GE Vernova erhält erste US-Baugenehmigung für einen kleinen modularen Reaktor – die Aktie fällt um 3,4 %: Batterien unterbieten das Auftragsbuch für Gasturbinen
GE Vernova hat am Dienstag die erste Baugenehmigung für einen kleinen modularen Reaktor (Small Modular Reactor, SMR) in den USA erhalten – und die Aktie ist trotzdem gefallen. In derselben Woche lieferte Wood Mackenzie die Zahlen dazu: Batterien unterbieten inzwischen die Gasspitzenlastkraftwerke – und damit das Gasturbinen-Auftragsbuch, das GEV zu Knappheitspreisen verkauft.
 Vincent Jiang · 3 min read
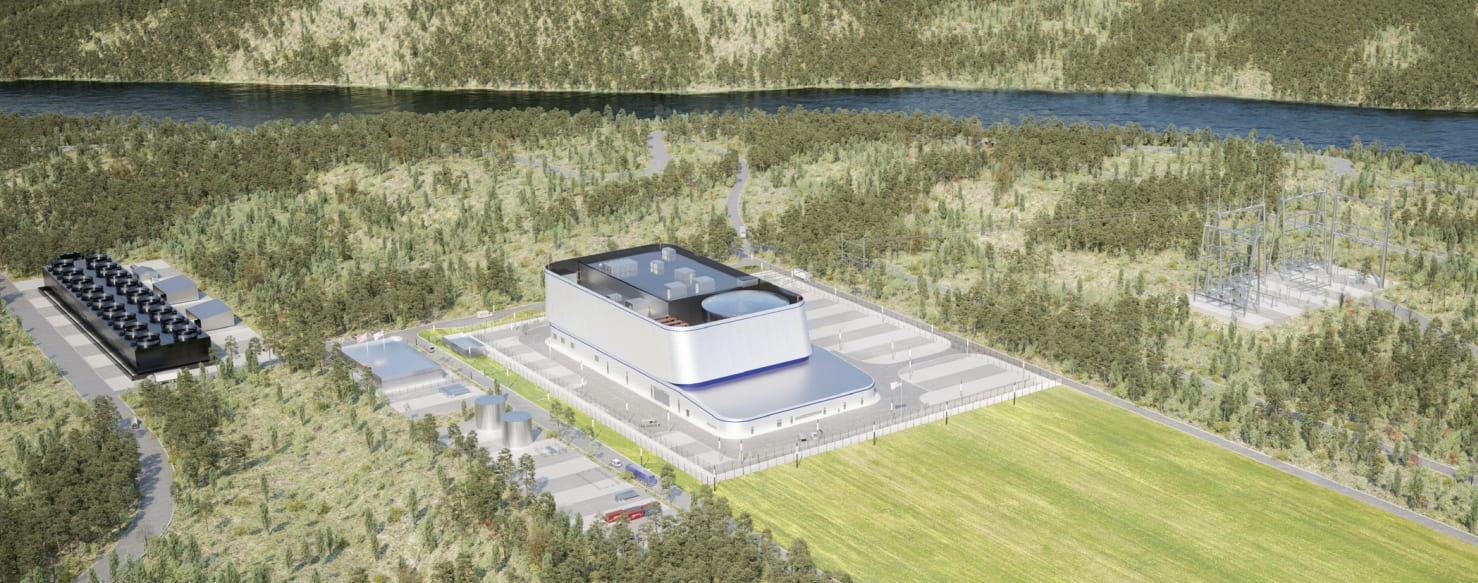
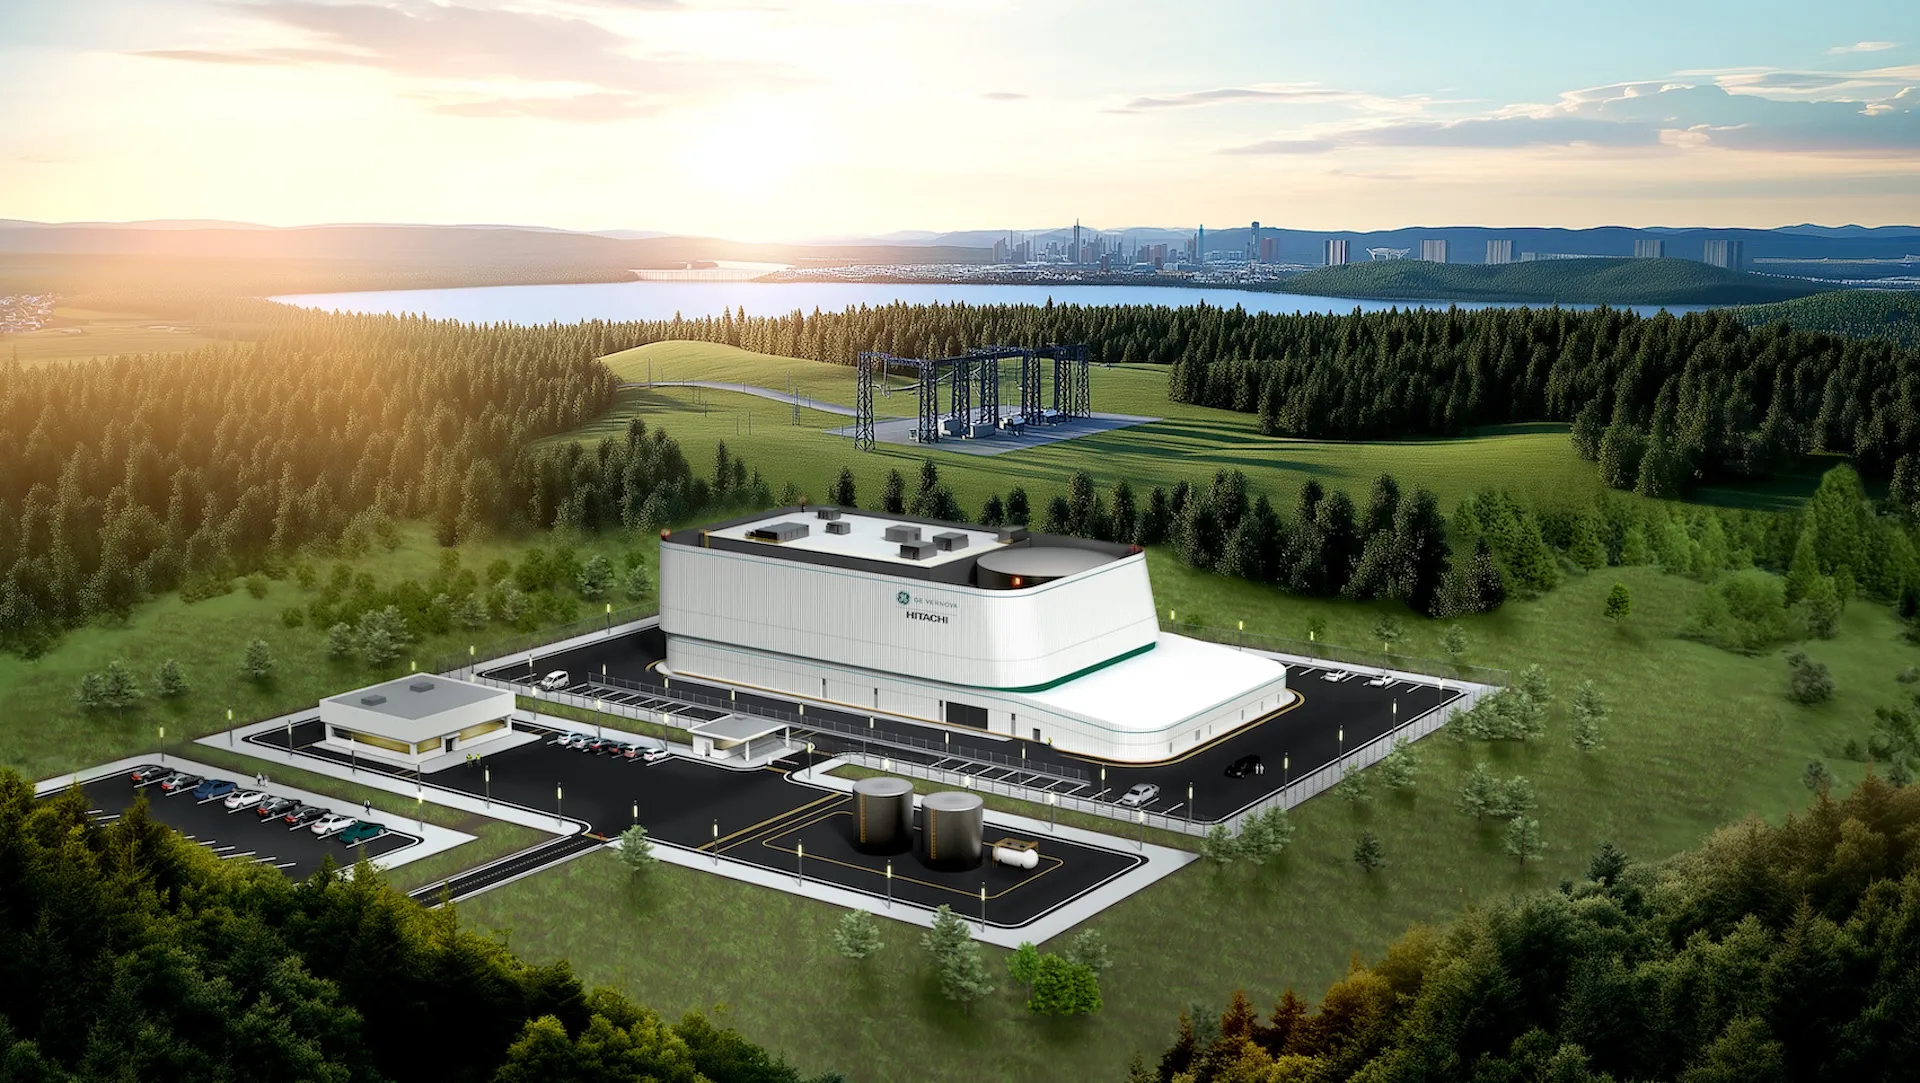
GE Vernova+1.27% — GE Vernova, up 1.27 percent as of its last quote hat die erste Baugenehmigung für einen kleinen modularen Reaktor in der Geschichte der USA erhalten – am 7. Oktober. Und die Aktie fiel am selben Tag um 3,42 % auf 994 Dollar 1. Die US-Atomaufsichtsbehörde NRC genehmigte den Reaktor BWRX-300 der Tennessee Valley Authority (TVA) am Standort Clinch River nach 14 Monaten – vier Monate früher als geplant. Der Konkurrent NuScale notiert derweil nahe der 8-Dollar-Marke, rund 86 % unter seinem Höchststand von 57,42 Dollar; die UBS stuft die Aktie mit „Verkaufen“ ein, feste Kundenzusagen fehlen 2. Nicht das regulatorische Risiko beunruhigt den Markt. Es ist der Preis des anderen GEV-Produkts: Gasturbinen.
Die Kostenwende, die das Auftragsbuch einholt
Wood Mackenzie veröffentlichte am 8. Oktober eine Analyse, wonach vierstündige Batteriespeicher in den USA für Anlagen mit Betriebsstart 2026 je nach CO2-Bepreisung um 65 bis 75 % günstiger sind als neue Gasspitzenlastkraftwerke mit offenem Kreislauf (Open Cycle) 3. Die Preise für Gasturbinen dürften bis Ende 2027 auf 600 Dollar je Kilowatt steigen – ein Anstieg um 195 % seit 2019. GE Vernova, Siemens Energy und Mitsubishi Power halten Auftragsbücher von 35 bis 116 GW 3. Die Gaserzeugung in Nordamerika befindet sich laut WoodMac in einem „Angebotsdefizit-Zyklus bis in die späten 2030er-Jahre hinein“ – getrieben vom Lastwachstum der Rechenzentren 3.
Liest man beide Fakten zusammen, wird die Spannung offenkundig. Die Knappheit, die es Turbinenherstellern erlaubt, Knappheitspreise zu verlangen, hat ihre Ursache in einer Nachfrage, die Batterien zunehmend selbst bedienen können – und diese werden immer günstiger. Diesen Wandel nennt Ahmed Jameel Abdullah von WoodMac „entscheidend und sich ausweitend“ 3. Photovoltaik ist bereits in 43 von 48 modellierten Märkten die günstigste Technologie für Neubauten, und für vierstündige Batteriespeicher wird bis 2035 in Nahost und Afrika ein Rückgang um 33 % auf 80 Dollar je Megawattstunde erwartet; dort verdrängen sie in sämtlichen Gasmärkten das Gas-Spitzenlastgeschäft – rein über die Kosten 3.
Was das Auftragsbuch auf dem Höhepunkt wert ist
Das Auftragsbuch ist bares Geld, aber es ist bereits verbucht. Der Umsatz von GEV ist stetig gestiegen, von 8,2 Mrd. Dollar im zweiten Quartal 2024 auf 11,1 Mrd. Dollar im zweiten Quartal 2026. Im jüngsten Quartal beschleunigte sich das Wachstum auf fast 22 % im Vorjahresvergleich 4. Die Frage lautet, ob die marginale Megawatt, sobald die Warteschlange abgearbeitet ist, noch mit 600 Dollar je Kilowatt bepreist wird – oder an einer 65 % günstigeren Batterie gemessen wird. Schreiben die Versorger weiterhin Turbinen fest, während die Speicherkosten weiter fallen, dann wirkt die heutige Preisbildung wie ein Höchststand – und die Aktie zahlt für ein Auftragsbuch, das auf dem Höhepunkt des Zyklus geschrieben wurde 3.
Die SMR-Baugenehmigung ist eine echte Option auf das Atomgeschäft. Der kurzfristige Wert aber liegt in Gasturbinen, die in eine Nachfragewelle verkauft werden – eine Welle, die Batteriespeicher Schritt für Schritt zu unterbieten lernen. Das ist die Neubewertung, die der Markt am 7. Oktober begonnen hat.
GEV-Umsatz wächst bis 2026, während sich das Gasturbinen-Auftragsbuch füllt
Data
| GEV-Umsatz | |
|---|---|
| Q1/24 | 7.26B |
| Q2/24 | 8.2B |
| Q3/24 | 8.91B |
| Q4/24 | 10.56B |
| Q1/25 | 8.03B |
| Q2/25 | 9.11B |
| Q3/25 | 9.97B |
| Q4/25 | 10.96B |
| Q1/26 | 9.34B |
| Q2/26 | 11.1B |
Was sich nicht verifizieren ließ
Die redaktionelle Vorgabe nannte einen DTE-Plan, der 2,2 GW neue Gaskapazität in eine Warteschlange von 474 GW einreiht. Zu dieser Zahl ließ sich bei diesem Durchlauf weder ein Antrag noch eine Berichterstattung auffinden, deshalb wird sie hier nicht verwendet. An der strukturellen Frage ändert das nichts: Käufer haben inzwischen eine bepreiste Alternative – und über dem Knappheitsaufschlag tickt die Uhr.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.