GE Vernova logra el primer permiso de EE UU para un reactor modular pequeño y su acción cae un 3,4%: las baterías socavan su cartera de pedidos de gas
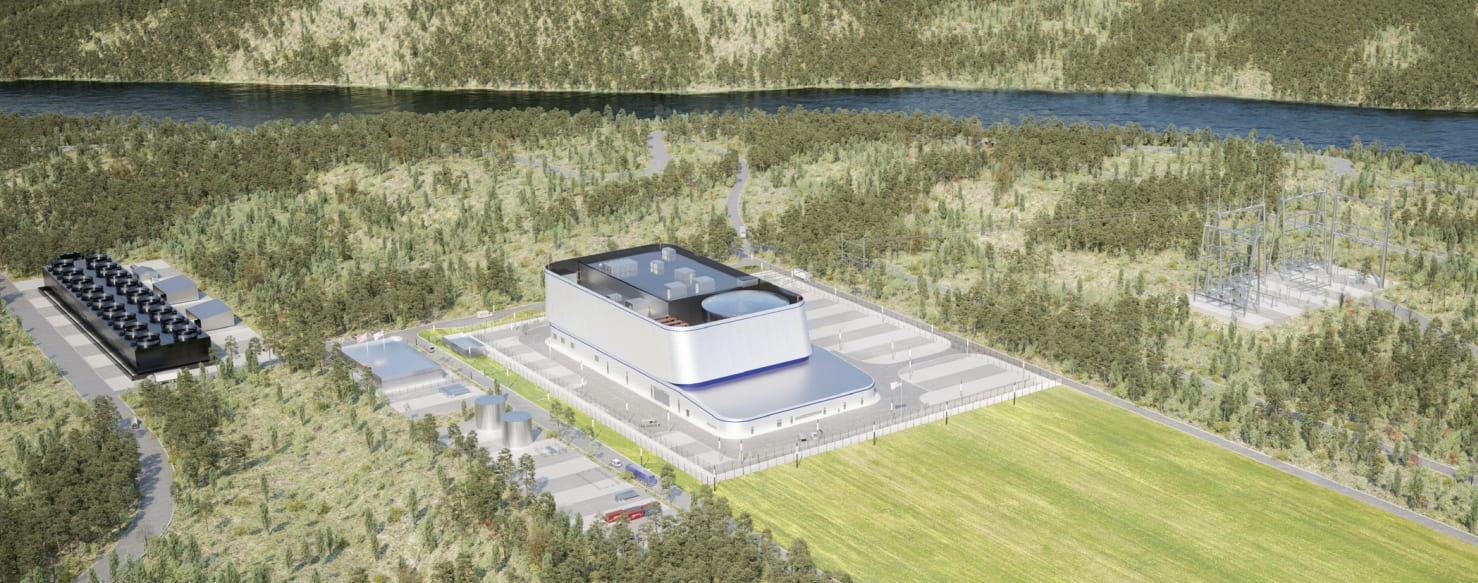
GE Vernova logró el martes el primer permiso estadounidense de construcción de un reactor modular pequeño (SMR, por sus siglas en inglés) y su acción cayó igualmente. La misma semana, Wood Mackenzie puso cifras al motivo: las baterías salen ya más baratas que las centrales de pico de gas que llenan la cartera de pedidos de turbinas que GEV vende a precios de escasez.
 Vincent Jiang · 3 min read
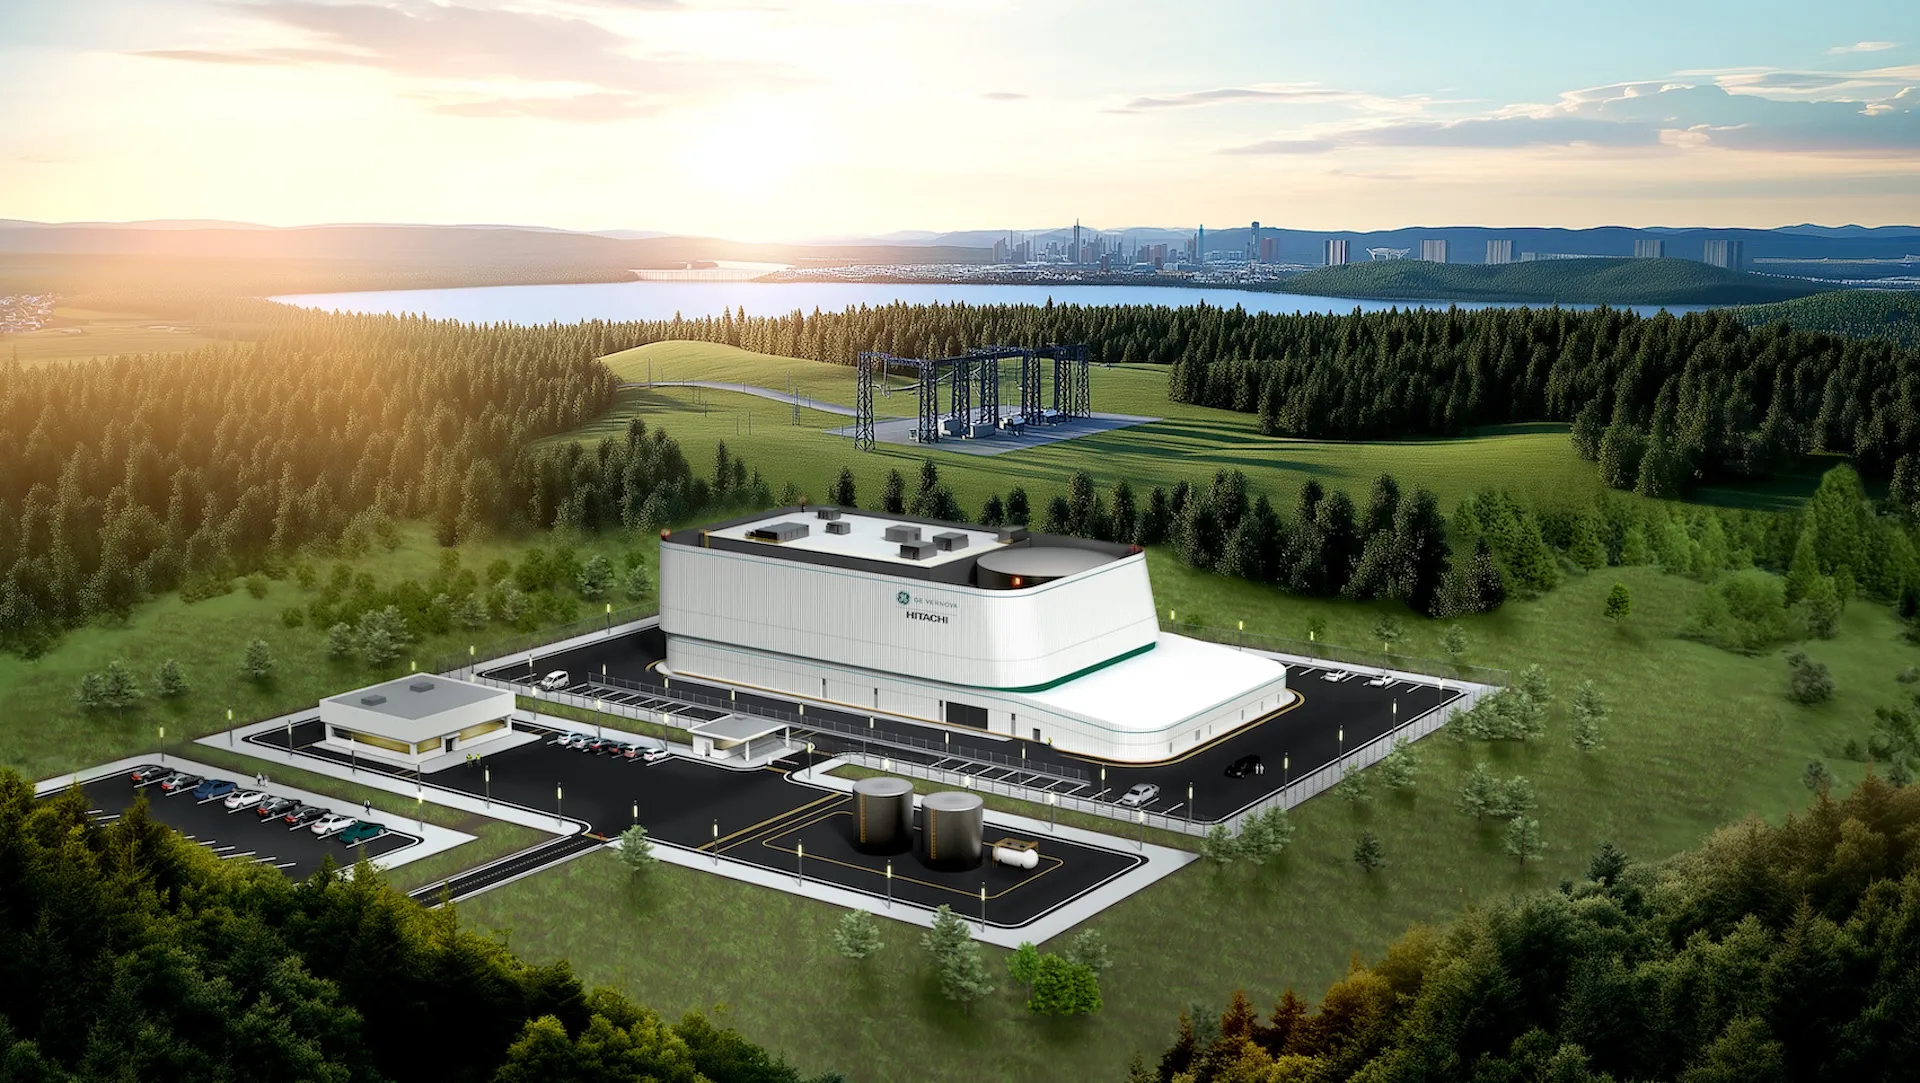
GE Vernova+1.27% — GE Vernova, up 1.27 percent as of its last quote logró el primer permiso de construcción de un reactor modular pequeño de la historia de Estados Unidos el 7 de octubre, y su acción cayó ese mismo día un 3,42%, hasta los 994 dólares 1. La Comisión Reguladora Nuclear de EE UU (NRC) autorizó en 14 meses, cuatro antes de lo previsto, el BWRX-300 de la Tennessee Valley Authority (TVA) en Clinch River, mientras su rival NuScale cotiza en torno a los 8 dólares, cerca de un 86% por debajo de su máximo de 57,42, con una recomendación de venta de UBS y sin compromisos firmes de clientes 2. La preocupación del mercado no es el riesgo regulatorio. Es el precio del otro producto de GEV: las turbinas de gas.
El cruce de costes que la cartera de pedidos no puede esquivar
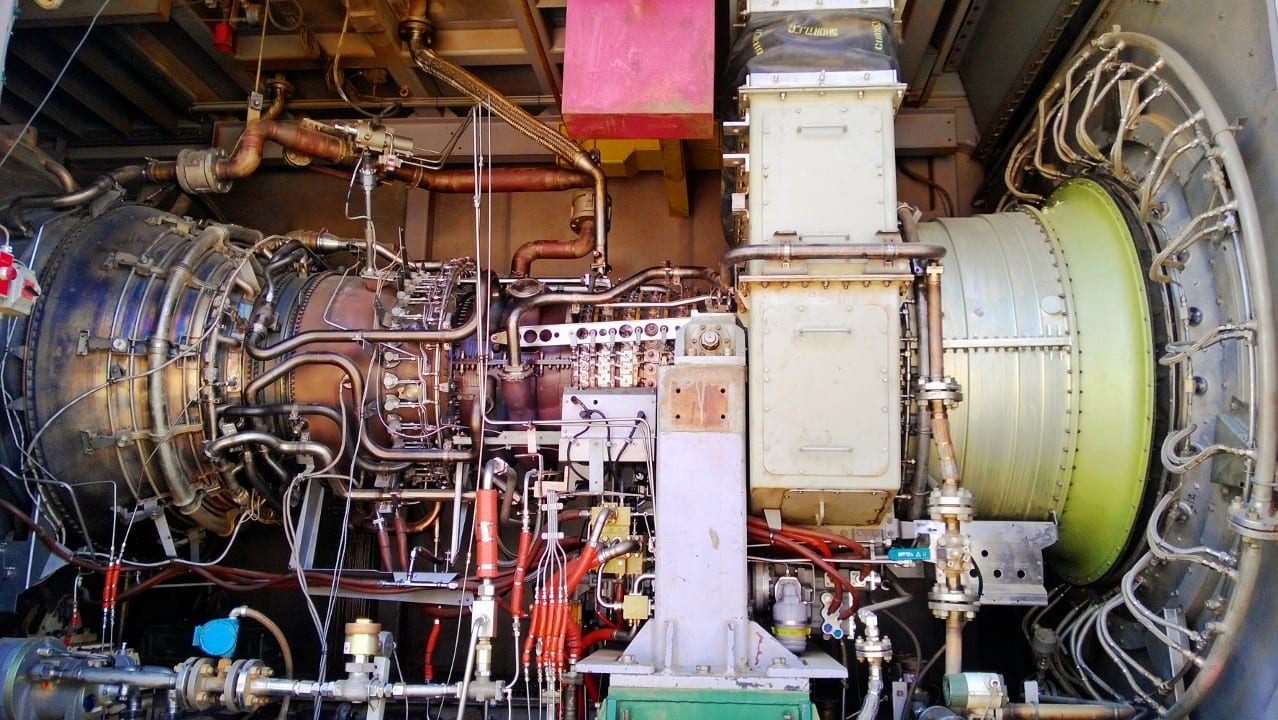
Wood Mackenzie publicó el 8 de octubre un análisis que concluye que el almacenamiento con baterías de cuatro horas sale entre un 65% y un 75% más barato que las nuevas centrales de pico de gas de ciclo abierto en EE UU para proyectos que entren en operación comercial en 2026, en función del precio del carbono 3. Se prevé que los precios de las turbinas de gas alcancen los 600 dólares por kW a finales de 2027, un encarecimiento del 195% desde 2019, y GE Vernova, Siemens Energy y Mitsubishi Power acumulan carteras de pedidos de entre 35 y 116 GW 3. WoodMac describe la generación de gas en Norteamérica como «un ciclo de déficit de suministro hasta finales de la década de 2030», impulsado por el crecimiento de la demanda de los centros de datos 3.
Leídos juntos, los dos datos muestran la tensión con toda claridad. La escasez que permite a los fabricantes de turbinas cobrar precios de escasez la provoca una demanda que las baterías, cada vez más baratas, pueden cubrir cada vez en mayor medida. Ahmed Jameel Abdullah, de WoodMac, califica el giro de «decisivo y en expansión» 3. La energía solar es ya la tecnología más barata para nuevas instalaciones en 43 de los 48 mercados modelados, y se prevé que el almacenamiento de cuatro horas caiga un 33%, hasta los 80 dólares por MWh, en Oriente Medio y África de aquí a 2035, desplazando al gas de pico por coste en todos los mercados de gas de la región 3.
Qué vale la cartera de pedidos en la cima del ciclo
La cartera de pedidos es dinero real, pero ya está contabilizada. Los ingresos de GEV han crecido sin pausa, de 8.200 millones de dólares en el segundo trimestre de 2024 a 11.100 millones en el segundo de 2026, y la aceleración llegó casi al 22% interanual en el último trimestre 4. La pregunta es a qué precio saldrá el megavatio marginal cuando se vacíe la cola: si a 600 dólares por kW o frente a una batería un 65% más barata. Si las eléctricas siguen atando contratos de turbinas mientras el coste del almacenamiento sigue cayendo, los precios de hoy parecen un pico, y la acción ya paga una cartera de pedidos firmada en la cima del ciclo 3.
El permiso del SMR es una auténtica opción sobre la pata nuclear. Pero el valor a corto plazo está en las turbinas de gas vendidas a una ola de demanda que el almacenamiento está aprendiendo a servir más barato. Ese es el ajuste de precios que el mercado inició el 7 de octubre.
Los ingresos de GEV crecen hasta 2026 a medida que se llena la cartera de turbinas
Data
| Ingresos de GEV | |
|---|---|
| 1T '24 | 7.26B |
| 2T '24 | 8.2B |
| 3T '24 | 8.91B |
| 4T '24 | 10.56B |
| 1T '25 | 8.03B |
| 2T '25 | 9.11B |
| 3T '25 | 9.97B |
| 4T '25 | 10.96B |
| 1T '26 | 9.34B |
| 2T '26 | 11.1B |
Lo que no se ha podido verificar
El encargo del editor citaba un plan de DTE para comprometer 2,2 GW de gas nuevo dentro de una cola de 474 GW. En esta pasada no se ha podido acceder a ningún expediente ni a ninguna cobertura de esa cifra, así que no se usa aquí. La cuestión estructural se sostiene sin ella: los compradores ya tienen una alternativa con precio, y la prima de escasez tiene los días contados.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.