GE Vernova décroche le premier permis américain de petit réacteur modulaire, et l'action chute de 3,4 % : les batteries cassent les prix de son carnet de commandes gaz
GE Vernova a décroché mardi le premier permis de construction de petit réacteur modulaire (SMR) de l'histoire américaine, et pourtant l'action a reculé. La même semaine, Wood Mackenzie en a chiffré la raison : les batteries sous-cotent désormais les centrales de pointe à gaz qui remplissent le carnet de turbines que GEV vend à prix de pénurie.
 Vincent Jiang · 3 min read
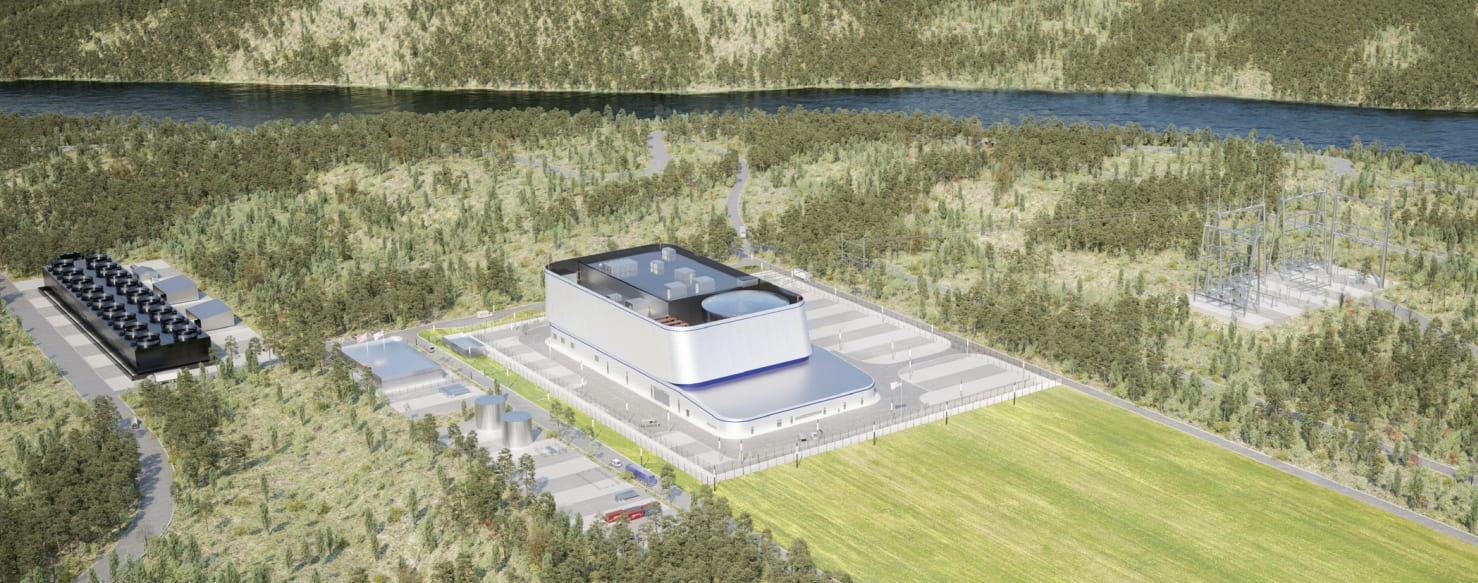
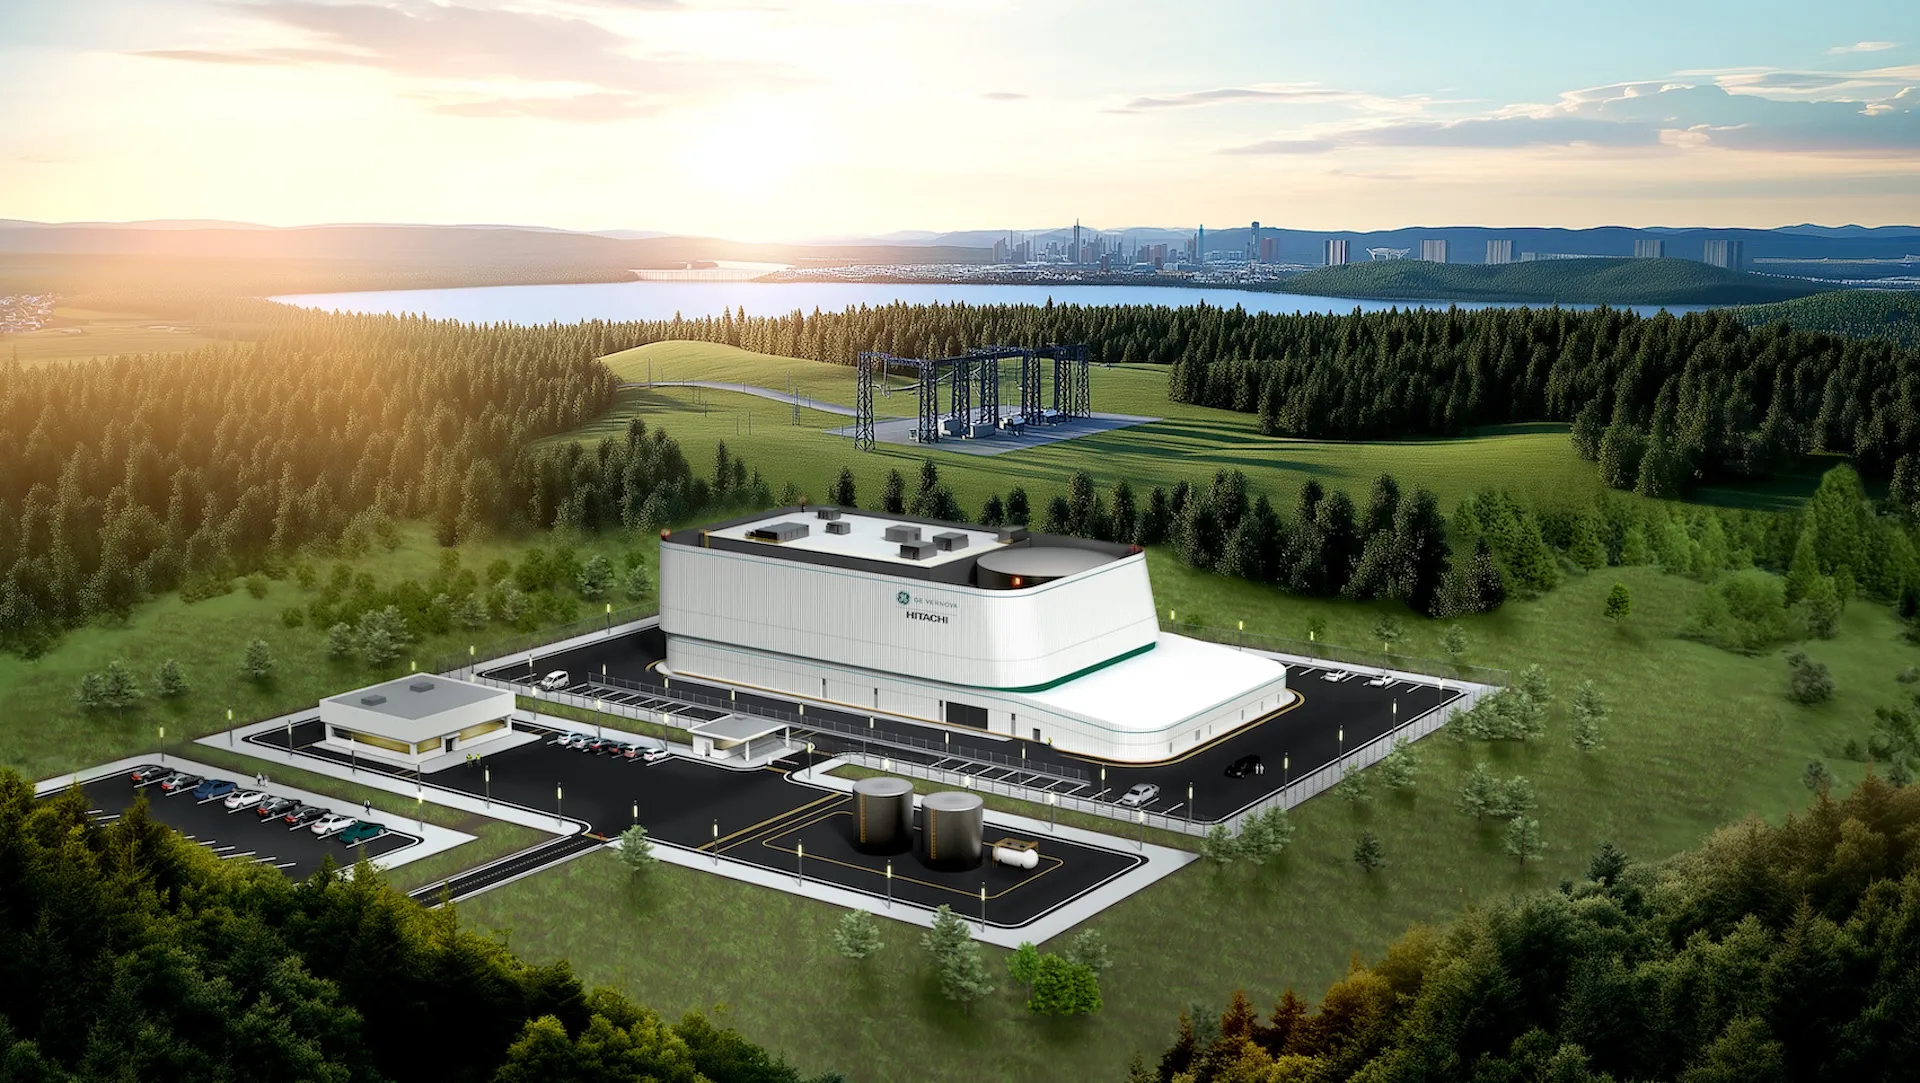
GE Vernova+1.27% — GE Vernova, up 1.27 percent as of its last quote a décroché le premier permis de construction pour un petit réacteur modulaire de l'histoire des États-Unis le 7 octobre, et l'action a perdu 3,42 % le jour même, à 994 dollars 1. La NRC, autorité américaine de sûreté nucléaire, a donné son feu vert au BWRX-300 de la Tennessee Valley Authority (TVA) à Clinch River en 14 mois, soit quatre mois d'avance sur le calendrier, tandis que le rival NuScale cote autour de 8 dollars, en repli d'environ 86 % par rapport à son pic de 57,42 dollars, avec une recommandation « vendre » d'UBS et sans aucun engagement client ferme 2. Le risque réglementaire n'est pas ce qui inquiète le marché. C'est le prix de l'autre produit de GEV : les turbines à gaz.
Le point de bascule que le carnet de commandes ne pourra pas distancer
Wood Mackenzie a publié le 8 octobre une analyse selon laquelle le stockage sur batteries de quatre heures revient 65 % à 75 % moins cher que de nouvelles centrales de pointe à gaz en cycle ouvert aux États-Unis pour une mise en service commerciale en 2026, en fonction du prix du carbone 3. Les prix des turbines à gaz devraient atteindre 600 dollars/kW d'ici la fin 2027, une hausse de 195 % depuis 2019, et GE Vernova, Siemens Energy et Mitsubishi Power affichent des carnets de commandes allant de 35 à 116 GW 3. WoodMac décrit la production d'électricité à gaz en Amérique du Nord comme « un cycle de déficit d'offre jusqu'à la fin des années 2030 », tirée par la croissance de la demande des datacenters 3.
Lus ensemble, ces deux faits rendent la tension limpide. La pénurie qui permet aux fabricants de turbines de vendre à prix de pénurie vient d'une demande que les batteries, dont le coût ne cesse de baisser, peuvent de plus en plus servir à la place. Ahmed Jameel Abdullah, de WoodMac, juge ce basculement « décisif et croissant » 3. Le solaire est déjà la technologie la moins coûteuse en construction neuve dans 43 des 48 marchés modélisés, et le stockage de quatre heures devrait reculer de 33 %, à 80 dollars/MWh, au Moyen-Orient et en Afrique d'ici 2035, supplantant le gaz dans la production de pointe sur le plan des coûts sur chacun des marchés du gaz de la région 3.
Ce que vaut le carnet de commandes au sommet du cycle
Le carnet de commandes, c'est de l'argent bien réel, mais il est déjà comptabilisé. Le chiffre d'affaires de GEV progresse régulièrement, de 8,2 milliards de dollars au deuxième trimestre 2024 à 11,1 milliards au deuxième trimestre 2026, avec une croissance qui a accéléré pour frôler les 22 % en glissement annuel au dernier trimestre 4. La question est de savoir si le mégawatt marginal, une fois la file d'attente résorbée, se facturera à 600 dollars/kW ou sera mis en concurrence avec une batterie 65 % moins chère. Si les compagnies d'électricité continuent de verrouiller leurs commandes de turbines alors que le coût du stockage, lui, ne cesse de reculer, les prix actuels ressemblent à un pic, et l'action paie le prix d'un carnet de commandes constitué au sommet du cycle 3.
Le permis SMR est, lui, une véritable option sur le volet nucléaire. Mais la valeur à court terme réside dans les turbines à gaz, vendues sur une vague de demande que le stockage apprend à sous-coter. C'est ce réajustement de prix que le marché a entamé le 7 octobre.
Le chiffre d'affaires de GEV a continué de croître en 2026 à mesure que se remplissait le carnet de commandes de turbines
Data
| Chiffre d'affaires de GEV | |
|---|---|
| T1 24 | 7.26B |
| T2 24 | 8.2B |
| T3 24 | 8.91B |
| T4 24 | 10.56B |
| T1 25 | 8.03B |
| T2 25 | 9.11B |
| T3 25 | 9.97B |
| T4 25 | 10.96B |
| T1 26 | 9.34B |
| T2 26 | 11.1B |
Ce que nous n'avons pas pu vérifier
Le brief de la rédaction citait un plan de DTE inscrivant 2,2 GW de gaz neuf dans une file d'attente de 474 GW. Aucun dépôt réglementaire ni article de presse à l'appui de ce chiffre n'a pu être consulté lors de cette vérification ; il n'est donc pas repris ici. La question structurelle tient sans lui : les acheteurs disposent désormais d'une alternative à prix affiché, et la prime de pénurie vit au compte à rebours.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.