GE Vernova ganha a primeira licença americana para reator pequeno e a ação cai 3,4%: baterias cobram menos que a carteira de turbinas a gás
A GE Vernova conquistou na terça-feira a primeira licença de construção de reator pequeno dos Estados Unidos — e a ação caiu mesmo assim. Na mesma semana, a Wood Mackenzie mostrou em números por quê: as baterias já cobram menos que as usinas de ponta a gás (os “peakers”) cujos pedidos lotam a carteira de turbinas que a GEV vende a preços de escassez.
 Vincent Jiang · 3 min read
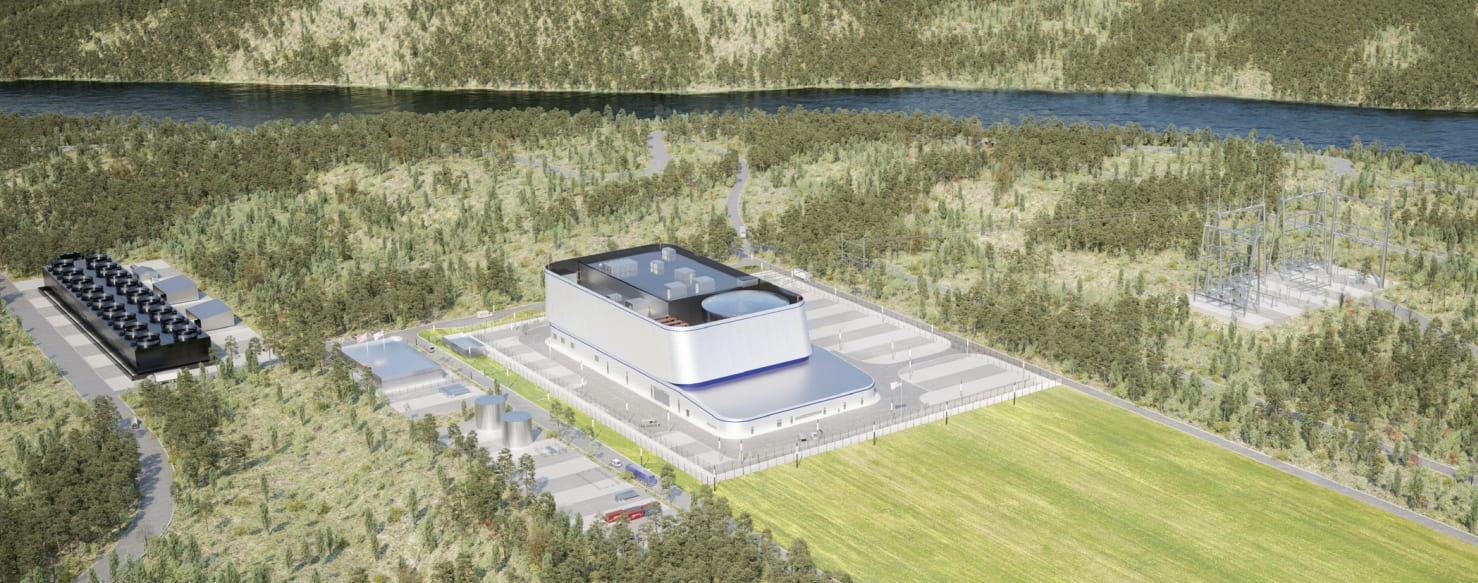
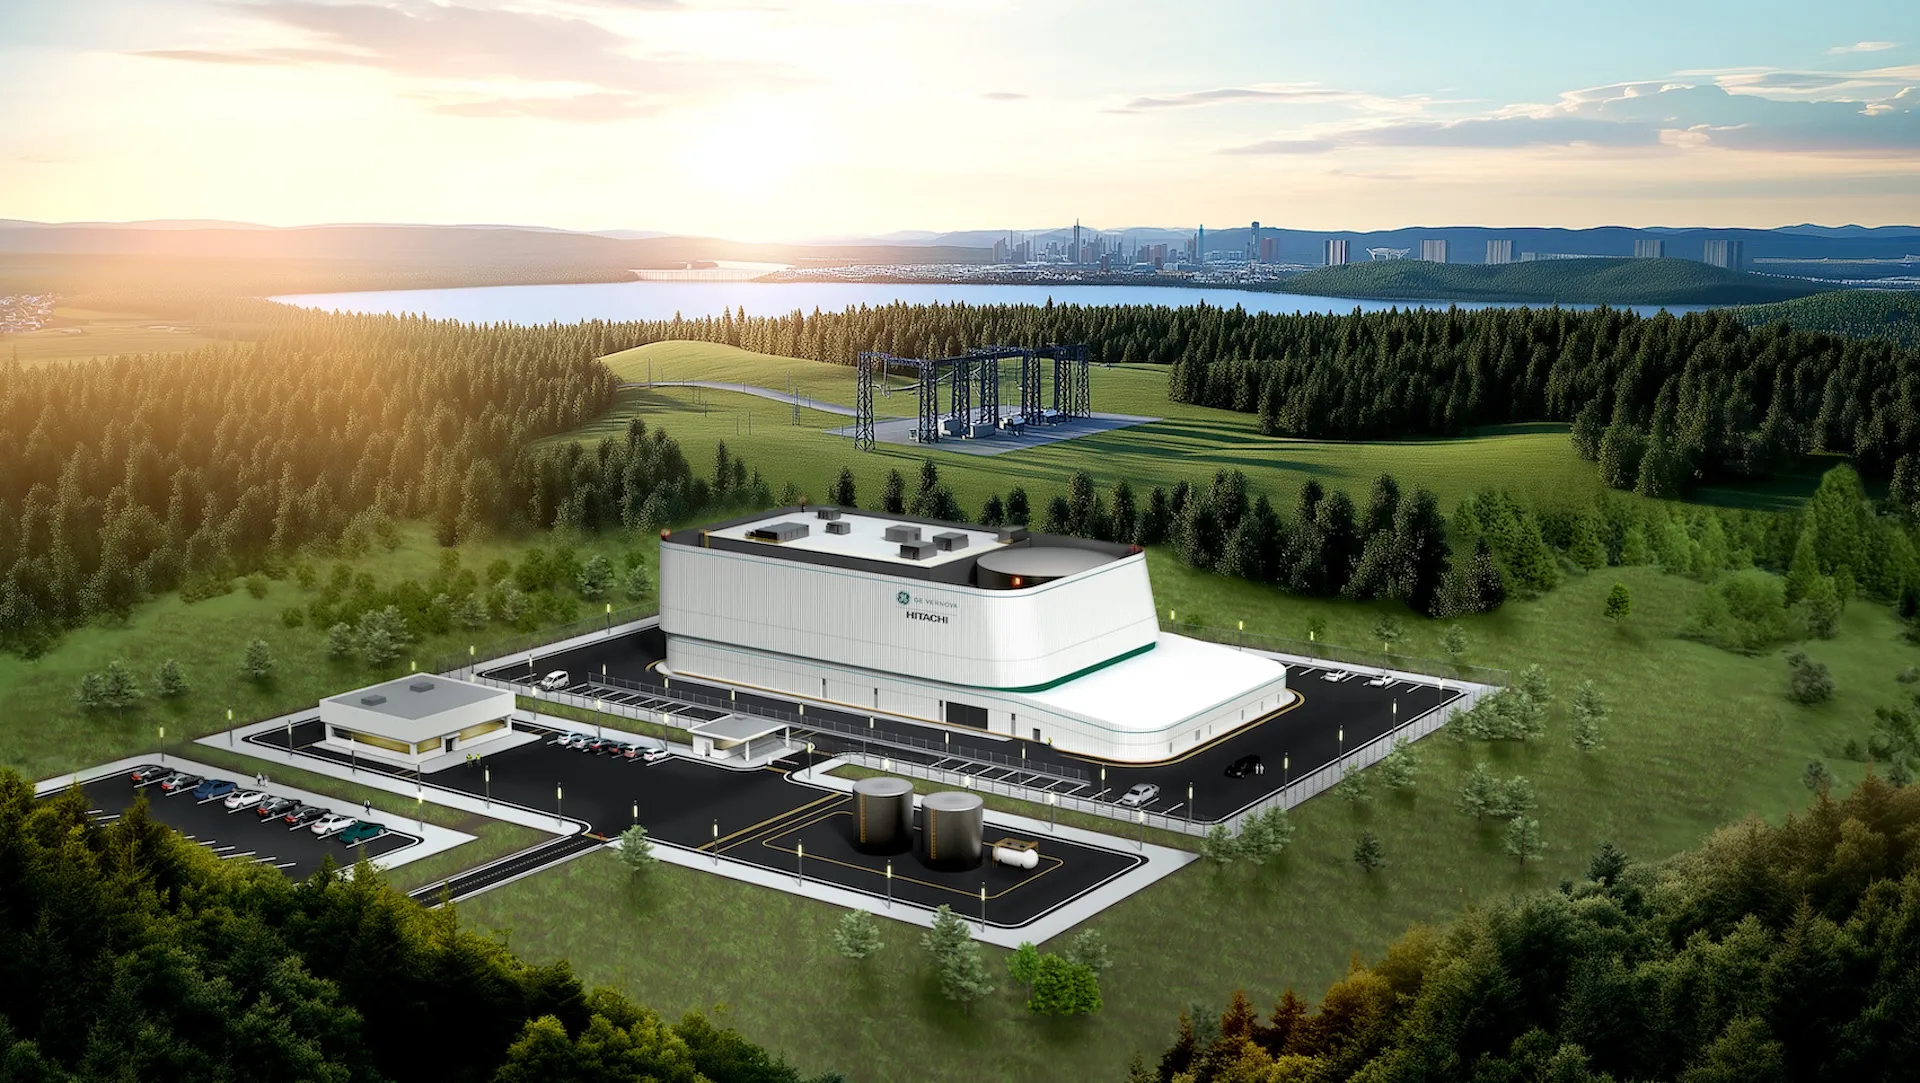
A GE Vernova+1.27% — GE Vernova, up 1.27 percent as of its last quote obteve em 7 de outubro a primeira licença de construção de reator modular pequeno (small modular reactor, SMR) da história dos Estados Unidos — e a ação caiu 3,42%, para US$ 994, no mesmo dia 1. A Comissão Reguladora Nuclear dos EUA (NRC) aprovou o reator BWRX-300 da Tennessee Valley Authority (TVA) em Clinch River em 14 meses, quatro meses antes do previsto, enquanto a rival NuScale negocia perto de US$ 8 — queda de cerca de 86% desde o pico de US$ 57,42 —, com recomendação de venda do UBS e nenhum compromisso firme de clientes 2. O risco regulatório não é o que preocupa o mercado. O que preocupa é o preço do outro produto da GEV: as turbinas a gás.
O cruzamento de custos do qual a carteira de pedidos não consegue fugir
A Wood Mackenzie publicou em 8 de outubro uma análise que aponta o armazenamento em baterias de quatro horas como 65% a 75% mais barato que novas usinas de ponta a gás de ciclo aberto nos EUA para entrada em operação comercial em 2026, dependendo da precificação do carbono 3. Os preços das turbinas a gás devem chegar a US$ 600/kW até o fim de 2027, alta de 195% desde 2019, e GE Vernova, Siemens Energy e Mitsubishi Power carregam carteiras de pedidos entre 35 GW e 116 GW 3. A WoodMac classifica a geração a gás na América do Norte como “um ciclo de déficit de oferta até o final dos anos 2030”, impulsionado pelo crescimento da carga de data centers 3.
Lidos juntos, os dois fatos deixam a tensão evidente. A escassez que permite aos fabricantes de turbinas cobrar preços de escassez é causada por uma demanda que as baterias, cujo custo só cai, conseguem atender cada vez mais no lugar do gás. Ahmed Jameel Abdullah, da WoodMac, chama a mudança de “decisiva e em ampliação” 3. A energia solar já é a tecnologia de nova construção de menor custo em 43 dos 48 mercados modelados, e o armazenamento de quatro horas deve cair 33%, para US$ 80/MWh, no Oriente Médio e na África até 2035, deslocando a geração a gás de ponta por custo em todos os mercados de gás da região 3.
Quanto vale a carteira de pedidos no topo do ciclo
A carteira de pedidos é dinheiro de verdade, mas já está registrada nos livros. A receita da GEV cresceu de forma constante, de US$ 8,2 bilhões no 2º trimestre de 2024 para US$ 11,1 bilhões no 2º trimestre de 2026, com o crescimento acelerando para quase 22% na comparação anual no trimestre mais recente 4. A questão é saber se o megawatt marginal, depois que a fila andar, será precificado a US$ 600/kW ou terá de concorrer com uma bateria 65% mais barata. Se as utilities continuarem travando a compra de turbinas enquanto o custo do armazenamento continua caindo, os preços de hoje têm cara de pico — e a ação paga por uma carteira de pedidos escrita no topo do ciclo 3.
A licença do SMR é uma opção genuína sobre a perna nuclear. Mas o valor no curto prazo está nas turbinas a gás vendidas em uma onda de demanda que o armazenamento está aprendendo a atender por menos. É essa reprecificação que o mercado começou em 7 de outubro.
Receita da GEV cresce ao longo de 2026 conforme a carteira de pedidos de turbinas se avoluma
Data
| Receita da GEV | |
|---|---|
| 1º tri '24 | 7.26B |
| 2º tri '24 | 8.2B |
| 3º tri '24 | 8.91B |
| 4º tri '24 | 10.56B |
| 1º tri '25 | 8.03B |
| 2º tri '25 | 9.11B |
| 3º tri '25 | 9.97B |
| 4º tri '25 | 10.96B |
| 1º tri '26 | 9.34B |
| 2º tri '26 | 11.1B |
O que não pôde ser verificado
A pauta do editor citava um plano da DTE de comprometer 2,2 GW de nova capacidade a gás em uma fila de 474 GW. Nenhum documento ou reportagem sobre esse número pôde ser localizado nesta rodada, e por isso ele não é usado aqui. A questão estrutural se sustenta sem ele: os compradores agora contam com uma alternativa precificada, e o prêmio de escassez está com os dias contados.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.