ゴールドマンの債券運用陣、自らが予測するAI関連債ラッシュから距離を置く
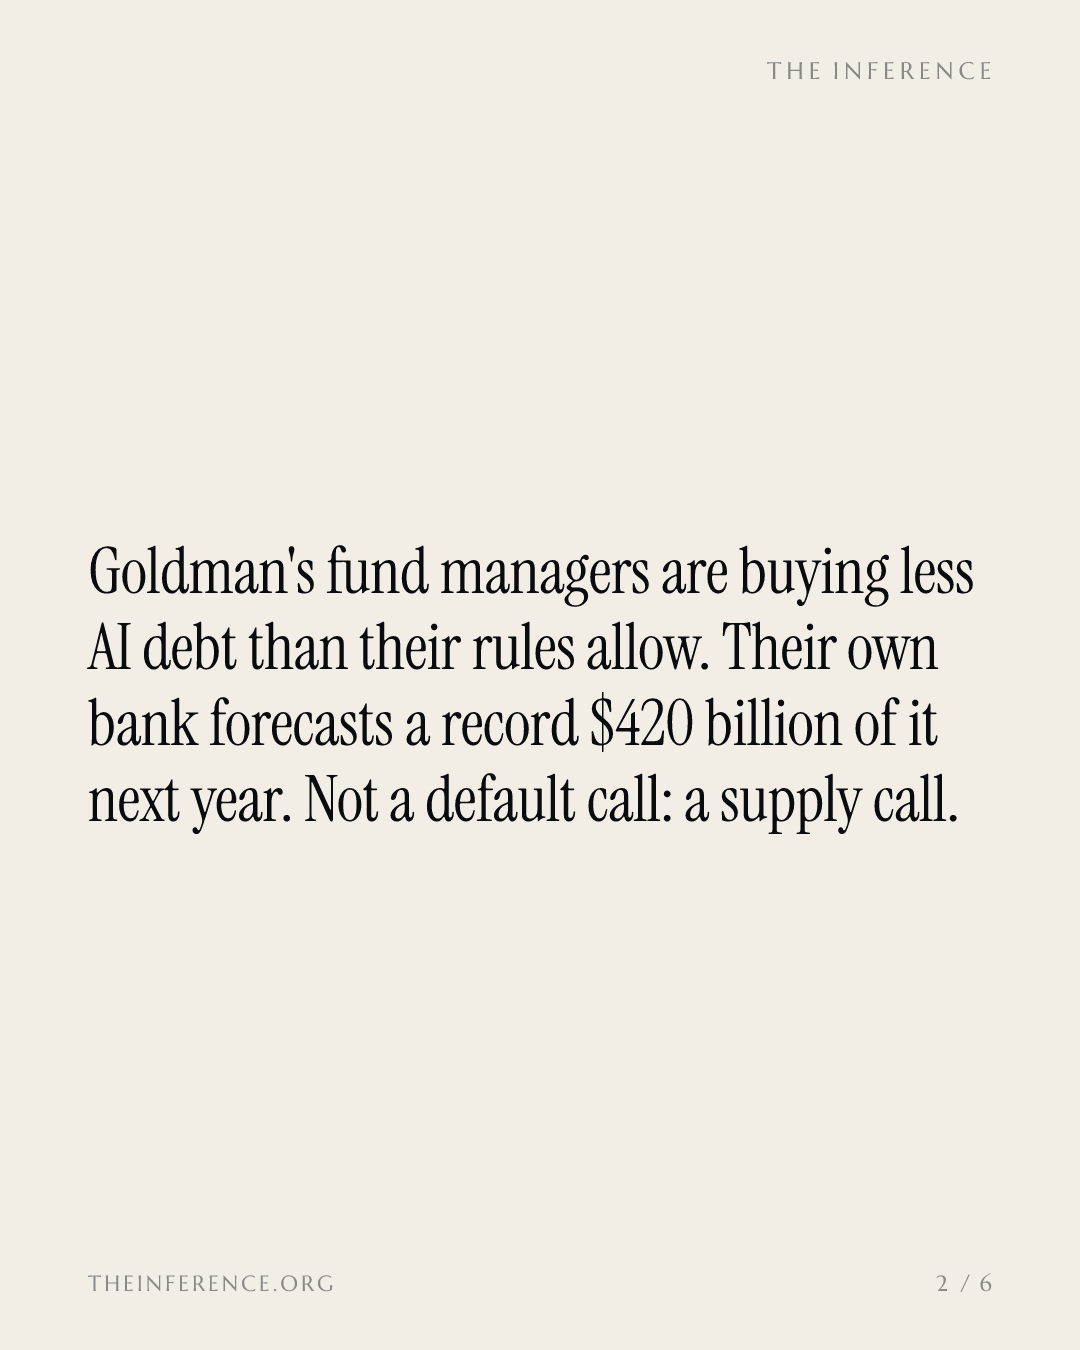
ゴールドマン・サックス・アセット・マネジメントは、同じゴールドマン・サックスが来年、過去最大の4200億ドルに達すると予測するAI大手の社債をアンダーウェイトにしている。市場が要求するスプレッドはすでにこの発行ラッシュを織り込んでおり、欧州中央銀行(ECB)はコストの重しがAI大手以外にも及ぶ可能性を警告している。
 Vincent Jiang · 3 min read

ゴールドマンの運用部門、AI関連債の保有は自社ルールの上限を下回る
ゴールドマン・サックス・アセット・マネジメントでマルチセクター債券運用を統括するリンジー・ロズナー氏は、運用ガイドラインが認める上限を下回る水準にハイパースケーラー債の保有を抑えている。「ハイパースケーラーの社債発行はかなりの量になる」とロズナー氏は9月24日のブルームバーグテレビ出演で語った。「今後さらに発行が来ると分かった上で、このセクター全体をアンダーウェイトにしている」12 同氏のチームは「AIのストーリー」を今も信じている1。つまりこれはデフォルト懸念による判断ではない。発行増という供給要因を踏まえた判断であり、その波の規模を自社データではじき出した当の企業の内部で下されたものだ。
170億ドルの発行が4200億ドルの計画に膨らむ
ゴールドマン・サックスのデータによると、ハイパースケーラーの社債発行額は2027年に過去最大の4200億ドルに達する見通しで、2026年の見通しより6割多い3。アマゾン、メタ、アルファベットは今年、米投資適格社債市場で最大級の発行体の一角にあり、AIプロジェクト向けに数千億ドル規模の資金を調達している1。ムーディーズは、同じ顔ぶれの背後にある貸借対照表外(オフバランス)の債務を計約3兆ドルと算定している1。JPモルガン・アセット・マネジメントの集計では、発行額は2024年の170億ドルから2025年に1090億ドル、2026年上半期には1940億ドルへと急増した4。
ハイパースケーラー、2026年上半期の発行額で24~25年合計を上回る
- ハイパースケーラーの社債総発行額
- Estimate
Data
| ハイパースケーラーの社債総発行額 | |
|---|---|
| 2024年 | $17B |
| 2025年 | $109B |
| 2026年上半期 | $194B |
| 2027年(予測) (estimate) | $420B |
買い手は現れる、ただしスプレッドの拡大と引き換えに
AI起債企業の社債スプレッドは115bp近辺にある。投資適格社債市場全体の78bpに比べ大幅に広い3。アポロのデータによると、ハイパースケーラー新規債の申込倍率は2月にほぼ5倍あったが、7月には2倍を下回った45。
アルファベットは8月の起債を成立させるため、大幅なコンセッション(発行条件の譲歩)を迫られた。一方、エーオンが9月に進めた135億ドルの資金調達には650億ドルの注文が寄せられた3。「市場はハイパースケーラー以外の銘柄にやや飢えている」と、ウェリントン・マネジメントのローレン・モラン氏は話す3。社債市場はAI債に「ノー」と言ったわけではない。「もっと広く」と言ったのだ。
もう一方の陣営は発行ラッシュを歓迎
JPモルガン・アセット・マネジメントのステファニー・アリアガ投資ストラテジストは9月上旬、ハイパースケーラー最大6社がさらに1.5兆ドルを調達しても市場は吸収できるとの見方を示した(ブルームバーグのインタビューを伝えるOninvestの記事による)5。ブラックロックのラッセル・ブラウンバック氏は、スプレッド拡大は単純な需給の結果であり、投資家には通常なら信用力の劣る発行体にしか払われないスプレッドが支払われていると指摘する3。
「市場はこうした新規発行を十分に吸収できるとみている」とアリアガ氏は述べた5。ソーンバーグのロン・エリクソン氏は、同じ債券を後により安く買うため現金を保有している3。両陣営とも発行体の信用力は堅実だという点では一致している。分かれるのは、再プライシング(価格の再設定)のコストを誰が負うかだ。
ECB、コストは他の全セクターに及ぶ可能性と警告
欧州中央銀行(ECB)の集計では、ハイパースケーラーのユーロ建て社債の残高は約400億ユーロで、非金融企業によるユーロ建て社債の新規発行総額の10%弱に相当する67。ただし警告は条件付きだ。社債市場に占めるビッグテックの比率が高まれば、パッシブファンドがインデックスウェイトの上昇に合わせて機械的に買い続け、「あらゆるセクターの資金調達コストを押し上げる」可能性があるという67。
ラガルドECB総裁はもっと率直に言い表した。「欧州はこのブームの代価の一部を、自らの資金調達コストとして負うことになる」8。JPモルガンのマイケル・センバレストによれば、今年のAI関連起債額はすでに約3200億ドルに達する。残存期間10年換算で、長期米国債の新規発行額の68%に相当する規模だ9。
現時点でECBは、他の社債発行企業への波及は限定的とみている6。次の読みどころは2027年の起債計画で、その手がかりは具体的にある。買い手が第1四半期の起債で求めるコンセッションの水準と、年末時点のベンチマーク指数に占めるハイパースケーラーのウェイトだ。4200億ドルの起債が予定通り実現すれば、コンセッションはアルファベットだけの問題では済まなくなる。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.