El consejero delegado de HPE vendió 32 millones de dólares en acciones cuando el precio alcanzó el objetivo marcado por Wall Street
Antonio Neri vendió 32,2 millones de dólares en acciones en 24 días mientras el valor tocaba el objetivo medio del propio consenso: 72,06 dólares. Bajo la rutina de los registros del plan se esconde un problema aritmético: los costes de la memoria se reprecifican al alza hasta 2027 justo cuando HPE rebaja la guía de margen para el cuarto trimestre.
 Vincent Jiang · 3 min read
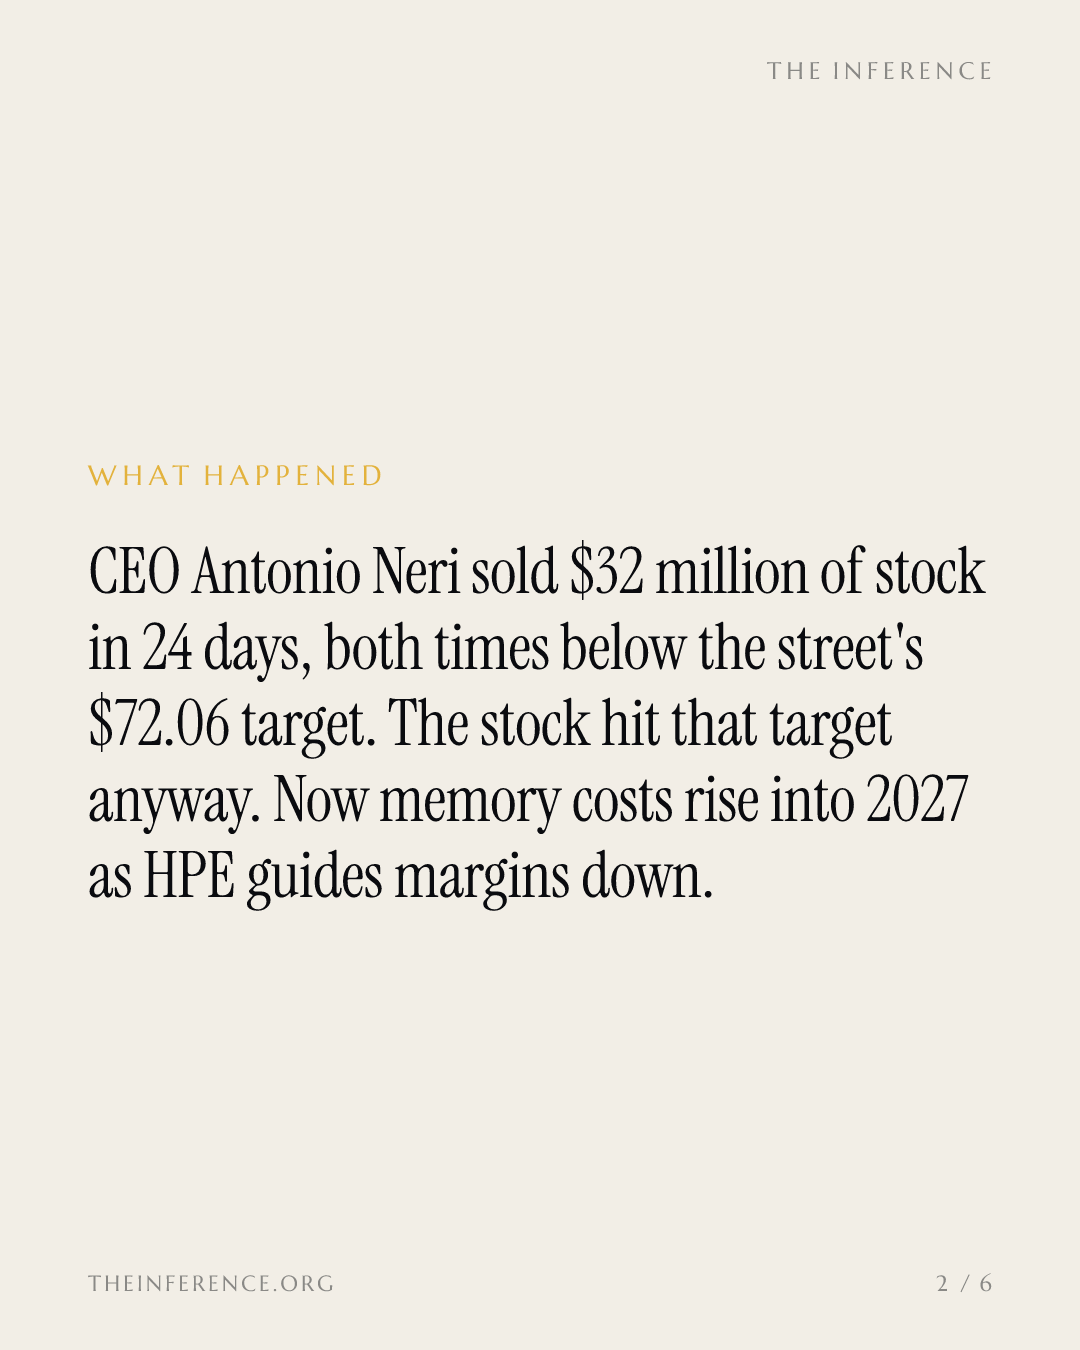
El consejero delegado cobra por debajo del escenario base
Antonio Neri, consejero delegado de Hewlett Packard Enterprise+3.76% — Hewlett Packard Enterprise, up 3.76 percent today, vendió 250.000 acciones el 5 de octubre a un precio medio de 68,31 dólares. Se embolsó 17,1 millones y recortó su participación un 17,45%, todo ello al amparo de un plan de ventas programado 10b5-1 1. Fue su segunda venta en 24 días: el 11 de septiembre vendió otras 250.000 acciones a 60,44 dólares, por 15,1 millones 2. No es el único. En los 90 días hasta el 6 de octubre, los insiders vendieron 301.456 acciones por 18,19 millones de dólares 2. Los registros del plan lo visten de rutina. La aritmética de fondo, no.
El consejero delegado vendió dos veces en 24 días, ambas por debajo del objetivo medio de 72,06 dólares de Wall Street
- Estimate
Data
| Value | |
|---|---|
| Venta Neri, 11 sept | $60.44 |
| Venta Neri, 5 oct | $68.31 |
| Objetivo medio consenso (estimate) | $72.06 |
| Objetivo Citi (estimate) | $92 |
| Escenario alcista MS (estimate) | $94 |
La acción ya alcanzó el objetivo del propio Wall Street
HPE cerró el 7 de octubre en un máximo histórico de 72,09 dólares y cayó un 1,6%, hasta unos 70,92, el día en que la venta apareció en los registros 1. Ese nivel está, más o menos, donde el consenso sitúa su objetivo medio: 72,06 dólares, mientras Citi ha subido el suyo hasta los 92 y el escenario alcista de Morgan Stanley marca 94 14. El comprador marginal que entra a 70 dólares paga por el escenario alcista. El consejero delegado cobra por debajo del escenario base.
La dirección abrió la brecha en su propio escenario alcista
Los ingresos del tercer trimestre fiscal ascendieron a 12.210 millones de dólares, un 33,7% más, con un BPA de 1,11 dólares frente a los 0,93 esperados 1. Pero la dirección rebajó la guía del margen operativo del cuarto trimestre respecto al trimestre anterior, y lo achacó a los precios y al mayor peso de los sistemas de IA de menor margen en el mix de ventas 3. Se prevé que el margen bruto récord del 40% que acaba de publicar caiga 3. Los pedidos de redes crecen 3,5 veces más deprisa que los ingresos de la división porque el freno está en el suministro, no en la demanda 3.
La memoria reprecia la factura de 2027 antes de que HPE pueda servir sus pedidos
Lo que frena los envíos es la memoria, y la factura de este trimestre ya está cerrada: TrendForce prevé que los precios contractuales de la DRAM convencional suban otro 10% o 15% en el cuarto trimestre 5. Y la escalada se prolonga más allá de la guía. Micron−0.64% — Micron, down 0.64 percent today asegura que la oferta y la demanda estarán mucho más ajustadas en 2027 y 2028 que en 2026, ya ha comprometido más del 75% de su producción de 2027 y negocia nuevos contratos a largo plazo a precios más altos según las condiciones vigentes 5. La cartera de pedidos de HPE se servirá justo en esa ventana.
La cartera de pedidos está en manos de clientes que no pueden absorber la factura
La cartera de pedidos de sistemas de IA de HPE, de 5.900 millones de dólares está sobre todo en manos de compradores corporativos y soberanos, no de hiperescaladores con balances capaces de tragar la factura de la memoria, por lo que la reprecificación recae en mayor medida sobre HPE 63. La cartera de pedidos de Dell, de 95.000 millones de dólares se enfrenta al mismo silicio, pero está en manos de clientes que pueden pagarlo 3. Absorber los costes en lugar de trasladarlos presiona los márgenes; trasladarlos conlleva el riesgo de unos envíos más lentos a clientes que pueden marcharse 6.
La prueba llega en diciembre
El consenso registró la venta como una alerta neutral y pasó página 1. Los resultados del cuarto trimestre, en diciembre, son la prueba: unos ingresos por encima del techo de la guía de entre 13.900 y 14.800 millones de dólares mostrarían que el suministro está alcanzando a los pedidos, y un margen que se mantenga demostraría que la factura de la memoria no se está comiendo la cartera de pedidos 3. Hasta que el margen se sostenga, comprar a 72 dólares es alquilar el escenario alcista mientras el consejero delegado se embolsa a 68,31 dólares.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.