HPEのCEOが3200万ドルの株を売却、株価は市場が掲げた目標に到達
アントニオ・ネリ最高経営責任者(CEO)は24日間で計3220万ドルの株式を売却した。その間に株価は、市場側が自ら示した平均目標株価72.06ドルに到達した。定型的に見える計画売却の開示の下には計算の問題が横たわる。HPEが第4四半期の利益率の見通しを引き下げるなか、メモリーコストは2027年に向けて値上がりを続けている。
 Vincent Jiang · 3 min read
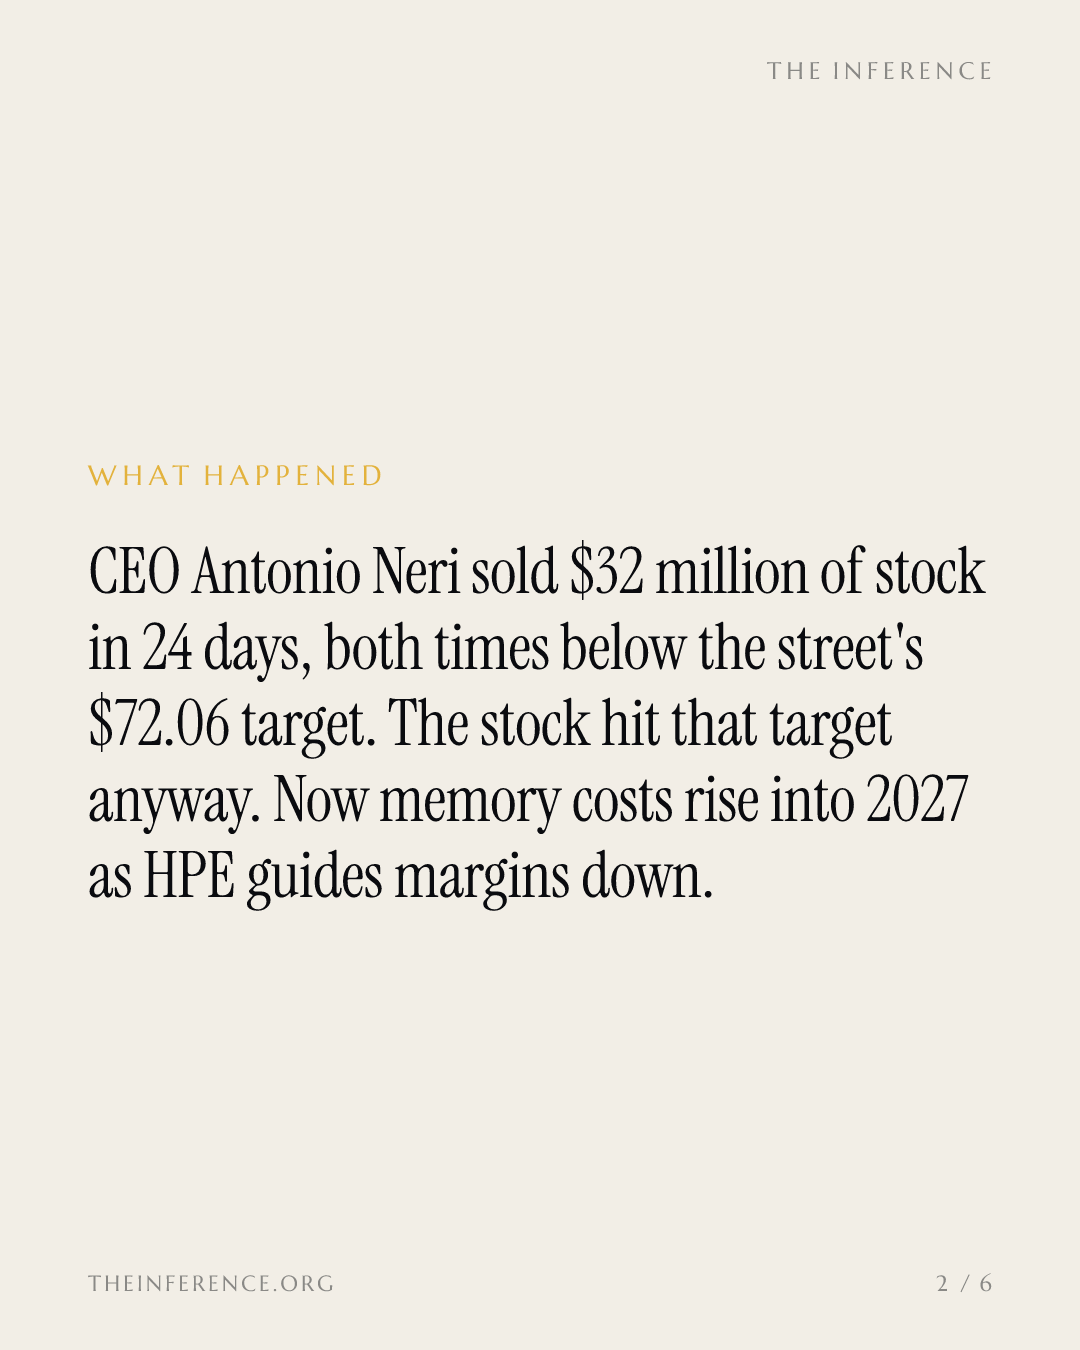
CEOは基本シナリオを下回る水準で現金化
ヒューレット・パッカード・エンタープライズ+3.76% — ヒューレット・パッカード・エンタープライズ, up 3.76 percent today(HPE)のアントニオ・ネリ最高経営責任者(CEO)は10月5日、米証券取引委員会(SEC)ルール10b5-1に基づく事前設定の売買計画に従い、25万株を平均68.31ドルで売却した。1710万ドルを現金化し、保有株式は17.45%減った 1。24日間で2回目の売却だ。9月11日には別の25万株を60.44ドルで売り、1510万ドルを得ていた 2。ネリ氏だけではない。10月6日までの90日間で、社内者による売却は計30万1456株、1819万ドルに上った 2。計画売却の開示だけを見れば、ありふれた話だ。その裏にある計算はそうではない。
CEOは24日間で2回売却、いずれもウォールストリートの平均目標72.06ドルを下回る
- Estimate
Data
| Value | |
|---|---|
| ネリ氏売却(9月11日) | $60.44 |
| ネリ氏売却(10月5日) | $68.31 |
| 市場の平均目標 (estimate) | $72.06 |
| シティの目標 (estimate) | $92 |
| モルガン・スタンレー強気シナリオ (estimate) | $94 |
株価はすでにウォールストリート自らの目標に届いている
HPE株は10月7日、72.09ドルで終え、史上最高値を付けた。だが売却が開示された日は1.6%下落し、約70.92ドルとなった 1。この水準は、市場の平均目標株価72.06ドルとほぼ重なる。一方でシティグループは目標を92ドルに引き上げ、モルガン・スタンレーの強気シナリオは94ドルだ 14。70ドルで新たに買う投資家は、強気シナリオの値段を払っている。最高経営責任者は、基本シナリオを下回る水準ですでに現金化している。
経営陣が自らの強気シナリオに穴を開けた
会計第3四半期の売上収益は前年同期比33.7%増の122億1000万ドルだった。1株当たり利益(EPS)は1.11ドルで、市場予想の0.93ドルを上回った 1。だが経営陣は、第4四半期の営業利益率が前四半期比で低下するとの見通しを示し、その要因として価格設定と、利益率の低いAIシステムの販売構成比拡大を挙げた 3。今期達成した過去最高の粗利益率40%も低下するとみられる 3。ネットワーク事業では受注が売上の3.5倍のペースで伸びている。需要ではなく供給がボトルネックになっているためだ 3。
メモリーの再値上げ、出荷を待たずに2027年のコストを押し上げる
出荷を左右するのはメモリーで、今四半期のコストはすでに確定している。調査会社トレンドフォースは、従来型DRAMの契約価格が第4四半期にさらに10~15%上昇すると予想している 5。この値上がり局面は、業績ガイダンスの対象期間を超えて続く。マイクロン・テクノロジー−0.64% — マイクロン・テクノロジー, down 0.64 percent todayは2027年と2028年は需給が2026年よりはるかに逼迫すると説明し、2027年生産分の75%超をすでに確約している。現行の市況を踏まえた高い価格で、新たな長期契約の交渉も進めている 5。HPEの受注残が出荷されるのは、まさにその時期に当たる。
受注残を抱えるのはコスト増を吸収できない買い手
HPEの59億ドルのAIシステム受注残は、その大半が企業や政府系の買い手だ。メモリーのコスト増を呑み込む財務体力を持つハイパースケーラー(超大手クラウド事業者)ではない。そのため、再値上げの負担の多くがHPE側にのしかかる 63。デルの950億ドルの受注残も同じ半導体事情に直面している。ただし、その相手は支払い能力のある顧客だ 3。コストを転嫁せず自社で吸収すれば利益率を圧迫し、転嫁すれば、離反しかねない顧客への出荷が遅れるリスクを伴う 6。
12月の第4四半期決算が試金石になる
市場はこの売却を中立的なアラートとして処理し、先へ進んだ 1。試金石は12月の第4四半期決算だ。売上収益が139億~148億ドルというガイダンスの上限を上回れば、供給が受注に追いつきつつあることを示す。利益率を維持できれば、メモリーのコスト増が受注残を蝕んでいないことの証明になる 3。利益率が維持されるまで、72ドルをつける株価は強気シナリオの「借り物」にすぎない。その間に、CEOは68.31ドルで現金化している。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.