CEO da HPE vende US$ 32 milhões em ações com o papel no alvo fixado pela Wall Street
Antonio Neri vendeu US$ 32,2 milhões em ações em 24 dias, enquanto o papel chegava ao próprio alvo médio definido pela Wall Street, de US$ 72,06. Sob os registros rotineiros do plano de vendas programadas, há um problema de aritmética: os custos de memória seguem em reajuste para cima até 2027 exatamente quando a HPE orientou queda da margem no quarto trimestre.
 Vincent Jiang · 3 min read
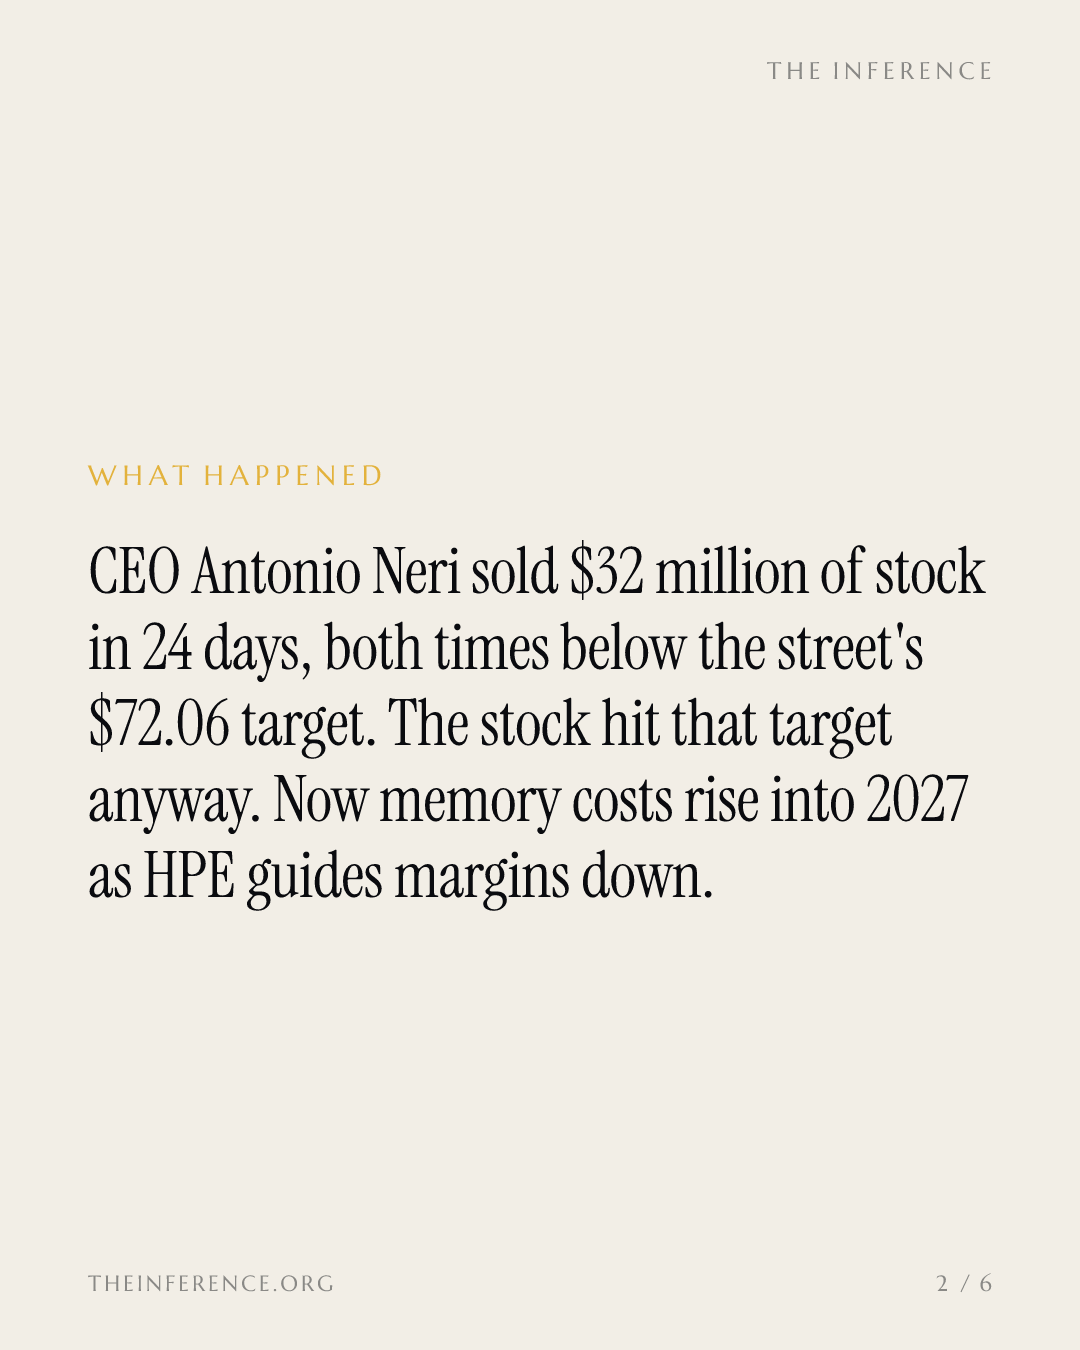
O CEO embolsa abaixo do cenário-base
Antonio Neri, CEO da Hewlett Packard Enterprise+3.76% — Hewlett Packard Enterprise, up 3.76 percent today, vendeu 250 mil ações em 5 de outubro a um preço médio de US$ 68,31, embolsando US$ 17,1 milhões e reduzindo sua participação em 17,45%, tudo sob um plano pré-programado de vendas, o chamado 10b5-1 1. Foi sua segunda venda em 24 dias: em 11 de setembro, ele vendeu outras 250 mil ações a US$ 60,44, por US$ 15,1 milhões 2. Ele não está sozinho. Nos 90 dias até 6 de outubro, insiders venderam 301.456 ações, num total de US$ 18,19 milhões 2. Os registros do plano fazem disso rotina. A aritmética por baixo, não.
O CEO vendeu duas vezes em 24 dias, as duas abaixo do alvo médio de US$ 72,06 da Wall Street
- Estimate
Data
| Value | |
|---|---|
| Venda de Neri, 11/set | $60.44 |
| Venda de Neri, 5/out | $68.31 |
| Alvo médio dos analistas (estimate) | $72.06 |
| Alvo do Citi (estimate) | $92 |
| Tese otimista do MS (estimate) | $94 |
A ação já chegou ao alvo que a própria Wall Street definiu
A HPE fechou em recorde, a US$ 72,09, em 7 de outubro, e caiu 1,6%, para cerca de US$ 70,92, no dia em que a venda apareceu nos registros 1. É praticamente onde fica o alvo médio dos analistas, de US$ 72,06 — enquanto o Citi já elevou seu alvo para US$ 92 e a tese otimista do Morgan Stanley chega a US$ 94 14. O comprador marginal a US$ 70 está pagando pela tese otimista. O CEO embolsa abaixo do cenário-base.
A gestão abriu um buraco na própria tese otimista
A receita do terceiro trimestre fiscal somou US$ 12,21 bilhões, alta de 33,7%, com lucro por ação de US$ 1,11 ante os US$ 0,93 esperados 1. Mas a gestão orientou queda sequencial da margem operacional para o quarto trimestre, apontando como razões os preços e o peso maior de sistemas de IA de margem menor no mix 3. A margem bruta recorde de 40% recém-divulgada deve recuar 3. Os pedidos de networking crescem 3,5 vezes mais rápido que a receita de networking porque o gargalo é a oferta, não a demanda 3.
A memória reprecifica a conta de 2027 antes que a HPE consiga entregar
O que trava as entregas é a memória — e a conta deste trimestre já está fechada: a TrendForce prevê que os preços contratuais da DRAM convencional subam outros 10% a 15% no quarto trimestre 5. E o aperto vai além do período coberto pela orientação. A Micron−0.64% — Micron, down 0.64 percent today diz que o mercado de memória estará muito mais apertado em 2027 e 2028 do que em 2026, já comprometeu mais de 75% da produção de 2027 e negocia novos contratos de longo prazo a preços mais altos, com base nas condições vigentes 5. O backlog da HPE vira entrega exatamente nessa janela.
O backlog está nas mãos de quem não consegue absorver a conta
O backlog de US$ 5,9 bilhões em sistemas de IA da HPE está majoritariamente nas mãos de compradores corporativos e soberanos, e não de hiperescaladores com balanço para engolir a conta da memória — logo, uma fatia maior da reprecificação recai sobre a HPE 63. O backlog de US$ 95 bilhões da Dell enfrenta o mesmo silício, mas está nas mãos de clientes que têm como pagar a conta 3. Absorver os custos em vez de repassá-los pressiona as margens; repassá-los arrisca atrasar as entregas para clientes que podem simplesmente desistir 6.
O balanço de dezembro é o teste
O mercado registrou a venda como um alerta neutro e seguiu adiante 1. O balanço do quarto trimestre, em dezembro, é o teste: uma receita acima do teto da faixa orientada, de US$ 13,9 bilhões a US$ 14,8 bilhões, mostraria que a oferta está alcançando os pedidos, e uma margem preservada mostraria que a conta da memória não está devorando o backlog 3. Até que a margem se sustente, quem paga US$ 72 pelo papel está alugando a tese otimista — enquanto o CEO embolsa a US$ 68,31.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.