インボディ、「オゼンピック時代の体重計」を売る――どの製薬にも与しない
減量薬の使用で筋肉量の管理が欠かせなくなり、米国の肥満外来がインボディの体組成計を相次いで導入している。あるアナリストの推計では、2026年上半期の米病院向け販売は6割超増えた。創業者のチャ・ギチョル氏は特定の製薬企業との独占的な提携を断り、あらゆる診療現場の「中立な計器」であり続ける。
 Vincent Jiang · 3 min read
1台の装置、すべての製薬会社
肥満治療薬ブームは、当初の予算に組み込まれていなかったものを必要としている。脂肪と筋肉を見分ける装置だ。インボディ創業者のチャ・ギチョル氏は、こうした装置を30年にわたり売り続けてきた1。1996年には、原州(ウォンジュ)の医院1軒との契約1件のために約20回通った1こともある。今は製薬会社の側から協業を持ちかけられるが、応じないでいる。1社と手を組めば、他社との関係が傷つくためだ1。
薬が燃やす筋肉
セマグルチドは平均で体重の約15%、テルゼパチドは約20%を落とす。落ちる体重の一部は、筋肉などを含む除脂肪体重だ。だから臨床医は、薬と併せてたんぱく質の摂取目標やレジスタンストレーニングを組み合わせる4。家庭用の体重計では脂肪と筋肉の区別はつかない。区別できる装置にこそ、商機がある。
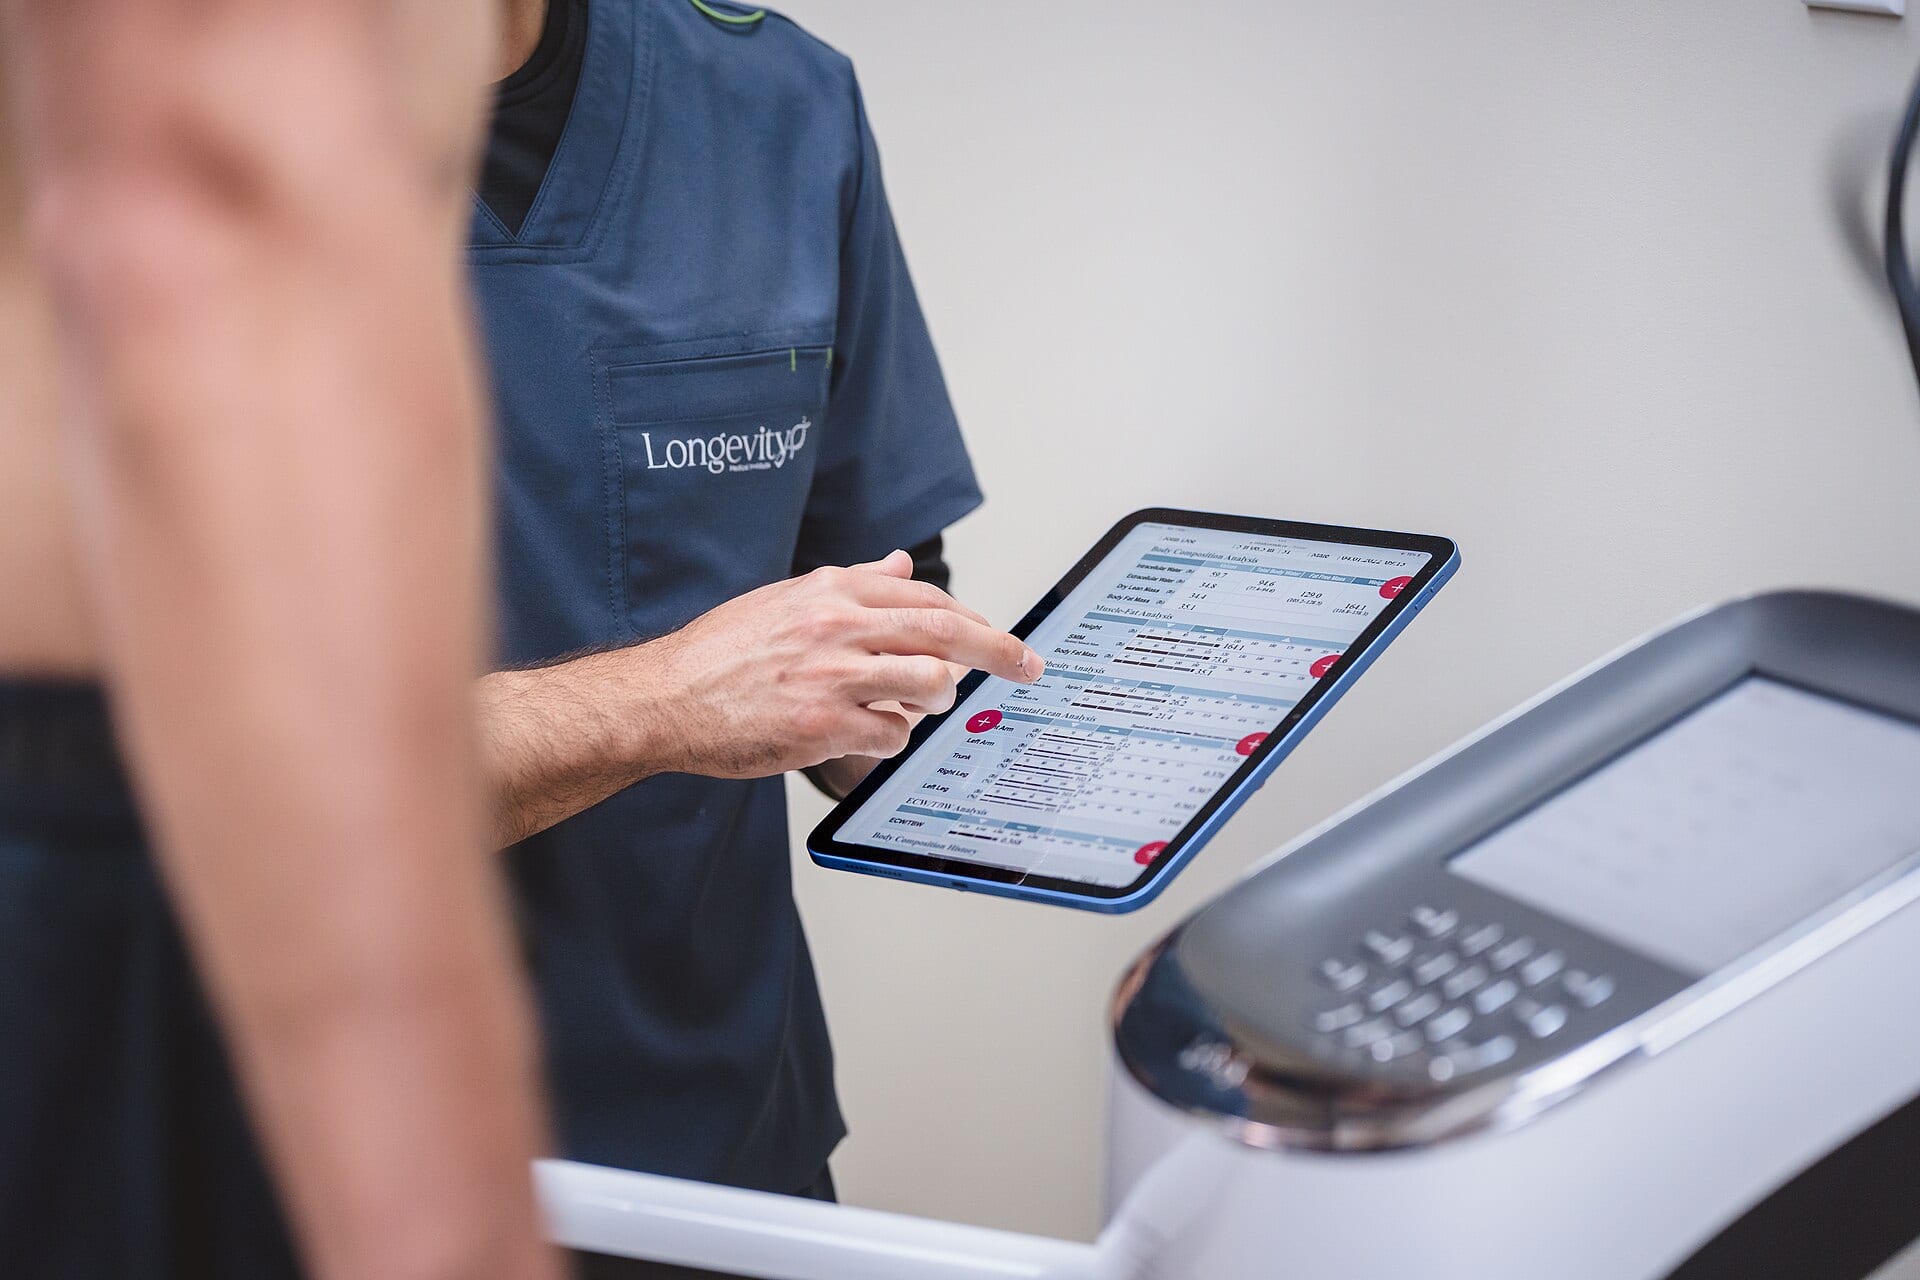
需要の裾野は広がり続ける。ギャラップの調査では、減量目的でGLP-1を使う米成人は2026年に11%、2024年は3%だった。韓国のアナリストのレポートも同じ11%とみる25。GLP-1薬全体では、昨年は米国の医薬品支出の14%を占めた5。インボディ自身の導入事例ページでは、減量専門医のアドリエンヌ・ヨーディム医師がこの装置について「大勢の顧客をまとめて管理できるようになった」と話している8。
病院が牽引役に
韓国投資証券のアナリスト、ホン・イェリム氏は、インボディの米病院向け販売が2026年上半期に6割超増えたと推計する。前年は28%増だった。病院向けの売上高構成比は37%から44%に上昇した2。米国には医療機関が約22万4000カ所あり、装置はその約2%に置かれている23。
利益率も同じ話を裏付ける。海外直販体制の構築費が営業利益率を26%から16%へ押し下げたが、2026年4〜6月期には20%に回復した。9四半期ぶりである2。同証券は、今年の売上高を2881億ウォン(23.1%増)、営業利益を586億ウォン(59.4%増)と予想する2。チャ氏は2800億〜3000億ウォンの売上高を見込み、4〜5年で5000億ウォンに達するとみている1。
ただし留意点もある。「6割超」という数字は1本のアナリストレポートにしか登場せず、インボディ自身は病院向け売上高の伸びを開示していない。
GLP-1使用率は3倍超、病院向けは米国売上高の44%、営業利益率は20%に回復
- 前
- 後
Data
| 前 | 後 | Change | |
|---|---|---|---|
| GLP-1使用率(米国成人、2024→2026年) | 3% | 11% | +266.7% |
| 米国売上高に占める病院向け構成比(2026年上半期) | 37% | 44% | +18.9% |
| インボディの営業利益率(底→2026年4〜6月期) | 16% | 20% | +25.0% |
需要側に穴が開く
測定装置に需要を注ぐブームは、保険給付の問題も抱える。米国企業の約14%がGLP-1薬の給付を2027年に打ち切ったか、打ち切る予定だ。給付対象とする企業の割合も2025年の72%から2026年に60%へ下がった6。ウェゴビの定価は月1349ドルだ6。
ただ、ここで挙げたどの資料にも示されていないのが、測定1回当たりの請求額だ。繰り返し測定の費用を保険者が払うのか患者が払うのか、頻度はどれほどなのかも開示されていない。それでもインボディは逆の方向にヘッジを打っている。7月にはフィットネスレースシリーズのHYROXの公式測定パートナーになった7。かつての主戦場である。
評価替えの鍵は「2%」と一筆
評価替えの行方は2つの数字が左右する。1つは導入台数が「2%」という普及率のラインをどこまで超えていけるかだ。もう1つは、チャ・ギチョル氏が製薬会社のいずれかと手を結ぶのかどうか。病院向けはすでに売上高の3分の1超を生み出す、最も成長が速いセグメントとなっている1。チャ氏が蓄えてきた累計2億4千万件の測定データは、あらゆる当事者がまだ彼を必要としている間こそ価値が最大になる1。チャ氏は「インボディはまだピークには達していない」とみている1。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.