InBody把体重秤卖进“司美格鲁肽时代”,却拒绝独宠任何一家药企
据一位分析师估计,2026年上半年,美国医院采购InBody人体成分分析仪的金额增长超过60%;减重门诊正纷纷加装肌肉监测,以配合这类减肥药的使用。创始人车基哲拒绝与药企签订独家协议,为的是让InBody继续做每家诊所里那台中立的仪器。
 Vincent Jiang · 3 min read
一台扫描仪,服务各家药企
减肥药热潮催生了一项从未计入预算的需求:能分清脂肪和肌肉的机器。InBody创始人车基哲卖这类机器已有30年1。1996年,他为谈成一笔生意,曾约20次登门拜访原州的一家诊所1;如今换作各大药企主动上门谈合作,他却按兵不动——因为与其中一家联手,就会损害同其他各家的关系1。
被药物“烧掉”的肌肉
司美格鲁肽平均可使体重下降约15%,替尔泊肽约20%,减掉的体重中有一部分是瘦体重,因此临床医生会把用药与蛋白质摄入目标、抗阻训练搭配起来4。家用体重秤分不清脂肪和肌肉;能分清的那台机器,就是商机。
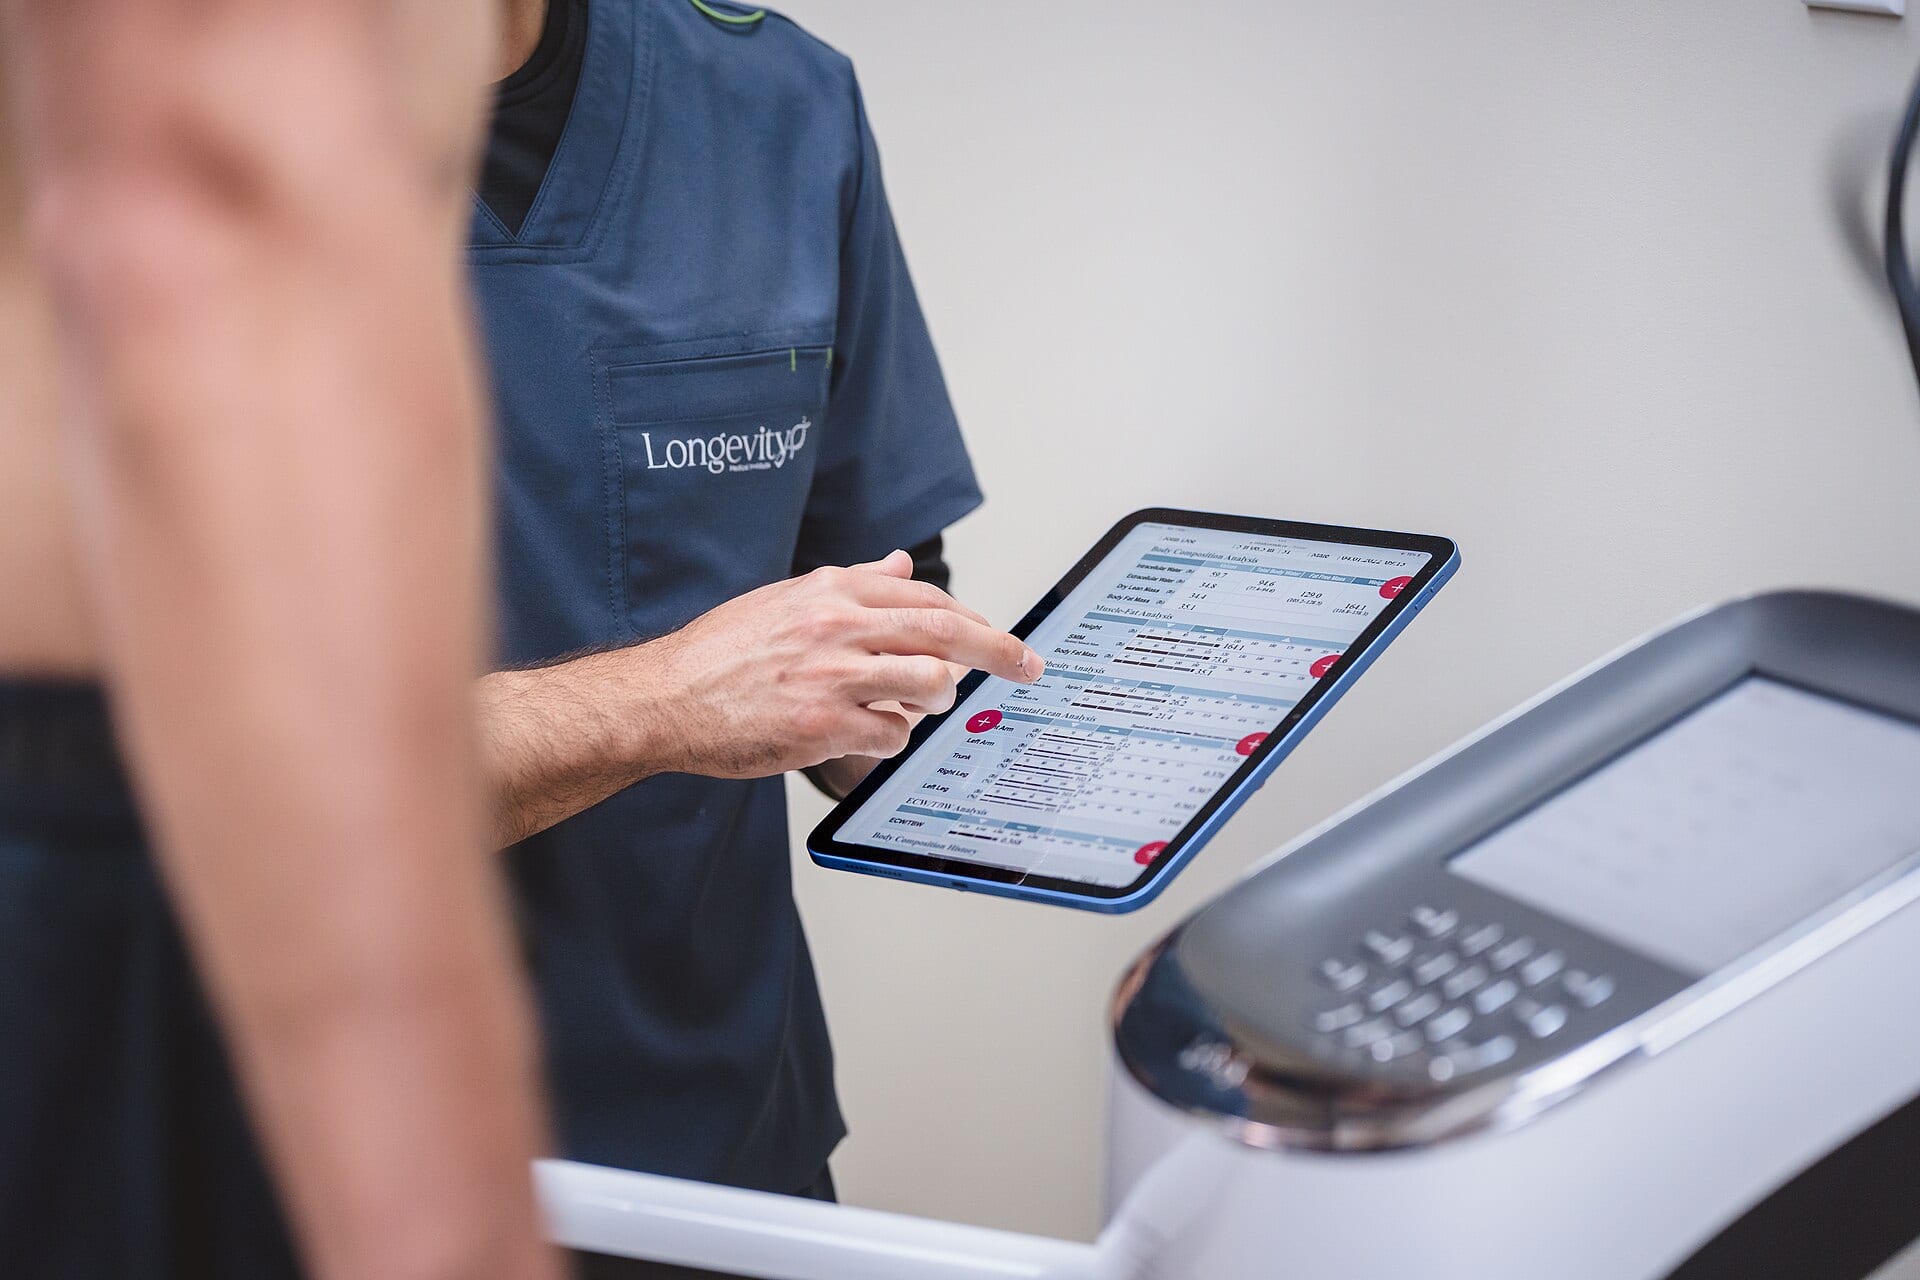
需求的基本盘还在扩大。盖洛普调查显示,2026年有11%的美国成年人使用GLP-1药物减肥,2024年这一比例为3%,韩国券商研报得出的也是同样的11%25;去年,这类药物占到美国药品支出的14%5。在InBody官网的用户见证页上,减重专科医生阿德里安娜·尤迪姆(Adrienne Youdim)表示,这台扫描仪“让我得以规模化地管理我的客户”8。
医院如今成了增长引擎
韩国投资证券分析师洪艺琳(Hong Ye-rim)估计,2026年上半年,InBody在美国医院市场的销售额增长超过60%,去年增速为28%,医院业务占美国营收的比重也从37%升至44%2。美国医疗机构约有22.4万家,装有InBody设备的约占2%23。
利润率同样印证了这一趋势:自建海外直销体系的成本曾把营业利润率从26%压到16%,2026年第二季度回升至20%,为九个季度以来首次2。该券商预测,InBody今年营收将达2881亿韩元,同比增长23.1%,营业利润为586亿韩元,同比增长59.4%2;车基哲则预计销售额为2800亿至3000亿韩元,并在四五年内达到5000亿韩元1。
但有一点需要说明:60%这一数字仅出自一份分析师报告,InBody本身并未披露医院业务的销售增速。
GLP-1使用率增长逾两倍,医院业务占美国营收44%,营业利润率回升至20%
- 变化前
- 变化后
Data
| 变化前 | 变化后 | Change | |
|---|---|---|---|
| 美国成年人GLP-1使用率,2024年至2026年 | 3% | 11% | +266.7% |
| 医院业务占InBody美国营收比重,2026年上半年 | 37% | 44% | +18.9% |
| InBody营业利润率,低点至2026年第二季度 | 16% | 20% | +25.0% |
需求端正在“漏水”
支撑扫描仪需求的热潮,本身正面临报销问题。约14%的美国雇主已经取消或计划在2027年取消GLP-1药物报销,为员工提供该类药物报销的雇主比例也从2025年的72%降至2026年的60%6。诺和盈(Wegovy)每月定价1349美元6。
单次检测的账单,所有信源都没有给出:重复检测由保险公司还是患者付费、频次如何,均未披露。不过,InBody无论如何都留了后手:今年7月,它成为健身赛事HYROX的官方测量合作伙伴,而健身圈正是它起家的老本行7。
估值重估系于2%渗透率与一个签名
估值重估取决于两点:装机台数能否突破2%这条渗透率线,以及车基哲究竟会不会与某家药企签约。医院渠道目前贡献的销售额已超过三分之一,也是增长最快的板块1。只有在各方都还离不开他的时候,他积累的2.4亿次检测数据才最值钱1。“我不认为InBody已经到达顶峰”1。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.