KeyBanc asegura que Apple ha recortado arranques de oblea equivalentes a un máximo de 20 millones de iPhone antes de los resultados de Cirrus Logic del 4 de noviembre
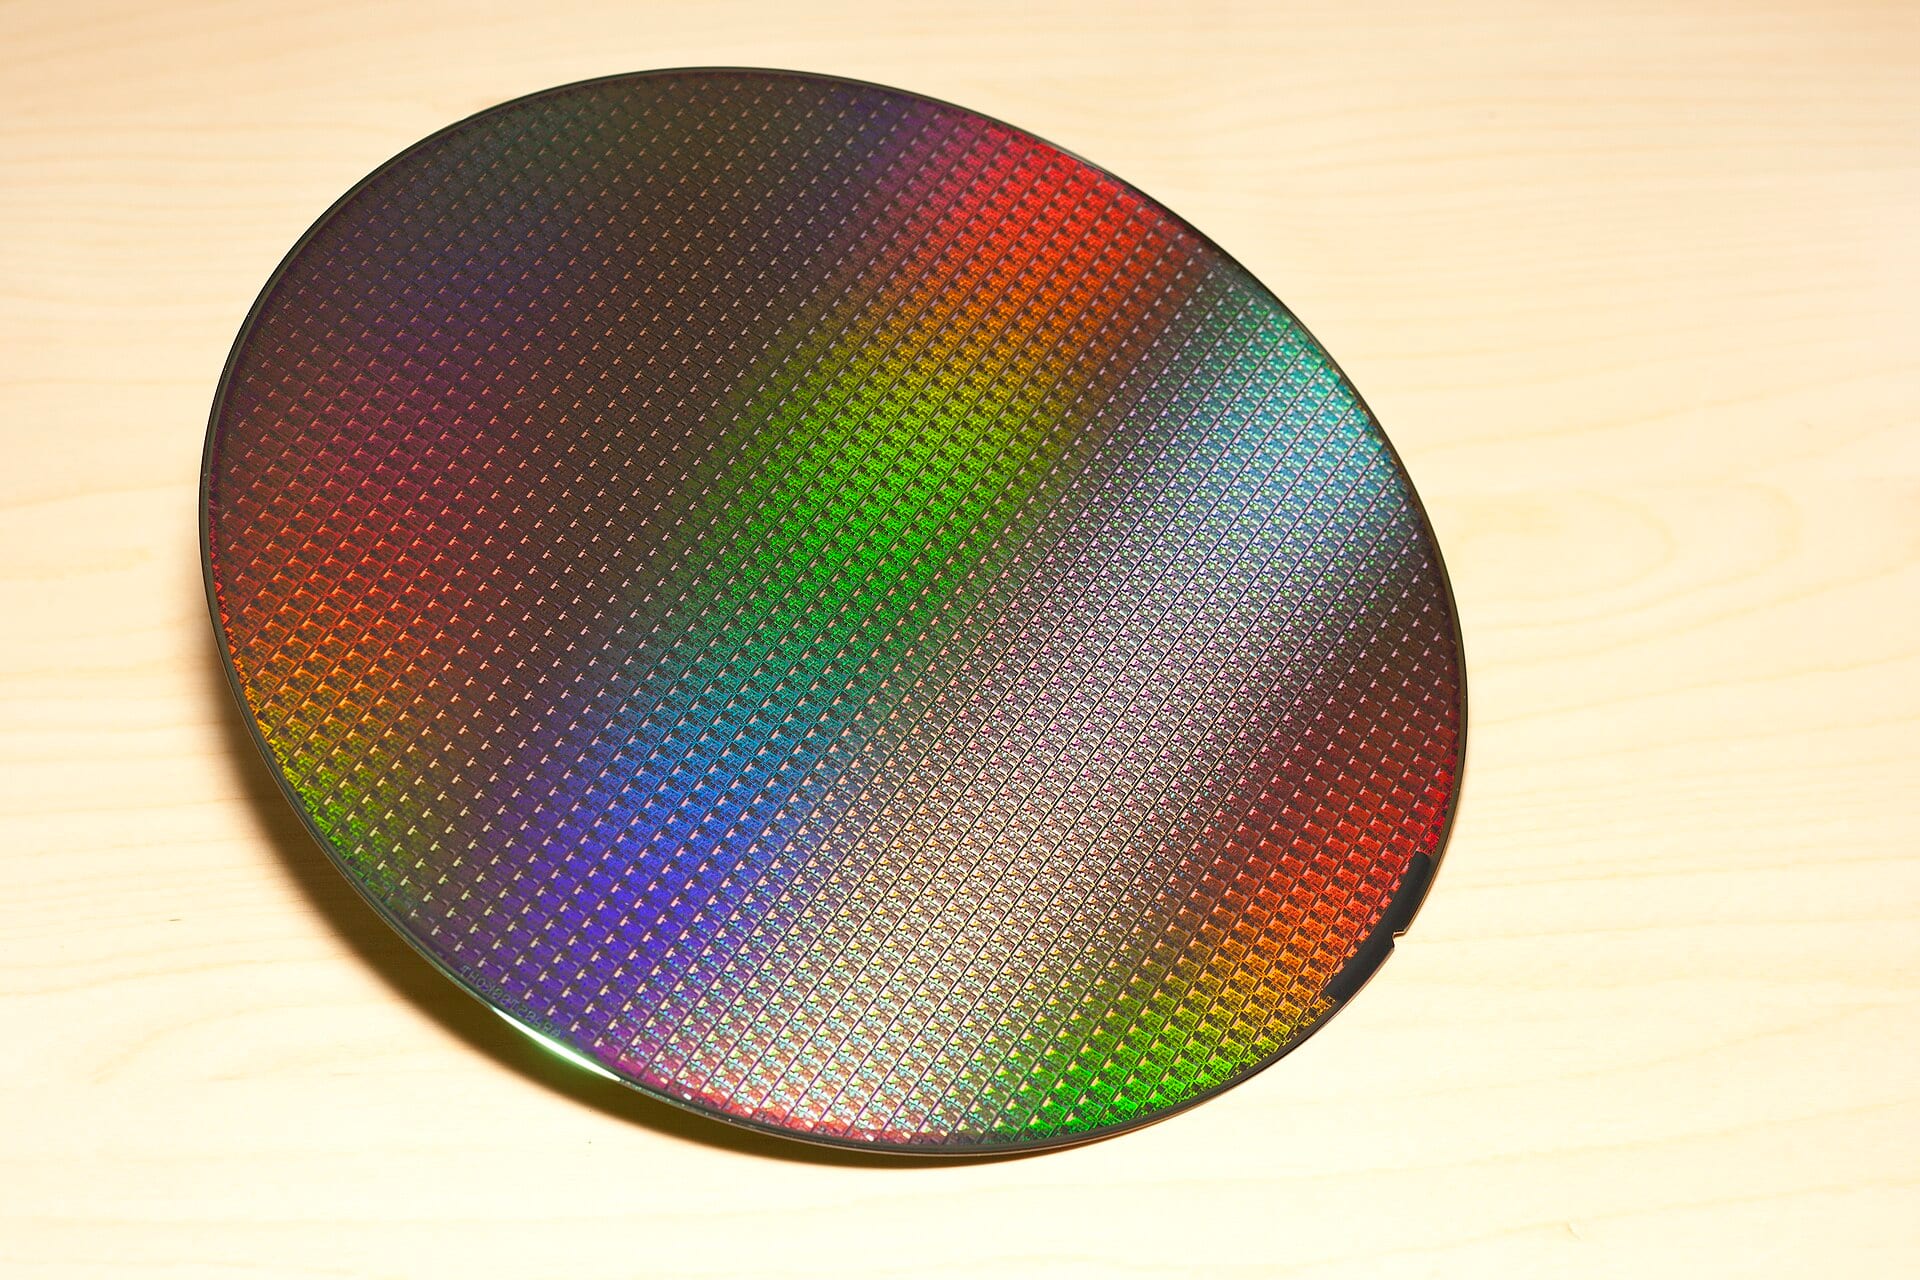
El viaje de KeyBanc por Asia reveló que Apple ha recortado los arranques de oblea (wafer starts) en un equivalente de entre 15 y 20 millones de iPhone, y que la solución de capacidad de Cirrus Logic no llega hasta 2029. La acción cotiza cerca de su mínimo de 52 semanas, a 13,2 veces el beneficio, frente a un objetivo de consenso de 150,71 dólares de nueve analistas; el informe del 4 de noviembre será el primer recuento.
 Vincent Jiang · 3 min read
La pista llegó en un comunicado ajeno
GlobalFoundries+3.99% — GlobalFoundries, up 3.99 percent today, una fundición que fabrica los chips que diseñan otras compañías, anunció el 14 de octubre de 2026 que operará dos nuevas plantas de fabricación de chips en Malta (Nueva York), en el marco de una iniciativa entre EE. UU. y Japón valorada en hasta 21.000 millones de dólares. 1 Su nota de prensa citaba a John Forsyth, consejero delegado de Cirrus Logic+1.71% — Cirrus Logic, up 1.71 percent today, un fabricante de chips de audio y de señal mixta con sede en Austin (Texas), según el cual esa capacidad da a Cirrus «acceso a una importante capacidad de fabricación nacional para productos de señal mixta de nueva generación»; la primera planta está previsto que entre en servicio en 2029. 15
A la mañana siguiente, el analista de KeyBanc John Vinh rebajó Cirrus a peso sectorial (Sector Weight) —más o menos un mantener— desde Overweight, su recomendación de compra, al escribir que alrededor del 80% de la facturación depende de Apple−0.67% — Apple, down 0.67 percent today. 2
Apple, escribió, ha recortado en TSMC+1.63% — TSMC, up 1.63 percent today, la fundición taiwanesa que fabrica sus procesadores, los arranques de oblea en un volumen equivalente a entre 15 y 20 millones de iPhone, de modo que «las perspectivas de crecimiento de CRUS parecen limitadas en los próximos 6-12 meses». 2 El salto a los chips para PC probablemente se ha aplazado por los elevados precios de la memoria; el mismo viaje le llevó a subir sus estimaciones sobre Micron+1.31% — Micron, up 1.31 percent today, Texas Instruments+2.20% — Texas Instruments, up 2.20 percent today y Analog Devices+1.93% — Analog Devices, up 1.93 percent today. 2
La fuerza que encontró está en la memoria y en los chips analógicos; el aprieto, en los smartphones. 2
Renuncia a la escala, compra de capacidad
El 1 de octubre, el fabricante de chips onsemi+3.95% — onsemi, up 3.95 percent today reescribió su compra de Synaptics+0.60% — Synaptics, up 0.60 percent today, un diseñador de chips para la computación en el borde (edge computing), y la dejó en 123 dólares por acción en efectivo, unos 5.700 millones, después de que una oferta rival no solicitada forzara unos términos nuevos. 3 Un 8-K, el informe que las empresas presentan a la SEC para comunicar hechos relevantes confirmó que Cirrus era ese oferente, la «Parte A», y que «no persigue actualmente una transacción». 4
El 6 de octubre, Cirrus compró INVENTVM, un diseñador de chips de señal mixta para audio y gestión de energía con sede en Pavía (Italia) y fundado en 2021, por un precio no revelado. 56 Cirrus afirma que la operación no tendrá un impacto material en los ingresos; lo que aporta es profundidad de ingeniería en audio para dispositivos vestibles (wearables) y altavoces MEMS. 5
La defensa: existencias agotadas
Al otro bando le basta el lanzamiento de Apple. El iPhone Duo, el primer plegable de la compañía, agotó en minutos las reservas el 16 de octubre con un precio de partida de 1.999 dólares; las entregas se retrasaron hasta el 25 de enero de 2027 o fechas posteriores, las reventas en eBay+0.56% — eBay, up 0.56 percent today llegaron a rozar los 5.000 dólares y Cirrus subió junto a otros proveedores de Apple. 78 Ha batido 38 de sus últimas 42 estimaciones de resultados y opera con un margen neto del 21%. 910
El objetivo y el modelo apuntan en direcciones distintas
Nueve analistas mantienen un objetivo de consenso de 150,71 dólares, en torno a un 40% por encima de una acción que ronda su mínimo de 105,10 dólares y cotiza a 13,2 veces los beneficios. 1011 KeyCorp+3.29% — KeyCorp, up 3.29 percent today, la matriz de KeyBanc, publica el modelo que respalda la recomendación: su J. Vinh, el mismo analista, prevé un beneficio de 6,47 dólares por acción en el ejercicio fiscal de 2028, por debajo de los 7,09 de 2027, y calcula 2,11 dólares para el trimestre que se presentará el 4 de noviembre, frente a los 2,47 del consenso del mercado. 109
El objetivo del consenso, en torno a un 40% por encima de una acción en mínimos
Data
| Value | |
|---|---|
| Mínimo de 52 semanas | $105.1 |
| Cierre, 16 oct | $107.87 |
| Objetivo de consenso | $150.71 |
| Máximo de 52 semanas | $180.42 |
Las primas de reventa cercanas a los 5.000 dólares reflejan tanto la escasez de la oferta inicial como la demanda por el primer plegable de Apple. 7 El objetivo exige una revalorización que las estimaciones que hay debajo no respaldan.
El 4 de noviembre se cuentan las obleas
Los resultados del 4 de noviembre llegan con un consenso de ingresos de 558,37 millones de dólares, apenas por debajo de los 560,96 millones de un año antes. 912 Si los recortes de arranques de oblea son reales, los ingresos se estancan en esa línea; si el impulso del iPhone Duo se impone, la superan.
El consenso del 4 de noviembre queda apenas por debajo del trimestre de septiembre del año pasado
- Ingresos
- Estimate
Data
| Ingresos | |
|---|---|
| Sep '24 | $541.86M |
| Dic '24 | $555.74M |
| Mar '25 | $424.46M |
| Jun '25 | $407.27M |
| Sep '25 | $560.96M |
| Dic '25 | $580.62M |
| Mar '26 | $448.52M |
| Jun '26 | $459.72M |
| Sep '26 est. (estimate) | $558.37M |
KeyBanc calcula 2,19 dólares por acción para el trimestre de diciembre. 10 El 80% de los ingresos responde a los arranques de oblea de un solo cliente, y el primer recuento llega dentro de dos semanas. 2
Deepdive
AI-generated from this story and its cited sources. Not investment advice.