イーライリリー「GLP-1価格競争はインドで既に起きた」――ムンジャロはそれでも成長
セマグルチドの後発品はインドでムンジャロの10分の1の価格で売られている。この10倍の価格差こそ、時価総額1兆ドルの製薬企業に投資する投資家がいま織り込むべき弱気シナリオだ。
 Vincent Jiang · 3 min read
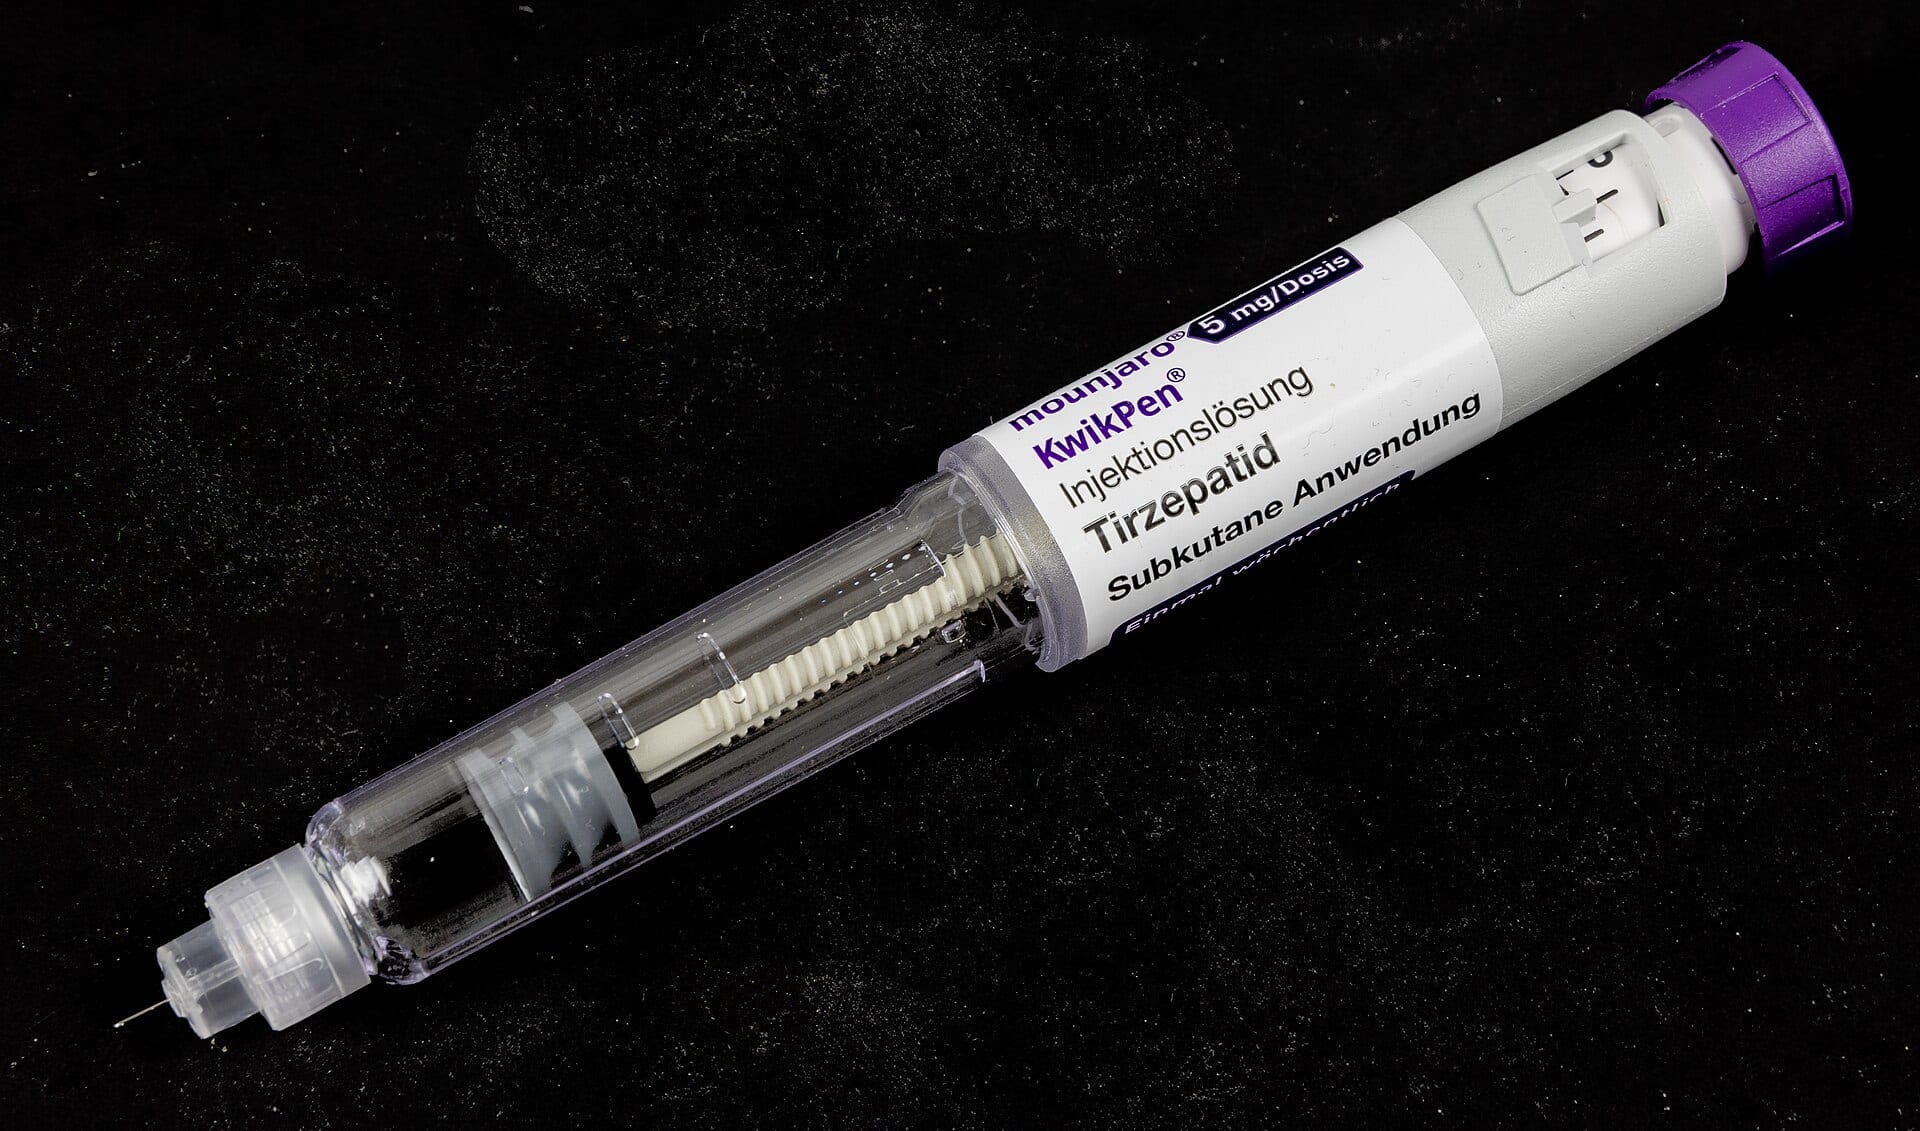
インドでムンジャロの1カ月分は1万3000〜2万5000ルピーする1。特許切れとなった競合薬セマグルチドの後発品は1500〜5500ルピーだ1。35種類近い後発ブランドがひしめき、偽ペンを売る偽造組織を規制当局がすでに摘発2。今週インドで発言したデビッド・リックス最高経営責任者(CEO)がこの実験で初めて報じられた数字を明かした。それによると、市場が爆発的に拡大する中でイーライリリーのGLP-1シェアは低下したが、ムンジャロは数量・金額とも月を追うごとに伸び続けた13。
インドではセマグルチド後発品の月額はムンジャロのわずか数分の1
- 下限
- 上限
Data
| 下限 | 上限 | Change | |
|---|---|---|---|
| ムンジャロ | ₹13,000 | ₹25,000 | +92.3% |
| セマグルチドのブランド後発品 | ₹1,500 | ₹5,500 | +266.7% |
高価格帯に1兆ドルが懸かる
時価総額1兆ドルを超える製薬企業はイーライリリーだけだ1。四半期売上高は2023年の95億ドルから、2026年4〜6月期には230億ドルへと倍以上に膨らんだ8。弱気シナリオは、数量が複利的に増える以上の速さでGLP-1の価格が下落するというものだ。イーライリリーが特許切れ後のシェアや成長の数字を公表した市場はインドのみで、リックス氏はブラジルとカナダでも同じ傾向が定性的に見られると話す13。
イーライリリーの四半期売上高は2023年から倍以上に
Data
| 売上高 | |
|---|---|
| 23年7〜9月 | $9.5B |
| 23年10〜12月 | $9.35B |
| 24年1〜3月 | $8.77B |
| 24年4〜6月 | $11.3B |
| 24年7〜9月 | $11.44B |
| 24年10〜12月 | $13.53B |
| 25年1〜3月 | $12.73B |
| 25年4〜6月 | $15.56B |
| 25年7〜9月 | $17.6B |
| 25年10〜12月 | $19.29B |
| 26年1〜3月 | $19.8B |
| 26年4〜6月 | $22.97B |
高価格帯は維持された、とイーライリリー
リックスCEOの読みはこうだ。インドでもブラジルでもカナダでも同様に、後発品はムンジャロの価格なら支払わなかった患者層を新たに呼び込み、その間も高価格帯は保たれたという13。ムンジャロは発売初年にインドで最も売れている医薬品となった。ただしこの数字は会社側の主張による1。後発品の最安価格帯には実際の供給がほとんどないことは、リックス氏自身も認めた1。
「価格が低いほど、より多くの人に届きやすくなる」3。この論理は、イーライリリーがトランプ政権と結んだ価格取り決めや、9月28日の「チェンジ・ザ・コース(Change the Course)」誓約にも通じている。同誓約は2040年までに、裕福な国と貧しい国で薬価を同等にすることを目標に掲げる。その出発点となる現状は、インクレチン使用者の5人に4人が富裕国に住み、肥満の人の7人に4人が低中所得国に住む、というものだ34。
開発パイプラインこそヘッジだ
週1回投与のトリプルアゴニスト、レタトルチドは、肥満と2型糖尿病の患者1,152人を対象にした試験で、最高用量の12ミリグラムにより80週間で平均体重を20.8%(49.6ポンド、約22.5キロ)減らした。59.5%は肥満のBMI基準値を下回った5。イーライリリーは2027年1〜3月期に米FDAへ承認申請する5。1日1回投与の経口薬ファウンデーオ(Foundayo)は4〜6月期に9800万ドルの売上高を計上し、インスリン製剤ランタスとの比較で心血管死を53%減らした34。
株価が2年で約7割下落したノボノルディスクは、9月の最終週に開発競争への復帰に資金を投じた。ライセンス契約は総額で最大39億2,000万ドル。うちナネクサの3カ月に1回投与の注射プラットフォームには前払いで6億1,500万ユーロ、恒瑞医薬の週1回経口薬には前払いで3億ドルを投じる。いずれも初期段階だ67。
機械が新薬を発見した例はまだない
AIについて、リックスCEOは率直だった。機械が新薬を発見した例はまだなく、必要な生物学のうち分かっているのは15%ほどにすぎない。イーライリリーのエヌビディア製スーパーコンピュータは、このギャップを埋めるための賭けだという1。
強気派が検証できないもの
インドの結果は、あくまでCEO自身の説明によるものだ。外部の監査はなく、独立したシェアデータも添えられていない。インドでは薬代を患者が自己負担で支払うため、10倍の価格差は米国の一部負担金(コペイ)構造には当てはまらない。しかも市場が爆発的に拡大する中では、単価が水面下で蝕まれても、数量は積み上がりうる。
焦点は2027年1〜3月期
注目すべきは、レタトルチドの承認申請5、発売までのタイムラグを4年から1年に縮めたファウンデーオの来年のインド投入1、そして後発品の供給が安定する中でムンジャロの販売数量が維持できるかどうかだ。リックスCEOの総括こそ、投資戦略そのものだ。「その時までには、高価格帯の選択肢はほかにも数多くそろっている」1
Deepdive
AI-generated from this story and its cited sources. Not investment advice.