«مايكروتشيب» تكشف عن لوحة تغذية للذكاء الاصطناعي من دون تسمية أي عميل... وسهمها يتداول عند 116 ضعف الأرباح
أعلنت «مايكروتشيب» و«نافيتاس» (Navitas) في 5 أكتوبر تصميماً مرجعياً لتغذية رفوف الخوادم يحوّل التيار المستمر من 800 فولت إلى 6 فولت، من دون تسمية أي عميل له. ويتداول السهم عند 116.6 ضعف من الأرباح التاريخية مقابل وسيط قدره 27.2 ضعف على خمس سنوات؛ وبيان النتائج المتوقع نحو 29 أكتوبر هو ما سيحدد ما إذا كانت هذه العلاوة مستحقة أم لا.
 Vincent Jiang · 3 min read
لوحة بجهد 800 فولت... ولا من تُوجَّه إليه فاتورة
أحدث منتجات «مايكروتشيب»−2.97% — «مايكروتشيب», down 2.97 percent today في الذكاء الاصطناعي عبارة عن لوحة دوائر، لكن الإعلان عنها لم يذكر اسم أي جهة ستشتريها.
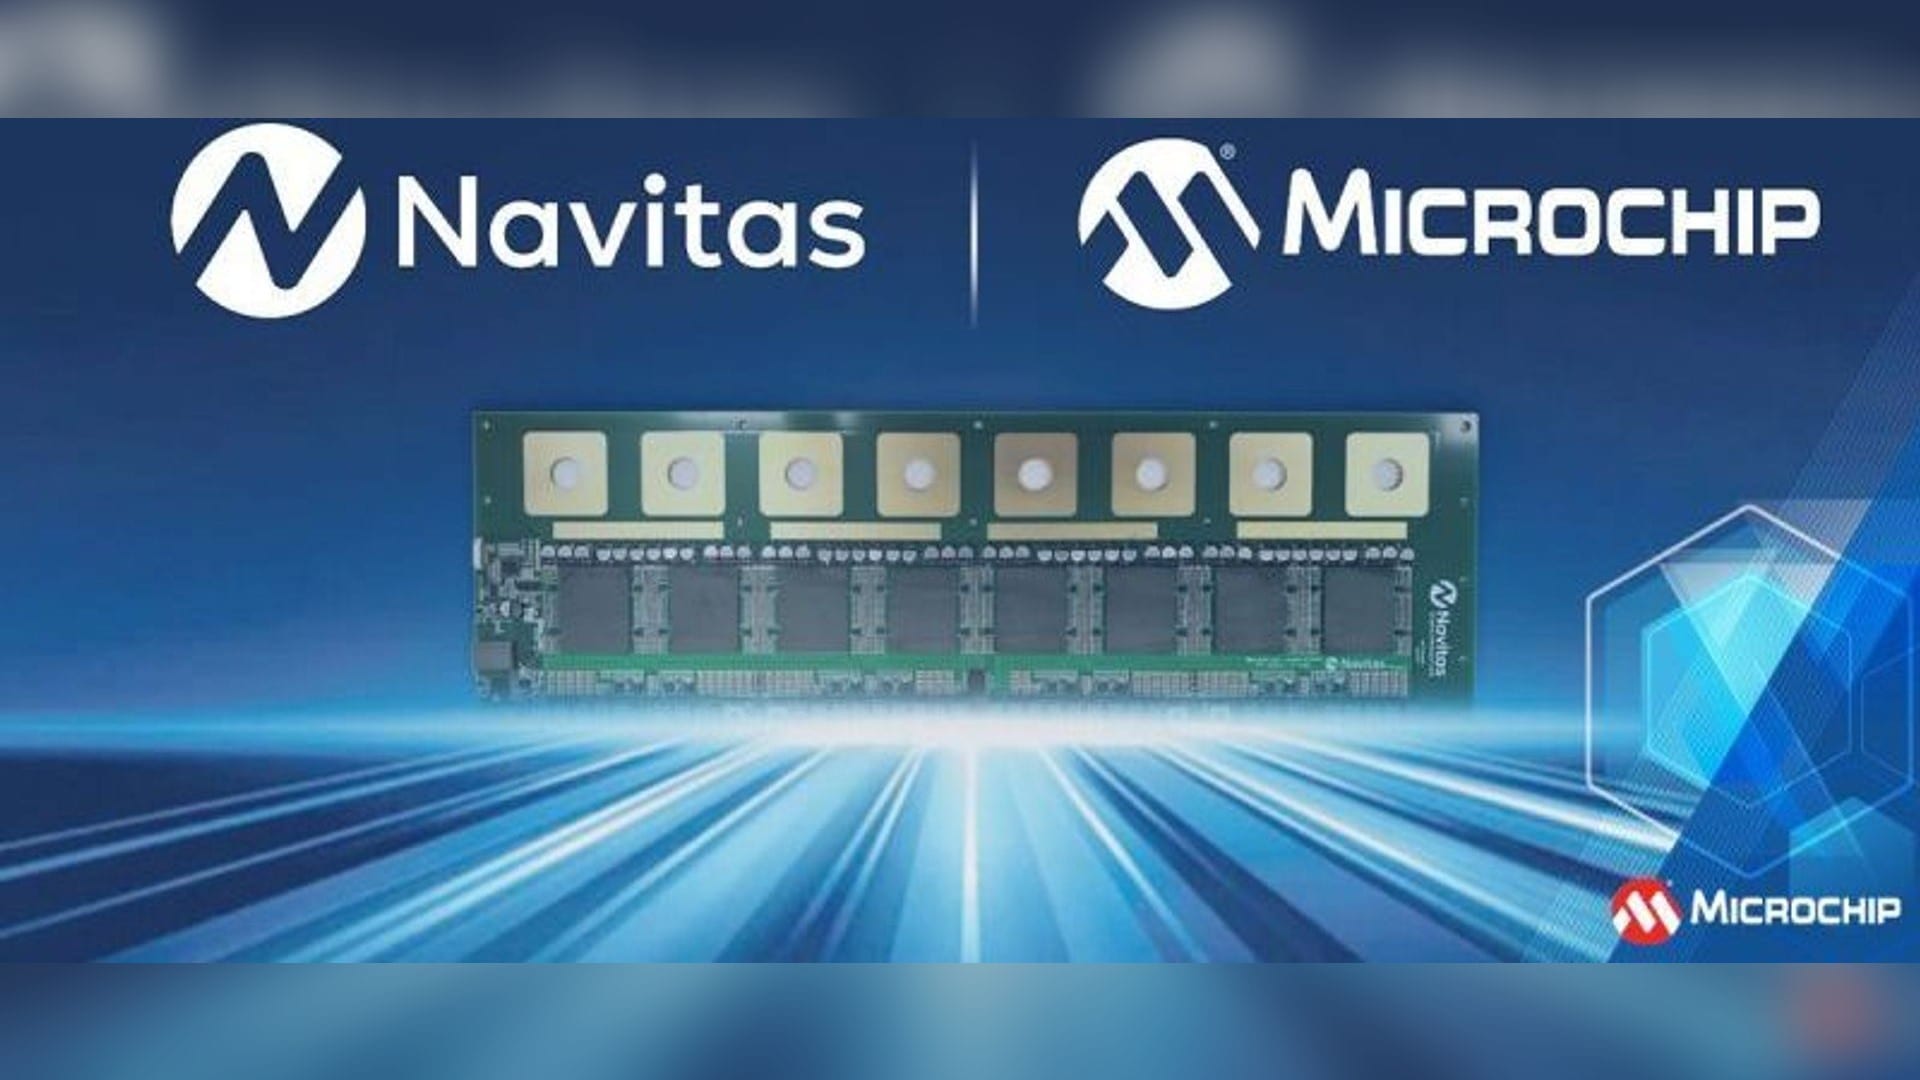
وصف بيان صدر في 5 أكتوبر بالتعاون مع «نافيتاس»−3.00% — «نافيتاس», down 3.00 percent today تصميماً مرجعياً يحوّل التيار المستمر من 800 فولت إلى 6 فولت مخصصاً لتغذية رفوف خوادم الذكاء الاصطناعي. يقوم التصميم على المتحكمات الرقمية من طراز dsPIC33AK وشريحة الأمان TA100، وكلاهما من إنتاج «مايكروتشيب»، لتشغيل 16 ترانزستور نتريد غاليوم (GaN FETs) من «نافيتاس». ويستهدف كفاءة ذروة تصل إلى 96% وكثافة قدرة تبلغ 2,100 واط لكل بوصة مكعبة، بما يتوافق مع معيار 800 فولت للتيار المستمر المعتمد لدى مشروع الحوسبة المفتوحة (Open Compute Project) 1.
تصل اللوحة التي تبلغ قدرتها 20 كيلوواط إلى أرضية معرض مشروع الحوسبة المفتوحة في سان خوسيه بين 12 و15 أكتوبر 12. وما سيُشحن هو لوحة مرجعية وبرمجيات ووثائق فحسب: لا عميل، ولا منفذ تشغيل، ولا رقم إيرادات 1.
أعمال الذكاء الاصطناعي تمثل سُدس الشركة
شكّلت أعمال مراكز البيانات 17.1% من مبيعات الربع المنتهي في يونيو، أي ما يعادل نحو مليار دولار على أساس سنوي في 2026 بحسب ما تقوله الشركة نفسها، ضمن إيرادات بلغت 1.485 مليار دولار بنمو 38% على أساس سنوي 3. أما ساعة الرئيس التنفيذي ستيف سانغي فتدق في وقت لاحق؛ إذ ستجلب صفقات تصميم PCIe Gen6 «نمواً كبيراً من مراكز البيانات في 2027 وما بعده» 3.
نسبة الـ38% تمثل أيضاً صعوداً من قاع عميق؛ إذ ما تزال الإيرادات أدنى بنحو الثلث من ذروتها في 2023 4.
خمسة أرباع من التعافي... والإيرادات ما تزال أدنى بثلث من ذروة 2023
Data
| الإيرادات الفصلية | |
|---|---|
| الربع الثالث 2023 | $2.25B |
| الربع الرابع 2023 | $1.77B |
| الربع الأول 2024 | $1.33B |
| الربع الثاني 2024 | $1.24B |
| الربع الثالث 2024 | $1.16B |
| الربع الرابع 2024 | $1.03B |
| الربع الأول 2025 | $0.97B |
| الربع الثاني 2025 | $1.08B |
| الربع الثالث 2025 | $1.14B |
| الربع الرابع 2025 | $1.19B |
| الربع الأول 2026 | $1.31B |
| الربع الثاني 2026 | $1.49B |
سقالات مؤقتة تدعم توجيهات هامش الربح
ترتكز توجيهات هامش الربح الإجمالي للربع المنتهي في سبتمبر، بين 66% و67% على أساس غير متوافق مع المعايير المحاسبية المقبولة عموماً (non-GAAP)، بحسب ما يرويه المعسكر المتشائم الذي نقل عنه موقع «سيمبلي وول ستريت» (Simply Wall St)، على ربعٍ سجّل إيرادات تراخيص قوية على نحو استثنائي بهامش 100%، وعلى عنصر لمرة واحدة هو رفع القيمة الدفترية لمخزون الموزعين، في وقت ترتفع فيه تكاليف التصنيع لدى الغير (foundry) والتجميع 5. وما تفصح عنه الشركة نفسها يغطي جزءاً من هذه الرواية: فهامش الربح الإجمالي غير المتوافق مع المعايير بلغ 63.8% في الربع المنتهي في يونيو بدعم من ربع قوي لإيرادات التراخيص، ووصف المدير المالي إريك بيورنهولت جانباً من هذا الدعم بأنه غير متكرر 3.
رصدت «غوروفوكس» (GuruFocus) مبيعات للمطلعين بقيمة 71.1 مليون دولار خلال 12 شهراً من دون أي عملية شراء واحدة، فيما يقع خط القيمة لديها عند 67.29 دولاراً مقابل سعر للسهم يبلغ 78.02 دولاراً 6. ويرتكز نموذج التدفقات النقدية المخصومة لدى «سيمبلي وول ستريت» على تدفق نقدي حر يقارب 1.07 مليار دولار خلال 12 شهراً، وتأتي قيمته أدنى بقليل من سعر 81.26 دولاراً الذي اعتمده النموذج 5.
ما الذي يدفع المشترون مقابله؟
التعافي نفسه حقيقي. فربح السهم المعدّل قفز إلى ما يقارب ثلاثة أمثاله، من 0.27 دولار قبل عام إلى 0.76 دولار 7، وتفوقت توجيهات الإيرادات للربع المنتهي في سبتمبر، البالغة 1.60 مليار دولار عند منتصف النطاق، على إجماع المحللين البالغ 1.55 مليار دولار 3. ومكرر الأرباح المتوقع يبلغ 21.5 مرة، لا قراءة المكرر التاريخي البالغة 116.6 مرة، مقابل وسيط 27.2 مرة على خمس سنوات 6.
المكرر التاريخي يتجاوز أربعة أمثال الوسيط على خمس سنوات
Data
| Value | |
|---|---|
| مكرر الأرباح التاريخي | 116.6 |
| الوسيط على خمس سنوات | 27.2 |
| مكرر الأرباح المتوقع | 21.5 |
تقرأ وكالة «فايس ريتينغز» (Weiss Ratings) هبوط السهم في 7 أكتوبر بنسبة 4.68% إلى 77.46 دولاراً، أي نحو ضعف تراجع مؤشر أشباه الموصلات وسط عائد لسندات الخزانة الأمريكية لأجل 10 سنوات بلغ 5.35%، بوصفه نفوراً من المخاطر (risk-off) بدوافع الاقتصاد الكلي لا حدثاً خاصاً بـ«مايكروتشيب» 7. أما «نافيتاس» فتشتري سلسلة التغذية بالطاقة بأكملها: يُتوقع أن يضاعف إغلاق صفقة «كلاروس» (Claros) في 6 أكتوبر بقيمة 232.8 مليون دولار سوق الشركة في 2030 بأكثر من الضعف لتفوق 8 مليارات دولار 8.
الحكم يفصل في 29 أكتوبر
يتوقع إجماع المحللين ربح سهم معدل قريباً من 0.93 دولار على إيرادات قدرها 1.61 مليار دولار في بيان النتائج المتوقع نحو 29 أكتوبر، وذلك داخل نطاق توجيهات الشركة البالغ بين 0.91 و0.95 دولار 7. والرقم الذي ينبغي قراءته هو هامش الربح الإجمالي بعد استبعاد ربع التراخيص، فيما تمثل حصة مراكز البيانات من المبيعات القرينة الثانية.
وحتى صدور ذلك البيان، يظل من يشتري علاوة الذكاء الاصطناعي قبل وجود بند إيرادات ضخم من مراكز البيانات هو من يدفع ثمنها؛ ولا يستفيد المساهمون إلا إذا أظهر 29 أكتوبر أن توجيهات الهامش البالغة بين 66% و67% عضوية. تحتضن سان خوسيه عرض اللوحة في 12 أكتوبر. أما رقم الهامش فيتحدث في 29 أكتوبر.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.