マイクロチップ、新AI電源基板の顧客名を公表せず――株価は利益の116倍で推移
マイクロチップ・テクノロジーとナビタス・セミコンダクターは10月5日、AIラック向け電源の「800V DC-6V」(直流800V→6V)リファレンスデザインを発表した。ただし、顧客名はどこにもない。株価は実績PER116.6倍で、過去5年の中央値27.2倍を大きく上回って推移する。このプレミアムに見合う実力があるかどうか、鍵を握るのは10月29日ごろに予定される決算だ。
 Vincent Jiang · 3 min read
請求先のいない800ボルト基板
マイクロチップ・テクノロジー−2.97% — マイクロチップ・テクノロジー, down 2.97 percent todayの最新のAI製品は、回路基板1枚だ。だが、誰がそれを買うのか――発表にはその名前がない。
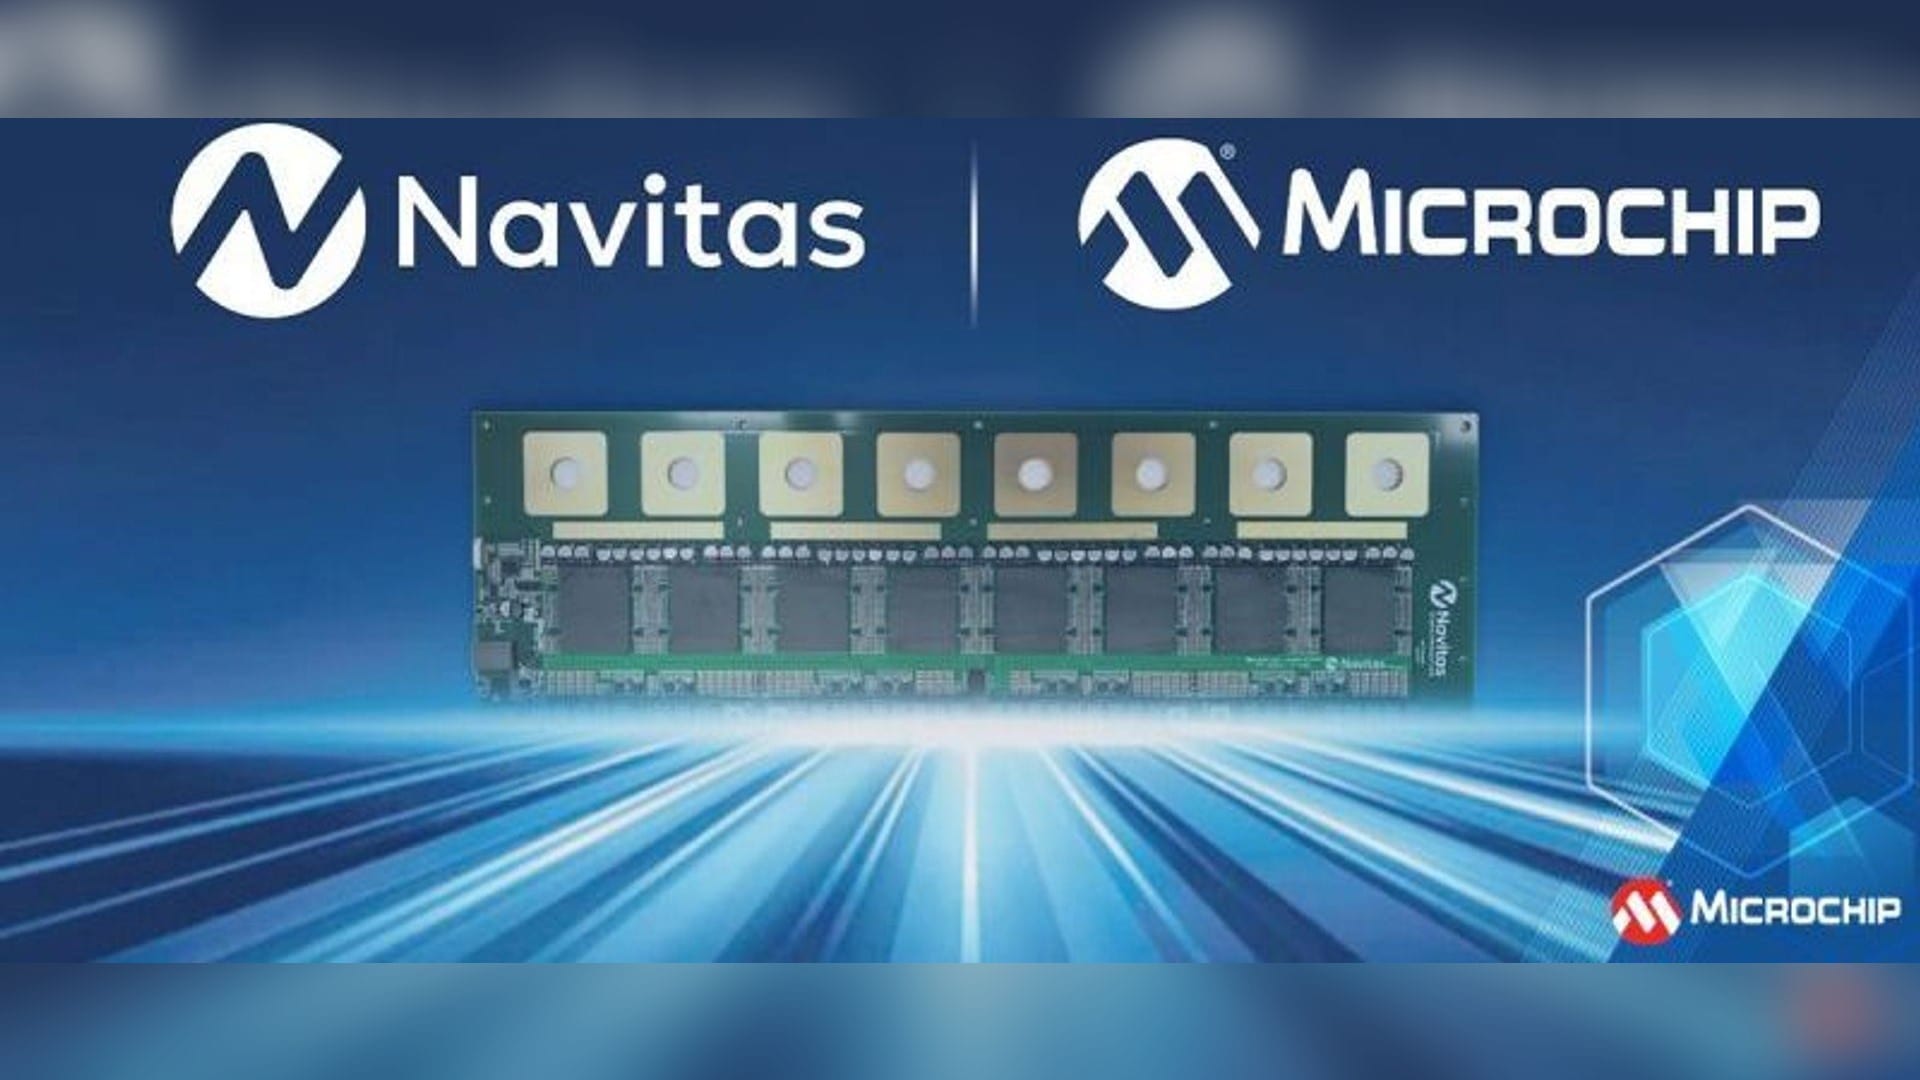
10月5日のナビタス・セミコンダクター−3.00% — ナビタス・セミコンダクター, down 3.00 percent todayとの共同リリースが説明するのは、AIラックの電源向け800V DC-6Vリファレンスデザインだ。マイクロチップのデジタルコントローラ「dsPIC33AK」とセキュリティチップ「TA100」でナビタス製GaN FET16個を駆動する構成で、ピーク効率は最大96%、電力密度は1立方インチあたり2100ワットを目指す。Open Compute Project(OCP)の800V DC標準に準拠した設計という1。
出力20キロワットのこの基板は、10月12~15日に米サンノゼで開かれるOCPの展示会場に並ぶ12。出荷されるのはリファレンス基板とソフトウエア、技術資料だけだ。顧客なし、採用先なし、売上見込みなし1。
AI向けは売上高の6分の1
データセンター向けは4~6月期の売上高の17.1%を占め、会社自身の説明では2026年の年換算で約10億ドルにあたる。売上高全体は14億8500万ドルで、前年同期比38%増だった3。ただ、スティーブ・サンゴCEOの時計の針はもう少し先を指す。「PCIe Gen6」での採用獲得(デザインウィン)が「2027年以降、データセンターからの大幅な成長」をもたらすという3。
ただ、この38%増も落ち込みからの這い上がりだ。売上高は依然として2023年のピークより約3分の1低い4。
5四半期回復が続いても、売上高は2023年ピークより約3分の1低い
Data
| 四半期別売上高 | |
|---|---|
| 23年7~9月 | $2.25B |
| 23年10~12月 | $1.77B |
| 24年1~3月 | $1.33B |
| 24年4~6月 | $1.24B |
| 24年7~9月 | $1.16B |
| 24年10~12月 | $1.03B |
| 25年1~3月 | $0.97B |
| 25年4~6月 | $1.08B |
| 25年7~9月 | $1.14B |
| 25年10~12月 | $1.19B |
| 26年1~3月 | $1.31B |
| 26年4~6月 | $1.49B |
粗利率見通しには「足場」が組まれている
7~9月期の粗利率の会社見通しは非GAAPベースで66~67%。投資情報サイトSimply Wall Stが伝える弱気筋によれば、この水準は、粗利率100%のライセンス収入が例年になく厚かったことと、販売代理店(ディストリビューター)在庫の一時的な評価引き上げに支えられており、ファウンドリー(受託生産)や組立コストは上昇しているという5。会社自身の開示も、この見方の一部と重なる内容だ。4~6月期の非GAAP粗利率63.8%はライセンス収入の好調な四半期に押し上げられたもので、エリック・ビョーンホルトCFOはその押し上げ効果の一部を一時的なものだと説明した3。
投資情報サイトGuruFocusの集計では、過去12カ月の役員らによる自社株売却は7110万ドルで、買いはゼロ。同社が算定する理論株価は67.29ドルで、78.02ドルの株価を下回る6。直近12カ月のフリーキャッシュフロー(約10億7000万ドル)がSimply Wall StのDCF(割引キャッシュフロー)モデルの前提を支えており、モデルの算定価値は計算に使った株価81.26ドルをわずかに下回る5。
買い手が支払うものの正体
回復自体は本物だ。調整後EPS(1株当たり利益)は前年同期の0.27ドルから0.76ドルへとほぼ3倍になり7、7~9月期の売上高見通しも中間値の16億ドルで、コンセンサスの15億5000万ドルを上回った3。予想PERは21.5倍で、過去5年の中央値27.2倍に対して116.6倍とつく実績PERとは別の水準だ6。
実績PERは過去5年の中央値の4倍超
Data
| Value | |
|---|---|
| 実績PER | 116.6 |
| 過去5年の中央値 | 27.2 |
| 予想PER | 21.5 |
10月7日の株価下落について、ウイス・レーティングスはマイクロチップ固有の出来事ではなく、マクロ要因によるリスク回避だと分析する。この日の同社株は4.68%安の77.46ドルと、半導体株指数の下落幅のほぼ2倍の落ち込みとなり、米10年国債利回りは5.35%に達していた7。ナビタス・セミコンダクターは電力供給チェーン全体を買い進んでいる。10月6日に完了したクラロス買収(2億3280万ドル)で、同社の2030年の対象市場は2倍以上の80億ドル超に膨らむ見込みだ8。
10月29日に「審判」が下る
10月29日ごろに控えた決算に対する市場のコンセンサスは売上高16億1000万ドル、調整後EPS0.93ドル前後。会社見通しの0.91〜0.95ドルの範囲内に収まる7。読みどころは、ライセンス収入が強かった四半期の恩恵を抜いた粗利率で、売上高に占めるデータセンター向けの構成比が二つ目の指標だ。
決算が出るまでの間、データセンター向けの売上高が一定の規模に達する前にAIプレミアムを払って株を買う投資家こそ、そのカネを負担する側だ。保有者が恩恵にあずかれるのは、10月29日の決算で66〜67%という粗利率の会社見通しが一時的要因に頼らない「中身」だと裏付けられた場合だけになる。米サンノゼでは10月12日、基板が展示場に並ぶ。粗利率の数字が「物を言う」のは10月29日だ。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.