마이크로칩, 신형 AI 전원 보드 고객 명시 안 했는데…주가는 PER 116배
마이크로칩 테크놀로지와 나비타 세미컨덕터는 10월 5일 AI 랙 전원용 800V DC-6V 레퍼런스 디자인을 발표했지만 고객사를 밝히지 않았다. 주가는 최근 12개월 순이익 기준 주가수익비율(PER) 116.6배로 5년 중앙값(27.2배)을 크게 웃돈다. 이 프리미엄이 정당한지는 10월 29일쯤 나올 것으로 예상되는 실적 보고서가 판가름한다.
 Vincent Jiang · 3 min read
계산서를 보낼 고객 없는 800V 보드
마이크로칩 테크놀로지−2.97% — 마이크로칩 테크놀로지, down 2.97 percent today의 새 AI 제품은 회로기판 한 장이다. 발표문에는 이를 사 줄 회사 이름이 없다.
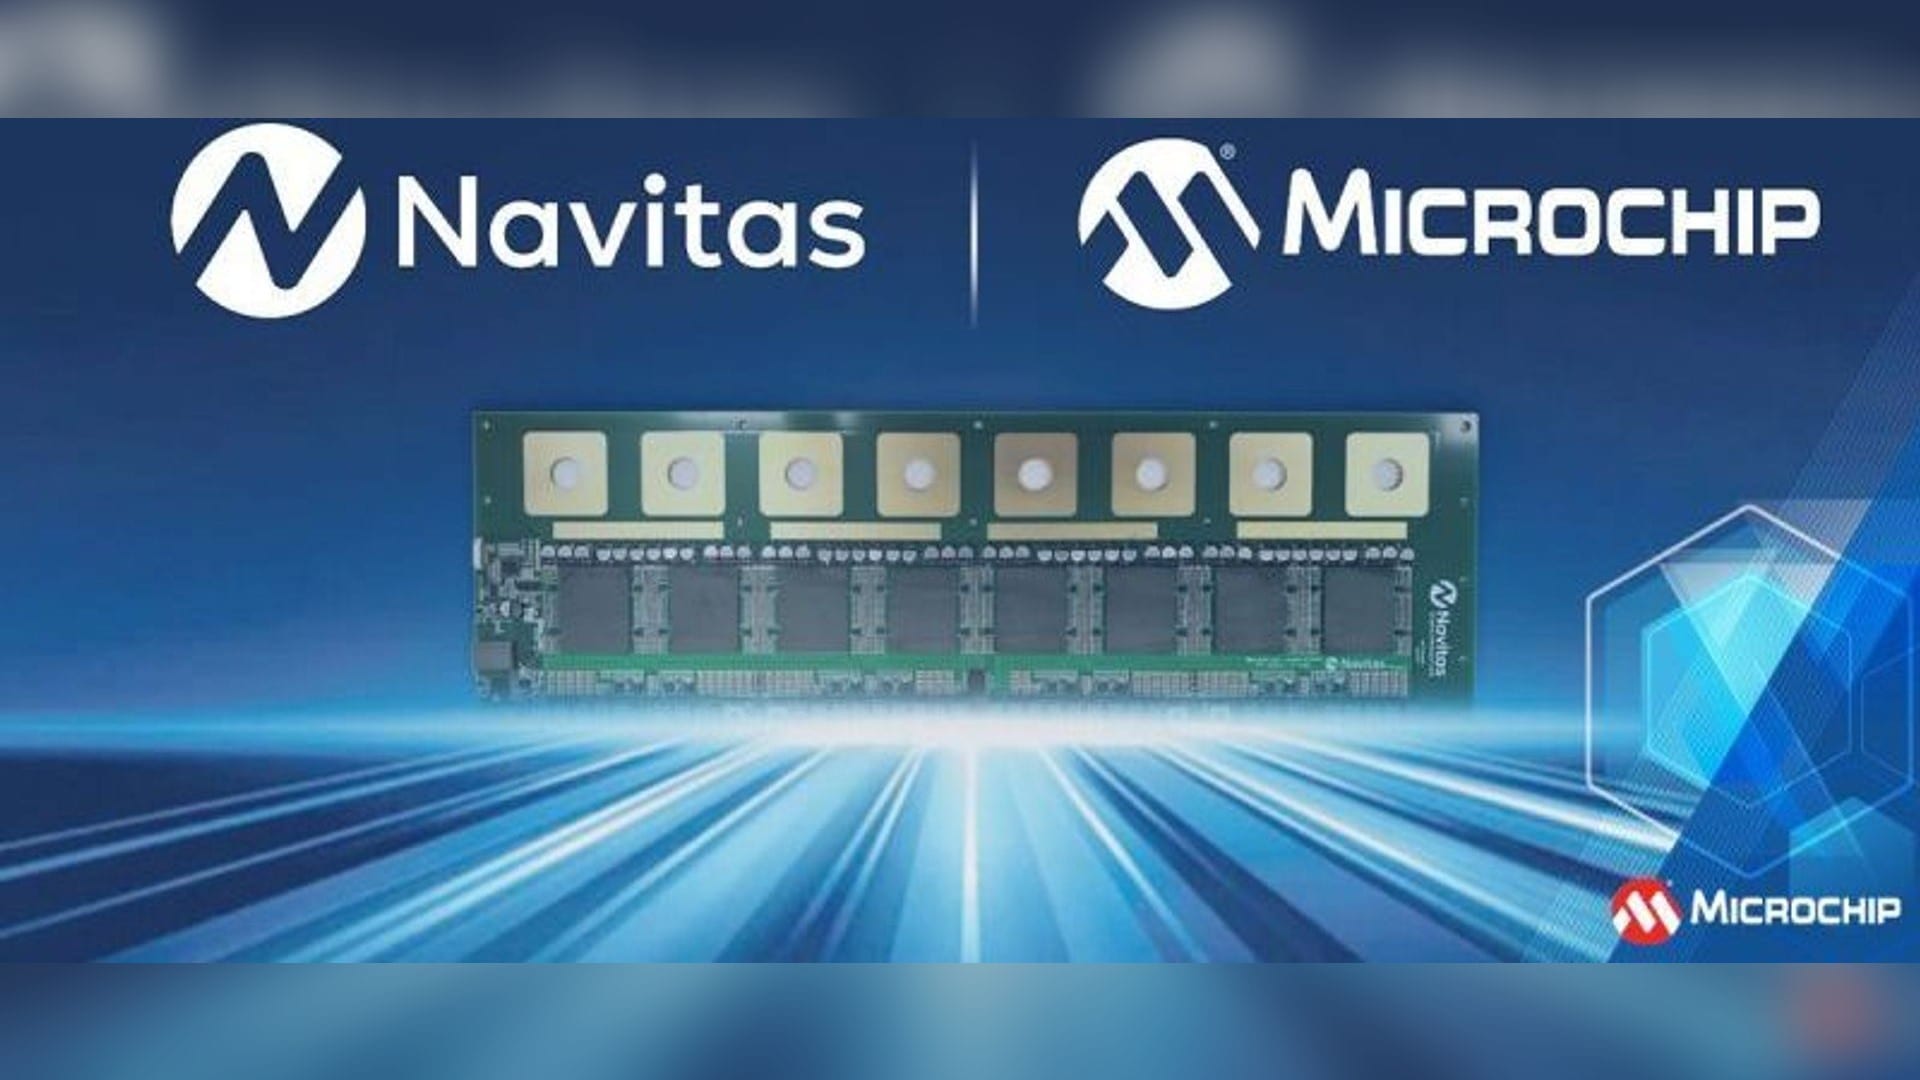
10월 5일 나비타 세미컨덕터−3.00% — 나비타 세미컨덕터, down 3.00 percent today와 공동으로 낸 보도자료는 AI 랙 전원용 800V DC-6V 레퍼런스 디자인을 소개한다. 마이크로칩의 dsPIC33AK 디지털 컨트롤러와 TA100 보안 칩이 나비타 GaN FET 16개를 구동하는 설계로, 최대 96%의 피크 효율과 입방인치당 2,100W를 겨냥한다. 오픈 컴퓨트 프로젝트(OCP)의 800V DC 표준에 맞춘 것이다 1.
출력 20kW의 이 보드는 10월 12~15일 미국 새너제이의 OCP 전시장에 등장한다 12. 실제로 나가는 것은 레퍼런스 보드와 소프트웨어, 문서가 전부다. 고객도, 소켓(칩 탑재 확정)도, 매출 규모도 없다 1.
AI 라인은 회사의 6분의 1
데이터센터 사업은 6월 분기 매출의 17.1%를 차지했다. 회사 자체 추산으로 연환산하면 2026년 기준 약 10억달러다. 이 분기 전체 매출은 14억8500만달러로 전년 동기 대비 38% 늘었다 3. 스티브 상히 최고경영자(CEO)의 시계는 더 늦게 간다. PCIe Gen6 디자인 윈(고객 제품 채택 확정)은 "2027년과 그 이후에 데이터센터에서 상당한 성장"을 가져온다는 게 그의 설명이다 3.
그러나 이 38% 증가는 깊은 구덩이에서 기어 나온 성장률이기도 하다. 매출은 여전히 2023년 정점보다 약 3분의 1 낮다 4.
5개 분기 회복세에도 매출은 2023년 정점보다 3분의 1 낮아
Data
| 분기 매출 | |
|---|---|
| 23년 3분기 | $2.25B |
| 23년 4분기 | $1.77B |
| 24년 1분기 | $1.33B |
| 24년 2분기 | $1.24B |
| 24년 3분기 | $1.16B |
| 24년 4분기 | $1.03B |
| 25년 1분기 | $0.97B |
| 25년 2분기 | $1.08B |
| 25년 3분기 | $1.14B |
| 25년 4분기 | $1.19B |
| 26년 1분기 | $1.31B |
| 26년 2분기 | $1.49B |
마진 가이던스에는 '비계'가 쳐져 있다
심플리월스트(Simply Wall St)가 인용한 약세 진영의 진단은 이렇다. 9월 분기 비GAAP 매출총이익률 66~67% 가이던스는 마진이 100%에 달하는 라이선스 매출이 유난히 강했던 한 분기와 유통업체 재고에 대한 일회성 평가액 상향을 딛고 서 있고, 파운드리·조립 비용은 이 와중에 오르고 있다는 것이다 5. 회사 공시도 이 지적을 일부 뒷받침한다. 6월 분기 비GAAP 매출총이익률 63.8%는 라이선스 호조 분기에 힘입은 바 크고, 에릭 비른홀트 최고재무책임자(CFO)는 그 도움 가운데 일부가 일회성이라고 밝혔다 3.
구루포커스(GuruFocus) 집계로는 최근 12개월 내부자 매도 규모가 7110만달러인 반면 매수는 한 건도 없었다. 구루포커스의 적정가치선은 67.29달러로, 78.02달러 주가 밑에 있다 6. 심플리월스트의 할인현금흐름(DCF) 모델은 약 10억7000만달러의 12개월 자유현금흐름을 기초로 하며, 모델이 내놓은 가치는 계산에 적용한 81.26달러 시세를 다소 밑돈다 5.
그렇다면 지금 매수자들은 무엇에 돈을 내고 있나
회복 자체는 사실이다. 조정 주당순이익(EPS)은 1년 전 0.27달러에서 0.76달러로 거의 세 배 늘었다 7. 9월 분기 매출 가이던스도 중간값 기준 16억달러로 15억5000만달러 컨센서스를 웃돌았다 3. 지금 값이 매겨지는 것은 기대 PER 21.5배다. 5년 중앙값 27.2배와 나란히 놓이는 최근 12개월 기준 PER 116.6배가 아니다 6.
최근 12개월 PER, 5년 중앙값의 4배 넘어
Data
| Value | |
|---|---|
| 최근 12개월 기준 PER | 116.6 |
| 5년 중앙값 | 27.2 |
| 기대 PER | 21.5 |
와이스(Weiss)는 10월 7일의 하락을 마이크로칩 개별 이벤트가 아니라 거시 리스크오프로 읽는다. 이날 주가는 4.68% 빠져 77.46달러를 기록했고, 미 10년물 국고채 금리가 5.35%였던 가운데 하락폭은 반도체 지수의 대략 두 배였다 7. 나비타는 전원 공급망 전체를 사들이는 중이다. 10월 6일 거래를 마친 클라로스 인수(2억3280만달러 규모)는 나비타의 2030년 시장을 두 배 이상, 80억달러를 넘는 규모로 키울 것으로 기대된다 8.
호각은 10월 29일에 울린다
10월 29일 안팎에 나올 것으로 예상되는 실적 보고서의 컨센서스는 매출 16억1000만달러에 조정 주당순이익 0.93달러 안팎이다. 0.91~0.95달러로 제시된 가이던스 범위 안의 수치다 7. 이번 발표에서 눈여겨봐야 할 첫 번째 수치는 라이선스 특수를 제외한 매출총이익률이다. 두 번째 판단 기준은 데이터센터의 매출 비중이다.
실적이 나오기 전까지는, 제대로 된 규모의 데이터센터 매출이 생기기도 전에 AI 프리미엄을 사들이는 쪽이 그 값을 치르는 셈이다. 주주들이 실익을 보려면 10월 29일 실적이 66~67% 매출총이익률 가이던스가 내실 있는 수치임을 증명해야 한다. 새너제이는 10월 12일 보드를 전시대에 올린다. 매출총이익률은 10월 29일 입을 연다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.