Microchip не назвала покупателей новой платы питания для ИИ — акции торгуются по 116 годовым прибылям
5 октября Microchip и Navitas представили референс-дизайн питания серверных стоек с 800 В постоянного тока до 6 В, но заказчика для него не назвали. Акции торгуются с мультипликатором 116,6 к прибыли за последние 12 месяцев против 27,2 у медианы за пять лет; отчетность, ожидаемая около 29 октября, покажет, заработана ли эта премия.
 Vincent Jiang · 3 min read
Плата на 800 вольт, но выставить счет некому
Новейший ИИ-продукт Microchip−2.97% — Microchip, down 2.97 percent today — печатная плата, и в анонсе не назван ни один ее покупатель.
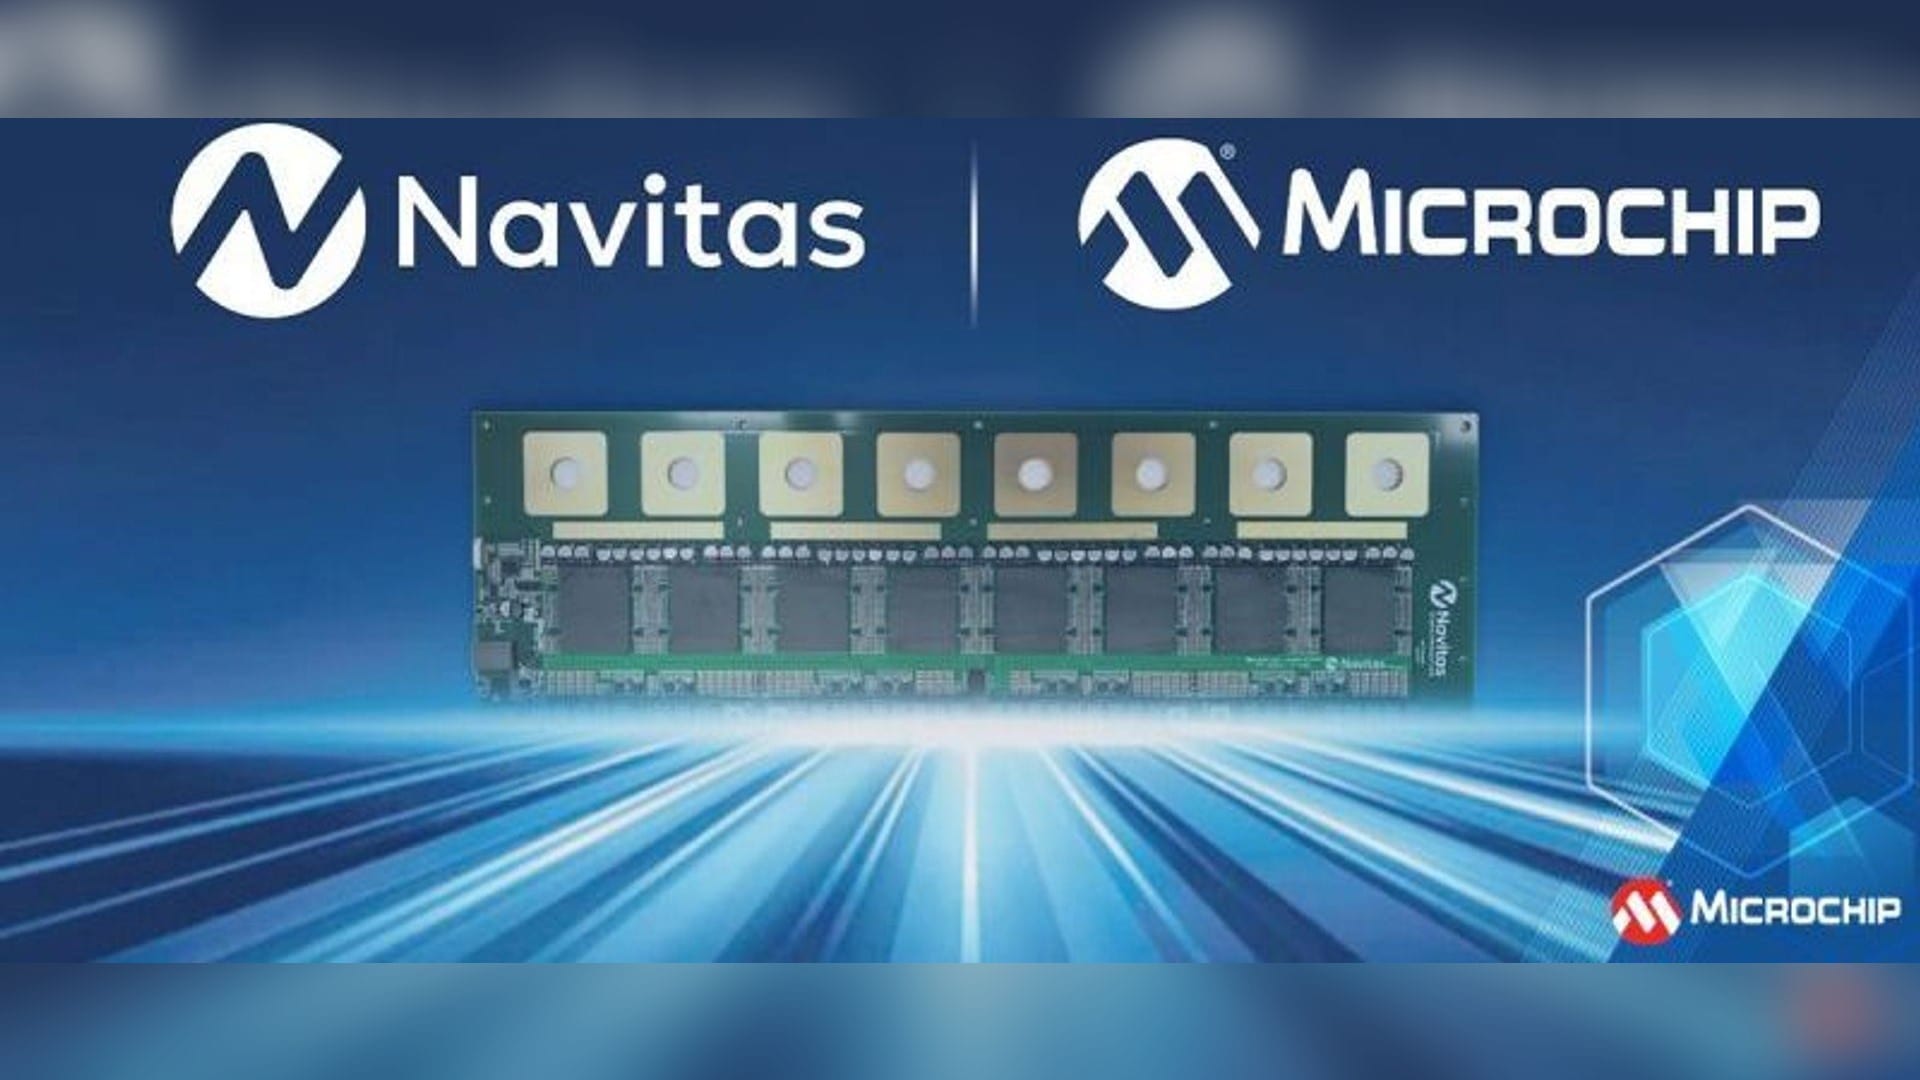
В совместном с Navitas−3.00% — Navitas, down 3.00 percent today релизе от 5 октября описан референс-дизайн 800 В DC / 6 В для питания серверных стоек ИИ-дата-центров. Цифровые контроллеры dsPIC33AK и чип безопасности TA100 от Microchip управляют 16 транзисторами на нитриде галлия (GaN) производства Navitas; целевые параметры — КПД до 96% в пике и удельная мощность 2100 Вт на кубический дюйм. Решение отвечает стандарту 800 В DC организации Open Compute Project (OCP) 1.
Плата мощностью 20 кВт будет показана на выставке OCP в Сан-Хосе 12–15 октября 12. В поставку входят референс-плата, программное обеспечение и документация: ни заказчика, ни сокета, ни цифр выручки 1.
ИИ-направление — одна шестая компании
На работы для дата-центров пришлось 17,1% выручки июньского квартала — по расчетам самой компании, это около $1 млрд в годовом исчислении на 2026 год. Всего выручка за квартал составила $1,485 млрд — рост на 38% год к году 3. Будильник гендиректора Стива Сангхи звонит позже: выигранные проекты по PCIe Gen6 принесут «значительный рост за счет дата-центров в 2027 году и далее» 3.
Но эти 38% — еще и вылезание из ямы: выручка до сих пор примерно на треть ниже пика 2023 года 4.
Пять кварталов восстановления — и выручка все еще на треть ниже пика 2023 года
Data
| Квартальная выручка | |
|---|---|
| III кв. '23 | $2.25B |
| IV кв. '23 | $1.77B |
| I кв. '24 | $1.33B |
| II кв. '24 | $1.24B |
| III кв. '24 | $1.16B |
| IV кв. '24 | $1.03B |
| I кв. '25 | $0.97B |
| II кв. '25 | $1.08B |
| III кв. '25 | $1.14B |
| IV кв. '25 | $1.19B |
| I кв. '26 | $1.31B |
| II кв. '26 | $1.49B |
Прогноз валовой маржи стоит на подпорках
Прогноз валовой маржи non-GAAP на сентябрьский квартал — 66–67% — держится, по версии медведей, на которых ссылается Simply Wall St, на квартале аномально сильных лицензионных доходов со стопроцентной маржой и разовой дооценке запасов у дистрибьюторов — на фоне растущих издержек на контрактное производство и сборку 5. Отчетность самой компании отчасти закрывает эту тему: июньскую валовую маржу non-GAAP в 63,8% поддержали сильные лицензионные поступления, а финансовый директор Эрик Бьорнхольт назвал часть этой поддержки разовой 3.
GuruFocus насчитал за 12 месяцев $71,1 млн продаж акций инсайдерами при нулевых покупках, а собственная линия справедливой стоимости сервиса дает $67,29 при цене акции $78,02 6. В основе модели дисконтированных денежных потоков Simply Wall St лежит свободный денежный поток около $1,07 млрд за 12 месяцев, а ее итоговая оценка — чуть ниже использованной в расчете котировки $81,26 5.
За что платят покупатели
Само по себе восстановление реально. Скорректированная прибыль на акцию почти утроилась — с $0,27 годом ранее до $0,76 7, а прогноз на сентябрьский квартал — $1,6 млрд в середине диапазона — превзошел консенсус в $1,55 млрд 3. Форвардный мультипликатор P/E — 21,5, а не 116,6 к прибыли за последние 12 месяцев при пятилетней медиане 27,2 6.
Мультипликатор за последние 12 месяцев более чем вчетверо выше пятилетней медианы
Data
| Value | |
|---|---|
| P/E за последние 12 месяцев | 116.6 |
| Пятилетняя медиана | 27.2 |
| Форвардный P/E | 21.5 |
В Weiss Ratings считают, что падение 7 октября (минус 4,68%, до $77,46, примерно вдвое глубже, чем у индекса полупроводниковых акций, при доходности 10-летних казначейских облигаций США 5,35%) — это бегство от риска на макроуровне, а не событие, связанное с самой Microchip 7. Navitas тем временем скупает всю цепочку электропитания: сделка по поглощению Claros закрылась 6 октября, ее сумма — $232,8 млн, и, как ожидается, она более чем удвоит рынок Navitas в 2030 году — свыше $8 млрд 8.
Арбитром станет отчет 29 октября
Консенсус по отчету, ожидаемому примерно 29 октября, — около $0,93 скорректированной прибыли на акцию при выручке $1,61 млрд, и это укладывается в прогноз компании $0,91–0,95 7. Главное, на что смотреть в этом отчете, — валовая маржа без учета лицензионного квартала; второй сигнал — доля дата-центров в выручке.
До выхода отчета за ИИ-премию платит тот, кто покупает акции, пока у компании нет масштабной выручки от дата-центров; акционеры выиграют, лишь если 29 октября подтвердится, что прогноз валовой маржи 66–67% — органический. В Сан-Хосе 12 октября покажут саму плату. Строка маржи скажет свое слово 29 октября.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.