微芯科技新款AI电源板客户成谜,市盈率高达116倍
微芯科技与纳微半导体10月5日发布了面向AI机架供电的800V直流转6V参考设计,但未公布任何客户。该股目前滚动市盈率高达116.6倍,而五年中位数为27.2倍;预计10月29日前后出炉的财报,将检验这一溢价是否名副其实。
 Vincent Jiang · 3 min read
一块800伏的电路板,无人买单
微芯科技−2.97% — 微芯科技, down 2.97 percent today最新的AI产品是一块电路板,而公告没有点名任何买家。
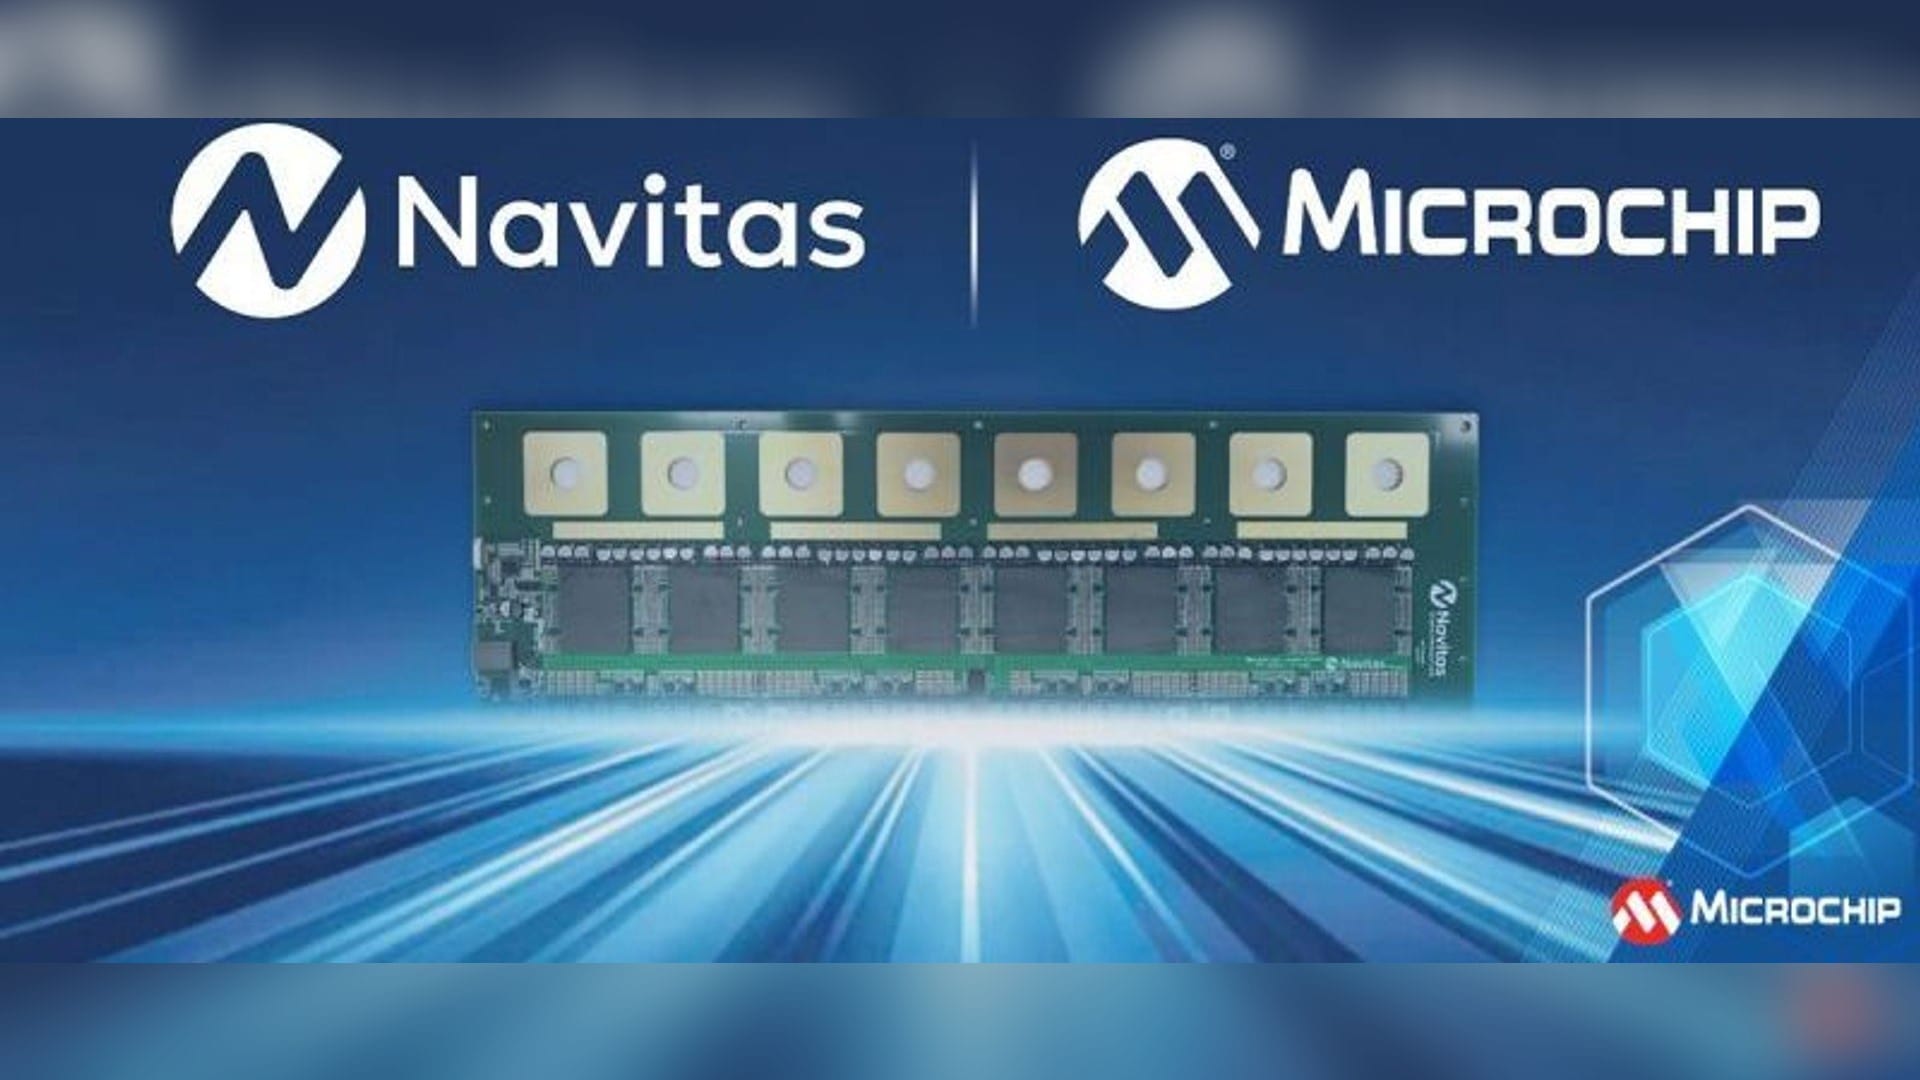
10月5日,微芯科技与纳微半导体−3.00% — 纳微半导体, down 3.00 percent today联合发布新闻稿,介绍了一款面向AI机架供电的800V直流转6V参考设计:由微芯科技的dsPIC33AK数字控制器和TA100安全芯片驱动16颗纳微氮化镓(GaN)场效应晶体管,目标实现最高96%的峰值效率和每立方英寸2100瓦的功率密度,并与开放计算项目(Open Compute Project,OCP)的800V直流标准保持一致1。
这块功率20千瓦的电路板将于10月12日至15日亮相圣何塞的OCP峰会现场12。实际交付的只有参考板、软件和文档:没有客户、没有落点,也没有收入数字1。
AI业务线占公司六分之一
数据中心业务占6月财季营收的17.1%,按公司自己的说法,2026年年化规模约10亿美元;当季总营收14.85亿美元,同比增长38%3。首席执行官史蒂夫·桑吉(Steve Sanghi)的时间表更靠后:PCIe Gen6设计导入将带来"2027年及以后来自数据中心的显著增长"3。
38%的增速也是从谷底爬升的结果,营收目前仍比2023年峰值低约三分之一4。
回升五个季度,营收仍比2023年峰值低三分之一
Data
| 季度营收 | |
|---|---|
| 23Q3 | $2.25B |
| 23Q4 | $1.77B |
| 24Q1 | $1.33B |
| 24Q2 | $1.24B |
| 24Q3 | $1.16B |
| 24Q4 | $1.03B |
| 25Q1 | $0.97B |
| 25Q2 | $1.08B |
| 25Q3 | $1.14B |
| 25Q4 | $1.19B |
| 26Q1 | $1.31B |
| 26Q2 | $1.49B |
毛利率指引里搭着脚手架
微芯科技对9月财季给出66%至67%的非公认会计准则(non-GAAP)毛利率指引。据Simply Wall St报道中援引的看空阵营说法,这一指引的底气来自一个授权收入异常强劲、毛利率达100%的财季,以及一次性的经销商库存增记,而同期晶圆代工与封测成本仍在上升5。公司自己的披露印证了其中一部分:6月财季63.8%的非GAAP毛利率确有授权收入大季的助力,首席财务官埃里克·比约恩霍尔特(Eric Bjornholt)也承认,这股助力有一部分不会重来3。
GuruFocus统计,过去12个月内部人士减持7110万美元,期间没有任何增持;其估值线为67.29美元,股价则为78.02美元6。过去12个月约10.7亿美元的自由现金流,是Simply Wall St现金流折现(DCF)模型的锚,该模型算出的价值略低于其采用的81.26美元股价5。
买家究竟在为什么买单
复苏本身是真的。调整后每股收益从一年前的0.27美元升至0.76美元,接近原来的三倍7;9月财季营收指引中值为16.0亿美元,高于15.5亿美元的市场一致预期3。预期市盈率为21.5倍,而不是那个以27.2倍五年中位数为参照的116.6倍滚动市盈率6。
滚动市盈率是五年中位数的四倍多
Data
| Value | |
|---|---|
| 滚动市盈率 | 116.6 |
| 五年中位数 | 27.2 |
| 预期市盈率 | 21.5 |
Weiss Ratings将10月7日的下跌解读为宏观避险,而非微芯科技自身的事件:当天10年期美债收益率达5.35%,微芯科技股价跌4.68%至77.46美元,跌幅约为芯片股指数的两倍7。纳微半导体则在买下整条供电链条:10月6日完成交割的Claros收购案作价2.328亿美元,预计将把公司2030年的市场规模提升逾一倍,至80亿美元以上8。
裁判10月29日登场
财报预计于10月29日前后发布,市场一致预期为调整后每股收益约0.93美元、营收16.1亿美元,落在公司0.91美元至0.95美元的指引区间之内7。真正值得盯的一条线,是剔除授权收入大季之后的毛利率;数据中心营收占比,则是第二个信号。
在这份财报发布之前,数据中心业务尚无成规模的收入线可言,此时买入AI溢价的投资者,就是为这份溢价买单的人;持股人能否受益,要看10月29日的财报能否证明66%至67%的指引属于内生水平。10月12日,圣何塞把这块板卡摆上展台;10月29日,轮到毛利率开口。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.