모빅스랩스, 4분기 매출 가이던스 상회 전망…미세활자엔 '계속기업 불확실성'
미국 캘리포니아주 어바인의 RF(고주파) 부품 업체 모빅스랩스(Mobix Labs)는 2026 회계연도 4분기 매출이 160만 달러를 넘어설 것이라고 밝혔다. 전 분기보다 두 배 이상 늘어나는 수치다. 최고경영자(CEO)는 이것이 바닥이 끝났다는 증거라고 말했다. 그러나 같은 보도자료에는 계속기업 불확실성(going concern)이 함께 명시돼 있고, 두 배로 불어나는 기준이 되는 전 분기 매출은 79만 달러에 불과하다.
 Vincent Jiang · 3 min read
두 번 발표된 '바닥'
모빅스랩스는 2026년 8월 17일 2026 회계연도 4분기 매출 가이던스를 140만~180만 달러로 제시했다. 이어 9월 24일에는 160만 달러인 가이던스 중간치를 웃돌 것으로 전망한다고 밝혔다. 전 분기 대비 100% 넘는 증가율이고, 매출총이익률도 상당한 개선이 예고돼 있다. 1
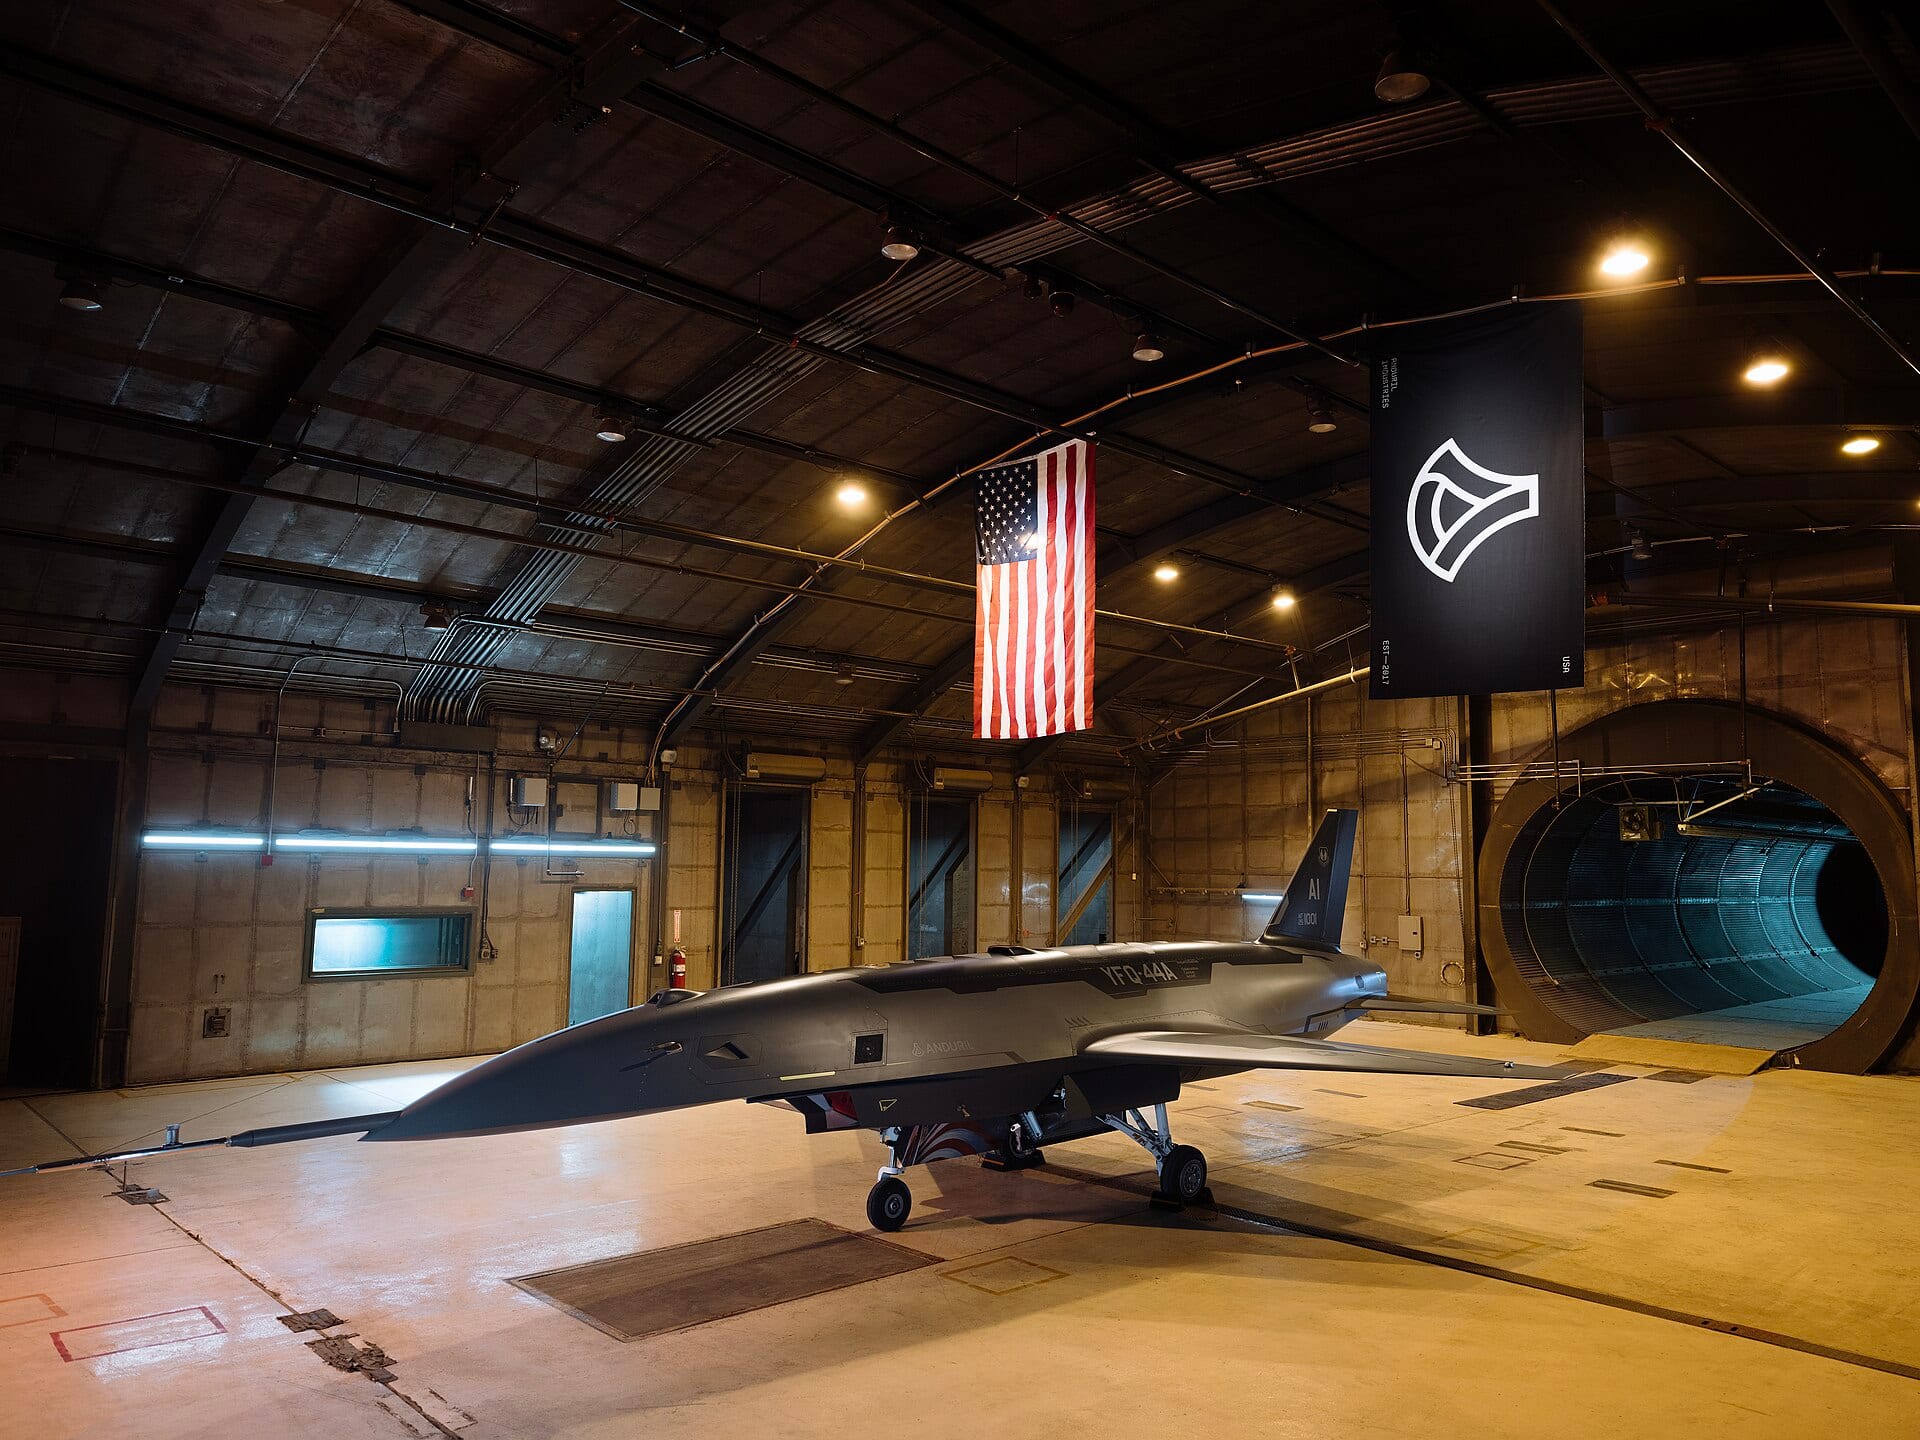
필 산소네(Phil Sansone) CEO는 "2026 회계연도 3분기가 우리의 바닥이었고, 이번 실적이 그 증거라고 믿는다"고 말했다. 1 보도자료에는 어바인의 부품 업체를 방산 플랫폼으로 재포장하는 전략 이니셔티브인 '내셔널 시큐리티 매터스(National Security Matters)'도 이름을 올렸다. 1
두 배 커진 분기가 남기는 것
두 배가 되는 '전 분기'의 매출은 79만 달러로, 1년 전보다 66% 줄어든 수치다. 1년 사이 매출총이익률도 57%에서 13%로 급락했다. 2 2024년 10~12월 분기 매출은 317만 달러로, 지난 2년간 최고 실적이었다. 2
2026 회계연도 매출은 6월까지 누적 360만 달러에 그친 반면 2025 회계연도 전체 매출은 990만 달러였다. 2 가이던스 상단인 180만 달러마저 급락 이전 6개 분기 어디에도 미치지 못한다. 2 4분기 매출이 두 배로 뛰어도 연간 매출은 520만 달러 안팎에 그쳐 2025 회계연도의 절반 수준에 머문다. 3
두 배 뛴 분기도 급락 전 6개 분기엔 못 미친다
- 모빅스랩스 매출
- Estimate
Data
| 모빅스랩스 매출 | |
|---|---|
| 4Q24 | $2.95M |
| 1Q25 | $3.17M |
| 2Q25 | $2.51M |
| 3Q25 | $2.35M |
| 4Q25 | $1.88M |
| 1Q26 | $1.88M |
| 2Q26 | $0.97M |
| 3Q26 | $0.79M |
| 4Q26E (estimate) | $1.6M ($1.4–1.8M) |
미세활자가 청구서를 부른다
모빅스랩스가 9월 24일 낸 보도자료는 위험 요인을 스스로 나열했다. 계속기업 존속 불확실성, 나스닥 상장유지 요건 준수 문제, 그리고 자금 조달이 가져올 수 있는 잠재적 희석 효과가 그것이다. 1 6월 30일 기준 회사의 보유 현금은 214만 달러인 반면, 6월 마감 분기 순손실은 1680만 달러에 달했다. 2
누적 결손금은 1억8300만 달러 안팎이다. 현금 잔액 추이는 이 회사가 반복해온 순환을 그대로 보여준다. 12월 마감 분기 직후 27만 달러였다가 3월에는 256만 달러로 불어났고, 6월에는 다시 214만 달러로 줄었다. 23 나스닥의 최소 1달러 규정을 지키기 위해 10주를 1주로 묶는 역병합이 2026년 4월 6일 시행됐다. 그런데도 주가는 현재 0.80달러 안팎이다. 52주 최고가 13.30달러보다 약 94% 낮은 수준이다. 43
6월 마감 분기, 3개월 순손실이 보유 현금을 웃돌았다
- 순이익(순손실)
- 분기말 현금 및 현금성자산
Data
| 순이익(순손실) | 분기말 현금 및 현금성자산 | |
|---|---|---|
| 4Q24 | -$11.54M | $0.27M |
| 1Q25 | -$19.84M | $0.41M |
| 2Q25 | -$2.29M | $0.78M |
| 3Q25 | -$8.27M | $0.24M |
| 4Q25 | -$15.73M | $3.27M |
| 1Q26 | -$10.12M | $0.27M |
| 2Q26 | -$16.8M | $2.14M |
80만 달러를 두 배로 불리는 건 산수다. 210만 달러의 현금으로 1680만 달러의 순손실을 앞지르는 건 시간과의 싸움이다.
24일간 보도자료 3건, 주주 표결을 앞두고
비전 에어리얼(Vision Aerial) 인수 대가로 발행할 주식을 등록한 S-1(증권신고서)이 8월 28일 제출된 뒤, 보도자료 세 건이 잇따라 나왔다. 8월 31일에는 인수 대상 드론 업체의 2026년 46%, 2027년 93% 성장 전망이 담긴 자료가 나왔고, 9월 21일에는 위협 탐지 서브시스템 관련 100만 달러를 넘는 후속 수주 소식이, 24일에는 가이던스 상회 발표가 이어졌다. 567
인수 대상 드론 업체의 성장 전망은 경영진이 제시한 감사 전 예비 추정치에 불과하다. 가이던스 상회 발표가 다루는 것도 아직 마감되지 않았고 감사도 거치지 않은 분기다. 61 거래가 달력 기준 4분기(10~12월)에 마무리되기 전에 주주들의 주식 발행 승인도 받아야 한다. 6
바로 여기서 내셔널 시큐리티 매터스가 제 몫을 톡톡히 한다. 직전 분기 매출이 79만 달러에 그친 부품 업체가 주식을 팔기는 쉽지 않다. F-22와 토마호크, 드론 카드를 쥔 국가안보 플랫폼은 스토리를 팔 수 있고, 스토리가 있어야 증자 가격이 붙는다. 홈페이지 첫 화면에는 320만 달러 규모 TSA(미국 교통안전청) 스캐너 수주 소식과 F-22 수요 5배 증가 소식이 내걸려 있지만 둘 다 날짜 표시가 없다. 8
주주 표결, 연말 감사, 아니면 다음 S-1
수요 자체는 진짜다. 토마호크 순항미사일 수주 소식에 주가가 장중 한때 530% 넘게 급등한 적이 있었고, 뒤이어 F-22와 걸프스트림 수주도 따라왔다. 4 갈림길은 2027 회계연도 가이던스다. 또다른 희석성 자금 조달 없이 매출을 다시 1000만 달러 수준으로 끌어올리느냐, 2월 이후 다섯 차례나 드나든 증권신고 접수 창구로 되돌아가느냐다. 35
관전 포인트는 주주 표결, 감사를 거친 연간 실적 공시, 그리고 EDGAR(SEC 전자공시 시스템) 접수 목록이다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.