مودين قادرة على مغادرة قطع غيار السيارات.. لكن تقييم الذكاء الاصطناعي ما زال بحاجة إلى ما يبرره
قاربت مبيعات مراكز البيانات الضعف في الوقت الذي تستعد فيه «مودين» لفصل نشاطها في السيارات، بينما تكشف الهوامش المتراجعة والتدفقات النقدية الممولة من العملاء ما يتعين على الشركة الجديدة إثباته.
 Vincent Jiang · 6 min read
صفة «قطع غيار السيارات» على وشك الزوال
يستعد نيل برينكر لتغيير اسم الشركة التي يديرها. ففي 10 سبتمبر، أعلنت مودين خططها لتبني اسم مودكسوس سوليوشنز (Modexus Solutions) بعد فصل نشاطها في تقنيات الأداء (Performance Technologies). ويتطلب الاسم المقترح تصويتًا منفصلًا من المساهمين، فيما يبقى رمز التداول «MOD» دون تغيير.1
أما فصل النشاط فيقترب موعده. فقد وافق مساهمو جينثرم في اليوم نفسه على الصفقة، ويُتوقع الآن إتمامها في الأول من أكتوبر رهنا بتحقق الشروط المتبقية.2 والشركة التي ما زالت مصنفة ضمن موردي قطع غيار السيارات والشاحنات تتجه نحو تبريد مراكز البيانات وأنظمة التدفئة والتهوية والتبريد التجارية.
هذا التحول يستحق إطارًا استثماريًا مختلفًا، لكنه لا يستحق تلقائيًا تقييمًا أعلى. فقد وجد برينكر عملاء في حاجة ملحّة إلى مزيد من المعدات. غير أن السؤال الذي لم يُحسم بعد هو: كم يتبقى لدى مودين من مال بعد بناء هذه المعدات وتسليمها؟
المزيد من الحرارة لا يضمن قوة تسعيرية أكبر
لهذا التحول مضمون حقيقي. فقد أنشأت مودين في أبريل قطاعًا مستقلًا لمراكز البيانات، بعد فصله عن قطاع حلول المناخ (Climate Solutions).3 وبات بوسع المستثمرين اليوم تقدير أداء محرك النمو مباشرة، بدلًا من استنتاجه من نشاط صناعي أوسع نطاقًا.
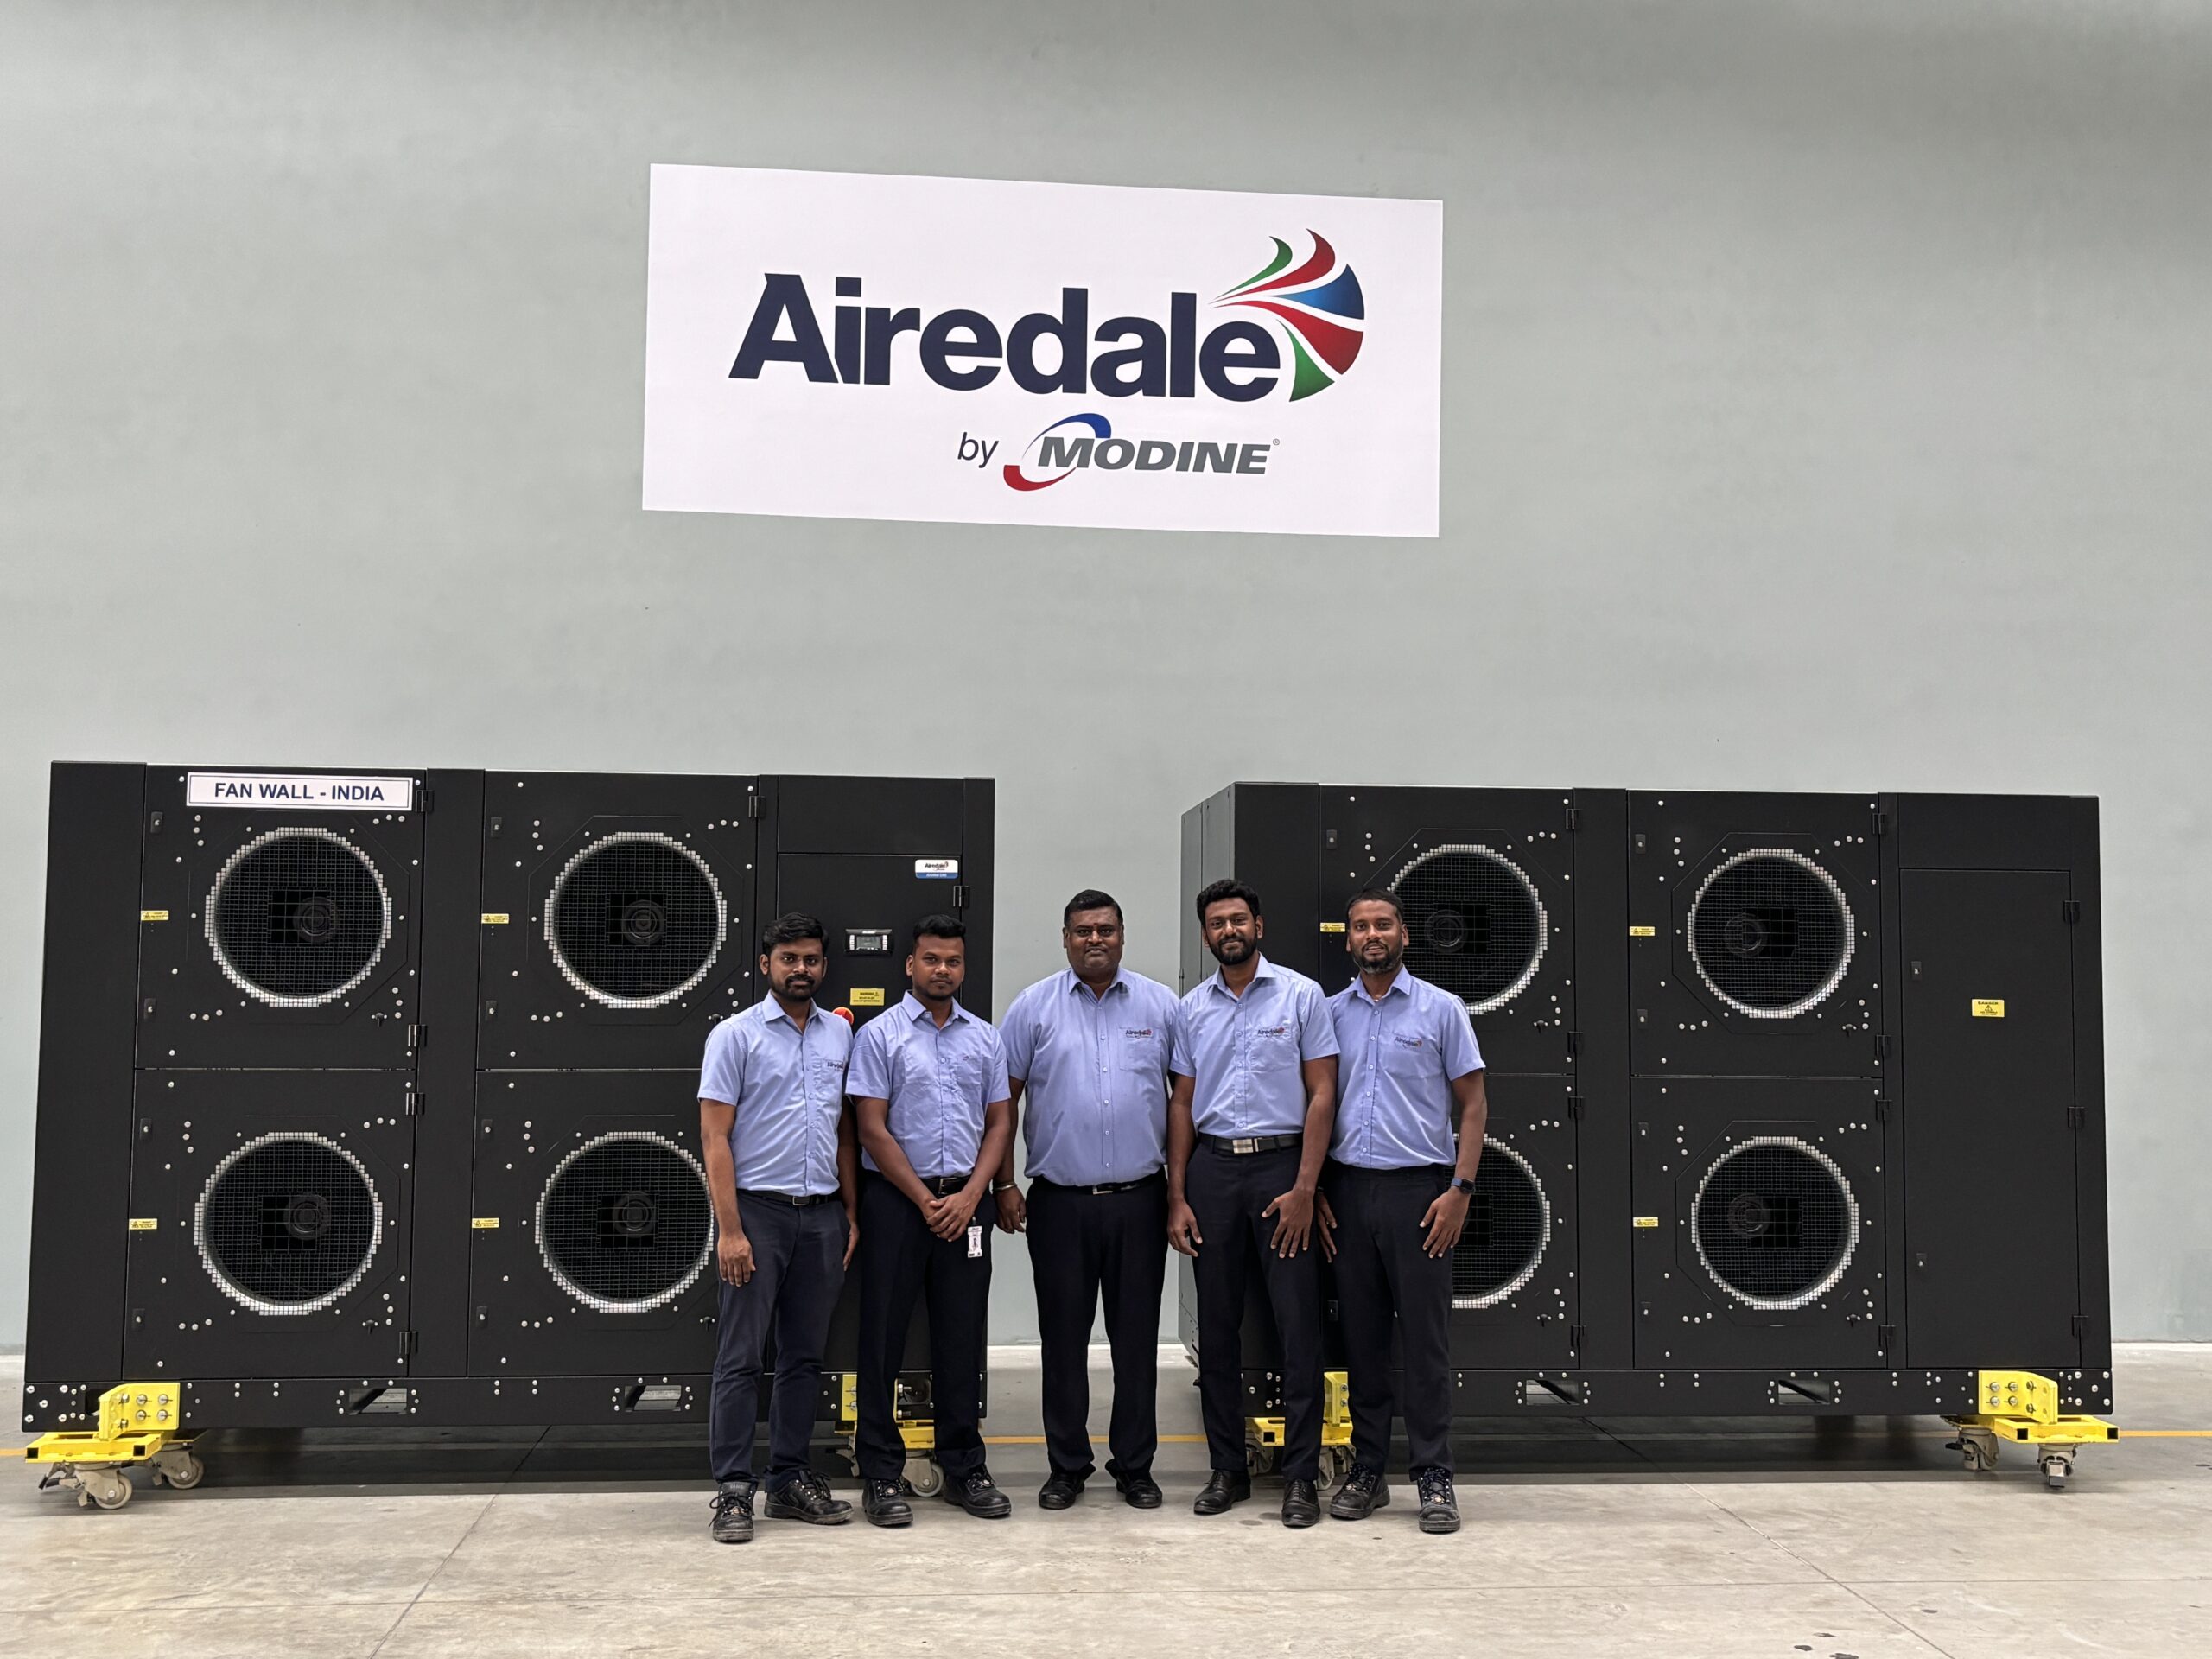
يعالج المنتج مشكلة فيزيائية: فالحوسبة تولّد حرارة، ومهمة معدات التبريد نقل هذه الحرارة بعيدًا عن الرقائق ثم خارج المبنى في نهاية المطاف. وتزوّد إيردايل (Airedale)، علامة مودين في مجال التبريد، معدات على امتداد هذه السلسلة، تشمل المبرّدات (Chillers) ووحدات توزيع سائل التبريد والمبرّدات الجافة وأنظمة التحكم.4
بالنسبة إلى العميل، قد يعني تأخر نظام التبريد تأخر استثمار في الحوسبة أكبر منه بكثير؛ ومن هنا تنبع قيمة موثوقية التسليم. ومن هنا أيضًا يتضح لماذا قد يسهم مشترٍ في تمويل مصنع مورّد قبل استلام المعدات.5
لكن الحاجة إلى إزالة الحرارة لا تضمن الطلب على كل منتج من منتجات التبريد. ففي يناير، أربكت تصريحات إنفيديا بشأن تراجع متطلبات المبرّدات أسهم شركات التبريد.6 كما يمكن للأنظمة الأعلى حرارة أن تغيّر نوع المعدات المطلوبة تبعًا للتصميم والظروف المحلية.4
تمنح تشكيلة منتجات مودين لها سبلًا للتكيف، لكنها لا تثبت أن كل دولار ينتقل بعيدًا عن منتج ما يعود عبر منتج آخر وبالهامش نفسه. فالاستثمار يتوقف على ملاءمة المنتجات واقتصاديات التصنيع، إلى جانب إجمالي الإنفاق على الذكاء الاصطناعي.
المبيعات قاربت الضعف.. والهامش تراجع
آخر ربع يجعل هذا التمييز ملموسًا. فقد سجلت مودين 348.6 مليون دولار من مبيعات مراكز البيانات في الربع المنتهي في 30 يونيو، مقابل 183.7 مليون دولار. لكن الأرباح المعدلة قبل الفوائد والضرائب والإهلاك واستهلاك الدين، وهو مقياس ربحية تُستثنى منه الفوائد والضرائب والإهلاك واستهلاك الدين إضافة إلى تسويات محددة، ارتفعت بقدر أقل بكثير.7,8
| قطاع مراكز البيانات | ربع يونيو 2025 | ربع يونيو 2026 |
|---|---|---|
| الإيرادات | 183.7 مليون دولار | 348.6 مليون دولار |
| الأرباح المعدلة قبل الفوائد والضرائب والإهلاك واستهلاك الدين | 40.6 مليون دولار | 51.7 مليون دولار |
| هامش الأرباح المعدلة قبل الفوائد والضرائب والإهلاك واستهلاك الدين | 22.1% | 14.8% |
تعزو الإدارة جزءًا كبيرًا من هذا الضغط إلى تكاليف التوسع ونقص المكونات وعدم كفاءة الإنتاج. كما جعلت تسوية مواتية بشأن الضمان في العام السابق المقارنة السنوية أكثر صعوبة. وتتوقع الإدارة أن تتجاوز هوامش الأرباح المعدلة قبل الفوائد والضرائب والإهلاك واستهلاك الدين في قطاع مراكز البيانات 20% خلال النصف الثاني من السنة المالية.9
آلية التعافي منطقية: فالمصنع الذي يعمل فيه العمال مع نقص في المكونات يتحمل تكاليف من دون أن ينتج ما خطط له. وعندما تصل الإمدادات، يستطيع حجم الشحنات الأكبر توزيع تلك التكاليف على إيرادات أعلى. ومن ثم يمكن للطلب القوي أن يتعايش مع هوامش ضعيفة مؤقتة.
يبقى الاختبار في تحقق هذا التحسن فعلًا من عدمه. فعند مستوى إيرادات الربع الأخير، كان هامش نسبته 20% سيولّد نحو 69.7 مليون دولار من الأرباح المعدلة قبل الفوائد والضرائب والإهلاك واستهلاك الدين، بفارق نحو 18 مليون دولار فوق النتيجة المعلنة. وهذا حساب حساسية لا تنبؤ، إذ يوضح ما يمكن أن تكسبه قاعدة المبيعات نفسها في ظل ظروف تشغيلية مختلفة.
نمو الأرباح الذي تتصدّره العناوين يحتاج إلى الحذر نفسه. فقد تراجع الدخل التشغيلي الموحد إلى 74.8 مليون دولار حتى مع ارتفاع ربحية السهم المعدلة 44%. وقد أسهم بند ضريبي مواتٍ يتصل بمكافآت الأسهم في رفع ربحية السهم، لكن الإدارة تتوقع أن يُعكس جزء كبير من هذه الميزة لاحقًا خلال السنة المالية.10
العميل يموّل الطاقة الإنتاجية.. لا يضمن الأرباح
أقوى دليل على صحة الطرح المتفائل هو استعداد عميل للمساهمة في تمويل التوسع. فقد أعلنت مودين في مايو عن اتفاق لحجز طاقة إنتاجية تغطي أكثر من 4 مليارات دولار من منتجات التبريد خلال السنوات التقويمية من 2027 إلى 2029، بدعم من دفعة مقدمة من العميل بقيمة 165 مليون دولار.5
يضيف الإفصاح السنوي تحفظاً جوهرياً: قد لا يشتري العميل الكميات المتوقعة، وهويته تظل طيّ الكتمان. فالرقم الذي تصدّر الإعلان يصف مبيعات متوقعة مدعومة بترتيب لحجز الطاقة الإنتاجية، لا أوامر شراء غير مشروطة بقيمة 4 مليارات دولار.11
وهذا النقد ترك أثره فعلاً. فقد استلمت مودين الدفعة المقدمة في مارس وسجّلتها التزاماً تعاقدياً.11 وبلغ التدفق النقدي التشغيلي للسنة المالية 2026 قدر 248.7 مليون دولار، فيما بلغ الإنفاق الرأسمالي 143.3 مليون دولار، الأمر الذي ترك تدفقاً نقدياً حراً معلناً بقيمة 105.4 مليون دولار.12
ولو استُبعدت هذه الدفعة الداخلة البالغة 165 مليون دولار، لتحوّل الباقي إلى سالب 59.6 مليون دولار. وهذا حساب توضيحي وليس مقياساً معدّلاً من مقاييس مودين؛ فهو يُبقي إنفاق التوسع الذي ساعدت الدفعة المقدمة على تمويله، ومن ثمّ لا ينبغي اعتباره تدفقاً نقدياً لأعمال ناضجة.
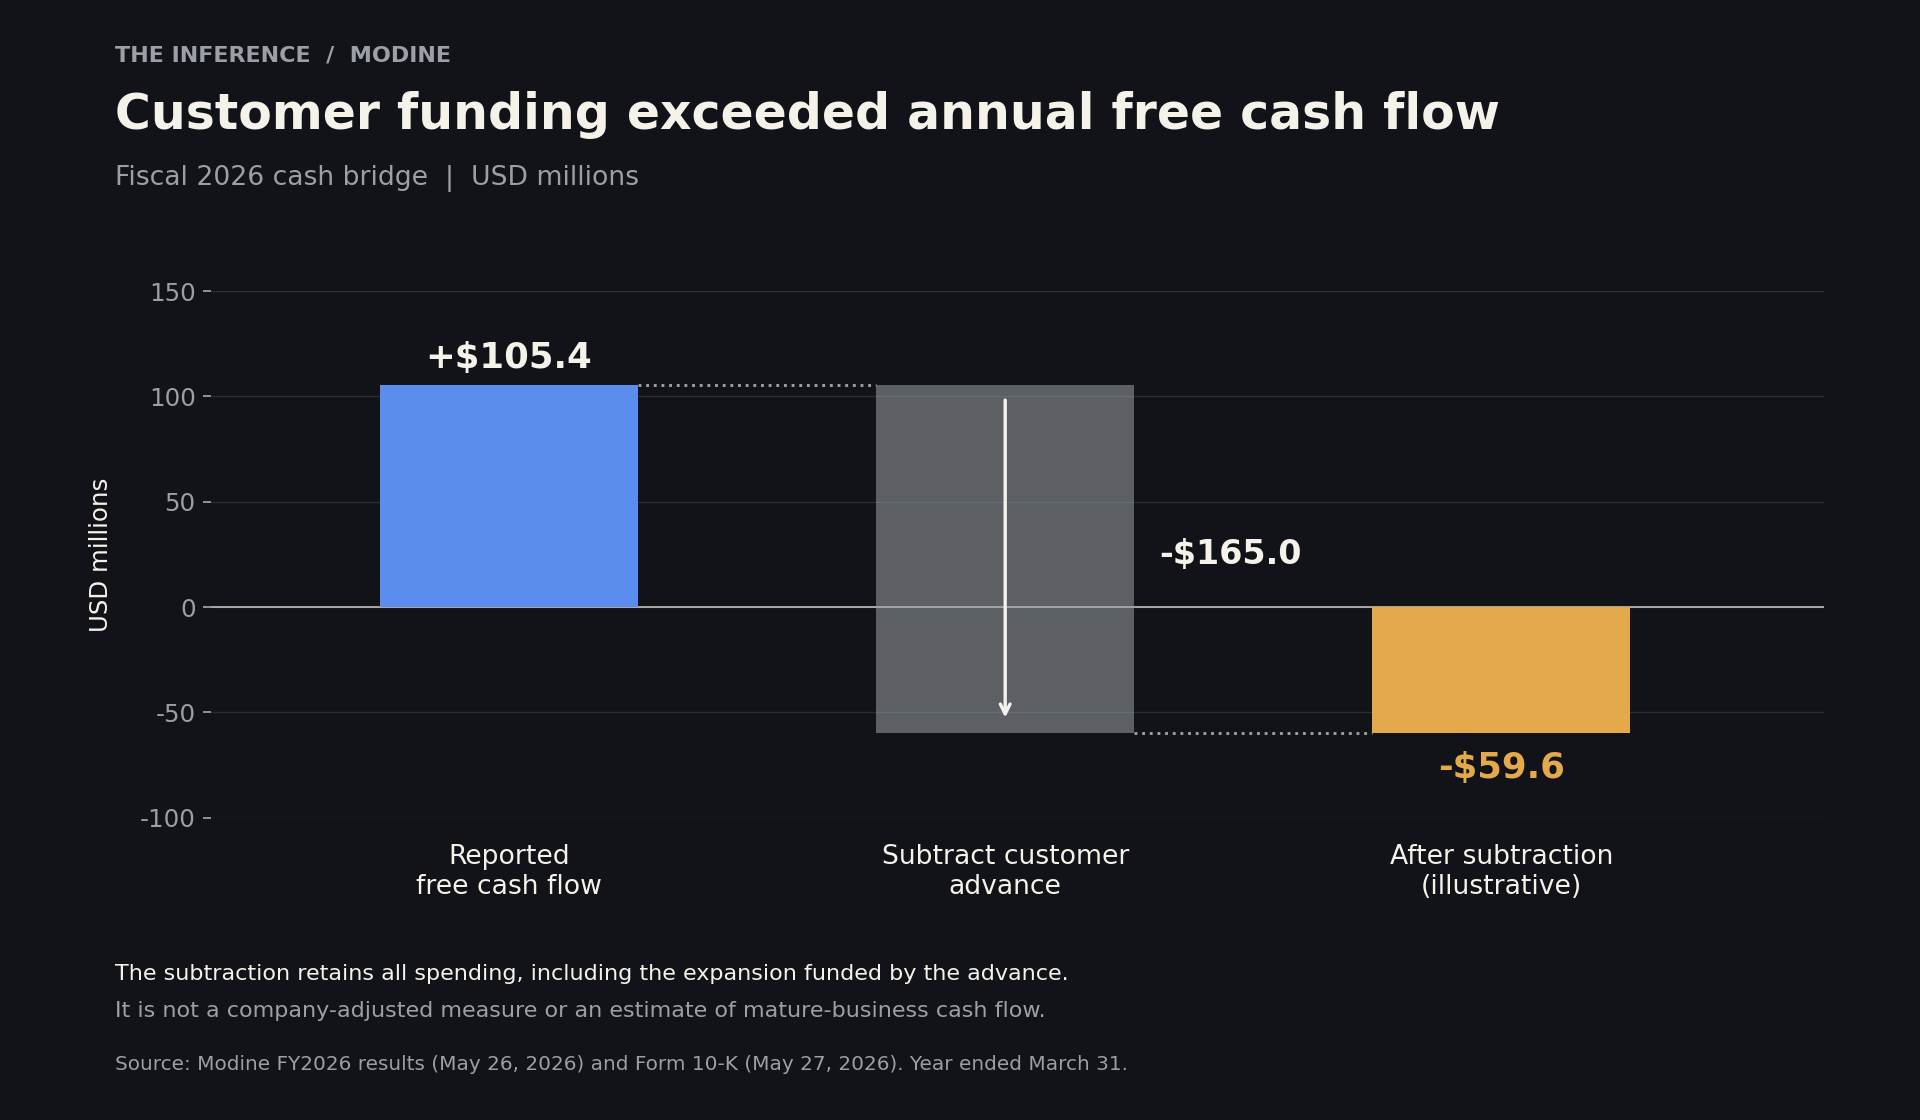
وهذا لا يجعل الدفعة المقدمة تمويلاً سيئاً؛ فهي تخفّض المبالغ التي تحتاج مودين إلى تمويلها من مصادر أخرى، وتُظهر التزام العميل. لكنها تعني في المقابل أن على المستثمرين التمييز بين نموّ مموّل من العملاء ونقد يتولد عن مبيعات مكتملة. فقد جاء التدفق النقدي الحر في الربع المنتهي في يونيو سالب 5 ملايين دولار، بما يشمل 14.9 مليون دولار من مدفوعات إعادة الهيكلة والتخارج من الأصول.13
يمكن لعميل أن يموّل مصنعاً قبل أن يثبت هذا المصنع قدرته على تحقيق عائد جيد.
التقييم أمام اختبار الفصل
عند سعر إغلاق 14 سبتمبر البالغ 182.18 دولاراً، وبالاستناد إلى عدد الأسهم المعلن عنه في يوليو، بلغت القيمة السوقية لأسهم مودين نحو 9.68 مليار دولار. وبإضافة صافي الديون في يونيو ينتج تقدير بسيط للقيمة المؤسسية (Enterprise Value) بنحو 10.11 مليار دولار.13,14
ومقابل منتصف النطاق البالغ 665 مليون دولار من توجيهات الأرباح المعدلة قبل الفوائد والضرائب والإهلاك واستهلاك الدين للسنة المالية 2027، فإن القيمة تعادل نحو 15.2 ضعفاً. ولو جاءت الأرباح أقل بنسبة 20% من منتصف النطاق، لساوت القيمة نفسها 19 ضعفاً. وهذا حساب حساسية، لا توقّع للأرباح.10
بلوغ التوجيهات المعلنة يتطلب أصلاً تسارعاً في الأداء. فبعد أرباح معدلة قبل الفوائد والضرائب والإهلاك واستهلاك الدين بلغت 106.5 مليون دولار في الربع الأول، يتطلب بلوغ منتصف النطاق متوسطاً قدره 186.2 مليون دولار في كل ربع من الأرباع الثلاثة المتبقية. وقد تساعد الموسمية ورفع وتيرة الإنتاج في تحقيق ذلك. فالسعر يُقارن هنا بتوقعات أرباح تفترض أصلاً تحسناً كبيراً.8
وللطرح المتفائل وجاهته: فالمصانع التي يجري توسعتها حالياً يمكن أن تدعم مبيعات أعلى بكثير، وهوامش تستعيد عافيتها، وتدفقات نقدية أقوى. كما قد يبالغ المضاعف المحسوب مقابل عبء الاستثمار اليوم في تقدير كلفة القدرة على توليد الأرباح غداً.
لكن التوجيهات المعلنة تشمل نشاط تقنيات الأداء طوال السنة المالية، وهي ليست توجيهات خاصة بالنشاط المتبقي في مجال التبريد.10 واستخدامها لتقييم سهم «MOD» بعد إتمام الفصل يعني الخلط بين مجموعات مختلفة من الأصول والأرباح.
وبموجب الشروط المعلنة للصفقة، يُتوقع أن يملك مساهمو مودين نحو 40% من جينثرم المدمجة، فيما تحصل مودين على توزيع نقدي بقيمة 210 ملايين دولار، على أن يبقى كلاهما قابلاً للتعديل.15 ويحتفظ المساهمون بمصلحة اقتصادية في النشاط المغادر من خلال ورقة مالية مختلفة.
وهذه المصلحة ليست مكسباً مجانياً يُضاف إلى تقييم اليوم. فبعد إتمام الصفقة، يتعين على أي تحليل توزيع القيمة بين الحصتين، وتضمين حركات الدين والنقد الفعلية، واستبعاد أرباح النشاط المغادر مع الأخذ في الحسبان التكاليف المتبقية. تغيير الاسم يبسّط القصة. أما الصفقة فتجعل المحاسبة أصعب في بدايتها.
المقارنة الحقيقية تبدأ في الأول من أكتوبر
وإذا تمت الصفقة كما هو مخطط لها في الأول من أكتوبر، فإن الإفصاح المفيد التالي هو نظرة مستقبلية للنشاط المتبقي. وقد قالت مودين إنها ستحدّث توجيهاتها بعد إتمام الصفقة.2,10 وبذلك يحصل المستثمرون على مقام أنظف للسعر الذي يدفعونه.
ثم تجب مراقبة هوامش قطاع مراكز البيانات وتدفقاته النقدية معاً. فتحسين كفاءة المصانع من المفترض أن يرفع الربح المتحقق من كل دولار من المبيعات. ومع مرور الوقت، ينبغي أن تدعم التسليمات المكتملة توليد النقد بما يتجاوز مزيداً من الدفعات المقدمة من العملاء، حتى مع استمرار الاستثمار.
يضعف هذا الطرح إذا ظل نمو المبيعات اللافت يتطلب مزيداً من رأس المال دون عوائد أفضل. ويتعزز إذا شحّنت مودين المزيد عبر مصانعها الموسّعة، واستعادت هوامشها، وبدأت تموّل نمواً أكبر من عملياتها الذاتية.
والدليل القادم مكانه قائمة التدفقات النقدية، لا الاسم الجديد.
How this brief was made
01Gathered & sourced315 channels · 2,361 articles▾
Agents swept 315 channels and ingested 2,361 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated15 claims · 20 data feeds▾
Every one of 15 load-bearing claims was checked against primary sources, with 20 live data feeds reconciling the figures and charts.
- 1Modine, proposed Modexus Solutions name announcement, Sep 10 2026 (primary announced intention; the name change remains subject to a separate shareholder vote, and the MOD ticker stays).
- 2Gentherm, shareholder approval of the combination with Modine's Performance Technologies business, Sep 10 2026 (primary vote result and expected Oct 1 closing, subject to remaining conditions).
- 3DatacenterDynamics, creation of Modine's dedicated Data Centers segment, Apr 16 2026 (independent reporting of a company organisational change; not a separate audit of its results).
- 4Modine, Airedale equipment for higher-temperature thermal architectures, Jan 13 2026 (primary product descriptions and manufacturer explanation; no claimed efficiency percentage used).
- 5Data Center Knowledge, cooling capacity reservation and customer funding, May 26 2026 (independent reporting and expert interpretation of company-claimed expected sales and the $165M funding; source 11 controls the purchase-guarantee qualification).
- 6Reuters, cooling-sector reaction to Nvidia's CES comments, Jan 6 2026, syndicated by Investing.com (supports market concern, not a conclusion that every data center can eliminate chillers).
- 7Zacks Investment Research, fiscal Q1 results and margin pressure, Aug 3 2026 (independent analysis of company-reported, unaudited segment results; values cross-checked against source 8, no consensus estimate used).
- 8Modine, fiscal Q1 2027 earnings presentation, Jul 30 2026, pages 7 and 10 (primary comparable segment figures, unaudited, including company-defined non-GAAP adjusted EBITDA).
- 9Modine, fiscal Q1 2027 earnings-call transcript, Jul 30 2026 (primary management explanation of production costs, the warranty comparison and forecast margin recovery; a forecast is not achieved performance).
- 10Modine, fiscal Q1 2027 results release, Jul 29 2026 (unaudited consolidated results, the stock-compensation tax explanation, and pre-separation fiscal 2027 guidance covering Performance Technologies for the full year).
- 11Modine, fiscal 2026 Form 10-K, filed May 27 2026 for the year ended Mar 31 (audited financial statements; Note 3 identifies the March customer advance and contract liability, and the risk disclosure explicitly qualifies projected customer purchases).
- 12Modine, fiscal Q4 and full-year 2026 results, May 26 2026 (cash-flow components cross-checked with the annual filing; free cash flow is a company-defined non-GAAP measure).
- 13Modine, Form 10-Q for Jun 30 2026, filed Jul 30 2026 (unaudited quarterly cash flow, June debt and cash, and 53,112,708 shares outstanding on Jul 24; share-count and balance-sheet dates differ from the valuation date).
- 14Stock Analysis / S&P Global Market Intelligence, MOD historical prices, Sep 14 2026 close of $182.18 (closing price independently matched to FinancialContent; no after-hours price used).
- 15Modine and Gentherm, joint Performance Technologies combination announcement, Jan 29 2026 (original approximately 40% ownership and $210M distribution, subject to adjustment; closing status updated by source 2).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.