Modine kann das Autoteile-Geschäft hinter sich lassen. Seine KI-Bewertung muss es erst noch verdienen.
Der Umsatz mit Rechenzentren hat sich fast verdoppelt, während MOD die Abspaltung des Fahrzeuggeschäfts vorbereitet. Sinkende Margen und ein von Kundengeldern getragener Cashflow zeigen, was das neue Unternehmen noch beweisen muss.
 Vincent Jiang · 6 min read
Das Autozulieferer-Etikett läuft ab
Neil Brinker bereitet die Umbenennung des Unternehmens vor, das er leitet. Am 10. September kündigte Modine an, sich nach der Abspaltung seiner Sparte Performance Technologies künftig Modexus Solutions zu nennen. Der vorgeschlagene Name setzt eine gesonderte Abstimmung der Aktionäre voraus; das Börsenkürzel MOD bleibt.1
Bei der Trennung des Geschäfts ist man schon einen Schritt weiter: Gentherm-Aktionäre stimmten am selben Tag für den Zusammenschluss; der Vollzug wird inzwischen für den 1. Oktober erwartet, vorbehaltlich noch ausstehender Bedingungen.2 Das weiterhin als Zulieferer von Auto- und Lkw-Teilen eingestufte Unternehmen steuert auf Rechenzentrumskühlung und auf Heizungs-, Lüftungs- und Kältetechnik für Gewerbekunden zu.
Das verdient einen anderen Analyserahmen. Eine höhere Bewertung verdient es nicht automatisch. Brinker hat Kunden gefunden, die dringend mehr Ausrüstung brauchen. Die offene Frage lautet, wie viel Geld bei Modine hängen bleibt, nachdem es die Anlagen gebaut und geliefert hat.
Mehr Wärme garantiert keine größere Preissetzungsmacht
Der Wandel hat Substanz. Im April richtete Modine ein eigenständiges Segment für Rechenzentren ein und löste es aus der Sparte Climate Solutions heraus.3 Anleger können die Leistung des Wachstumsmotors jetzt direkt prüfen, statt sie aus einem breiteren Industriegeschäft ableiten zu müssen.
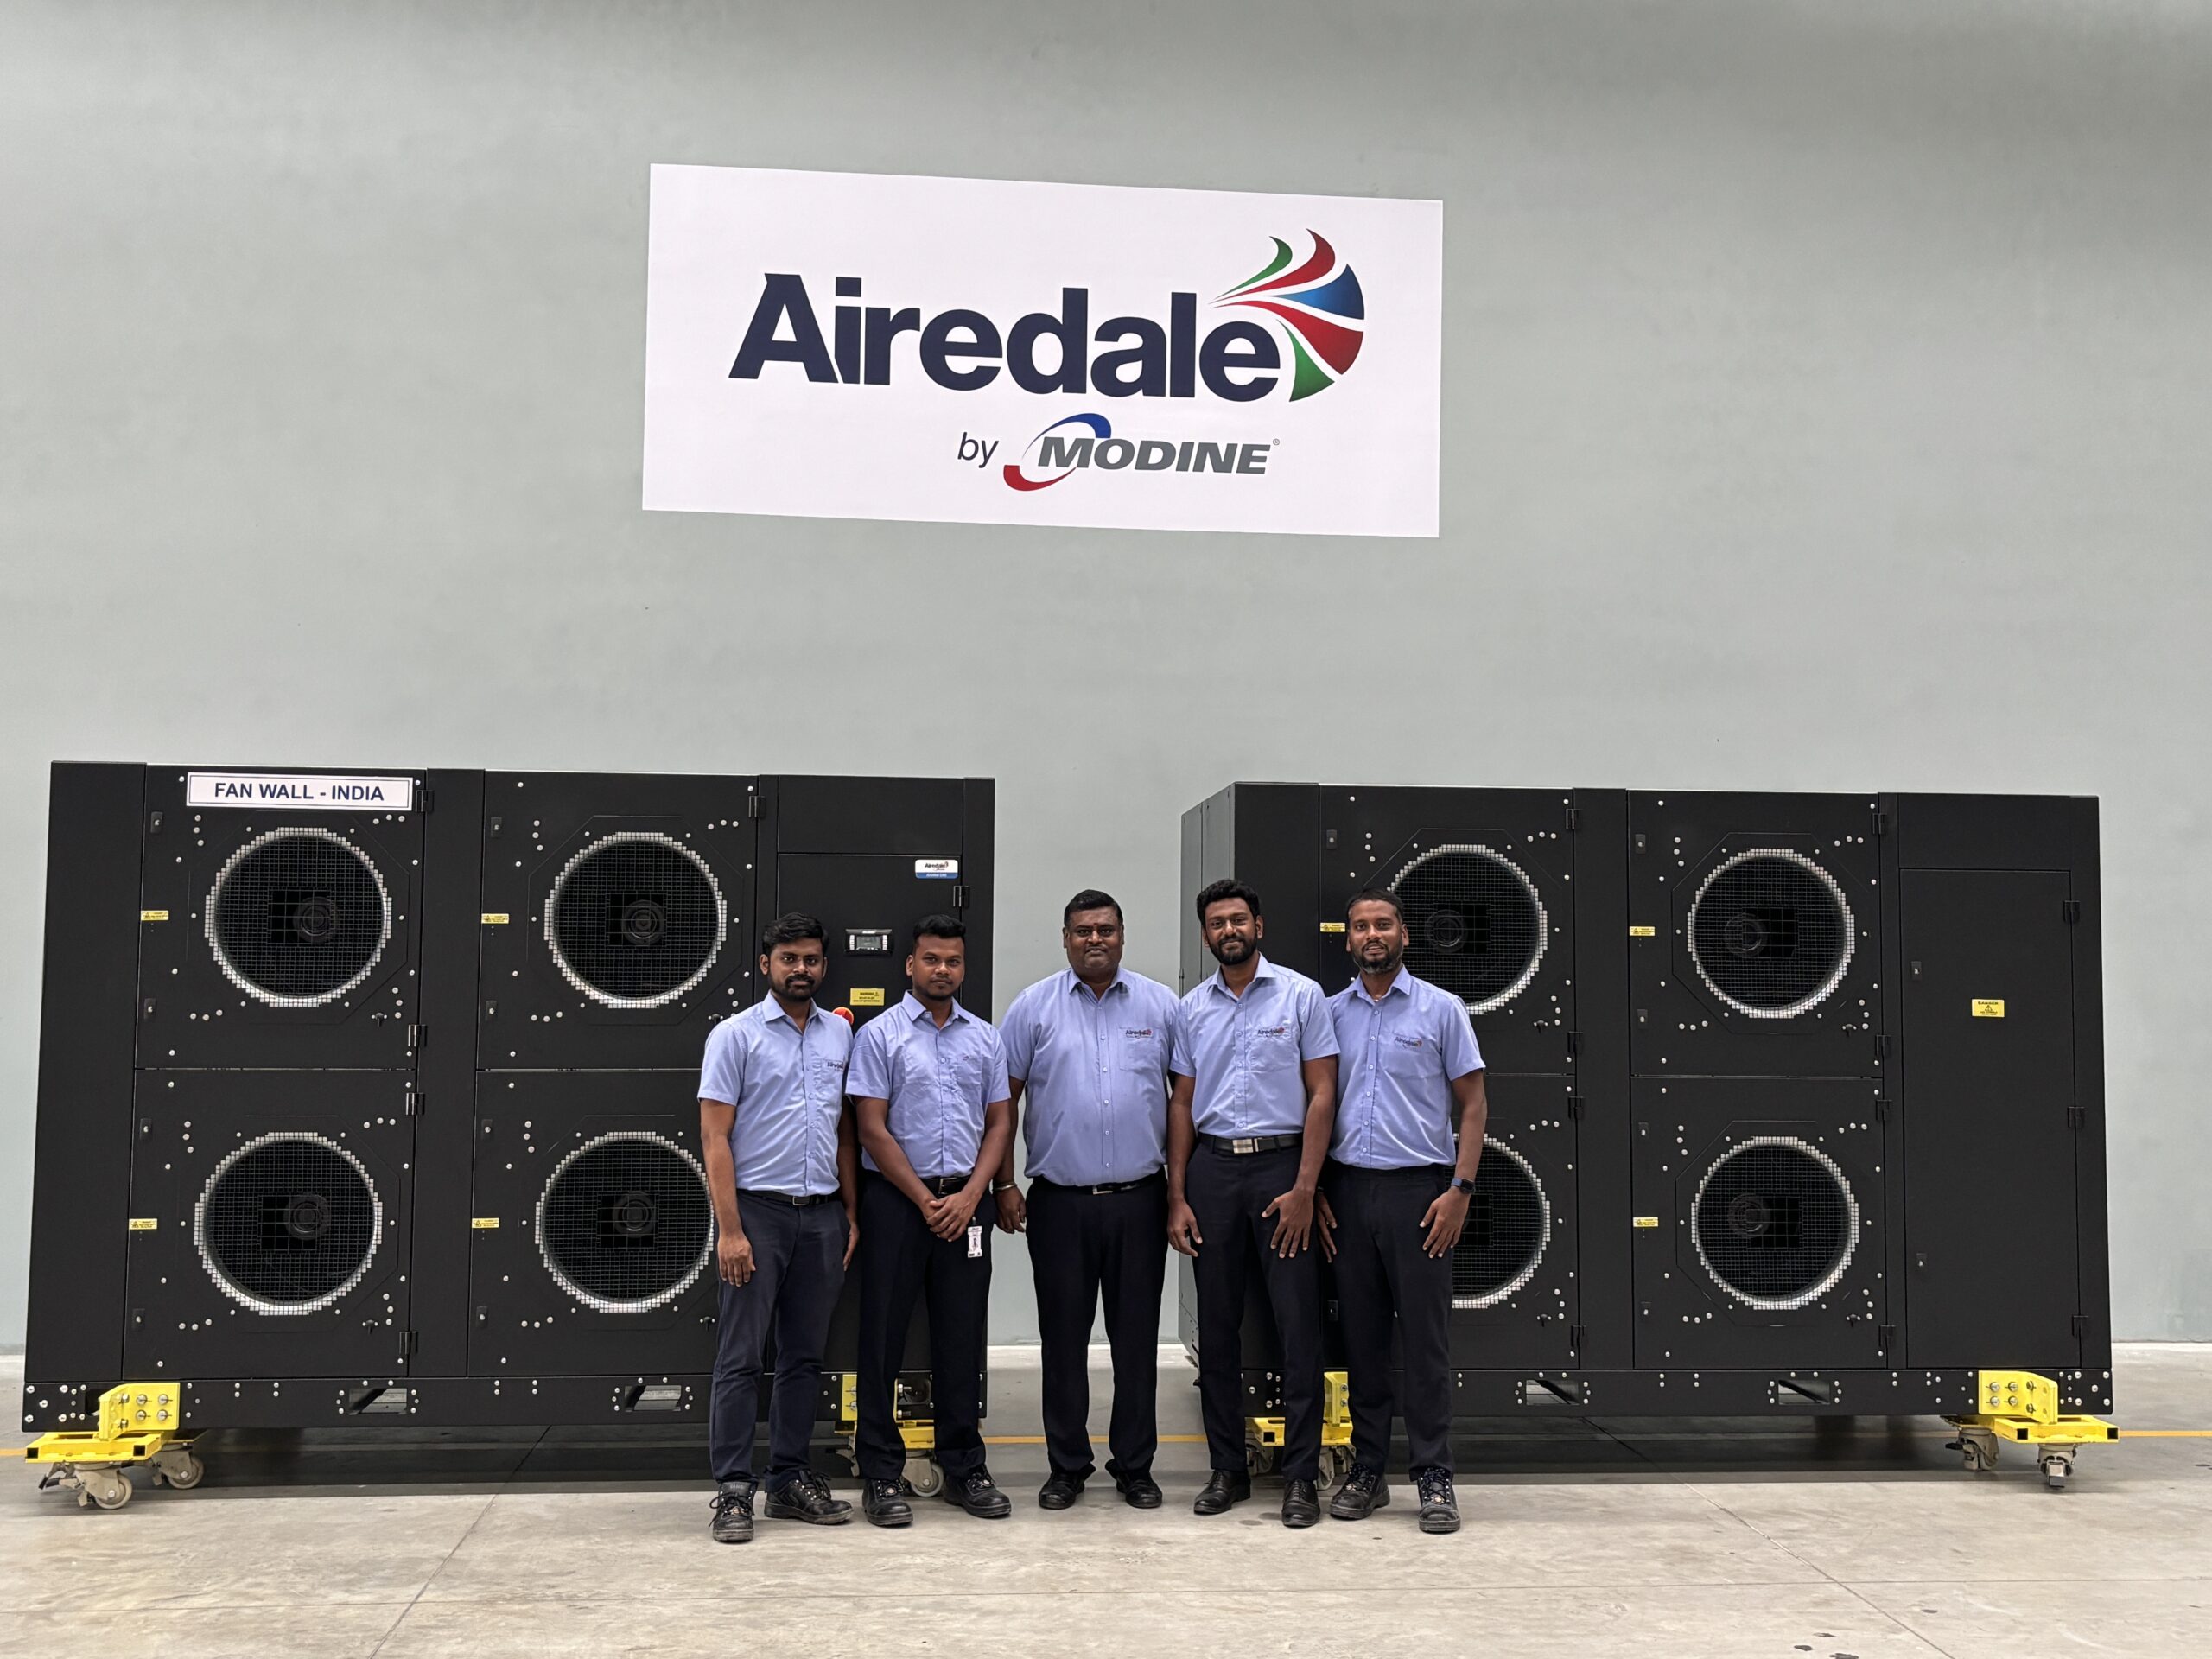
Das Produkt löst ein physikalisches Problem. Rechner erzeugen Wärme; Kühlgeräte führen sie von den Chips weg und schließlich aus dem Gebäude ab. Airedale, die Kühlungsmarke von Modine, beliefert die gesamte Kette – mit Kältemaschinen, Kühlmittelverteiler-Einheiten (Coolant Distribution Units), Trockenkühlern und Steuerungstechnik.4
Für einen Kunden kann eine verspätete Kühlanlage eine weitaus größere Investition in Rechenleistung verzögern. Verlässliche Lieferung ist deshalb wertvoll. Sie erklärt auch, warum ein Käufer die Fabrik eines Zulieferers womöglich mitfinanziert, bevor er die Geräte erhalten hat.5
Doch die Notwendigkeit, Wärme abzuführen, garantiert keine Nachfrage nach jedem Kühlprodukt. Im Januar verunsicherten Äußerungen von Nvidia über einen geringeren Bedarf an Kältemaschinen die Aktien der Kühlungsbranche.6 Anlagen mit höheren Betriebstemperaturen können verändern, welche Ausrüstung nötig ist – je nach Auslegung und örtlichen Bedingungen.4
Modines breites Produktsortiment verschafft dem Unternehmen Anpassungsoptionen. Es belegt aber nicht, dass jeder Dollar, der sich von einem Produkt abwendet, über ein anderes zurückkehrt – und zwar mit derselben Marge. Die Investition hängt vom Produktfit und von der Wirtschaftlichkeit der Fertigung ebenso ab wie von den gesamten Ausgaben für KI.
Der Umsatz verdoppelte sich fast. Die Marge lief rückwärts.
Das jüngste Quartal macht diesen Unterschied konkret. Für die drei Monate bis zum 30. Juni meldete Modine 348,6 Millionen Dollar Umsatz im Segment Rechenzentren – nach 183,7 Millionen Dollar im Vorjahresquartal. Das bereinigte EBITDA, eine Gewinnkennzahl vor Zinsen, Steuern, Abschreibungen und bestimmten Bereinigungen, legte deutlich weniger stark zu.7,8
| Segment Rechenzentren | Quartal bis Juni 2025 | Quartal bis Juni 2026 |
|---|---|---|
| Umsatz | 183,7 Mio. $ | 348,6 Mio. $ |
| Bereinigtes EBITDA | 40,6 Mio. $ | 51,7 Mio. $ |
| Bereinigte EBITDA-Marge | 22,1 % | 14,8 % |
Einen Großteil des Drucks führt das Management auf Expansionskosten, Komponentenmangel und ineffiziente Produktion zurück. Eine günstige Garantieeinigung erschwerte zusätzlich den Vorjahresvergleich. Für die zweite Hälfte des Geschäftsjahres erwartet das Management im Segment Rechenzentren bereinigte EBITDA-Margen von mehr als 20 Prozent.9
Der Erholungsmechanismus ist plausibel: Ein besetztes Werk, dem Komponenten fehlen, verursacht Kosten, ohne seine geplante Ausbringung zu erreichen. Sobald die Teile eintreffen, verteilen weitere Auslieferungen diese Kosten auf einen größeren Umsatz. Starke Nachfrage und zeitweise schwache Margen schließen sich daher nicht aus.
Der Test lautet, ob diese Verbesserung tatsächlich eintritt. Auf den Umsatz des jüngsten Quartals gerechnet, würde eine Marge von 20 Prozent etwa 69,7 Millionen Dollar an bereinigtem EBITDA ergeben – rund 18 Millionen Dollar mehr als der gemeldete Wert. Das ist eine Sensitivitätsrechnung, keine Prognose. Sie zeigt, wie viel dieselbe Umsatzbasis unter veränderten Betriebsbedingungen erwirtschaften kann.
Auch die Schlagzeile vom Gewinnwachstum verlangt ähnliche Sorgfalt. Das konsolidierte Betriebsergebnis sank auf 74,8 Millionen Dollar, obwohl das bereinigte Ergebnis je Aktie um 44 Prozent stieg. Ein günstiger Steuereffekt aus der aktienbasierten Vergütung half dem Ergebnis je Aktie; das Management erwartet, dass ein Großteil dieses Vorteils im weiteren Verlauf des Geschäftsjahres wieder ausgeglichen wird.10
Der Kunde finanziert Kapazität, garantiert aber keine Gewinne
Der stärkste Beleg für die bullische These ist die Bereitschaft eines Kunden, die Expansion mitzufinanzieren. Im Mai kündigte Modine eine Vereinbarung zur Kapazitätsreservierung für mehr als vier Milliarden Dollar an Kühlprodukten in den Kalenderjahren 2027 bis 2029 an, gestützt auf eine Vorabzahlung von 165 Millionen Dollar.5
Der Geschäftsbericht liefert eine entscheidende Einschränkung: Möglicherweise nimmt der Kunde die avisierten Mengen gar nicht ab. Seine Identität bleibt vertraulich. Die Schlagzeile beschreibt erwartete Umsätze, gestützt auf eine Kapazitätsvereinbarung – nicht vier Milliarden Dollar an bedingungslosen Kaufaufträgen.11
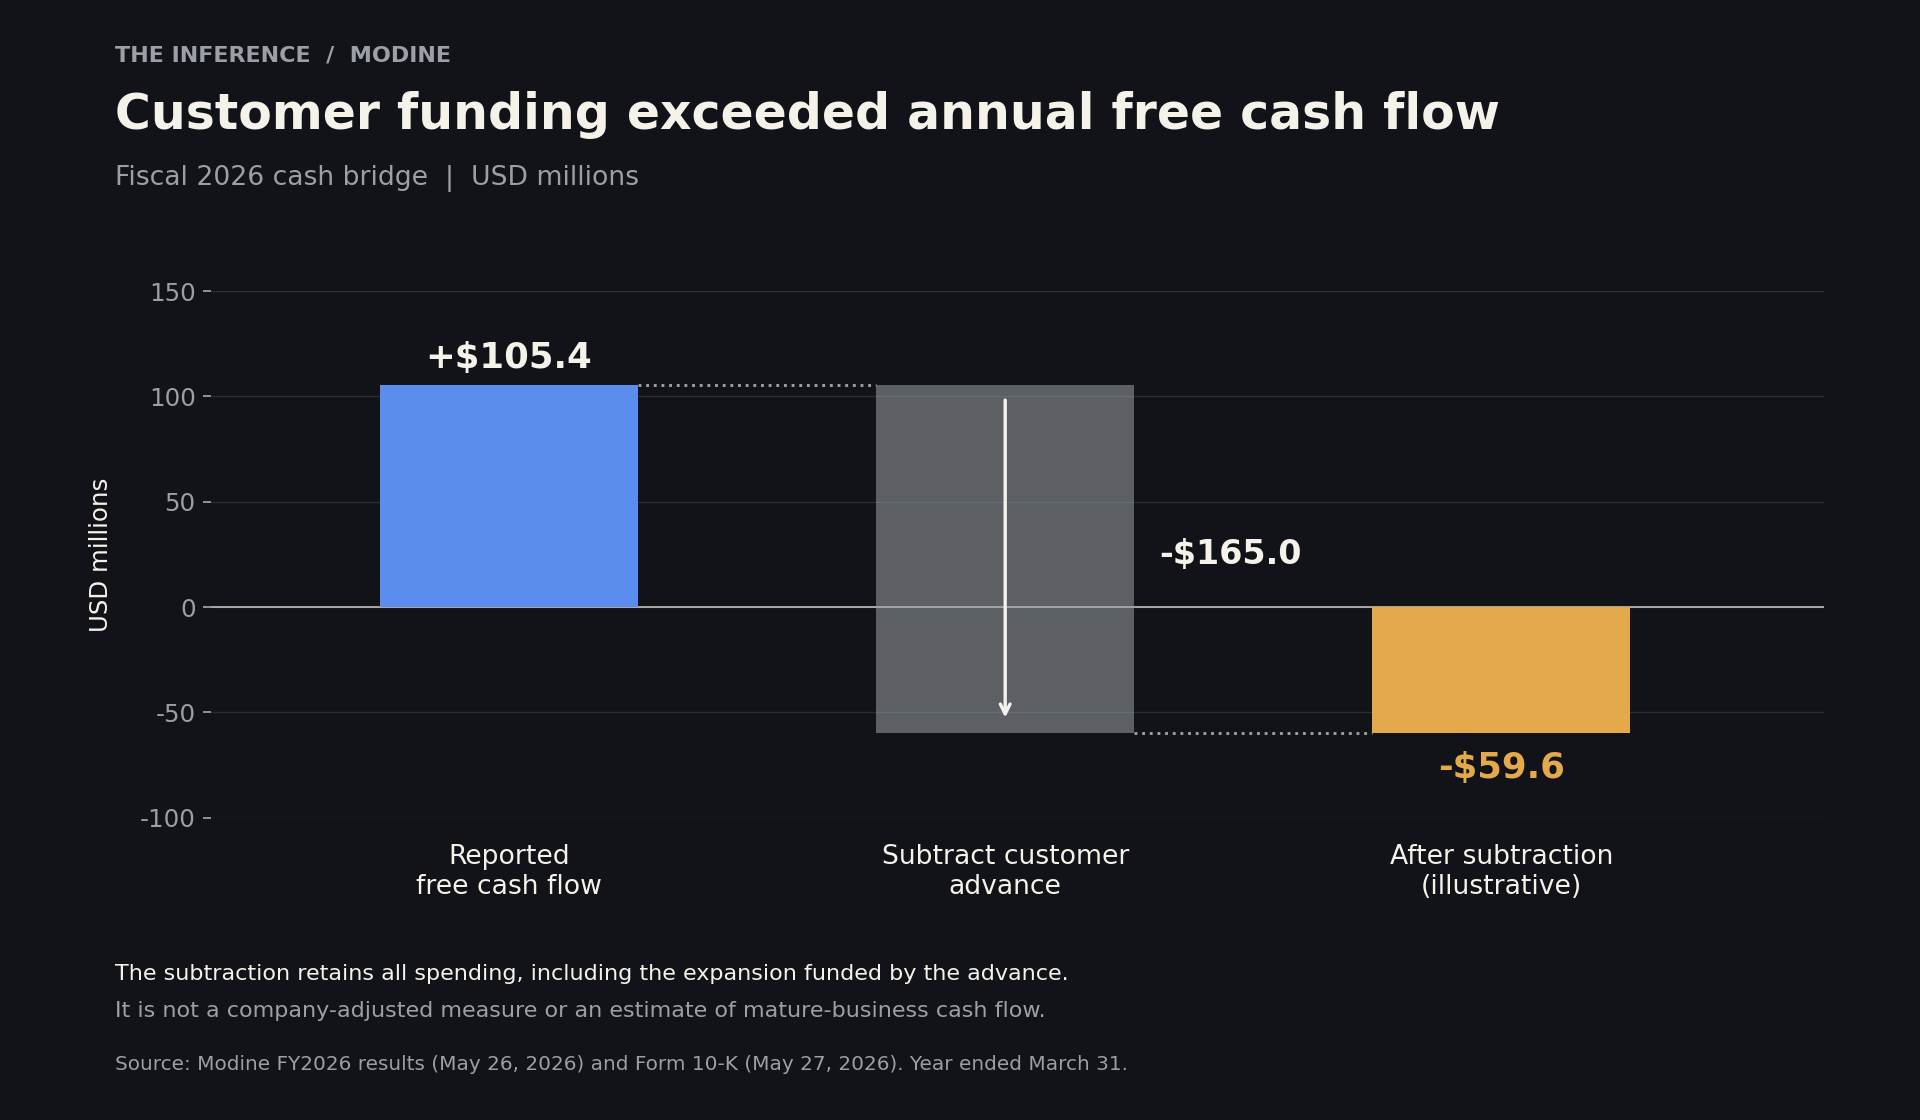
Das Geld hat bereits eine Rolle gespielt. Modine erhielt die Anzahlung im März und verbuchte sie als Vertragsverbindlichkeit.11 Der operative Cashflow belief sich im Geschäftsjahr 2026 auf 248,7 Millionen Dollar, die Capex auf 143,3 Millionen Dollar – übrig blieb ein ausgewiesener freier Cashflow von 105,4 Millionen Dollar.12
Zieht man diese 165 Millionen Dollar wieder ab, bleibt ein Minus von 59,6 Millionen Dollar. Das ist eine Rechnung zur Illustration, keine bereinigte Kennzahl von Modine. Die Expansionsausgaben, die die Anzahlung mitfinanziert hat, bleiben darin enthalten – der Wert sollte also nicht für den Cashflow eines ausgereiften Geschäfts gehalten werden.
Das macht die Anzahlung nicht zu schlechter Finanzierung. Sie reduziert den Betrag, den Modine anderweitig aufbringen muss, und belegt das Engagement des Kunden. Wohl aber müssen Anleger kundenfinanziertes Wachstum vom Geld unterscheiden, das abgeschlossene Verkäufe einbringen. Im Juni-Quartal lag der freie Cashflow bei minus 5 Millionen Dollar, einschließlich 14,9 Millionen Dollar an Restrukturierungs- und Veräußerungszahlungen.13
Ein Kunde kann eine Fabrik finanzieren, bevor diese bewiesen hat, dass sie eine gute Rendite abwirft.
Die Bewertung muss die Trennung überstehen
Beim Schlusskurs von 182,18 Dollar am 14. September und auf Basis der im Juli veröffentlichten Aktienzahl lag der Börsenwert Modines bei rund 9,68 Milliarden Dollar. Addiert man die Nettoverschuldung per Ende Juni, ergibt sich eine einfache Schätzung des Unternehmenswerts von 10,11 Milliarden Dollar.13,14
Gemessen am Mittelwert von 665 Millionen Dollar des Ausblicks für das bereinigte EBITDA im Geschäftsjahr 2027 entspricht das etwa dem 15,2-Fachen. Bliebe das Ergebnis um 20 Prozent unter diesem Mittelwert, entspräche derselbe Unternehmenswert dem 19-Fachen des EBITDA. Das ist eine Sensitivitätsrechnung, keine Ergebnisprognose.10
Der Ausblick setzt bereits eine Beschleunigung voraus. Nach einem bereinigten EBITDA von 106,5 Millionen Dollar im ersten Quartal verlangt das Erreichen des Mittelwerts durchschnittlich 186,2 Millionen Dollar in den verbleibenden drei Quartalen. Saisonalität und der Produktionshochlauf können dabei helfen. Der Kurs wird also mit einer Ergebnisprognose verglichen, die bereits eine deutliche Verbesserung unterstellt.8
Die bullische These ist glaubwürdig: Die bereits im Ausbau begriffenen Werke könnten deutlich höhere Umsätze tragen, die Margen könnten zurückkehren und der Cashflow könnte kräftiger fließen. Wer den Multiplikator an der heutigen Investitionslast misst, überzeichnet womöglich, was die Ertragskraft von morgen kostet.
Doch der zitierte Ausblick enthält Performance Technologies für das gesamte Geschäftsjahr. Er ist kein Ausblick für das verbleibende Kühlgeschäft.10 Wer ihn zur Bewertung von MOD nach der Trennung heranzieht, vermengt unterschiedliche Aktiva- und Ertragsmassen.
Nach den angekündigten Transaktionsbedingungen sollen die Modine-Aktionäre rund 40 Prozent am kombinierten Gentherm halten; Modine erhält zugleich eine Barausschüttung von 210 Millionen Dollar – beides Anpassungen vorbehalten.15 Über ein anderes Wertpapier behalten die Aktionäre eine wirtschaftliche Beteiligung am abgegebenen Geschäft.
Diese Beteiligung ist kein Gratis-Plus, das sich auf die heutige Bewertung aufschlagen ließe. Nach dem Abschluss muss die Analyse den Wert zwischen den beiden Positionen aufteilen, die tatsächlichen Schulden- und Barmittelbewegungen einbeziehen und die ausscheidenden Erträge herausrechnen – zugleich aber die zurückbleibenden Kosten berücksichtigen. Die Namensänderung macht die Geschichte einfacher. Die Transaktion macht die Bilanzierung anfangs schwieriger.
Ab dem 1. Oktober zählt der echte Vergleich
Wird die Transaktion wie geplant am 1. Oktober abgeschlossen, ist die nächste nützliche Veröffentlichung ein Ausblick für das verbleibende Geschäft. Modine hat angekündigt, den Ausblick nach dem Abschluss zu aktualisieren.2,10 Damit erhalten Anleger einen saubereren Nenner für den Preis, den sie zahlen.
Anschließend gilt es, die Margen im Segment Rechenzentren und den Cashflow gemeinsam zu beobachten. Eine steigende Effizienz in den Werken sollte den Gewinn je Umsatzdollar erhöhen. Mit der Zeit sollten abgeschlossene Lieferungen den Cashflow stützen, ohne dass es weiterer Kundenanzahlungen bedarf – selbst wenn die Investitionen weiterlaufen.
Die These verliert an Kraft, wenn beeindruckendes Umsatzwachstum immer wieder mehr Kapital erfordert, ohne bessere Renditen zu bringen. Sie gewinnt an Kraft, wenn Modine über seine erweiterten Werke mehr ausliefert, die Margen wiederherstellt und beginnt, mehr Wachstum aus dem operativen Geschäft zu finanzieren.
Der nächste Beweis gehört in die Kapitalflussrechnung, nicht in den neuen Namen.
How this brief was made
01Gathered & sourced315 channels · 2,361 articles▾
Agents swept 315 channels and ingested 2,361 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated15 claims · 20 data feeds▾
Every one of 15 load-bearing claims was checked against primary sources, with 20 live data feeds reconciling the figures and charts.
- 1Modine, proposed Modexus Solutions name announcement, Sep 10 2026 (primary announced intention; the name change remains subject to a separate shareholder vote, and the MOD ticker stays).
- 2Gentherm, shareholder approval of the combination with Modine's Performance Technologies business, Sep 10 2026 (primary vote result and expected Oct 1 closing, subject to remaining conditions).
- 3DatacenterDynamics, creation of Modine's dedicated Data Centers segment, Apr 16 2026 (independent reporting of a company organisational change; not a separate audit of its results).
- 4Modine, Airedale equipment for higher-temperature thermal architectures, Jan 13 2026 (primary product descriptions and manufacturer explanation; no claimed efficiency percentage used).
- 5Data Center Knowledge, cooling capacity reservation and customer funding, May 26 2026 (independent reporting and expert interpretation of company-claimed expected sales and the $165M funding; source 11 controls the purchase-guarantee qualification).
- 6Reuters, cooling-sector reaction to Nvidia's CES comments, Jan 6 2026, syndicated by Investing.com (supports market concern, not a conclusion that every data center can eliminate chillers).
- 7Zacks Investment Research, fiscal Q1 results and margin pressure, Aug 3 2026 (independent analysis of company-reported, unaudited segment results; values cross-checked against source 8, no consensus estimate used).
- 8Modine, fiscal Q1 2027 earnings presentation, Jul 30 2026, pages 7 and 10 (primary comparable segment figures, unaudited, including company-defined non-GAAP adjusted EBITDA).
- 9Modine, fiscal Q1 2027 earnings-call transcript, Jul 30 2026 (primary management explanation of production costs, the warranty comparison and forecast margin recovery; a forecast is not achieved performance).
- 10Modine, fiscal Q1 2027 results release, Jul 29 2026 (unaudited consolidated results, the stock-compensation tax explanation, and pre-separation fiscal 2027 guidance covering Performance Technologies for the full year).
- 11Modine, fiscal 2026 Form 10-K, filed May 27 2026 for the year ended Mar 31 (audited financial statements; Note 3 identifies the March customer advance and contract liability, and the risk disclosure explicitly qualifies projected customer purchases).
- 12Modine, fiscal Q4 and full-year 2026 results, May 26 2026 (cash-flow components cross-checked with the annual filing; free cash flow is a company-defined non-GAAP measure).
- 13Modine, Form 10-Q for Jun 30 2026, filed Jul 30 2026 (unaudited quarterly cash flow, June debt and cash, and 53,112,708 shares outstanding on Jul 24; share-count and balance-sheet dates differ from the valuation date).
- 14Stock Analysis / S&P Global Market Intelligence, MOD historical prices, Sep 14 2026 close of $182.18 (closing price independently matched to FinancialContent; no after-hours price used).
- 15Modine and Gentherm, joint Performance Technologies combination announcement, Jan 29 2026 (original approximately 40% ownership and $210M distribution, subject to adjustment; closing status updated by source 2).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.