Modine puede dejar las piezas de automóvil, pero aún tiene que ganarse su valoración en IA
Las ventas en centros de datos casi se duplican mientras MOD se prepara para escindir su negocio de vehículos. Los márgenes menguantes y un flujo de caja financiado por el cliente revelan lo que la nueva empresa debe demostrar.
 Vincent Jiang · 6 min read
La etiqueta de fabricante de piezas de automóvil está a punto de caducar
Neil Brinker se prepara para cambiar el nombre de la empresa que dirige. El 10 de septiembre, Modine anunció su intención de pasar a llamarse Modexus Solutions tras escindir su división de Performance Technologies. El nuevo nombre requiere una votación separada de accionistas; el código bursátil MOD se mantiene.1
La separación del negocio está más cerca. Los accionistas de Gentherm aprobaron la combinación ese mismo día, y el cierre está previsto ahora para el 1 de octubre, sujeto a las condiciones pendientes.2 La compañía, todavía clasificada como proveedor de componentes para automóviles y camiones, avanza hacia la refrigeración de centros de datos y la climatización, ventilación y refrigeración comercial.
Eso merece un marco de inversión diferente. No implica automáticamente una valoración más alta. Brinker ha encontrado clientes que necesitan con urgencia más equipamiento. La cuestión abierta es cuánto dinero retiene Modine tras fabricar y entregar ese equipamiento.
Más calor no garantiza mayor poder de fijación de precios
La transformación tiene sustancia. En abril, Modine creó un segmento específico de Centros de Datos, separándolo de Climate Solutions.3 Los inversores pueden ahora examinar el motor de crecimiento de forma directa, en vez de deducirlo de un negocio industrial más amplio.
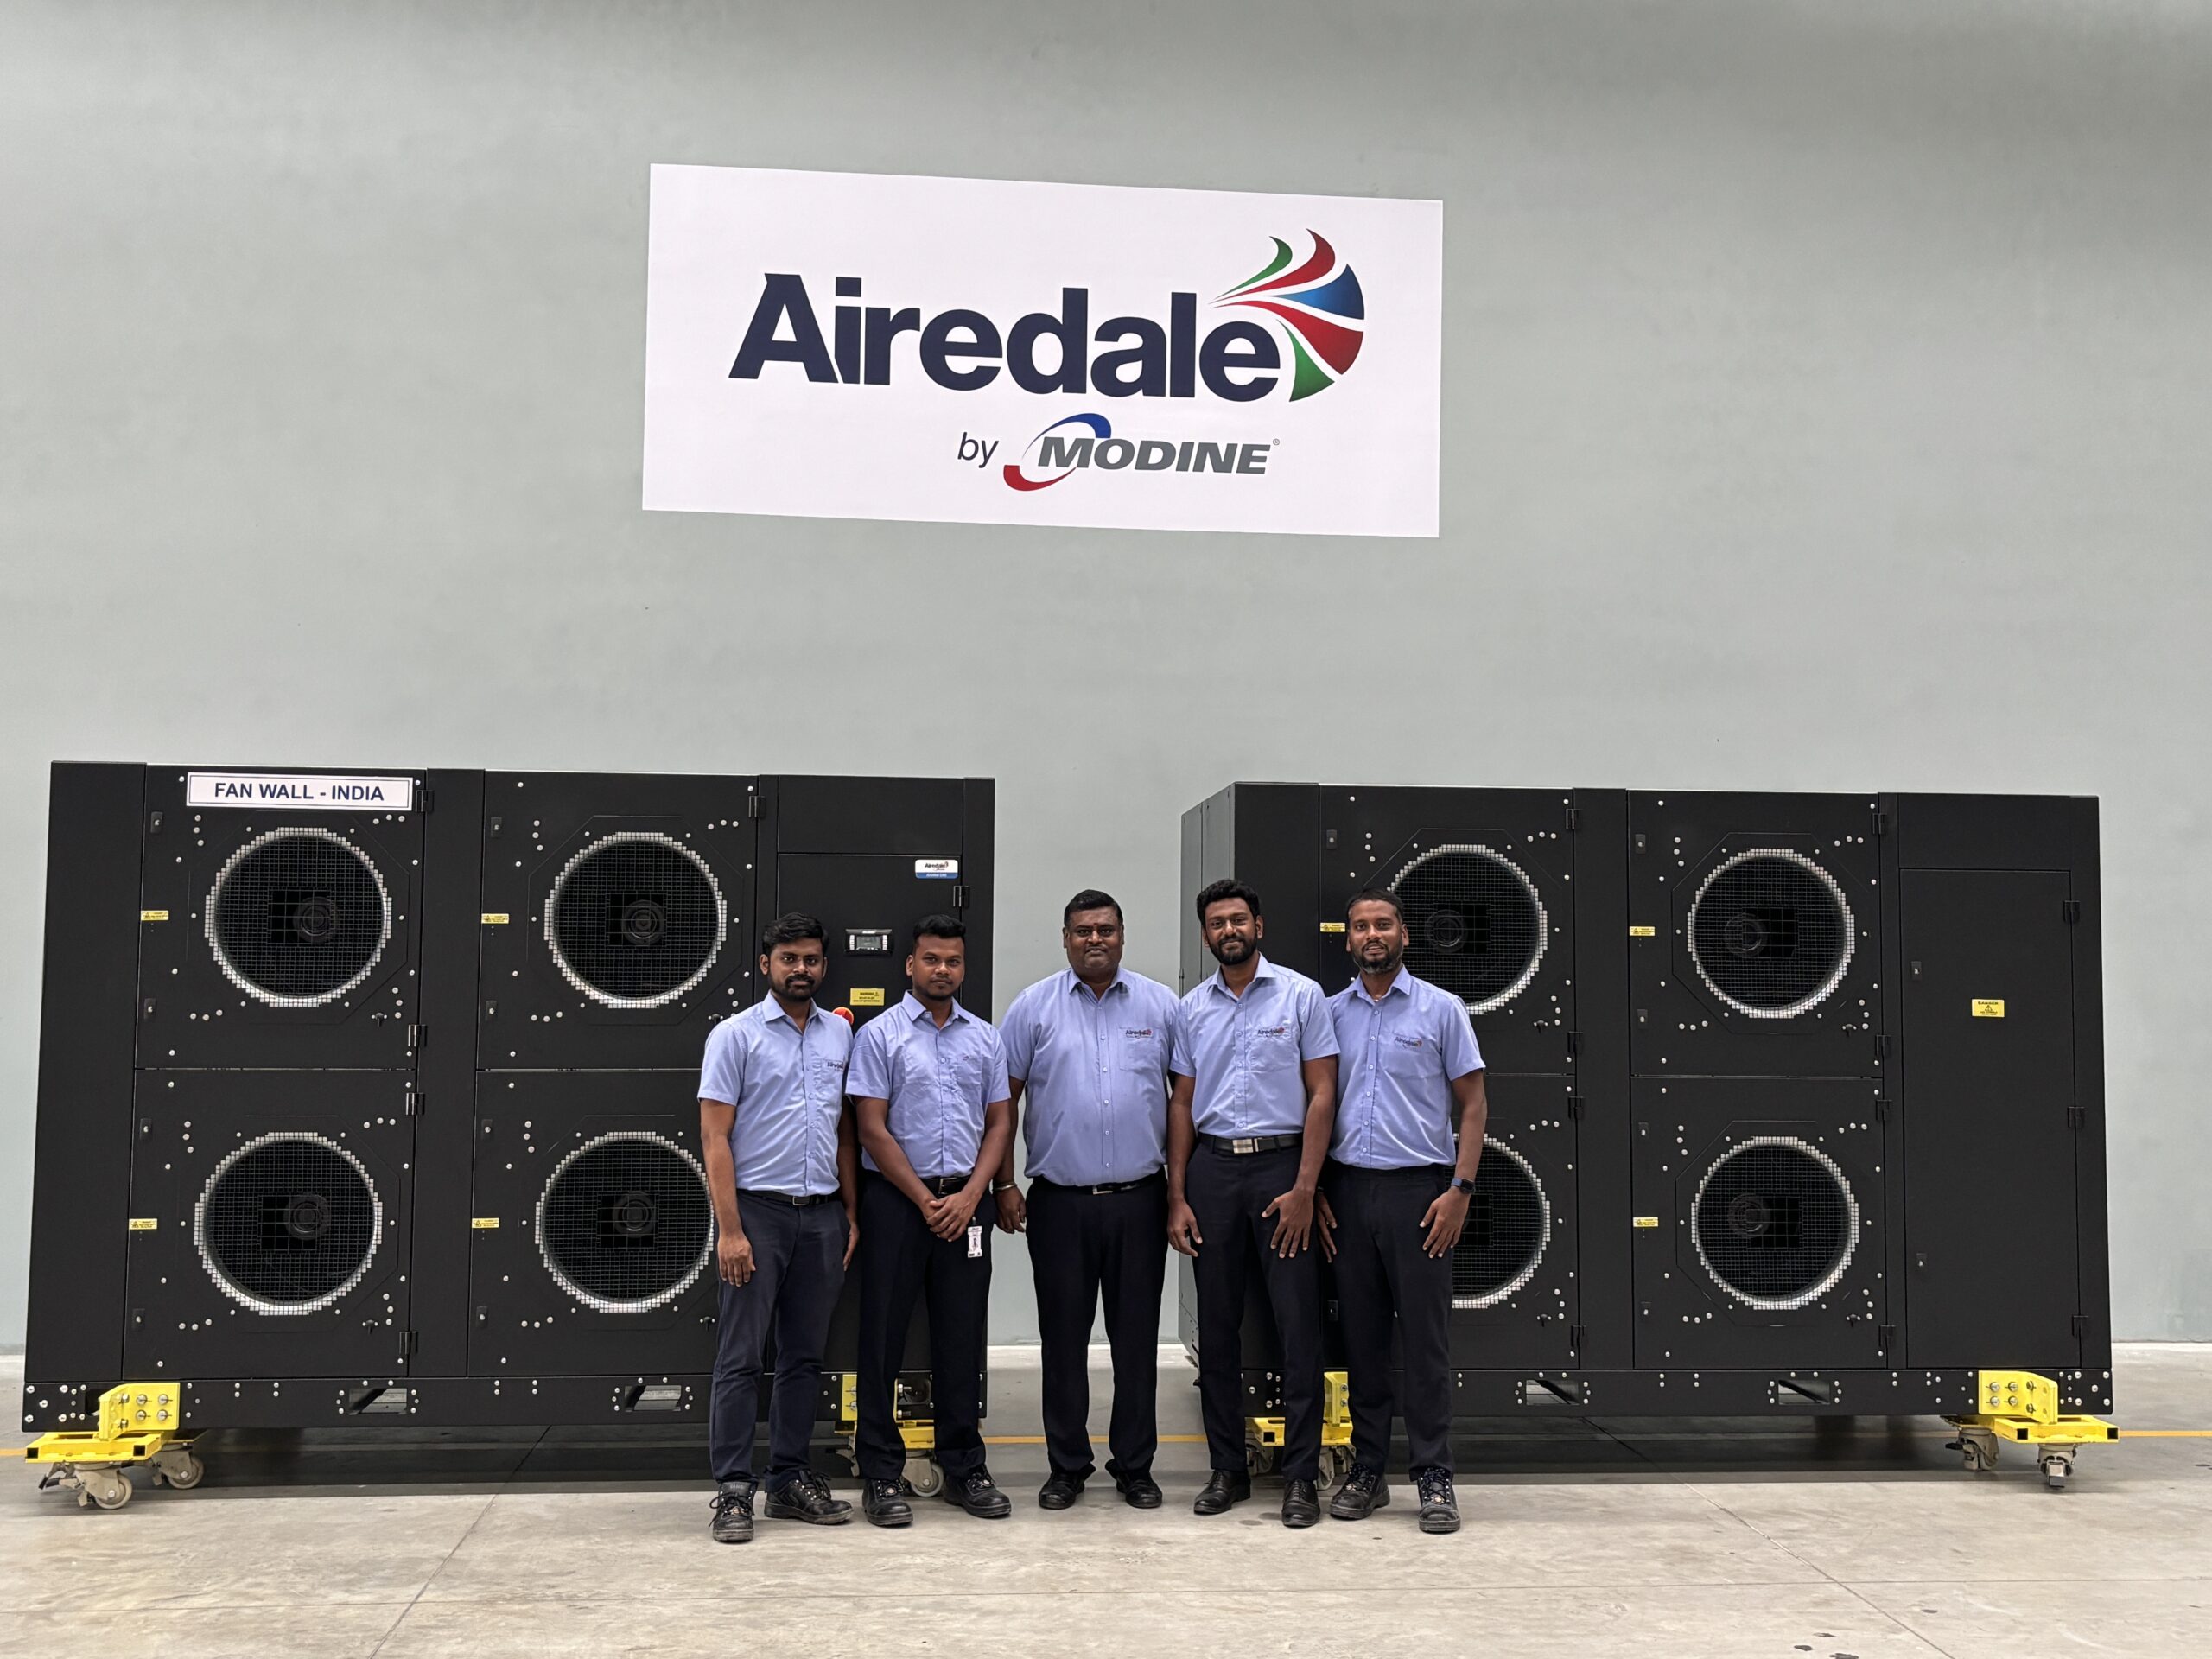
El producto resuelve un problema físico. La computación genera calor; el equipamiento de refrigeración traslada ese calor lejos de los chips y, en última instancia, fuera del edificio. Airedale, la marca de refrigeración de Modine, suministra equipos a lo largo de toda esa cadena, incluidos enfriadores, unidades de distribución de refrigerante, enfriadores secos y sistemas de control.4
Para un cliente, un retraso en el sistema de refrigeración puede demorar una inversión informática mucho mayor. Eso hace que la fiabilidad en las entregas sea valiosa. También explica por qué un comprador podría ayudar a financiar la fábrica de un proveedor antes de recibir el equipo.5
Pero la necesidad de evacuar calor no garantiza la demanda de todos los productos de refrigeración. En enero, los comentarios de Nvidia sobre una menor necesidad de enfriadores inquietaron a las acciones del sector.6 Los sistemas que operan a mayor temperatura pueden modificar qué equipamiento se necesita, según el diseño y las condiciones locales.4
La variedad de productos de Modine le ofrece vías de adaptación. Pero eso no establece que cada euro que se desvía de un producto regrese a través de otro con el mismo margen. La inversión depende de la adecuación del producto y de la economía de fabricación, además del gasto total en IA.
Las ventas casi se duplicaron. El margen retrocedió.
El último trimestre materializa esa distinción. En los tres meses terminados el 30 de junio, Modine registró 348,6 millones de dólares en ventas de Centros de Datos, frente a los 183,7 millones del año anterior. El EBITDA ajustado —medida de beneficio antes de intereses, impuestos, depreciaciones, amortizaciones y ajustes específicos— creció mucho menos.7,8
| Segmento Centros de Datos | Trimestre de junio de 2025 | Trimestre de junio de 2026 |
|---|---|---|
| Ingresos | 183,7 millones de dólares | 348,6 millones de dólares |
| EBITDA ajustado | 40,6 millones de dólares | 51,7 millones de dólares |
| Margen de EBITDA ajustado | 22,1% | 14,8% |
La dirección atribuye gran parte de la presión a costes de expansión, escasez de componentes e ineficiencias en producción. Un acuerdo favorable de garantías también encareció la comparativa con el ejercicio anterior. La compañía espera márgenes de EBITDA ajustado en Centros de Datos por encima del 20% en la segunda mitad del ejercicio fiscal.9
El mecanismo de recuperación es plausible: una fábrica plenamente dotada de personal pero sin componentes incurre en costes sin producir la salida prevista. Una vez que lleguen los suministros, más envíos pueden distribuir esos costes sobre una base de ingresos mayor. Una demanda fuerte puede, por tanto, coexistir con márgenes temporalmente débiles.
La prueba está en que esa mejora realmente llegue. Con los ingresos del último trimestre, un margen del 20% arrojaría unos 69,7 millones de dólares de EBITDA ajustado, unos 18 millones por encima del resultado reportado. Es un ejercicio de sensibilidad, no un pronóstico. Muestra cuánto puede generar la misma base de ventas bajo distintas condiciones operativas.
El crecimiento del beneficio publicado merece la misma cautela. El resultado operativo consolidado se deslizó hasta los 74,8 millones de dólares, pese a que el beneficio ajustado por acción creció un 44%. Un efecto fiscal favorable por compensación en acciones impulsó el BPA, y la dirección espera que gran parte de ese beneficio se neutralice antes de que termine el ejercicio fiscal.10
El cliente financia la capacidad, pero no garantiza los beneficios
La evidencia más sólida a favor de la tesis alcista es la disposición de un cliente a ayudar a costear la expansión. En mayo, Modine anunció un acuerdo para reservar capacidad por valor de más de 4.000 millones de dólares en productos de refrigeración durante los ejercicios fiscales 2027 a 2029, respaldado por un pago anticipado de 165 millones de dólares.5
La presentación anual incluye una salvedad esencial: el cliente podría no adquirir las cantidades proyectadas. Su identidad sigue siendo confidencial. El titular describe ventas esperadas sustentadas en un acuerdo de reserva de capacidad, no 4.000 millones de dólares en órdenes de compra incondicionales.11
El efectivo ya ha tenido impacto. Modine recibió el anticipo en marzo y registró un pasivo por contrato.11 El flujo de caja operativo del ejercicio fiscal 2026 fue de 248,7 millones de dólares; el gasto en capital se situó en 143,3 millones, lo que dejó 105,4 millones de flujo de caja libre reportado.12
Si se resta esa entrada de 165 millones, el resultado pasa a ser negativo en 59,6 millones. Se trata de un cálculo ilustrativo, no de un ajuste corporativo de Modine. Conserva el gasto de expansión que el anticipo ayudó a financiar, por lo que no debe confundirse con el flujo de caja de un negocio maduro.
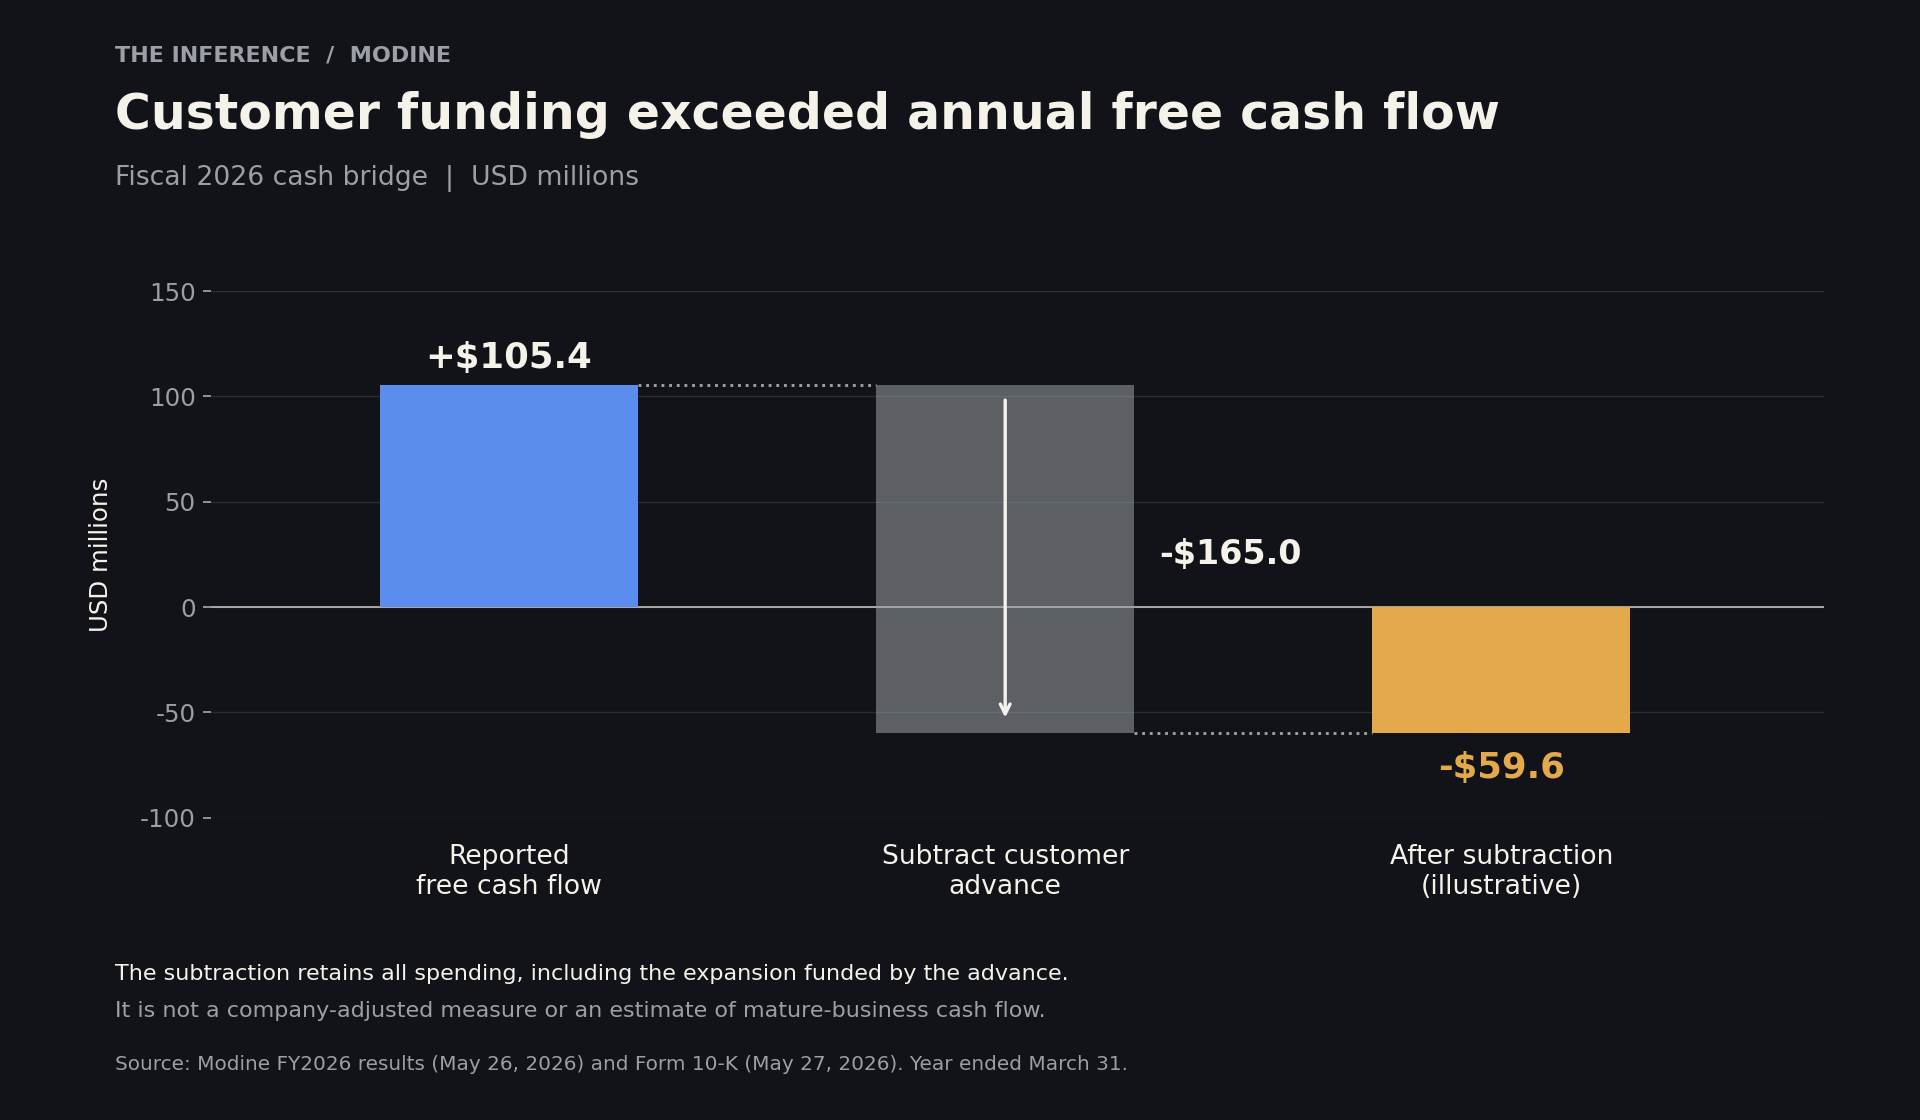
Eso no convierte el anticipo en una mala financiación. Reduce la cantidad que Modine debe cubrir por otras vías y demuestra el compromiso del cliente. Lo que sí significa es que los inversores deben distinguir entre el crecimiento financiado por un cliente y el efectivo generado por ventas completadas. El flujo de caja libre del trimestre de junio fue negativo en 5 millones de dólares, incluidos 14,9 millones en pagos por reestructuraciones y enajenaciones.13
Un cliente puede financiar una fábrica antes de que esa fábrica demuestre que puede generar una buena rentabilidad.
La valoración tiene que sobrevivir a la separación
Al precio de cierre del 14 de septiembre de 182,18 dólares, y utilizando el número de acciones divulgado en julio, el valor en capital de Modine era de aproximadamente 9.680 millones de dólares. Sumando la deuda neta de junio se obtiene una estimación simple de valor de empresa de 10.110 millones de dólares.13,14
Frente al punto medio de 665 millones de la guía de EBITDA ajustado para el ejercicio fiscal 2027, eso equivale a unas 15,2 veces. El mismo valor representaría 19 veces el EBITDA si el beneficio se situara un 20% por debajo de ese punto medio. Es aritmética de sensibilidad, no una previsión de resultados.10
La guía ya exige una aceleración. Tras un EBITDA ajustado de 106,5 millones en el primer trimestre, alcanzar el punto medio requiere una media de 186,2 millones en los tres trimestres restantes. La estacionalidad y la rampa de producción pueden ayudar. Pero el precio se compara con unas previsiones de beneficios que ya asumen una mejora sustancial.8
El argumento alcista es creíble: las fábricas ya en expansión podrían soportar ventas mucho mayores, márgenes recuperados y una generación de caja más sólida. Un múltiplo medido sobre la carga de inversión actual puede sobreestimar el coste de la capacidad de generar beneficios en el futuro.
Pero la guía publicada incluye Performance Technologies durante todo el ejercicio fiscal. No es una guía para el negocio de refrigeración que permanece.10 Utilizarla para valorar el MOD posterior a la separación supondría mezclar conjuntos diferentes de activos y resultados.
Según los términos de la transacción anunciada, se espera que los accionistas de Modine posean aproximadamente el 40% de Gentherm combinada, mientras que Modine recibirá una distribución en efectivo de 210 millones de dólares, ambos sujetos a ajustes.15 Los accionistas conservan un interés económico en el negocio que se escinde a través de un valor diferente.
Ese interés no es una opción alcista gratuita que pueda sumarse a la valoración actual. Tras el cierre, el análisis deberá asignar valor entre las dos participaciones, reflejar los movimientos reales de deuda y efectivo, y eliminar los beneficios del negocio que se va, teniendo en cuenta los costes que deja atrás. El cambio de nombre simplifica la historia. La transacción complica inicialmente la contabilidad.
El 1 de octubre empieza la comparación real
Si la transacción se cierra según lo previsto el 1 de octubre, la siguiente información útil será unas perspectivas para el negocio que permanece. Modine ha indicado que actualizará la guía tras el cierre.2,10 Eso ofrecerá a los inversores un denominador más limpio para el precio que están pagando.
A partir de ahí, conviene observar los márgenes de Centros de Datos y el flujo de caja en conjunto. La mejora en la eficiencia de las fábricas debería elevar el beneficio por cada dólar de ventas. Con el tiempo, las entregas completadas deberían sostener la generación de caja más allá de los anticipos adicionales de los clientes, incluso mientras la inversión continúa.
La tesis se debilita si un crecimiento espectacular de ventas sigue exigiendo más capital sin mejores rentabilidades. Se fortalece si Modine despacha más producto a través de sus fábricas ampliadas, recupera los márgenes y empieza a financiar más crecimiento con sus propias operaciones.
La próxima prueba está en el estado de flujos de efectivo, no en el nuevo nombre.
How this brief was made
01Gathered & sourced315 channels · 2,361 articles▾
Agents swept 315 channels and ingested 2,361 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated15 claims · 20 data feeds▾
Every one of 15 load-bearing claims was checked against primary sources, with 20 live data feeds reconciling the figures and charts.
- 1Modine, proposed Modexus Solutions name announcement, Sep 10 2026 (primary announced intention; the name change remains subject to a separate shareholder vote, and the MOD ticker stays).
- 2Gentherm, shareholder approval of the combination with Modine's Performance Technologies business, Sep 10 2026 (primary vote result and expected Oct 1 closing, subject to remaining conditions).
- 3DatacenterDynamics, creation of Modine's dedicated Data Centers segment, Apr 16 2026 (independent reporting of a company organisational change; not a separate audit of its results).
- 4Modine, Airedale equipment for higher-temperature thermal architectures, Jan 13 2026 (primary product descriptions and manufacturer explanation; no claimed efficiency percentage used).
- 5Data Center Knowledge, cooling capacity reservation and customer funding, May 26 2026 (independent reporting and expert interpretation of company-claimed expected sales and the $165M funding; source 11 controls the purchase-guarantee qualification).
- 6Reuters, cooling-sector reaction to Nvidia's CES comments, Jan 6 2026, syndicated by Investing.com (supports market concern, not a conclusion that every data center can eliminate chillers).
- 7Zacks Investment Research, fiscal Q1 results and margin pressure, Aug 3 2026 (independent analysis of company-reported, unaudited segment results; values cross-checked against source 8, no consensus estimate used).
- 8Modine, fiscal Q1 2027 earnings presentation, Jul 30 2026, pages 7 and 10 (primary comparable segment figures, unaudited, including company-defined non-GAAP adjusted EBITDA).
- 9Modine, fiscal Q1 2027 earnings-call transcript, Jul 30 2026 (primary management explanation of production costs, the warranty comparison and forecast margin recovery; a forecast is not achieved performance).
- 10Modine, fiscal Q1 2027 results release, Jul 29 2026 (unaudited consolidated results, the stock-compensation tax explanation, and pre-separation fiscal 2027 guidance covering Performance Technologies for the full year).
- 11Modine, fiscal 2026 Form 10-K, filed May 27 2026 for the year ended Mar 31 (audited financial statements; Note 3 identifies the March customer advance and contract liability, and the risk disclosure explicitly qualifies projected customer purchases).
- 12Modine, fiscal Q4 and full-year 2026 results, May 26 2026 (cash-flow components cross-checked with the annual filing; free cash flow is a company-defined non-GAAP measure).
- 13Modine, Form 10-Q for Jun 30 2026, filed Jul 30 2026 (unaudited quarterly cash flow, June debt and cash, and 53,112,708 shares outstanding on Jul 24; share-count and balance-sheet dates differ from the valuation date).
- 14Stock Analysis / S&P Global Market Intelligence, MOD historical prices, Sep 14 2026 close of $182.18 (closing price independently matched to FinancialContent; no after-hours price used).
- 15Modine and Gentherm, joint Performance Technologies combination announcement, Jan 29 2026 (original approximately 40% ownership and $210M distribution, subject to adjustment; closing status updated by source 2).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.