Modine peut tourner la page automobile. Reste à justifier sa valorisation « IA ».
Alors que MOD prépare la séparation de son activité véhicules, les ventes pour les centres de données ont quasi doublé. Des marges en recul et une trésorerie financée par les clients révèlent ce que la nouvelle société devra prouver.
 Vincent Jiang · 6 min read
L'étiquette d'équipementier automobile va bientôt expirer
Neil Brinker s'apprête à changer le nom de l'entreprise qu'il dirige. Le 10 septembre, Modine a annoncé vouloir devenir Modexus Solutions après la séparation de son activité Performance Technologies. Ce nouveau nom devra faire l'objet d'un vote distinct des actionnaires ; le ticker MOD, lui, ne change pas.1
La séparation, elle, est plus proche. Le jour même, les actionnaires de Gentherm ont approuvé le rapprochement, dont la clôture est désormais attendue le 1er octobre, sous réserve des conditions restantes.2 Toujours classée parmi les fournisseurs de pièces pour voitures et camions, la société se réoriente vers le refroidissement de centres de données et le chauffage, la ventilation et la réfrigération commerciaux.
Cela mérite un cadre d'analyse différent. Pas automatiquement une valorisation plus élevée. Brinker a trouvé des clients qui ont un besoin urgent d'équipements supplémentaires. La question en suspens : combien d'argent Modine conserve-t-elle après les avoir construits et livrés ?
Plus de chaleur ne garantit pas davantage de pouvoir de fixation des prix
Le virage est réel. En avril, Modine a créé un segment Data Centers dédié, détaché de Climate Solutions.3 Les investisseurs peuvent désormais examiner directement les performances du moteur de croissance, au lieu de les déduire d'un périmètre industriel plus large.
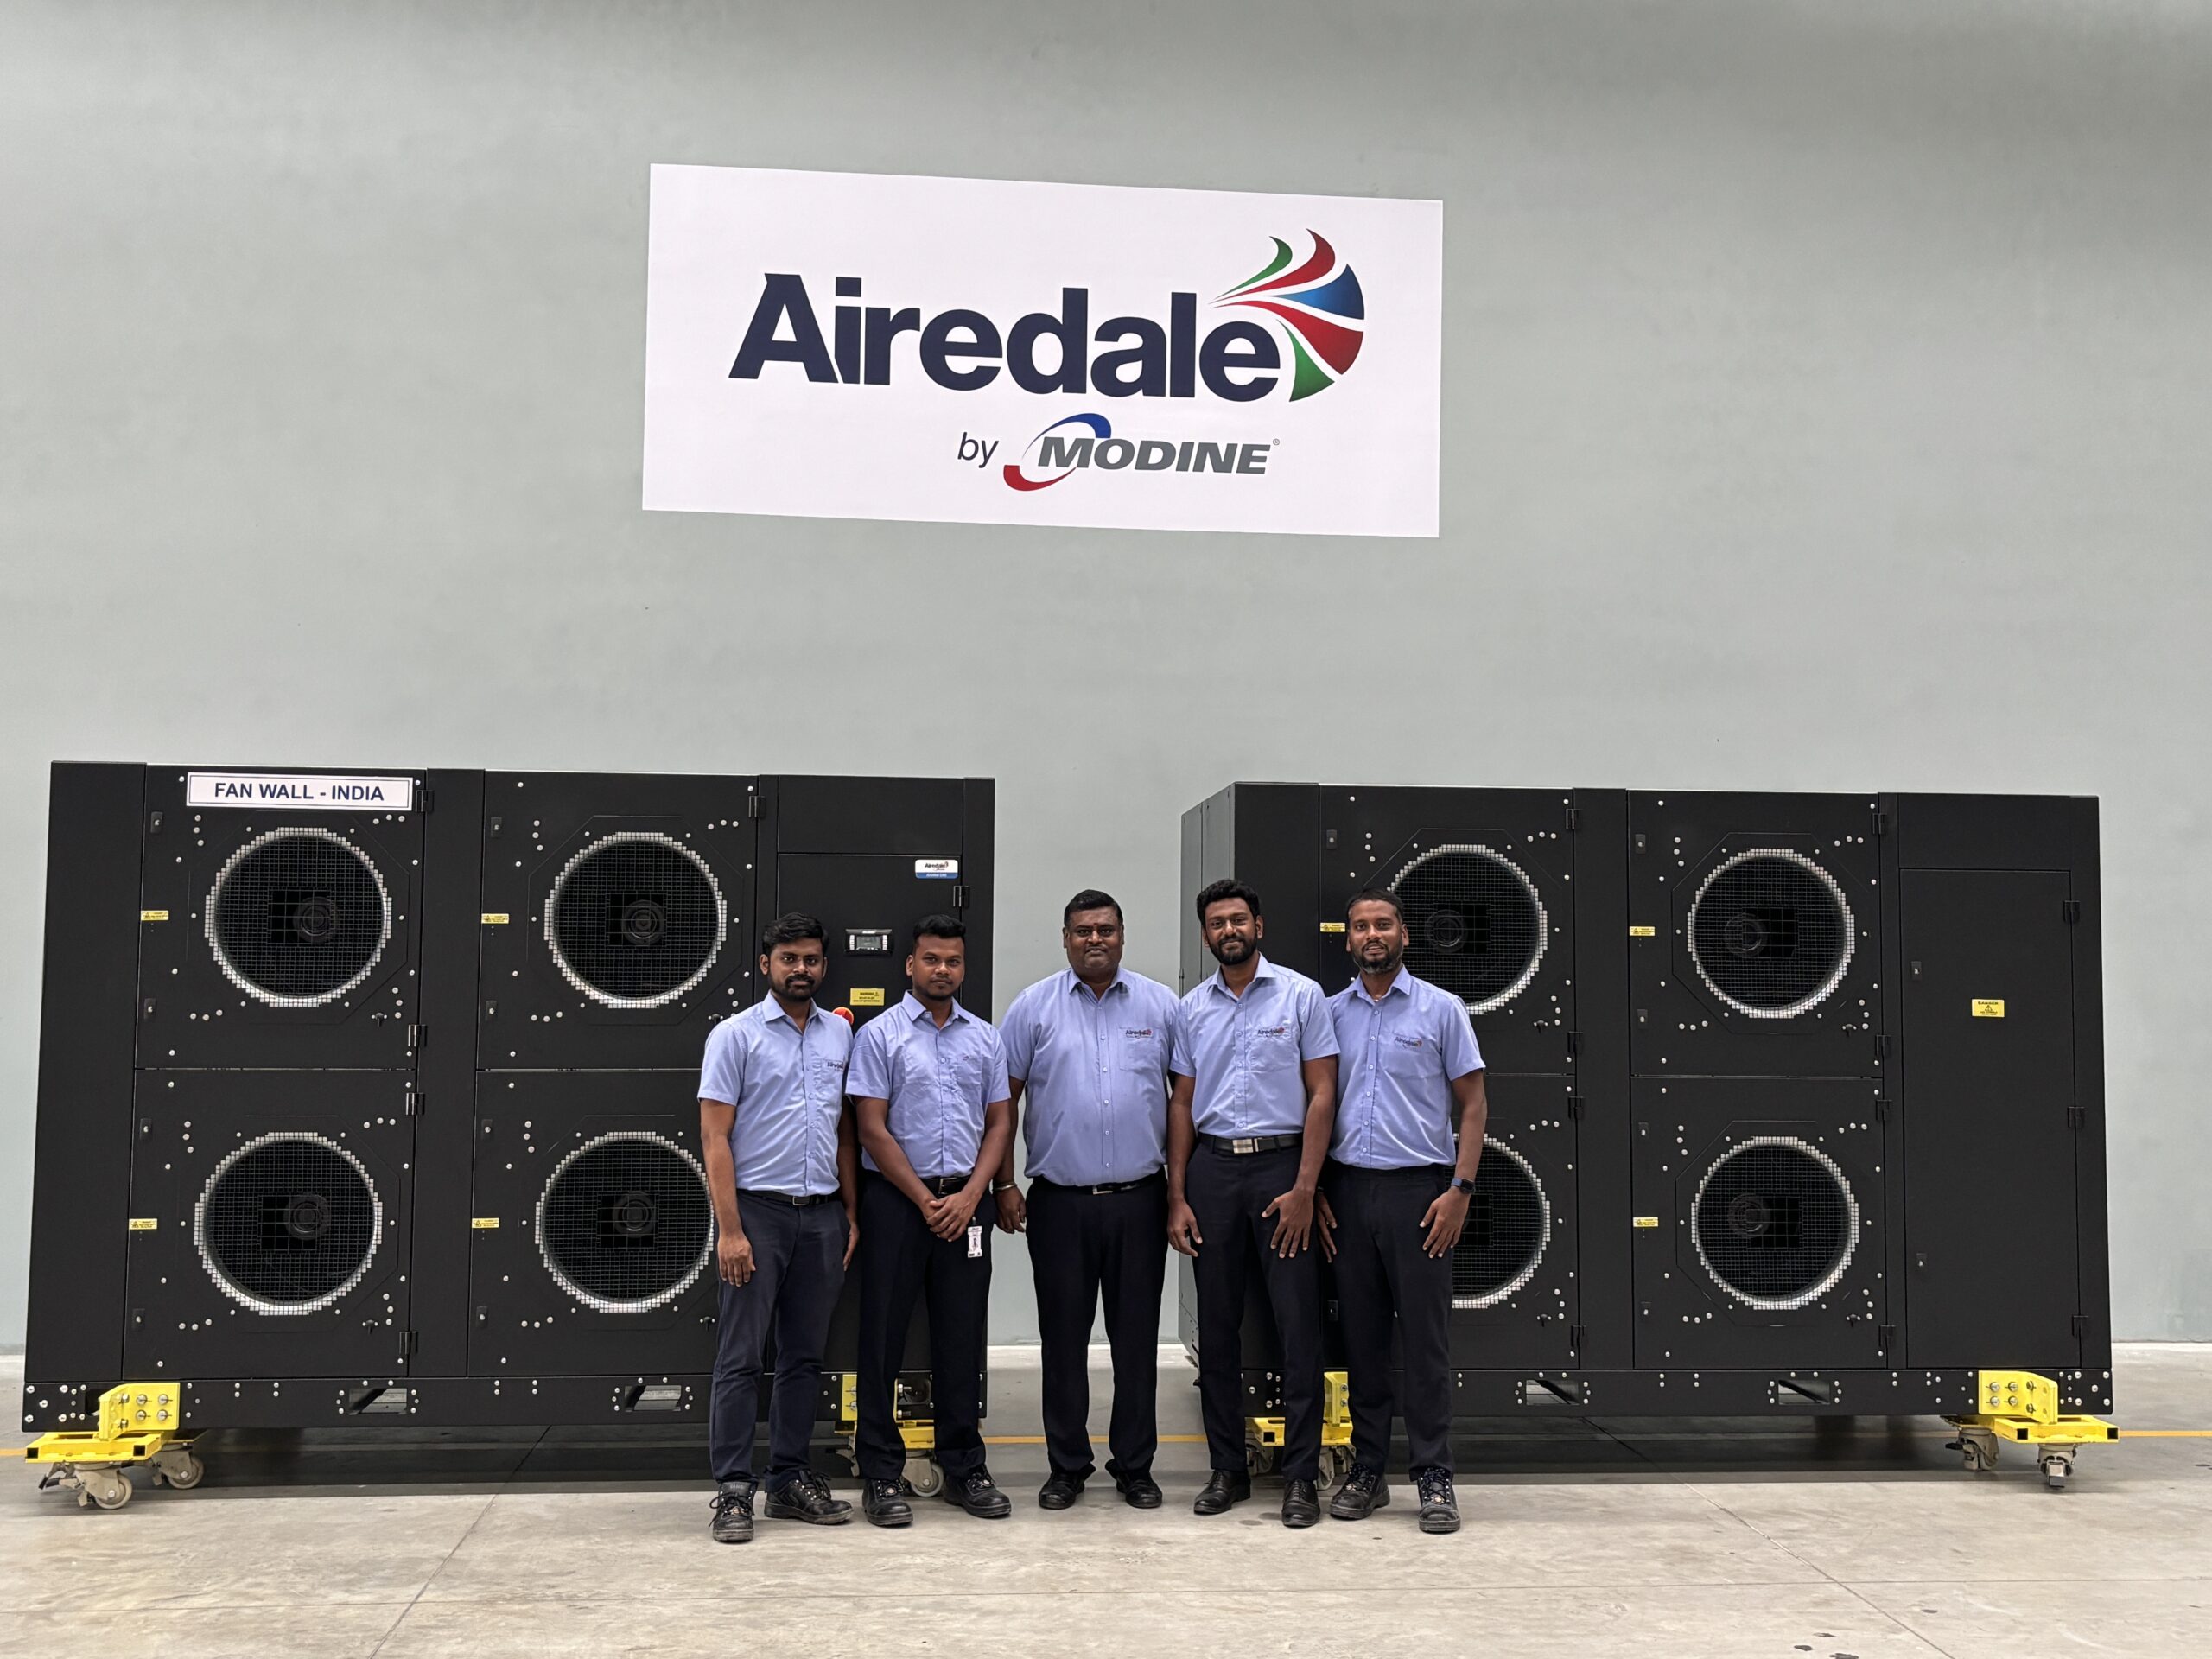
Le produit répond à un problème physique. Calculer dégage de la chaleur ; l'équipement de refroidissement évacue cette chaleur loin des puces puis, au final, hors du bâtiment. Airedale, la marque de refroidissement de Modine, fournit des équipements sur toute cette chaîne, notamment des chillers, des unités de distribution de liquide de refroidissement, des aéroréfrigérants et des systèmes de régulation.4
Pour un client, un système de refroidissement livré en retard peut retarder un investissement informatique bien plus important. La fiabilité des livraisons a donc de la valeur. Elle explique aussi qu'un acheteur accepte d'aider au financement de l'usine d'un fournisseur avant même d'en avoir reçu les équipements.5
Mais la nécessité d'évacuer la chaleur ne garantit pas la demande pour chaque produit de refroidissement. En janvier, les propos de Nvidia sur des besoins réduits en chillers ont ébranlé les valeurs du secteur.6 Des systèmes fonctionnant à plus haute température peuvent modifier les équipements requis, selon la conception et les conditions locales.4
La gamme de produits de Modine lui laisse des moyens de s'adapter. Elle ne démontre pas que chaque dollar qui délaisse un produit revienne par un autre, à marge identique. L'investissement dépend de l'adéquation des produits et de l'économie industrielle, autant que du volume global des dépenses d'IA.
Les ventes ont quasi doublé. La marge, elle, a reculé.
Le dernier trimestre rend cette distinction concrète. Sur les trois mois clos le 30 juin, Modine a réalisé 348,6 millions de dollars de chiffre d'affaires dans Data Centers, contre 183,7 millions de dollars un an auparavant. L'EBITDA ajusté — une mesure de résultat avant intérêts, impôts, dépréciations, amortissements et certains ajustements — a nettement moins progressé.7,8
| Segment Data Centers | Trimestre clos en juin 2025 | Trimestre clos en juin 2026 |
|---|---|---|
| Chiffre d'affaires | 183,7 M$ | 348,6 M$ |
| EBITDA ajusté | 40,6 M$ | 51,7 M$ |
| Marge d'EBITDA ajusté | 22,1 % | 14,8 % |
La direction attribue une bonne partie de cette pression aux coûts d'expansion, aux pénuries de composants et au manque d'efficacité de la production. Un règlement de garantie favorable a en outre compliqué la comparaison avec l'an dernier. Elle anticipe des marges d'EBITDA ajusté supérieures à 20 % dans Data Centers au second semestre de l'exercice.9
Le mécanisme de rattrapage est plausible : une usine dont les équipes sont en place mais qui manque de composants engage des coûts sans produire les volumes prévus. Une fois les approvisionnements arrivés, un plus grand nombre d'expéditions permet de répartir ces charges sur un chiffre d'affaires plus important. Une demande forte peut donc coexister avec des marges momentanément faibles.
Reste à savoir si cette amélioration se matérialise réellement. Au chiffre d'affaires du dernier trimestre, une marge de 20 % aurait dégagé environ 69,7 millions de dollars d'EBITDA ajusté, soit environ 18 millions de dollars de plus que le résultat publié. C'est un calcul de sensibilité, pas une prévision. Il montre ce que la même base de ventes peut gagner dans des conditions d'exploitation différentes.
La croissance des bénéfices mise en avant appelle la même prudence. Le résultat opérationnel consolidé a glissé à 74,8 millions de dollars, alors que le bénéfice par action ajusté bondissait de 44 %. Un élément fiscal favorable lié à la rémunération en actions a soutenu le BPA, et la direction s'attend à ce qu'une grande partie de cet avantage soit compensée d'ici la fin de l'exercice.10
Le client finance la capacité, il ne garantit pas les bénéfices
L'argument le plus solide de la thèse haussière : la volonté d'un client de participer au financement de l'expansion. En mai, Modine a annoncé un accord de réservation de capacité portant sur plus de 4 milliards de dollars de produits de refroidissement sur les années civiles 2027 à 2029, adossé à une avance de 165 millions de dollars.5
Le rapport annuel apporte une réserve essentielle : le client pourrait ne pas acheter les montants projetés. Son identité reste confidentielle. Le chiffre annoncé correspond à des ventes attendues adossées à un accord de réservation de capacité, et non à 4 milliards de dollars de commandes inconditionnelles.11
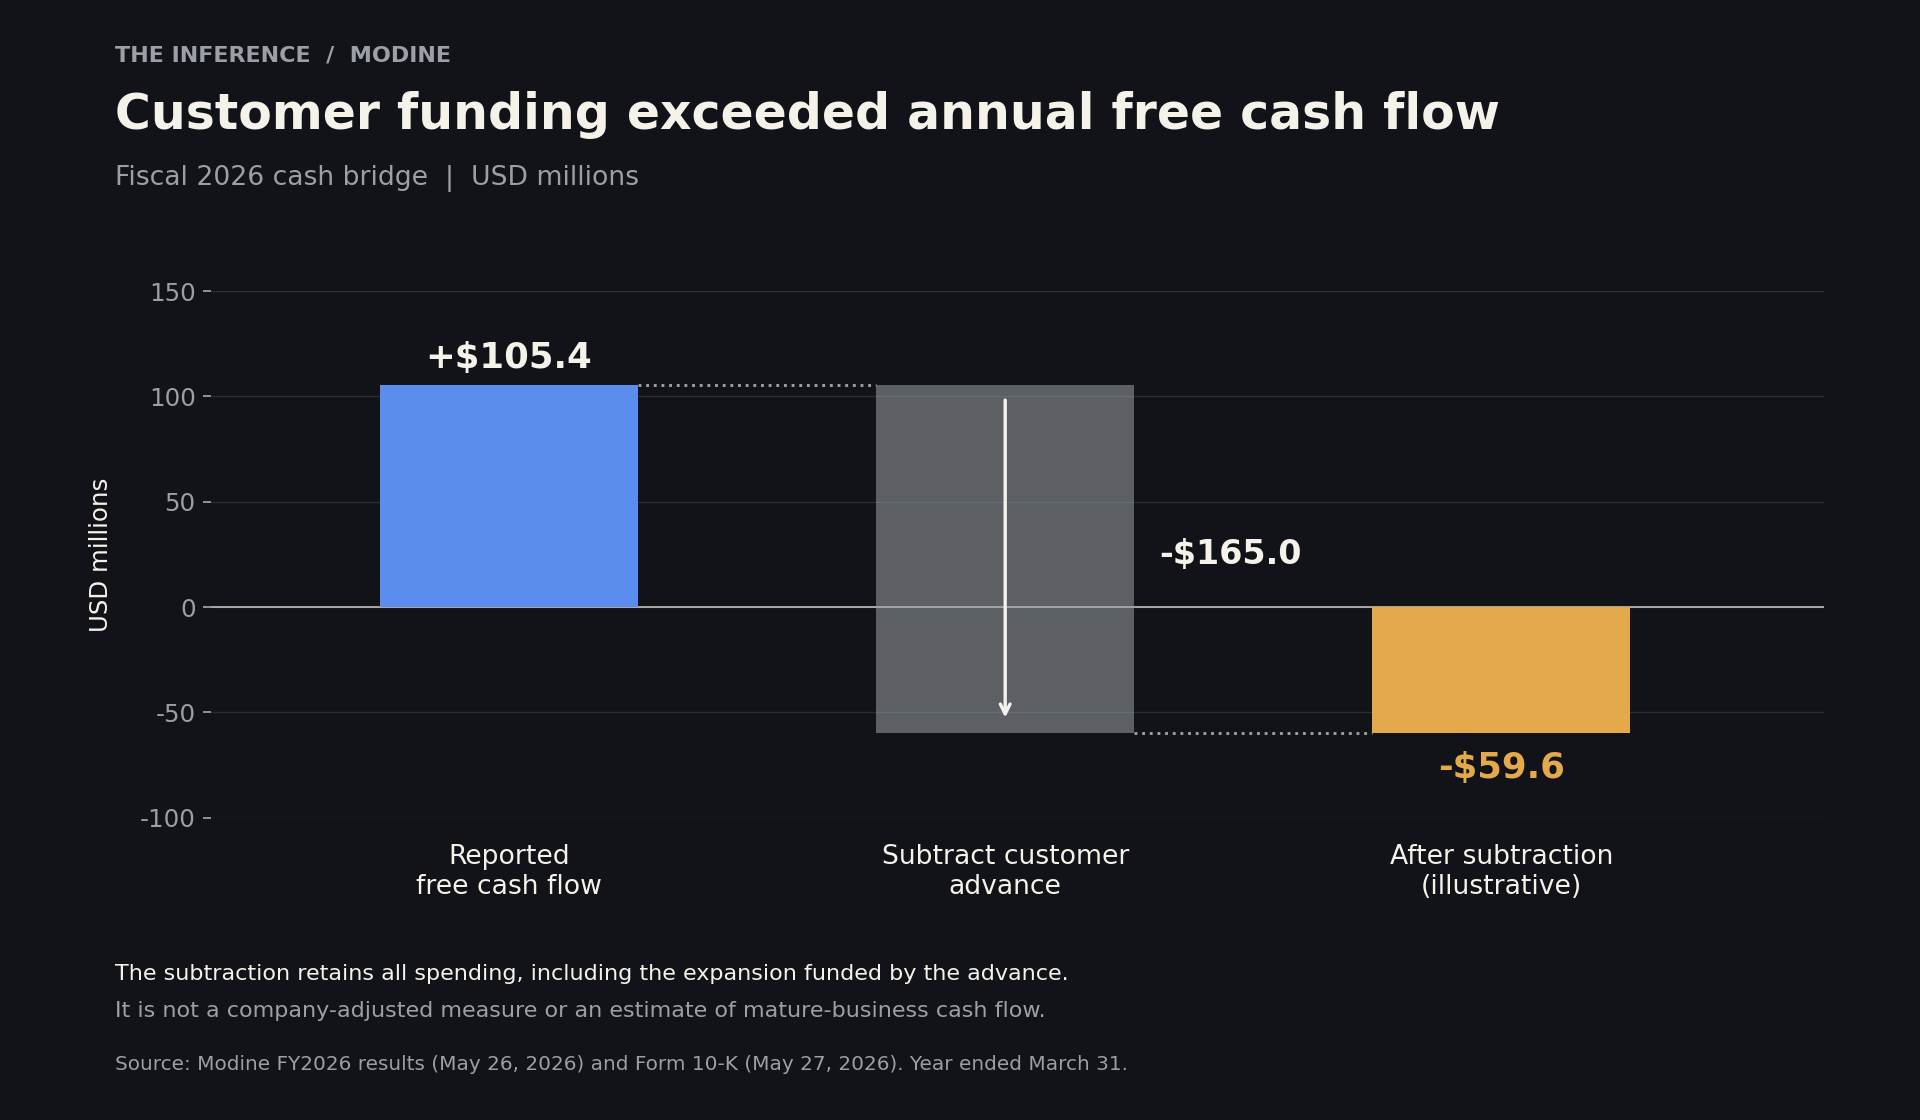
Cet argent a déjà compté. Modine a encaissé l'avance en mars et l'a comptabilisée en passif contractuel.11 Sur l'exercice 2026, le flux de trésorerie opérationnel s'est élevé à 248,7 millions de dollars, pour 143,3 millions de dollars d'investissements, soit un flux de trésorerie disponible publié de 105,4 millions de dollars.12
Retranchez cet apport de 165 millions de dollars et le solde devient négatif de 59,6 millions de dollars. Il s'agit d'un calcul illustratif, pas d'une mesure ajustée de Modine. Il conserve les dépenses d'expansion que l'avance a contribué à financer : ce chiffre ne doit donc pas être confondu avec le flux de trésorerie d'une entreprise à maturité.
Ce n'est pas pour autant un mauvais financement. L'avance réduit le montant que Modine doit financer ailleurs et témoigne de l'engagement du client. Elle oblige en revanche les investisseurs à distinguer la croissance financée par le client de la trésorerie dégagée par des ventes déjà réalisées. Sur le trimestre clos en juin, le flux de trésorerie disponible était négatif de 5 millions de dollars, dont 14,9 millions de paiements liés aux restructurations et aux cessions.13
Un client peut financer une usine avant que celle-ci n'ait prouvé sa capacité à dégager un bon rendement.
La valorisation doit survivre à la scission
Au cours de clôture du 14 septembre, 182,18 dollars, et sur la base du nombre d'actions communiqué en juillet, la capitalisation boursière de Modine ressortait à environ 9,68 milliards de dollars. En y ajoutant la dette nette de juin, on obtient une estimation simple de la valeur d'entreprise : 10,11 milliards de dollars.13,14
Par rapport au point médian de 665 millions de dollars de la guidance d'EBITDA ajusté pour l'exercice 2027, le multiple ressort à environ 15,2 fois. La même valorisation en vaudrait 19 si les bénéfices s'avéraient inférieurs de 20 % à ce point médian. C'est un calcul de sensibilité, pas une prévision de résultats.10
La guidance exige déjà une accélération. Après un EBITDA ajusté de 106,5 millions de dollars au premier trimestre, atteindre le point médian suppose de dégager en moyenne 186,2 millions de dollars sur les trois trimestres restants. La saisonnalité et la montée en cadence de la production peuvent aider. Le cours est donc comparé à une prévision de résultats qui intègre déjà une amélioration substantielle.8
La thèse haussière est crédible : des usines déjà en cours d'extension pourraient soutenir des ventes bien supérieures, des marges rétablies et une génération de trésorerie plus solide. Un multiple mesuré à l'aune de la charge d'investissement actuelle peut surestimer le coût de la capacité bénéficiaire de demain.
Mais la guidance communiquée intègre Performance Technologies sur l'ensemble de l'exercice. Ce n'est pas celle de l'activité de refroidissement qui restera.10 L'utiliser pour valoriser MOD après la scission reviendrait à mélanger des ensembles d'actifs et de résultats hétérogènes.
Selon les termes annoncés de la transaction, les actionnaires de Modine détiendraient environ 40 % du Gentherm combiné, tandis que Modine recevrait une distribution en numéraire de 210 millions de dollars, l'une comme l'autre sous réserve d'ajustement.15 Les actionnaires conservent un intérêt économique dans l'activité cédée via un titre distinct.
Cet intérêt ne constitue pas un gain gratuit à ajouter à la valorisation actuelle. Après la clôture, l'analyse devra répartir la valeur entre les deux participations, refléter les mouvements réels de dette et de trésorerie, et retrancher les résultats de la partie cédée tout en intégrant les coûts qu'elle laisse derrière elle. Le changement de nom simplifie l'histoire. La transaction, elle, complique dans un premier temps les comptes.
Le 1er octobre ouvre la vraie comparaison
Si l'opération est bien bouclée le 1er octobre comme prévu, la prochaine information utile portera sur les perspectives de l'activité restante. Modine a indiqué qu'elle actualiserait sa guidance après la clôture.2,10 Les investisseurs disposeront ainsi d'un dénominateur plus propre pour le prix qu'ils paient.
Il faudra ensuite surveiller conjointement les marges de Data Centers et la trésorerie. Une meilleure efficacité des usines devrait accroître le bénéfice dégagé par dollar de chiffre d'affaires. Avec le temps, les livraisons réalisées devraient soutenir la génération de trésorerie au-delà des nouvelles avances clients, même si l'investissement se poursuit.
La thèse s'affaiblit si la croissance spectaculaire des ventes continue d'exiger toujours plus de capitaux sans meilleurs rendements. Elle se renforce si Modine livre davantage depuis ses usines agrandies, restaure ses marges et commence à financer plus de croissance par ses ressources internes.
La prochaine preuve se trouvera dans le tableau des flux de trésorerie, pas dans le nouveau nom.
How this brief was made
01Gathered & sourced315 channels · 2,361 articles▾
Agents swept 315 channels and ingested 2,361 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated15 claims · 20 data feeds▾
Every one of 15 load-bearing claims was checked against primary sources, with 20 live data feeds reconciling the figures and charts.
- 1Modine, proposed Modexus Solutions name announcement, Sep 10 2026 (primary announced intention; the name change remains subject to a separate shareholder vote, and the MOD ticker stays).
- 2Gentherm, shareholder approval of the combination with Modine's Performance Technologies business, Sep 10 2026 (primary vote result and expected Oct 1 closing, subject to remaining conditions).
- 3DatacenterDynamics, creation of Modine's dedicated Data Centers segment, Apr 16 2026 (independent reporting of a company organisational change; not a separate audit of its results).
- 4Modine, Airedale equipment for higher-temperature thermal architectures, Jan 13 2026 (primary product descriptions and manufacturer explanation; no claimed efficiency percentage used).
- 5Data Center Knowledge, cooling capacity reservation and customer funding, May 26 2026 (independent reporting and expert interpretation of company-claimed expected sales and the $165M funding; source 11 controls the purchase-guarantee qualification).
- 6Reuters, cooling-sector reaction to Nvidia's CES comments, Jan 6 2026, syndicated by Investing.com (supports market concern, not a conclusion that every data center can eliminate chillers).
- 7Zacks Investment Research, fiscal Q1 results and margin pressure, Aug 3 2026 (independent analysis of company-reported, unaudited segment results; values cross-checked against source 8, no consensus estimate used).
- 8Modine, fiscal Q1 2027 earnings presentation, Jul 30 2026, pages 7 and 10 (primary comparable segment figures, unaudited, including company-defined non-GAAP adjusted EBITDA).
- 9Modine, fiscal Q1 2027 earnings-call transcript, Jul 30 2026 (primary management explanation of production costs, the warranty comparison and forecast margin recovery; a forecast is not achieved performance).
- 10Modine, fiscal Q1 2027 results release, Jul 29 2026 (unaudited consolidated results, the stock-compensation tax explanation, and pre-separation fiscal 2027 guidance covering Performance Technologies for the full year).
- 11Modine, fiscal 2026 Form 10-K, filed May 27 2026 for the year ended Mar 31 (audited financial statements; Note 3 identifies the March customer advance and contract liability, and the risk disclosure explicitly qualifies projected customer purchases).
- 12Modine, fiscal Q4 and full-year 2026 results, May 26 2026 (cash-flow components cross-checked with the annual filing; free cash flow is a company-defined non-GAAP measure).
- 13Modine, Form 10-Q for Jun 30 2026, filed Jul 30 2026 (unaudited quarterly cash flow, June debt and cash, and 53,112,708 shares outstanding on Jul 24; share-count and balance-sheet dates differ from the valuation date).
- 14Stock Analysis / S&P Global Market Intelligence, MOD historical prices, Sep 14 2026 close of $182.18 (closing price independently matched to FinancialContent; no after-hours price used).
- 15Modine and Gentherm, joint Performance Technologies combination announcement, Jan 29 2026 (original approximately 40% ownership and $210M distribution, subject to adjustment; closing status updated by source 2).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.