मोडीन ऑटो पार्ट्स की पहचान छोड़ सकती है, लेकिन एआई वैल्यूएशन अभी साबित करनी है
MOD अपना वाहन कारोबार अलग करने की तैयारी में है और डेटा सेंटर की बिक्री लगभग दोगुनी हो चुकी है। सिकुड़ते मार्जिन और ग्राहकों के पैसे पर टिका कैश फ्लो बताते हैं कि नई कंपनी को क्या साबित करना है।
 Vincent Jiang · 6 min read
ऑटो पार्ट्स का ठप्पा अब एक्सपायर होने वाला है
नील ब्रिंकर उस कंपनी का नाम बदलने की तैयारी में हैं जिसकी कमान उनके हाथ में है। 10 सितंबर को मोडीन ने परफॉर्मेंस टेक्नोलॉजीज कारोबार अलग करने के बाद मोडेक्सस सॉल्यूशंस बनने की योजना का ऐलान किया। प्रस्तावित नाम पर शेयरहोल्डरों का अलग से वोट होगा; टिकर 'MOD' वैसे का वैसा रहेगा.1
कारोबार अलग करने का काम और करीब पहुंच चुका है। उसी दिन जेंथर्म के शेयरहोल्डरों ने यह डील मंजूर कर दी, और बाकी शर्तें पूरी रहते हुए अब इसके 1 अक्टूबर को पूरा होने की उम्मीद है।2 अभी भी ऑटो-ट्रक पार्ट्स सप्लायर की श्रेणी में गिनी जाने वाली यह कंपनी डेटा सेंटर कूलिंग और कमर्शियल हीटिंग, वेंटिलेशन व रेफ्रिजरेशन की ओर खिसक रही है।
इस कंपनी को परखने का नया निवेश फ्रेमवर्क चाहिए। लेकिन इसका मतलब ऊंची वैल्यूएशन का दावा अपने आप जायज़ नहीं हो जाता। ब्रिंकर को ऐसे ग्राहक मिल गए हैं जिन्हें तुरंत ज्यादा उपकरण चाहिए। सवाल जो अब भी खुला है: उपकरण बनाकर डिलीवर करने के बाद मोडीन के हाथ कितना पैसा बचता है।
ज्यादा गर्मी का मतलब ज्यादा प्राइसिंग पावर नहीं
इस बदलाव में दम है। अप्रैल में मोडीन ने क्लाइमेट सॉल्यूशंस से डेटा सेंटर कारोबार को अलग कर समर्पित सेगमेंट बनाया।3 अब निवेशक ग्रोथ इंजन का प्रदर्शन सीधे देख-परख सकते हैं, किसी बड़े इंडस्ट्रियल कारोबार के अंदर से उसका अंदाज़ा लगाने की जरूरत नहीं।
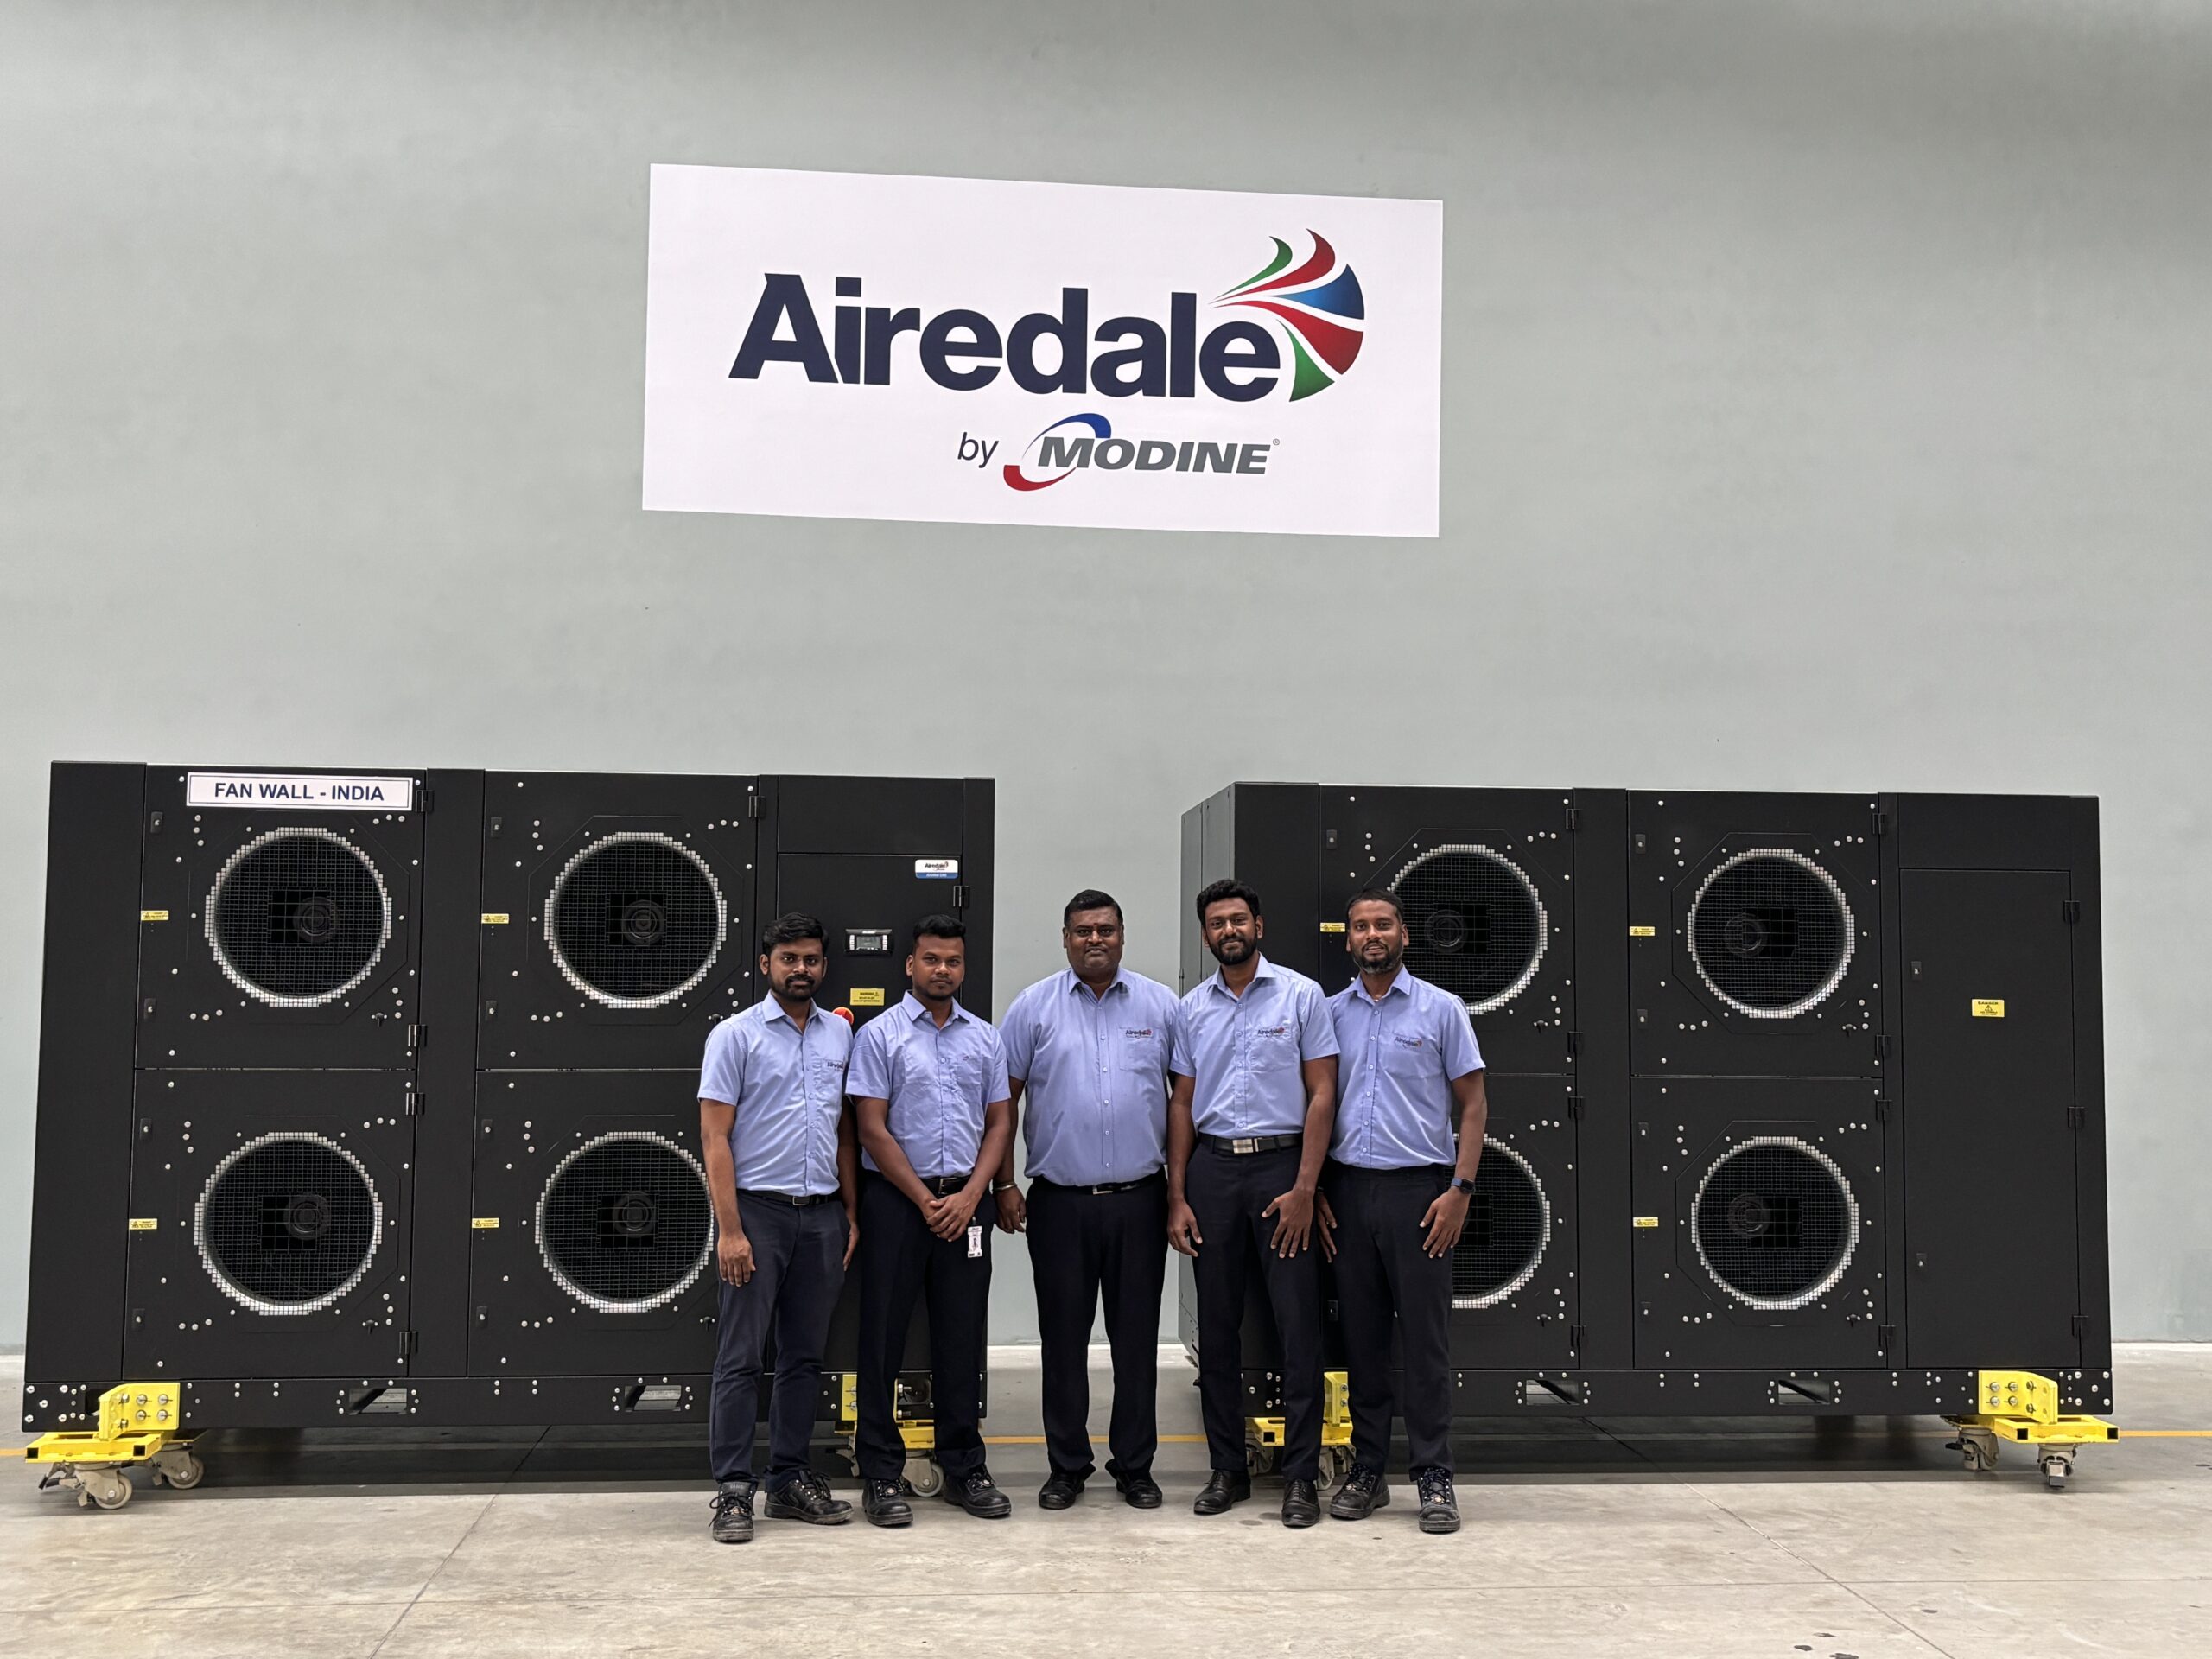
प्रॉडक्ट एक भौतिक समस्या सुलझाता है। कंप्यूटिंग से गर्मी पैदा होती है; कूलिंग उपकरण उस गर्मी को चिप्स से हटाकर आखिरकार बिल्डिंग के बाहर तक ले जाता है। मोडीन का कूलिंग ब्रांड एयरडेल (Airedale) इस पूरी चेन के हर हिस्से में उपकरण देता है — चिलर, कूलैंट डिस्ट्रीब्यूशन यूनिट, ड्राई कूलर और कंट्रोल सिस्टम तक।4
ग्राहक के लिए कूलिंग सिस्टम की देरी उससे कई गुना बड़े कंप्यूटिंग निवेश को भी टाल सकती है। इसीलिए डिलीवरी की भरोसेमंदी की कीमत है। यही बात समझाती है कि कोई खरीदार उपकरण हाथ में आने से पहले सप्लायर की फैक्ट्री की फंडिंग में मदद क्यों कर सकता है।5
लेकिन गर्मी हटाने की जरूरत का मतलब यह नहीं कि हर कूलिंग प्रॉडक्ट की मांग बनी रहेगी। जनवरी में एनवीडिया के चिलर की जरूरत घटने से जुड़े बयानों ने कूलिंग स्टॉक्स को हिला दिया था।6 ज्यादा तापमान पर चलने वाले सिस्टम डिजाइन और स्थानीय हालात के मुताबिक बदल सकते हैं कि कौन सा उपकरण चाहिए।4
प्रॉडक्ट्स की चौड़ी रेंज मोडीन को ढलने के रास्ते देती है। लेकिन इससे यह तय नहीं होता कि एक प्रॉडक्ट से जाने वाला हर डॉलर उतने ही मार्जिन पर किसी दूसरे प्रॉडक्ट से लौट आएगा। यह निवेश कुल एआई खर्च के अलावा प्रॉडक्ट फिट और मैन्युफैक्चरिंग इकोनॉमिक्स पर भी टिका है।
बिक्री करीब दोगुनी, मार्जिन पीछे
यही फर्क ताज़ा तिमाही के आंकड़ों में सामने आता है। 30 जून को खत्म हुई तिमाही में मोडीन की 348.6 मिलियन डॉलर की डेटा सेंटर बिक्री रही; पिछले साल की इसी तिमाही में यह 183.7 मिलियन डॉलर थी। लेकिन एडजस्टेड ईबीआईटीडीए (EBITDA) — यानी ब्याज, कर, मूल्यह्रास, परिशोधन और तय एडजस्टमेंट से पहले का लाभ मापदंड — कहीं कम रफ्तार से बढ़ा।7,8
| डेटा सेंटर सेगमेंट | जून 2025 तिमाही | जून 2026 तिमाही |
|---|---|---|
| रेवेन्यू | 183.7 मिलियन डॉलर | 348.6 मिलियन डॉलर |
| एडजस्टेड ईबीआईटीडीए | 40.6 मिलियन डॉलर | 51.7 मिलियन डॉलर |
| एडजस्टेड ईबीआईटीडीए मार्जिन | 22.1% | 14.8% |
मैनेजमेंट इस दबाव की बड़ी वजहें विस्तार की लागत, कंपोनेंट्स की कमी और उत्पादन में अक्षमता बताता है। पिछले साल के एक फायदेमंद वारंटी सेटलमेंट ने भी यह तुलना और भी मुश्किल बना दी है। मैनेजमेंट को वित्त वर्ष की दूसरी छमाही में डेटा सेंटर का एडजस्टेड ईबीआईटीडीए मार्जिन 20% से ऊपर रहने की उम्मीद है।9
सुधार का यह तर्क विश्वसनीय है: कंपोनेंट्स गायब हों तो स्टाफ से भरी फैक्ट्री अपना नियोजित उत्पादन नहीं कर पाती, पर खर्च देती रहती है। सप्लाई आते ही ज़्यादा शिपमेंट इन खर्चों को ज़्यादा रेवेन्यू पर फैला देते हैं। इसलिए ज़बरदस्त मांग और अस्थायी तौर पर कमज़ोर मार्जिन साथ-साथ चल सकते हैं।
असली परीक्षा यह है कि यह सुधार सचमुच आता भी है या नहीं। ताज़ा तिमाही के रेवेन्यू पर 20% का मार्जिन करीब 69.7 मिलियन डॉलर का एडजस्टेड ईबीआईटीडीए बनाता — रिपोर्ट किए नतीजे से करीब 18 मिलियन डॉलर ऊपर। यह सेंसिटिविटी कैलकुलेशन है, फोरकास्ट नहीं। इससे पता चलता है कि बिक्री का यही आधार अलग-अलग परिचालन हालात में कितना कमा सकता है।
कमाई में दिख रही बड़ी बढ़त को भी इसी तरह परखना होगा। एडजस्टेड प्रति शेयर आय (EPS) 44% बढ़ी, लेकिन कंसोलिडेटेड ऑपरेटिंग इनकम घटकर 74.8 मिलियन डॉलर रह गई। EPS को स्टॉक कंपेंसेशन से जुड़े एक फायदेमंद टैक्स आइटम का सहारा मिला, और मैनेजमेंट की उम्मीद है कि इस फायदे का बड़ा हिस्सा वित्त वर्ष के बाकी दौर में ऑफसेट हो जाएगा।10
ग्राहक कैपेसिटी का खर्च उठा रहा है, मुनाफ़े की गारंटी नहीं दे रहा
तेज़ी के तर्क का सबसे मज़बूत सबूत यह है कि एक ग्राहक विस्तार का खर्च बांटने को तैयार है। मई में मोडीन ने ऐलान किया कि कैलेंडर 2027 से 2029 के दौरान 4 अरब डॉलर से ज़्यादा के कूलिंग प्रोडक्ट्स के लिए कैपेसिटी रिज़र्वेशन करने का समझौता हुआ है। इस समझौते के साथ 165 मिलियन डॉलर का अग्रिम भुगतान भी जुड़ा है।5
वार्षिक फाइलिंग में इस ऐलान के साथ एक अहम शर्त भी लिखी है: ग्राहक अनुमानित मात्रा में खरीद भी कर सकता है, नहीं भी। उसकी पहचान अब तक गोपनीय है। यानी हेडलाइन कैपेसिटी समझौते के आधार पर संभावित बिक्री की बात करती है, 4 अरब डॉलर के बिना शर्त वाले परचेज ऑर्डर की नहीं।11
यह पैसा पहले ही असर दिखा चुका है। मोडीन को यह एडवांस मार्च में मिला था, जिसे कंपनी ने कॉन्ट्रैक्ट लायबिलिटी के तौर पर दर्ज किया।11 वित्त वर्ष 2026 में ऑपरेटिंग कैश फ्लो 248.7 मिलियन डॉलर रहा और कैपिटल एक्सपेंडिचर 143.3 मिलियन डॉलर। यानी 105.4 मिलियन डॉलर का रिपोर्टेड फ्री कैश फ्लो।12
इसमें से 165 मिलियन डॉलर की यह कैश इनफ्लो घटा दें, तो बचने वाली रकम माइनस 59.6 मिलियन डॉलर हो जाती है। यह सिर्फ समझाने के लिए बनाया गया हिसाब है, मोडीन का कोई एडजस्टेड मेट्रिक नहीं। इसमें विस्तार का खर्च ज्यों का त्यों शामिल है — वही खर्च, जिसे पूरा करने में एडवांस ने मदद की थी। इसलिए इसे किसी परिपक्व कारोबार के कैश फ्लो समझ लेना गलत होगा।
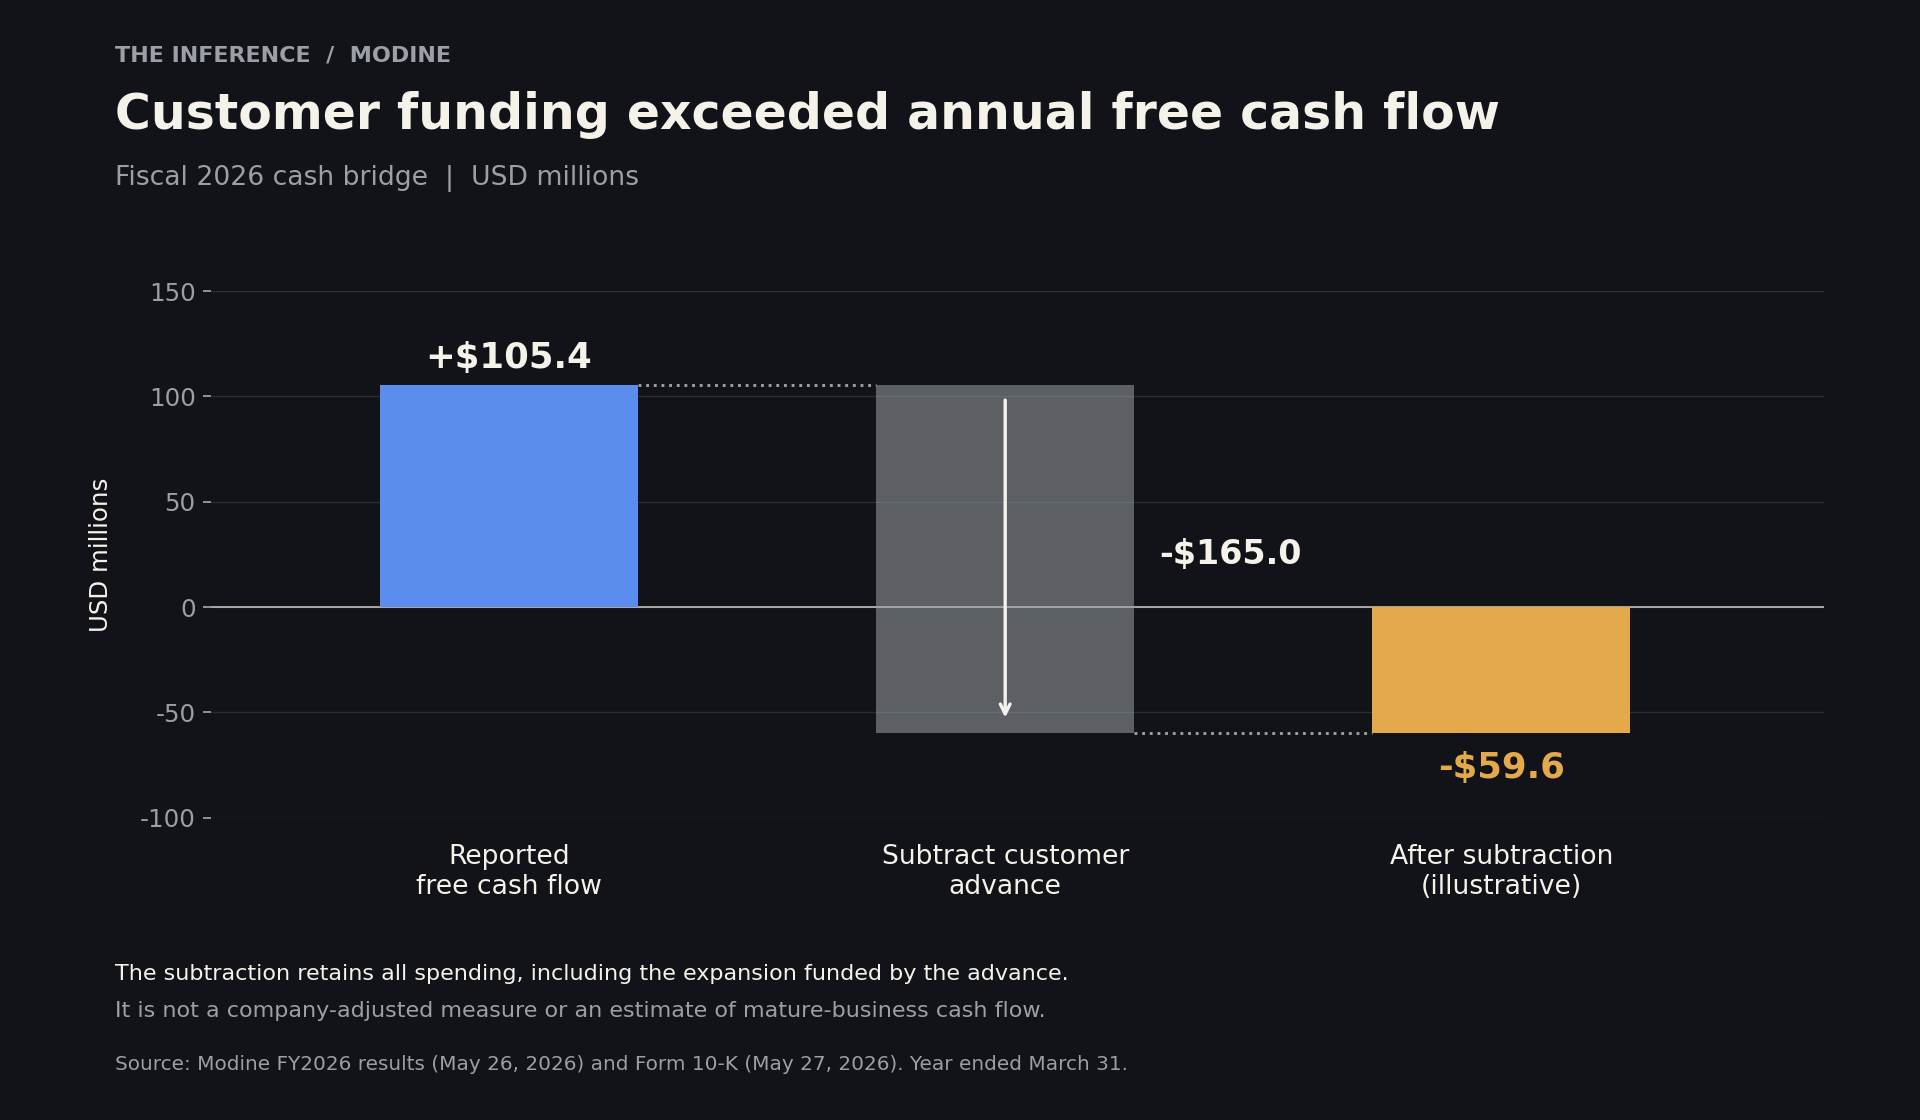
इससे यह नहीं कहा जा सकता कि यह एडवांस बुरा फाइनेंस है। यह मोडीन की ओर से कहीं और से जुटाई जाने वाली रकम घटा देता है और ग्राहक की प्रतिबद्धता भी साबित करता है। मगर इसका यह भी मतलब है कि निवेशक ग्राहक के पैसे से मिली ग्रोथ और पूरी हुई बिक्री से आने वाली नकदी को अलग-अलग देखें। जून तिमाही में फ्री कैश फ्लो माइनस 5 मिलियन डॉलर रहा, जिसमें 14.9 मिलियन डॉलर के रेस्ट्रक्चरिंग और डिस्पोज़िशन भुगतान शामिल हैं।13
कोई फैक्ट्री अच्छा रिटर्न देने का सबूत देने से पहले ही ग्राहक उसका फाइनेंस कर सकता है।
वैल्यूएशन को पृथक्करण के बाद भी टिकना होगा
14 सितंबर की क्लोजिंग प्राइस 182.18 डॉलर और जुलाई में खुलासा हुई शेयर संख्या के हिसाब से मोडीन की इक्विटी वैल्यू करीब 9.68 अरब डॉलर बनती है। इसमें जून का नेट डेट जोड़ दें, तो एंटरप्राइज़ वैल्यू का सादा-सीधा अनुमान 10.11 अरब डॉलर बनता है।13,14
वित्त वर्ष 2027 की एडजस्टेड ईबीआईटीडीए गाइडेंस के 665 मिलियन डॉलर के मिडपॉइंट के मुकाबले यह करीब 15.2 गुना है। अगर कमाई इस मिडपॉइंट से 20% नीचे आती है, तो यही वैल्यू ईबीआईटीडीए के 19 गुना के बराबर हो जाएगी। यह सेंसिटिविटी का हिसाब है, कमाई का अनुमान नहीं।10
गाइडेंस अभी से रफ्तार बढ़ाने की मांग करती है। पहली तिमाही में एडजस्टेड ईबीआईटीडीए 106.5 मिलियन डॉलर रही। मिडपॉइंट तक पहुंचने के लिए अब बाकी तीन तिमाहियों में औसतन 186.2 मिलियन डॉलर कमाना होगा। सीज़नैलिटी और प्रोडक्शन रैंप मदद कर सकते हैं। यानी कीमत की तुलना कमाई के एक ऐसे फोरकास्ट से हो रही है जिसमें काफी सुधार पहले से शामिल है।8
बुलिश तर्क में दम है: जिन फैक्ट्रियों का विस्तार पहले से चल रहा है, वे आगे कहीं बड़ी सेल्स, मार्जिन की वापसी और मज़बूत कैश जनरेशन को सहारा दे सकती हैं। आज के निवेश बोझ के मुकाबले नापा गया मल्टीपल कल की कमाई की क्षमता को ज़रूरत से ज़्यादा महंगा दिखा सकता है।
लेकिन यह बताई गई गाइडेंस पूरे वित्त वर्ष के लिए परफॉर्मेंस टेक्नोलॉजीज को भी जोड़ती है। यह बचे रहने वाले कूलिंग कारोबार की गाइडेंस नहीं है।10 इसका इस्तेमाल पृथक्करण के बाद वाली MOD की वैल्यू नापने के लिए करना अलग-अलग किस्म के एसेट्स और कमाई को एक साथ मिलाने जैसा होगा।
डील की घोषित शर्तों के मुताबिक मोडीन के शेयरहोल्डर्स के पास संयुक्त जेंथर्म का लगभग 40% हिस्सा आने की उम्मीद है, जबकि मोडीन को 210 मिलियन डॉलर का कैश डिस्ट्रीब्यूशन मिलेगा। दोनों आंकड़ों में संशोधन संभव है।15 शेयरहोल्डर्स जाने वाले कारोबार में एक अलग सिक्योरिटी के ज़रिए आर्थिक हित बनाए रखेंगे।
यह हित आज के वैल्यूएशन में मुफ्त में जुड़ने वाला अपसाइड नहीं है। डील के पूरा होने के बाद विश्लेषण में दोनों होल्डिंग्स के बीच वैल्यू बांटनी होगी, डेट और कैश की असली हलचल दिखानी होगी और जाने वाली कमाई हटानी होगी, पीछे रह जाने वाली लागतों का हिसाब रखते हुए। नाम बदलने से कहानी सरल हो जाती है। डील शुरुआती दौर में अकाउंटिंग मुश्किल बना देती है।
1 अक्टूबर से शुरू होगी असली तुलना
अगर डील योजना के मुताबिक 1 अक्टूबर को पूरी हो जाती है, तो उसके बाद की सबसे काम की जानकारी बचे रहने वाले कारोबार का आउटलुक होगी। मोडीन ने कहा है कि डील के पूरा होने के बाद वह गाइडेंस अपडेट करेगी।2,10 इससे निवेशकों को उस कीमत को तौलने के लिए साफ़-सुथरा भाजक (denominator) मिलेगा, जो वे चुका रहे हैं।
उसके बाद डेटा सेंटर के मार्जिन और कैश, दोनों पर एक साथ नज़र रखें। फैक्ट्री की दक्षता बढ़ने से सेल्स के हर डॉलर पर कमाई बढ़नी चाहिए। समय के साथ पूरी हुई डिलीवरियों से ऐसी कैश जनरेशन को सहारा मिलना चाहिए जो नए ग्राहक एडवांस से आगे जाती हो, भले ही निवेश जारी रहे।
अगर शानदार सेल्स ग्रोथ बेहतर रिटर्न दिए बिना लगातार ज़्यादा पूंजी मांगती रहे, तो यह केस कमज़ोर होता है। अगर मोडीन विस्तार की गई फैक्ट्रियों से ज़्यादा शिपमेंट करे, मार्जिन वापस लाए और अपने ऑपरेशंस से ज़्यादा ग्रोथ फंड करने लगे, तो यह केस मज़बूत होता है।
अगला सबूत कैश-फ्लो स्टेटमेंट में मिलेगा, नए नाम में नहीं।
How this brief was made
01Gathered & sourced315 channels · 2,361 articles▾
Agents swept 315 channels and ingested 2,361 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated15 claims · 20 data feeds▾
Every one of 15 load-bearing claims was checked against primary sources, with 20 live data feeds reconciling the figures and charts.
- 1Modine, proposed Modexus Solutions name announcement, Sep 10 2026 (primary announced intention; the name change remains subject to a separate shareholder vote, and the MOD ticker stays).
- 2Gentherm, shareholder approval of the combination with Modine's Performance Technologies business, Sep 10 2026 (primary vote result and expected Oct 1 closing, subject to remaining conditions).
- 3DatacenterDynamics, creation of Modine's dedicated Data Centers segment, Apr 16 2026 (independent reporting of a company organisational change; not a separate audit of its results).
- 4Modine, Airedale equipment for higher-temperature thermal architectures, Jan 13 2026 (primary product descriptions and manufacturer explanation; no claimed efficiency percentage used).
- 5Data Center Knowledge, cooling capacity reservation and customer funding, May 26 2026 (independent reporting and expert interpretation of company-claimed expected sales and the $165M funding; source 11 controls the purchase-guarantee qualification).
- 6Reuters, cooling-sector reaction to Nvidia's CES comments, Jan 6 2026, syndicated by Investing.com (supports market concern, not a conclusion that every data center can eliminate chillers).
- 7Zacks Investment Research, fiscal Q1 results and margin pressure, Aug 3 2026 (independent analysis of company-reported, unaudited segment results; values cross-checked against source 8, no consensus estimate used).
- 8Modine, fiscal Q1 2027 earnings presentation, Jul 30 2026, pages 7 and 10 (primary comparable segment figures, unaudited, including company-defined non-GAAP adjusted EBITDA).
- 9Modine, fiscal Q1 2027 earnings-call transcript, Jul 30 2026 (primary management explanation of production costs, the warranty comparison and forecast margin recovery; a forecast is not achieved performance).
- 10Modine, fiscal Q1 2027 results release, Jul 29 2026 (unaudited consolidated results, the stock-compensation tax explanation, and pre-separation fiscal 2027 guidance covering Performance Technologies for the full year).
- 11Modine, fiscal 2026 Form 10-K, filed May 27 2026 for the year ended Mar 31 (audited financial statements; Note 3 identifies the March customer advance and contract liability, and the risk disclosure explicitly qualifies projected customer purchases).
- 12Modine, fiscal Q4 and full-year 2026 results, May 26 2026 (cash-flow components cross-checked with the annual filing; free cash flow is a company-defined non-GAAP measure).
- 13Modine, Form 10-Q for Jun 30 2026, filed Jul 30 2026 (unaudited quarterly cash flow, June debt and cash, and 53,112,708 shares outstanding on Jul 24; share-count and balance-sheet dates differ from the valuation date).
- 14Stock Analysis / S&P Global Market Intelligence, MOD historical prices, Sep 14 2026 close of $182.18 (closing price independently matched to FinancialContent; no after-hours price used).
- 15Modine and Gentherm, joint Performance Technologies combination announcement, Jan 29 2026 (original approximately 40% ownership and $210M distribution, subject to adjustment; closing status updated by source 2).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.