モディーン、自動車部品との決別へ AI株の評価を稼ぐのはこれから
モディーン(Modine)が車両事業の分離を進める中、データセンター事業の売上高はほぼ倍増した。だが利益率は縮小し、キャッシュフローは顧客からの資金で支えられている。新会社が証明すべき課題が浮かび上がる。
 Vincent Jiang · 6 min read
「自動車部品」のラベルは、まもなく期限切れ
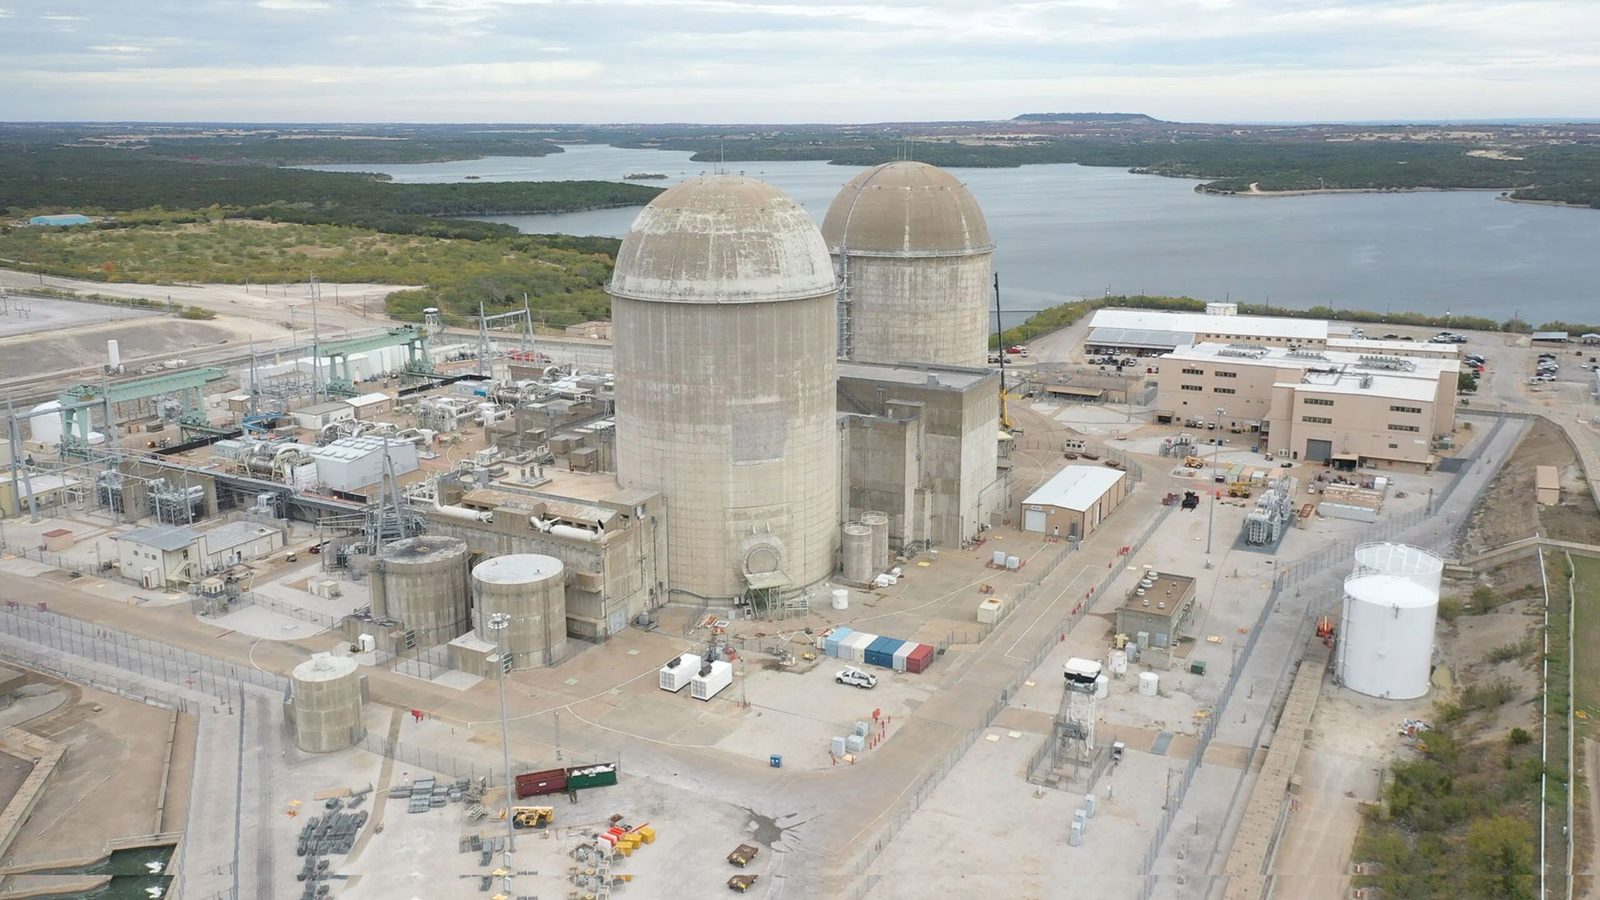
ニール・ブリンカー(Neil Brinker)氏は、自ら経営する会社の名を変える準備を進めている。モディーンは9月10日、パフォーマンス・テクノロジーズ(Performance Technologies)事業の分離後に「モデクサス・ソリューションズ(Modexus Solutions)」へ社名変更する計画を発表した。新社名には別途、株主投票による承認が必要だが、ティッカー「MOD」は据え置かれる。1
事業の分離の方が近い。ジェンサームの株主は同日、統合案を承認した。残る条件を満たせば、完了は10月1日の見通しだ。2 自動車・トラック部品メーカーとしての分類にとどまる同社は、データセンター冷却と商業用の暖房・換気・冷蔵へと重心を移しつつある。
この転換には、従来とは異なる投資の物差しがふさわしい。ただし、より高い株価評価を自動的に得られるわけではない。ブリンカー氏は、より多くの機器を切実に必要とする顧客をすでに見つけた。残る疑問は、機器を製造して納品した後、モディーンの手元にどれだけの資金が残るかだ。
発熱が増えても、価格決定力は保証されない
この転換には実体が伴う。モディーンは4月、データセンター(Data Centers)専門のセグメントを新設し、クライメート・ソリューションズ(Climate Solutions)から切り離した。3 投資家はこれにより、幅広い産業事業の業績から推し量るのではなく、成長エンジンそのものの成績を直接検証できるようになった。
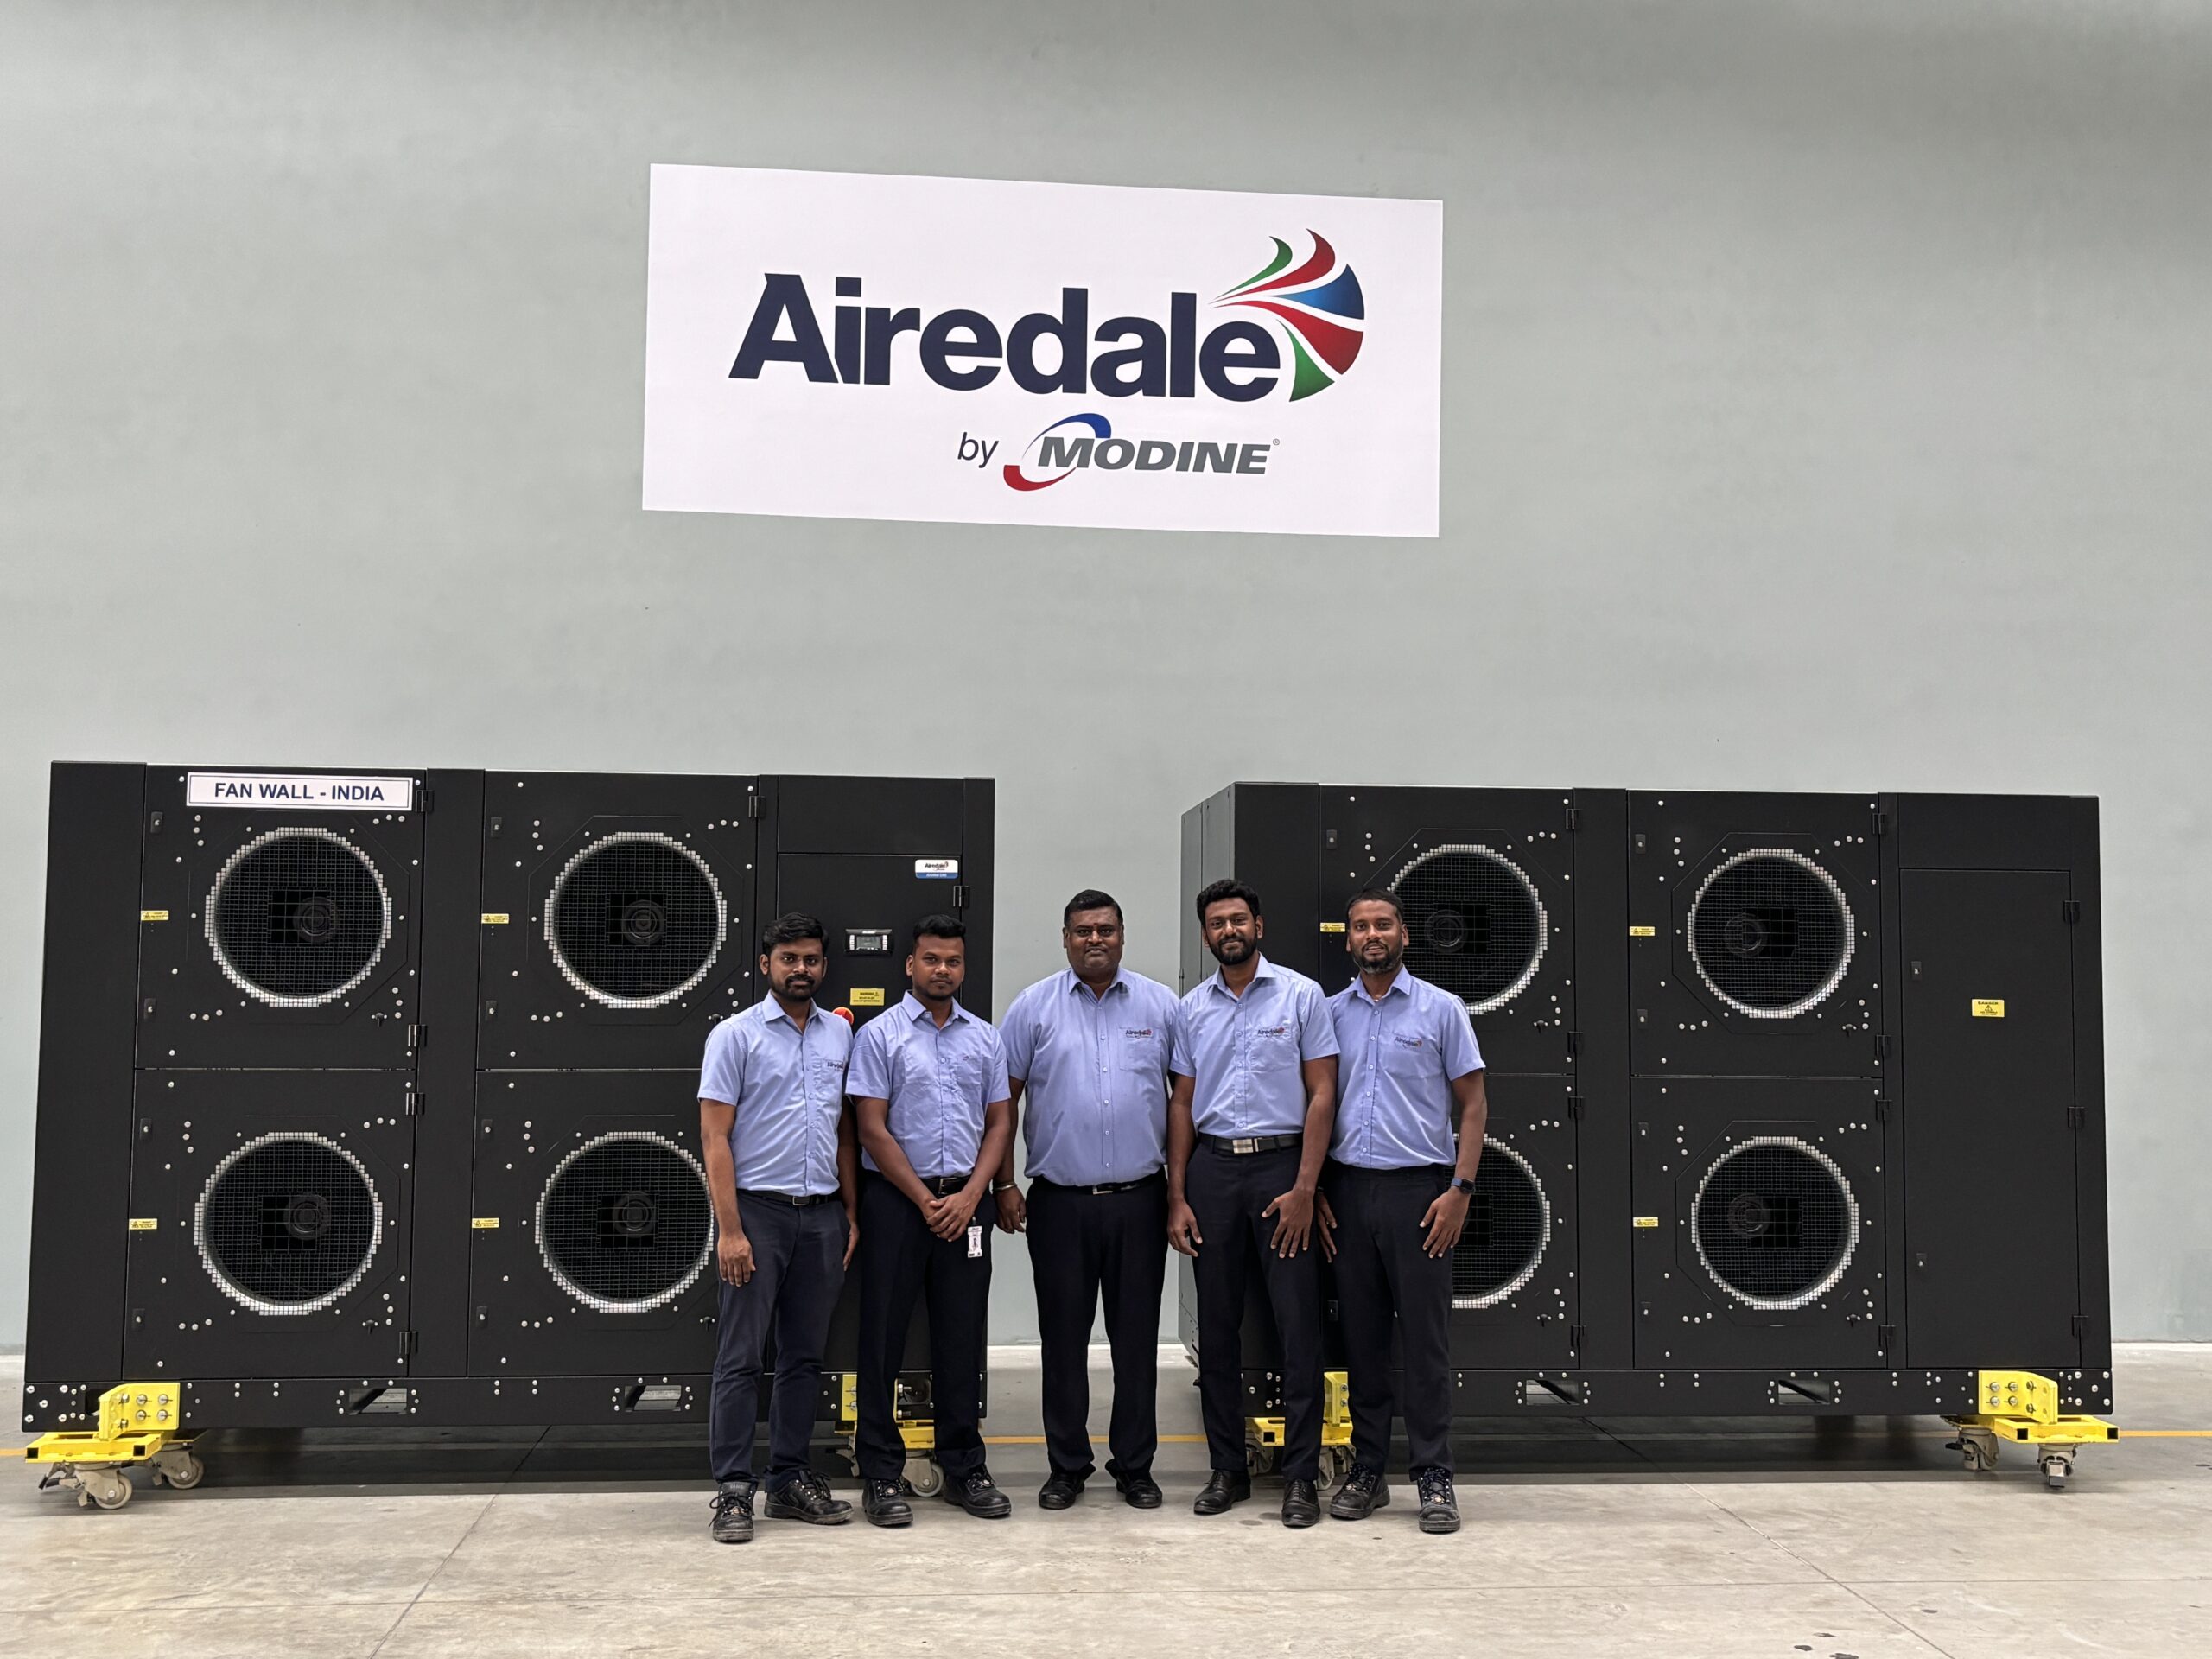
製品が解決するのは物理的な問題だ。コンピューティングは熱を生む。冷却機器はその熱をチップから遠ざけ、最終的には建物の外へ運び出す。モディーンの冷却ブランド、エアデール(Airedale)はチラー(冷凍機)、冷却液分配ユニット(CDU)、ドライクーラー、制御機器など、この熱の経路全体に関わる機器を供給している。4
顧客にとって、冷却システムの納入遅れは、それよりはるかに大きなコンピューティング投資の出遅れにつながりかねない。だからこそ、納期の信頼性には価値がある。また、機器を受け取る前の買主が、供給側の工場建設に資金を出す理由もこれで説明がつく。5
ただ、熱を除去する必要性は、あらゆる冷却製品の需要を保証するわけではない。1月には、エヌビディアのチラー必要量減少に関する発言が冷却関連株を動揺させた。6 より高い温度で運用するシステムでは、設計や現地の条件次第で、必要となる機器が変わることがある。4
製品の幅は、モディーンに順応の手段を与える。だが、ある製品から離れた1ドルがすべて、同じ利益率で別の製品から戻ってくるとの保証はない。この投資の行方は、AI支出の総額に加えて、製品の適合性と製造の経済性にも左右される。
売上高はほぼ倍増 利益率は後退
その違いは、直近四半期の数字にはっきり表れる。モディーンは4~6月期、データセンター(Data Centers)セグメントで3億4,860万ドルの売上高を計上した。前年同期は1億8,370万ドルだった。一方、利息・税金・減価償却費・償却費および特定の調整項目を反映する前の利益指標である調整後EBITDAの伸びは、はるかに小幅にとどまった。7,8
| データセンター(Data Centers)セグメント | 2025年4~6月期 | 2026年4~6月期 |
|---|---|---|
| 売上高 | 1億8,370万ドル | 3億4,860万ドル |
| 調整後EBITDA | 4,060万ドル | 5,170万ドル |
| 調整後EBITDAマージン | 22.1% | 14.8% |
経営陣は、利益率を圧迫した要因の大半が拡張費用、部品不足、非効率な生産にあると説明する。前年には有利な保証決済があったことも、前年比較を難しくしている。同社は下半期(10月~翌3月)にはデータセンター(Data Centers)セグメントの調整後EBITDAマージンが20%を上回ると見込む。9
回復のメカニズムは筋が通っている。必要な部品が揃わない工場は、人員を抱えながら計画通りの生産ができず、コストだけがかかる。部品供給が回復すれば出荷が増え、それらのコストをより大きな売上高で分散できる。強い需要と一時的に弱い利益率が共存しうるのは、このためだ。
試されるのは、その改善が現実のものになるかどうかだ。直近四半期と同じ売上高で利益率が20%になれば、約6,970万ドルの調整後EBITDAが見込める計算で、実際の数値を約1,800万ドル上回る。これは予測ではなく感応度の試算だ。同じ売上基盤が異なる操業条件の下でどれだけの利益を生めるかを示している。
目を引く利益の伸びにも、同様の注意が必要だ。調整後1株当たり利益(EPS)が44%増えた一方、連結営業利益は7,480万ドルに低下した。株式報酬に関連する有利な税務項目がEPSを押し上げており、経営陣はその恩恵の大半が年度後半に相殺されると見ている。10
顧客が支援するのは生産能力 利益の保証ではない
強気論を最も強く裏付けるのは、顧客が拡張費用の負担を支援する意思を示したことだ。モディーンは5月、暦年の2027~29年に40億ドル超の冷却製品に対応する生産能力を予約する契約を発表した。1億6,500万ドルの前払い金がその裏付けとなる。5
年次報告書には見逃せない但し書きがある。顧客は想定額を購入しない可能性がある。顧客名は明らかにされていない。発表の見出しが示すのは、生産能力の取り決めを裏付けとした予想売上高であって、40億ドル分の無条件の発注ではない。11
この資金は既に効いている。モディーンは3月に前払い金を受け取り、契約負債として計上した。11 2026年3月期の営業キャッシュフローは2億4,870万ドル、設備投資は1億4,330万ドルで、報告ベースのフリーキャッシュフローは1億540万ドルとなった。12
ここから1億6,500万ドルの流入を差し引くと、残りはマイナス5,960万ドルになる。これは例示的な試算であって、モディーンの調整後指標ではない。前払い金の支援を受けて進めた拡張投資を支出として残しているため、成熟事業のキャッシュフローと見なすべきではない。
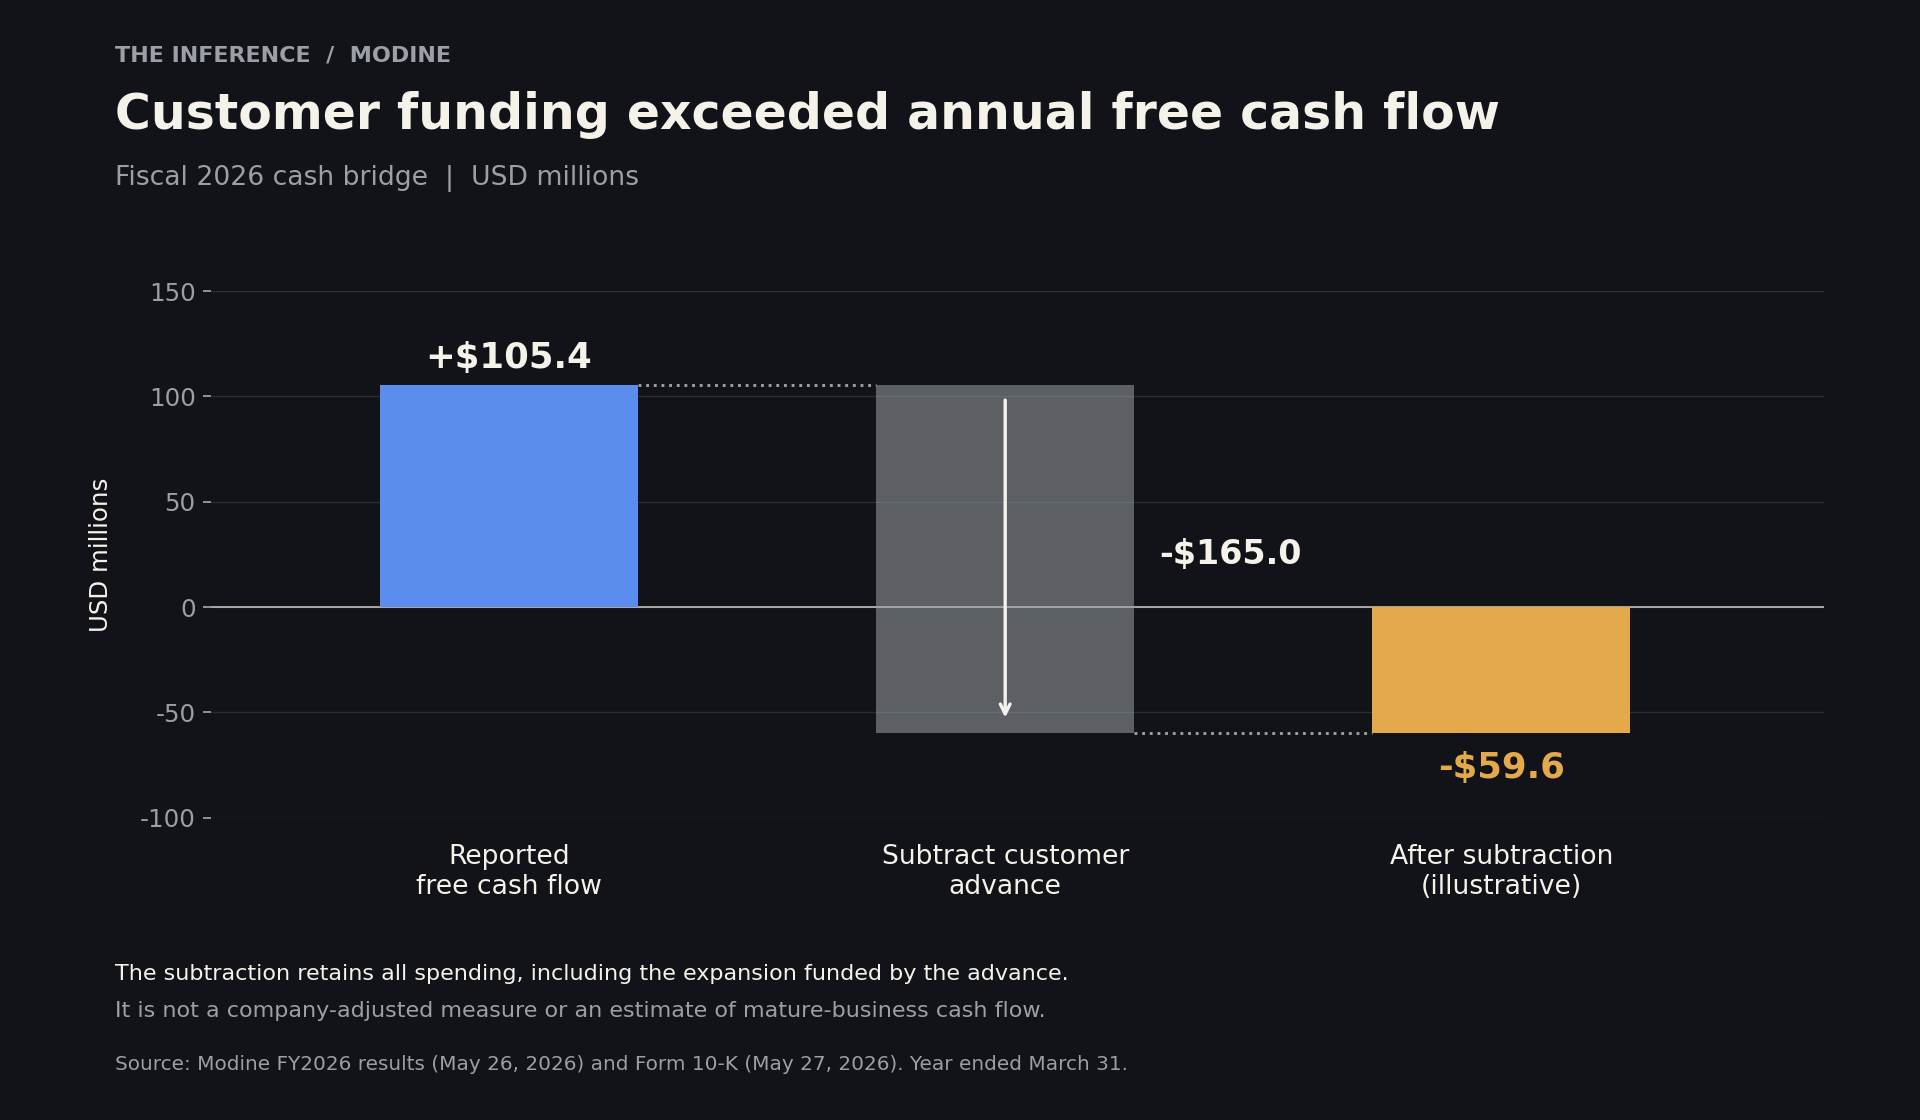
だからといって、この前払い金が悪い資金調達だということではない。モディーンが他で調達すべき額を減らし、顧客のコミットメントを裏付けている。ただ、投資家は顧客資金による成長と、納入済みの販売が生むキャッシュを区別すべきだということでもある。2026年4~6月期のFCFはマイナス500万ドルで、リストラ費用と事業処分関連の支払い1,490万ドルを含んだ。13
工場が十分な収益を上げられると証明される前に、顧客が工場に資金を出せるのである。
バリュエーションは事業分離を乗り切れるか
9月14日の終値は182.18ドルだった。7月に開示された発行済み株式数に基づくと、株式価値は約96億8,000万ドル。6月末の純負債を加えた単純な企業価値の試算は、約101億1,000万ドルとなる。13,14
2027年3月期の調整後EBITDAに関する業績見通し(ガイダンス)の中間値6億6,500万ドルで割ると、約15.2倍だ。EBITDAが中間値を2割下回れば、同じ企業価値は19倍に相当する。これは感応度(分析)の計算であって、業績予測ではない。10
業績見通しは、すでに加速が前提の内容だ。第1四半期(2026年4~6月期)の調整後EBITDAは1億650万ドルにとどまり、中間値に到達するには残り3四半期で平均1億8,620万ドルのペースが求められる。季節要因や生産の立ち上がりは追い風になり得る。現在の株価が比べられているのは、大幅な改善を織り込んだ利益予測だ。8
強気論には筋がある。すでに拡張が進む工場は、はるかに大きい売上高、回復したマージン、力強いキャッシュ創出を支えられる可能性がある。今日の投資負担を反映した利益で測ったマルチプルは、将来の収益力を手にするコストを過大に映す恐れがある。
だが、前出の見通しには通期のパフォーマンス・テクノロジーズ(Performance Technologies)事業が含まれている。分離後に残る冷却事業だけの業績見通しではない。10 これを事業分離後のMODの評価に使えば、中身の異なる資産と利益を混ぜ合わせることになる。
発表された取引条件では、モディーンの株主が統合後のジェンサーム(Gentherm)の約40%を保有し、モディーンが2億1,000万ドルの現金分配を受け取る見通しだ。いずれも調整の対象となる。15 株主は、分離していく事業の経済的利害を別の証券を通じて保持する。
この持分は、現在の評価にただ上乗せできる上振れ要因ではない。取引完了後の分析では、二つの保有持分の間で価値を配分し、実際の負債と現金の増減を反映し、出ていく事業の利益を除く一方、後に残る費用も織り込む必要がある。社名変更は話を単純にする。取引は当面、会計を複雑にする。
真の比較は10月1日に始まる
取引が予定通り10月1日に完了すれば、次に有用な開示は残る事業の業績見通しだ。モディーンは、完了後に業績見通しを更新するとしている。2,10 投資家はそれにより、支払う株価を測るより明確な分母を手にすることになる。
続いて見るべきは、データセンター(Data Centers)セグメントのマージンとキャッシュの両方だ。工場の効率が改善すれば、売上高1ドル当たりの利益は高まるはずだ。投資が続く中でも、時間の経過とともに、納入を終えた製品が追加の顧客からの前払い金に頼らないキャッシュ創出を支えていくはずだ。
目覚ましい売上成長が、リターン改善を伴わないままより多くの資本を要求し続けるなら、投資妙味は弱まる。逆に、拡張した工場で出荷を伸ばし、マージンを回復し、自己の事業が生むキャッシュでさらなる成長を賄い始めれば強まる。
次の証明は、新社名ではなくキャッシュフロー計算書の中で示されるべきだ。
How this brief was made
01Gathered & sourced315 channels · 2,361 articles▾
Agents swept 315 channels and ingested 2,361 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated15 claims · 20 data feeds▾
Every one of 15 load-bearing claims was checked against primary sources, with 20 live data feeds reconciling the figures and charts.
- 1Modine, proposed Modexus Solutions name announcement, Sep 10 2026 (primary announced intention; the name change remains subject to a separate shareholder vote, and the MOD ticker stays).
- 2Gentherm, shareholder approval of the combination with Modine's Performance Technologies business, Sep 10 2026 (primary vote result and expected Oct 1 closing, subject to remaining conditions).
- 3DatacenterDynamics, creation of Modine's dedicated Data Centers segment, Apr 16 2026 (independent reporting of a company organisational change; not a separate audit of its results).
- 4Modine, Airedale equipment for higher-temperature thermal architectures, Jan 13 2026 (primary product descriptions and manufacturer explanation; no claimed efficiency percentage used).
- 5Data Center Knowledge, cooling capacity reservation and customer funding, May 26 2026 (independent reporting and expert interpretation of company-claimed expected sales and the $165M funding; source 11 controls the purchase-guarantee qualification).
- 6Reuters, cooling-sector reaction to Nvidia's CES comments, Jan 6 2026, syndicated by Investing.com (supports market concern, not a conclusion that every data center can eliminate chillers).
- 7Zacks Investment Research, fiscal Q1 results and margin pressure, Aug 3 2026 (independent analysis of company-reported, unaudited segment results; values cross-checked against source 8, no consensus estimate used).
- 8Modine, fiscal Q1 2027 earnings presentation, Jul 30 2026, pages 7 and 10 (primary comparable segment figures, unaudited, including company-defined non-GAAP adjusted EBITDA).
- 9Modine, fiscal Q1 2027 earnings-call transcript, Jul 30 2026 (primary management explanation of production costs, the warranty comparison and forecast margin recovery; a forecast is not achieved performance).
- 10Modine, fiscal Q1 2027 results release, Jul 29 2026 (unaudited consolidated results, the stock-compensation tax explanation, and pre-separation fiscal 2027 guidance covering Performance Technologies for the full year).
- 11Modine, fiscal 2026 Form 10-K, filed May 27 2026 for the year ended Mar 31 (audited financial statements; Note 3 identifies the March customer advance and contract liability, and the risk disclosure explicitly qualifies projected customer purchases).
- 12Modine, fiscal Q4 and full-year 2026 results, May 26 2026 (cash-flow components cross-checked with the annual filing; free cash flow is a company-defined non-GAAP measure).
- 13Modine, Form 10-Q for Jun 30 2026, filed Jul 30 2026 (unaudited quarterly cash flow, June debt and cash, and 53,112,708 shares outstanding on Jul 24; share-count and balance-sheet dates differ from the valuation date).
- 14Stock Analysis / S&P Global Market Intelligence, MOD historical prices, Sep 14 2026 close of $182.18 (closing price independently matched to FinancialContent; no after-hours price used).
- 15Modine and Gentherm, joint Performance Technologies combination announcement, Jan 29 2026 (original approximately 40% ownership and $210M distribution, subject to adjustment; closing status updated by source 2).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.