모딘, 자동차 부품서 벗어난다…AI 밸류에이션은 남은 숙제
모딘(MOD)이 자동차 사업 분리를 앞두고 있는 가운데 데이터센터 매출은 두 배 가까이 늘었다. 줄어드는 마진과 고객 자금에 기댄 현금흐름은 새로 태어날 회사가 증명해야 할 과제를 드러낸다.
 Vincent Jiang · 6 min read
유효기간이 다 되어가는 '자동차 부품' 딱지
모딘을 이끄는 닐 브링커(Neil Brinker) CEO는 회사 이름을 바꿀 준비를 하고 있다. 모딘은 9월 10일 퍼포먼스 테크놀로지스 사업을 분리한 뒤 사명을 '모덱서스 솔루션스(Modexus Solutions)'로 바꾸겠다고 발표했다. 새 사명은 별도의 주주 표결을 거쳐야 한다. 티커 'MOD'는 그대로 유지된다.1
사업 분리는 더 가까이 와 있다. 젠썸 주주들은 같은 날 양사 결합안을 승인했고, 거래 종결은 잔여 조건 충족을 전제로 10월 1일로 예상된다.2 여전히 자동차·트럭 부품 업체로 분류되는 이 회사는 데이터센터 냉각과 상업용 난방·환기·냉장 분야로 무게중심을 옮기고 있다.
이런 전환은 다른 투자 잣대로 볼 만하다. 그렇다고 더 높은 밸류에이션을 자동으로 받을 자격이 생기는 것은 아니다. 브링커는 장비를 급하게 더 확보해야 할 고객들을 찾아냈다. 풀리지 않은 질문은 장비를 만들어 납품한 뒤 모딘의 손에 얼마가 남느냐다.
열이 더 난다고 가격 결정력이 커지는 건 아니다
전환에는 실체가 있다. 모딘은 4월 데이터센터 부문을 신설하면서 클리메이트 솔루션스(Climate Solutions)에서 분리했다.3 투자자들은 이제 성장 엔진의 실적을 더 폭넓은 산업용 사업 실적 속에서 추론해내는 대신 직접 들여다볼 수 있게 됐다.
이 제품이 푸는 것은 물리적인 문제다. 연산은 열을 만들어내고, 냉각 장비는 그 열을 칩에서 걷어내 결국 건물 밖으로 내보낸다. 모딘의 냉각 브랜드 에어데일(Airedale)은 칠러(chiller), 냉각수 분배장치(CDU), 드라이 쿨러, 제어장치 등 이 과정 전반에 필요한 장비를 공급한다.4
고객 입장에서 냉각 시스템이 늦어지면 그보다 훨씬 큰 연산 투자 전체가 늦어질 수 있다. 그래서 납품 신뢰성에는 값이 매겨진다. 구매자가 장비를 받기도 전에 공급업체의 공장 설립 자금을 지원할 수 있는 이유이기도 하다.5
그러나 열을 걷어내야 한다는 필요가 모든 냉각 제품의 수요로 이어지지는 않는다. 1월 엔비디아가 칠러 요구량이 줄어든다는 취지로 말하자 냉각 관련 주가가 흔들렸다.6 고온으로 운전되는 시스템은 설계와 현지 여건에 따라 필요한 장비의 종류를 바꿀 수 있다.4
제품군이 다양한 모딘에는 적응할 방법이 있다. 다만 한 제품에서 빠져나간 1달러가 같은 마진으로 다른 제품을 거쳐 돌아온다는 것까지 입증하지는 못한다. 이 투자는 총 AI 지출만큼이나 제품 적합성과 제조 경제성에 달려 있다.
매출은 두 배 가까이… 마진은 뒷걸음질
직전 분기 실적이 이런 차이를 뚜렷하게 보여준다. 모딘은 6월 30일 끝난 3개월간 3억4860만 달러의 데이터센터 부문 매출을 올렸다. 전년 동기 1억8370만 달러에서 크게 늘어난 규모다. 반면 조정 EBITDA(이자·법인세·감가상각비, 무형자산상각비 및 특정 조정항목을 제외한 이익 지표)의 증가 폭은 훨씬 작았다.7,8
| 데이터센터 부문 | 2025년 6월 분기 | 2026년 6월 분기 |
|---|---|---|
| 매출 | 1억8370만 달러 | 3억4860만 달러 |
| 조정 EBITDA | 4060만 달러 | 5170만 달러 |
| 조정 EBITDA 마진 | 22.1% | 14.8% |
경영진은 이 같은 마진 압박의 상당 부분이 증설 비용, 부품 부족, 생산 효율 저하에서 비롯됐다고 설명했다. 전년 동기에는 유리한 품질보증 정산이 반영돼 비교 기준도 그만큼 높아진 점이 있다. 경영진은 데이터센터 부문 조정 EBITDA 마진이 회계연도 하반기에는 20%를 웃돌 것으로 내다봤다.9
회복 논리 자체는 성립한다. 부품을 못 받은 공장은 인력을 갖추고도 계획 물량을 찍어내지 못한 채 비용만 쌓인다. 부품 공급이 풀리면 출하가 늘고, 쌓였던 비용이 더 큰 매출에 나뉘어 희석된다. 강한 수요와 일시적인 마진 약화는 그래서 공존할 수 있다는 얘기다.
관건은 이런 개선이 실제로 나타나느냐다. 직전 분기 매출에 20% 마진을 적용하면 약 6970만 달러의 조정 EBITDA가 나온다. 보고치보다 약 1800만 달러 많은 규모다. 전망치가 아니라 민감도 계산일 뿐이다. 같은 매출 기반이 운영 조건에 따라 얼마나 다른 이익을 낼 수 있는지 보여줄 뿐이라는 뜻이다.
표면의 이익 성장률에도 비슷한 주의가 필요하다. 조정 주당순이익(조정 EPS)은 44% 늘었는데도 연결 영업이익은 7480만 달러로 줄었다. 주식보상 관련 유리한 세금 항목이 EPS 상승에 한몫했고, 경영진은 이 효과의 상당 부분이 회계연도 후반에 상쇄될 것으로 전망했다.10
고객이 대는 자금은 증설용이지 이익 보장이 아니다
강세론의 가장 강력한 근거는 고객이 증설 비용의 일부를 기꺼이 부담하겠다는 점이다. 모딘은 5월 달력 기준 2027~2029년 동안 40억 달러 이상의 냉각 제품에 대한 생산능력 예약 계약을 체결했다고 발표했다. 계약은 1억6500만 달러의 선급금으로 뒷받침된다.5
연간 보고서에는 결정적인 단서가 붙어 있다. 고객이 예상 물량을 전부 구매하지 않을 수도 있다는 것이다. 고객의 신원도 여전히 비공개다. 40억 달러라는 발표의 실체는 생산능력 예약 계약에 기반한 예상 매출이지, 무조건 구매가 확정된 40억 달러 상당의 발주가 아니다.11
이 돈의 효력은 이미 나타나 있다. 모딘은 3월 선급금을 받아 계약부채로 계상했다.11 2026 회계연도 영업현금흐름은 2억4870만 달러, 설비투자는 1억4330만 달러로 보고 기준 잉여현금흐름은 1억540만 달러를 기록했다.12
여기서 1억6500만 달러 유입액을 빼면 나머지는 마이너스 5960만 달러로 반전된다. 이는 어디까지나 예시 계산이지 모딘이 별도로 조정한 지표가 아니다. 선급금이 재원이 된 증설 지출이 그대로 포함돼 있기 때문에, 성숙한 사업의 현금흐름으로 오해해서는 안 된다.
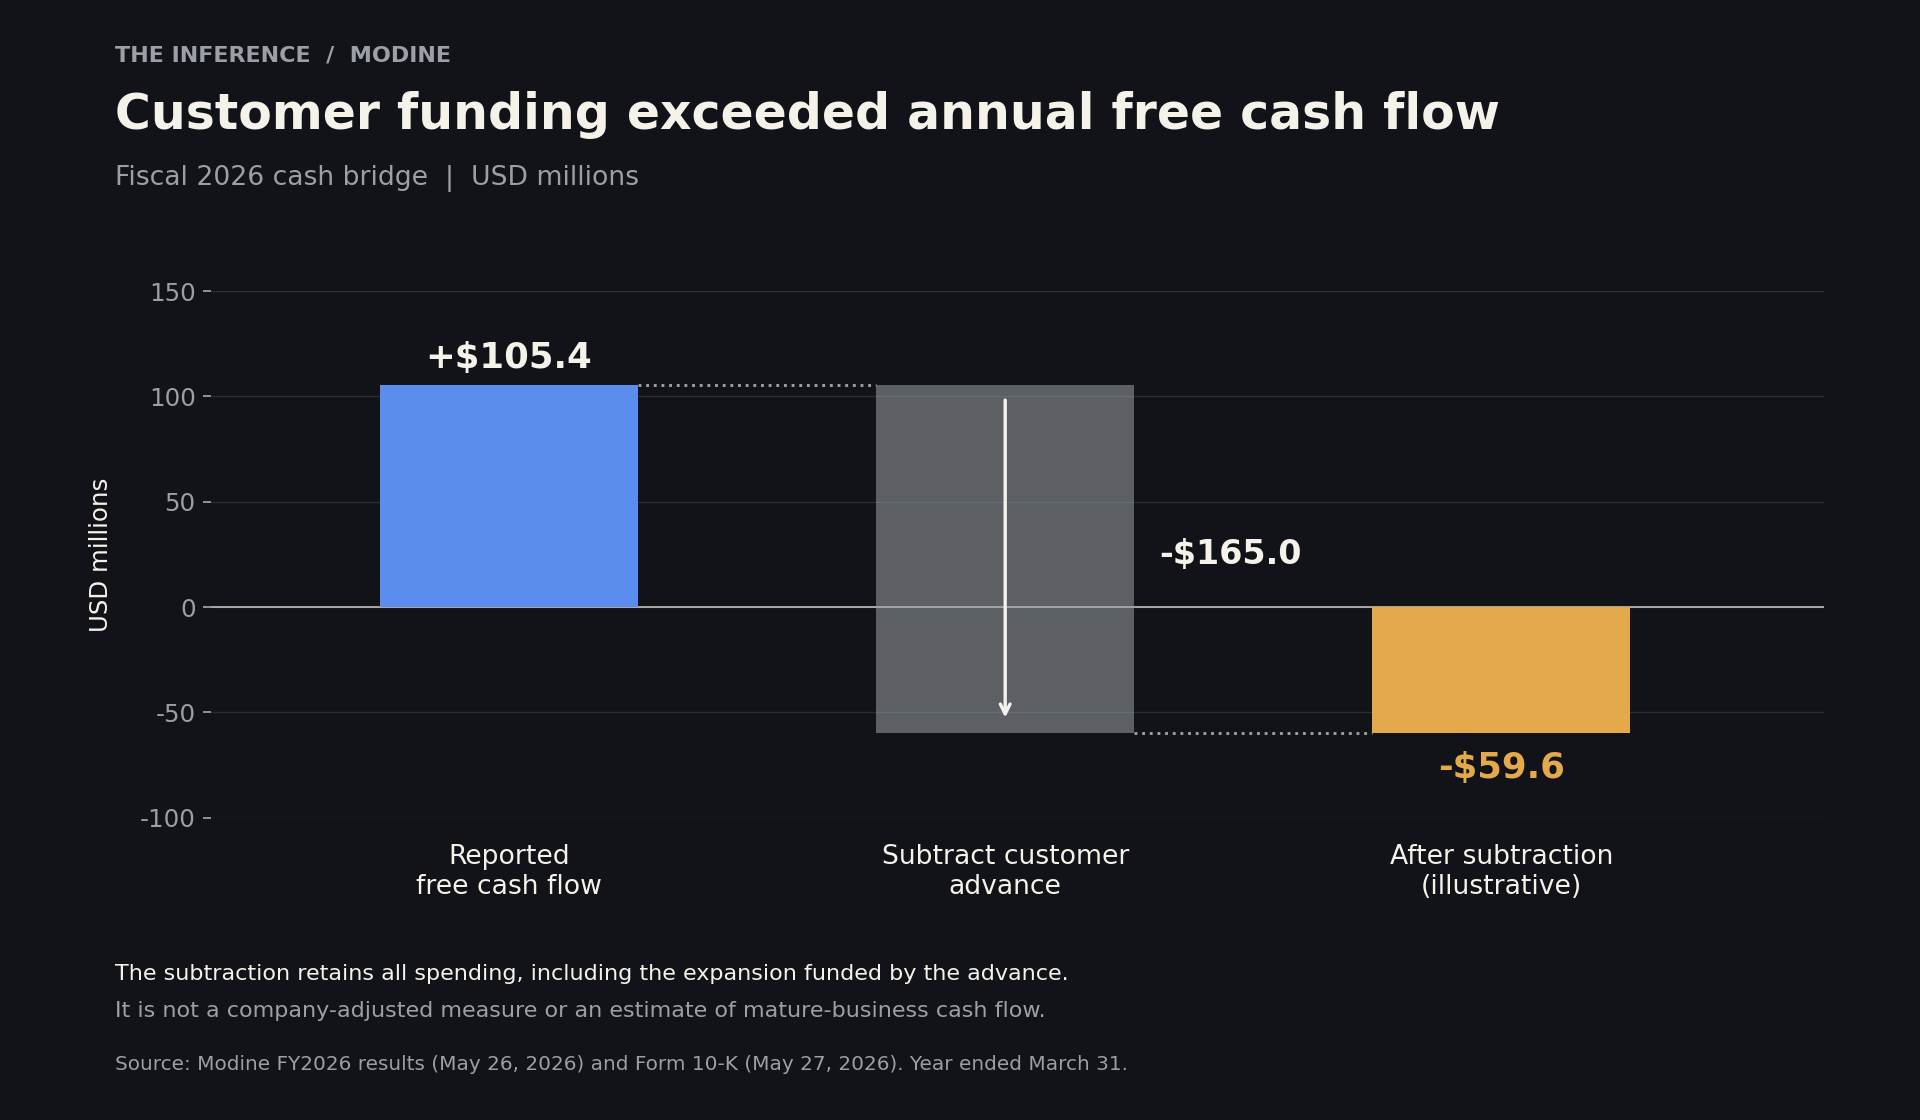
그렇다고 선급금이 나쁜 자금조달이라는 뜻은 아니다. 모딘이 다른 경로로 조달해야 할 돈을 줄여주고, 고객의 의지를 확인시켜 주는 효과가 있기 때문이다. 다만 투자자들은 고객 자금이 뒷받침하는 성장과 완결된 판매가 만들어낸 현금을 구분해서 봐야 한다. 6월 분기 잉여현금흐름은 구조조정 및 처분 관련 지급금 1490만 달러를 포함해 마이너스 500만 달러였다.13
공장이 좋은 수익률을 낼 수 있음을 증명하기도 전에, 고객이 그 공장에 자금을 댈 수 있다.
밸류에이션은 사업 분리 이후에도 살아남아야 한다
9월 14일 종가 182.18달러와 7월에 공시된 발행주식수를 적용하면 모딘의 시가총액은 약 96억8000만 달러다. 여기에 6월 기준 순차입금을 더해 단순하게 기업가치를 추정하면 101억1000만 달러다.13,14
2027 회계연도 조정 EBITDA 가이던스의 중간값인 6억6500만 달러와 비교하면 약 15.2배다. 실적이 이 중간값보다 20% 낮아지면 같은 기업가치는 EBITDA의 19배가 된다. 이는 민감도 계산일 뿐 실적 예측이 아니다.10
가이던스는 이미 가속을 전제로 한 수치다. 1분기 조정 EBITDA가 1억650만 달러였음을 감안하면 중간값을 달성하려면 남은 세 분기에 걸쳐 평균 1억8620만 달러를 기록해야 한다. 계절성과 생산 램프업이 도움이 될 수는 있다. 결국 현재 주가는 상당한 개선을 이미 가정한 실적 전망과 비교되는 셈이다.8
강세 논리에는 설득력이 있다. 이미 증설이 진행 중인 공장들이 훨씬 큰 매출과 회복된 마진, 더 강한 현금 창출을 뒷받침할 수 있기 때문이다. 오늘의 투자 부담을 기준으로 잡은 배수는 내일의 수익 창출력을 얻는 데 드는 비용을 실제보다 크게 보일 수 있다.
다만 회사가 제시한 가이던스에는 회계연도 내내 퍼포먼스 테크놀로지스가 포함돼 있다. 남게 될 냉각 사업만의 가이던스가 아니다.10 이를 그대로 적용해 분리 이후 모딘의 가치를 매기면 서로 다른 자산과 이익의 묶음이 뒤섞인다.
발표된 거래 조건에 따르면 모딘 주주들은 통합 젠썸의 약 40%를 보유하게 되고, 모딘은 2억1000만 달러의 현금 배분을 받는다. 두 수치 모두 조정 대상이다.15 주주들은 별도의 증권을 통해 분리되는 사업에 대한 경제적 이해관계를 계속 보유한다.
이 이해관계가 오늘의 밸류에이션에 더할 수 있는 공짜 업사이드는 아니다. 거래 완료 후에는 두 지분 사이에 가치를 배분하고, 실제 부채와 현금 이동을 반영하고, 떠나는 사업의 이익을 빼되 남겨지는 비용은 계산에 넣어야 한다. 사명 변경은 스토리를 단순하게 만든다. 거래는 초기에는 오히려 회계를 어렵게 만든다.
10월 1일, 진짜 비교가 시작된다
거래가 계획대로 10월 1일 완료되면 다음으로 유용한 정보는 남게 될 사업에 대한 전망이다. 모딘은 거래 완료 후 가이던스를 갱신하겠다고 밝혔다.2,10 이로써 투자자들은 내는 가격을 가늠할 더 깔끔한 분모를 갖게 된다.
이어서는 데이터센터 부문의 마진과 현금흐름을 함께 지켜봐야 한다. 공장 효율이 개선되면 매출 1달러당 이익이 커져야 한다. 시간이 지나면 투자가 계속되는 가운데서도 완료된 납품이 추가 고객 선급금에 의존하지 않는 현금 창출을 뒷받침해야 한다.
매출 성장이 아무리 인상적이어도 더 나은 수익 없이 계속 자본만 필요로 한다면 투자 논거는 약해진다. 반대로 모딘이 증설된 공장에서 납품을 늘리고, 마진을 회복하고, 자체 사업현금으로 성장 재원을 조달하기 시작하면 논거는 강해진다.
다음 증거는 새 사명이 아니라 현금흐름표에서 나와야 한다.
How this brief was made
01Gathered & sourced315 channels · 2,361 articles▾
Agents swept 315 channels and ingested 2,361 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated15 claims · 20 data feeds▾
Every one of 15 load-bearing claims was checked against primary sources, with 20 live data feeds reconciling the figures and charts.
- 1Modine, proposed Modexus Solutions name announcement, Sep 10 2026 (primary announced intention; the name change remains subject to a separate shareholder vote, and the MOD ticker stays).
- 2Gentherm, shareholder approval of the combination with Modine's Performance Technologies business, Sep 10 2026 (primary vote result and expected Oct 1 closing, subject to remaining conditions).
- 3DatacenterDynamics, creation of Modine's dedicated Data Centers segment, Apr 16 2026 (independent reporting of a company organisational change; not a separate audit of its results).
- 4Modine, Airedale equipment for higher-temperature thermal architectures, Jan 13 2026 (primary product descriptions and manufacturer explanation; no claimed efficiency percentage used).
- 5Data Center Knowledge, cooling capacity reservation and customer funding, May 26 2026 (independent reporting and expert interpretation of company-claimed expected sales and the $165M funding; source 11 controls the purchase-guarantee qualification).
- 6Reuters, cooling-sector reaction to Nvidia's CES comments, Jan 6 2026, syndicated by Investing.com (supports market concern, not a conclusion that every data center can eliminate chillers).
- 7Zacks Investment Research, fiscal Q1 results and margin pressure, Aug 3 2026 (independent analysis of company-reported, unaudited segment results; values cross-checked against source 8, no consensus estimate used).
- 8Modine, fiscal Q1 2027 earnings presentation, Jul 30 2026, pages 7 and 10 (primary comparable segment figures, unaudited, including company-defined non-GAAP adjusted EBITDA).
- 9Modine, fiscal Q1 2027 earnings-call transcript, Jul 30 2026 (primary management explanation of production costs, the warranty comparison and forecast margin recovery; a forecast is not achieved performance).
- 10Modine, fiscal Q1 2027 results release, Jul 29 2026 (unaudited consolidated results, the stock-compensation tax explanation, and pre-separation fiscal 2027 guidance covering Performance Technologies for the full year).
- 11Modine, fiscal 2026 Form 10-K, filed May 27 2026 for the year ended Mar 31 (audited financial statements; Note 3 identifies the March customer advance and contract liability, and the risk disclosure explicitly qualifies projected customer purchases).
- 12Modine, fiscal Q4 and full-year 2026 results, May 26 2026 (cash-flow components cross-checked with the annual filing; free cash flow is a company-defined non-GAAP measure).
- 13Modine, Form 10-Q for Jun 30 2026, filed Jul 30 2026 (unaudited quarterly cash flow, June debt and cash, and 53,112,708 shares outstanding on Jul 24; share-count and balance-sheet dates differ from the valuation date).
- 14Stock Analysis / S&P Global Market Intelligence, MOD historical prices, Sep 14 2026 close of $182.18 (closing price independently matched to FinancialContent; no after-hours price used).
- 15Modine and Gentherm, joint Performance Technologies combination announcement, Jan 29 2026 (original approximately 40% ownership and $210M distribution, subject to adjustment; closing status updated by source 2).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.