Modine pode deixar as autopeças. Ainda precisa justificar sua avaliação como empresa de IA.
Vendas para data centers quase dobraram enquanto a MOD se prepara para separar o negócio de veículos. Margens em queda e fluxo de caixa financiado pelo cliente mostram o que a nova companhia precisa provar.
 Vincent Jiang · 6 min read
O rótulo de autopeças está prestes a expirar
Neil Brinker se prepara para mudar o nome da empresa que comanda. Em 10 de setembro, a Modine anunciou planos de passar a se chamar Modexus Solutions depois de separar o negócio de Performance Technologies. O nome proposto depende de votação separada dos acionistas; o ticker MOD permanece o mesmo.1
A separação dos negócios está mais próxima. Nesse mesmo dia, os acionistas da Gentherm aprovaram a combinação, com fechamento agora previsto para 1º de outubro, sujeito a condições pendentes.2 Ainda classificada como fornecedora de peças para automóveis e caminhões, a companhia caminha para o resfriamento de data centers e para o aquecimento, a ventilação e a refrigeração comerciais.
Isso merece um arcabouço de análise diferente. Não merece, automaticamente, uma avaliação mais alta. Brinker encontrou clientes que precisam com urgência de mais equipamentos. A questão em aberto é quanto desse dinheiro fica com a Modine depois de fabricar e entregar os equipamentos.
Mais calor não garante mais poder de precificação
A mudança tem substância. Em abril, a Modine criou um segmento próprio, o de Data Centers, separado da Climate Solutions.3 Os investidores agora podem examinar diretamente o desempenho do motor de crescimento, em vez de inferi-lo a partir de um negócio industrial mais amplo.
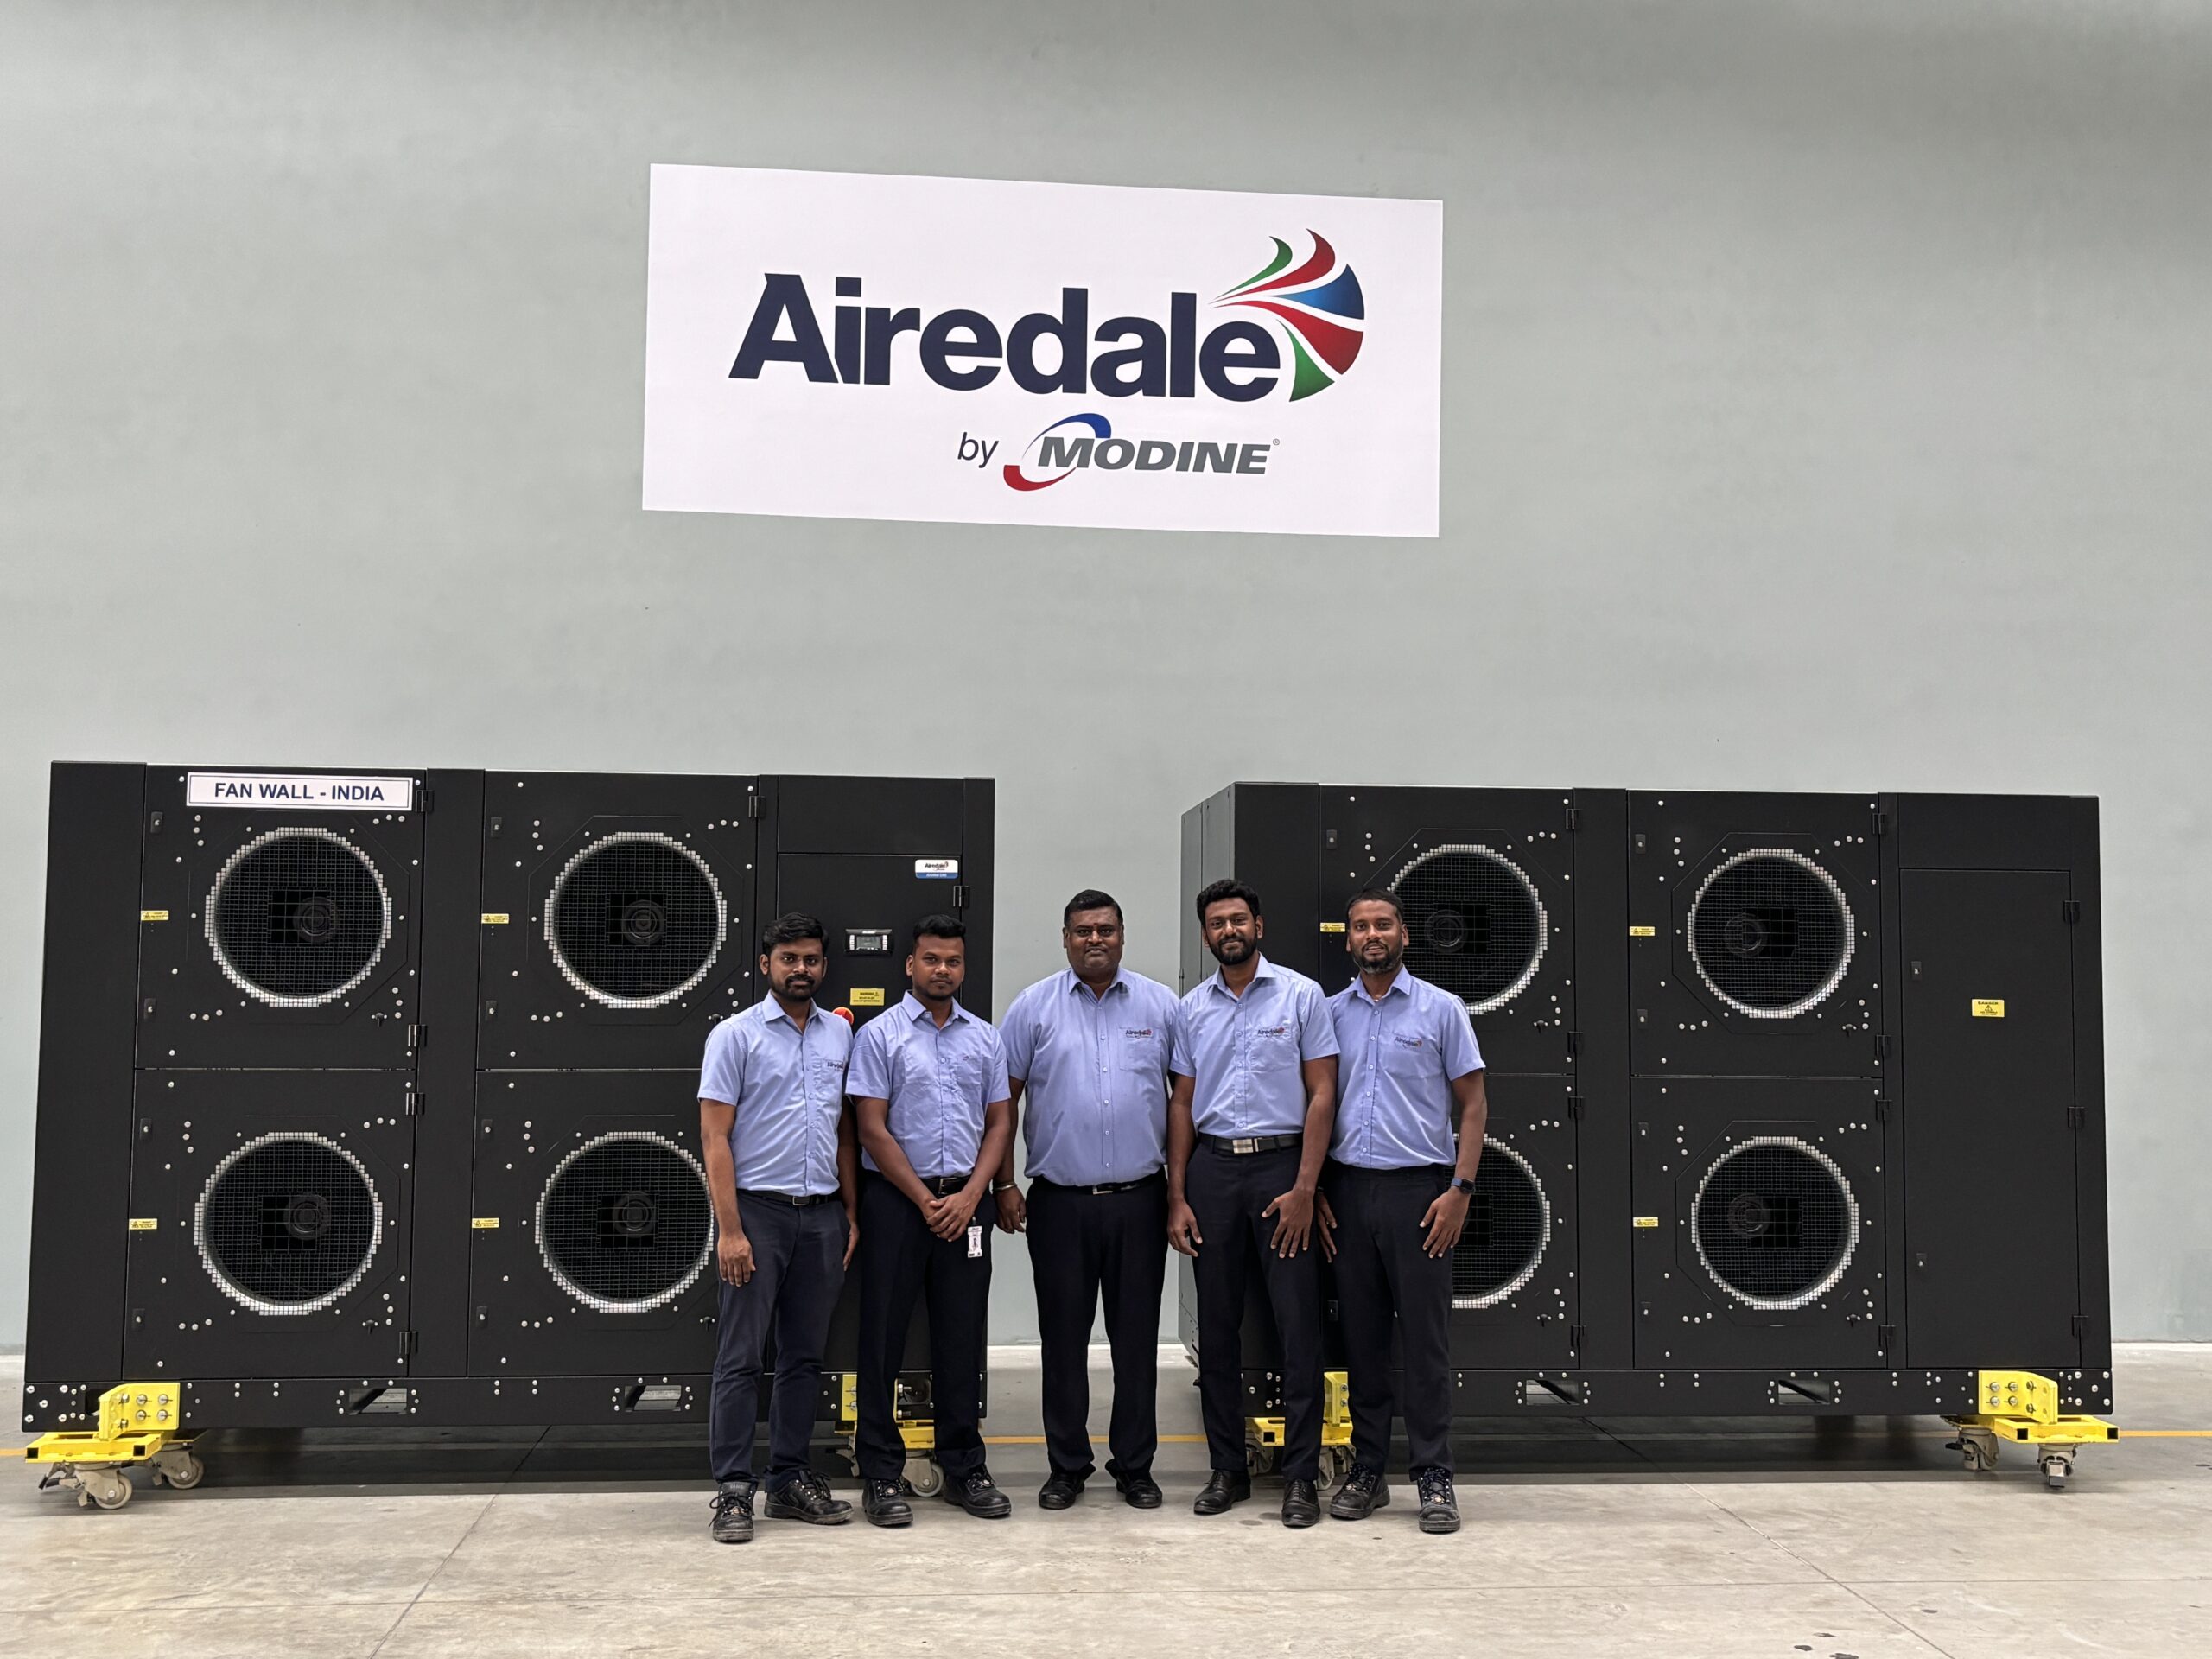
O produto resolve um problema físico. A computação gera calor; o equipamento de resfriamento leva esse calor para longe dos chips e, ao final, para fora do prédio. A Airedale, marca de resfriamento da Modine, fornece equipamentos ao longo de toda essa cadeia — incluindo chillers, unidades de distribuição de refrigerante, dry coolers e sistemas de controle.4
Para um cliente, um sistema de resfriamento atrasado pode atrasar um investimento em computação muito maior. Isso dá valor à confiabilidade nas entregas. E explica também por que um comprador pode ajudar a financiar a fábrica de um fornecedor antes mesmo de receber o equipamento.5
Mas a necessidade de retirar calor não garante demanda por todo tipo de produto de resfriamento. Em janeiro, comentários da Nvidia sobre uma menor necessidade de chillers abalaram as ações do setor.6 Sistemas que operam em temperaturas mais altas podem mudar quais equipamentos são necessários, dependendo do projeto e das condições locais.4
A variedade de produtos da Modine abre caminhos de adaptação. Não assegura, porém, que cada dólar que sai de um produto volte por outro, com a mesma margem. O investimento depende da adequação dos produtos e das condições econômicas de produção, além do gasto total com IA.
As vendas quase dobraram. A margem recuou.
O último trimestre torna essa distinção concreta. Nos três meses encerrados em 30 de junho, a Modine reportou US$ 348,6 milhões em vendas de Data Centers, ante US$ 183,7 milhões. O EBITDA ajustado — medida de lucro antes de juros, impostos, depreciação, amortização e ajustes específicos — cresceu bem menos.7,8
| Segmento de Data Centers | Trimestre encerrado em junho de 2025 | Trimestre encerrado em junho de 2026 |
|---|---|---|
| Receita | US$ 183,7 milhões | US$ 348,6 milhões |
| EBITDA ajustado | US$ 40,6 milhões | US$ 51,7 milhões |
| Margem de EBITDA ajustado | 22,1% | 14,8% |
A gestão atribui boa parte da pressão aos custos de expansão, à escassez de componentes e à produção ineficiente. Um acordo favorável envolvendo garantias também dificultou a comparação com o ano anterior. A companhia espera margens de EBITDA ajustado no segmento de Data Centers acima de 20% no segundo semestre do ano fiscal.9
O mecanismo de recuperação é plausível: uma fábrica com o quadro completo, mas sem os componentes, incorre em custos sem produzir o volume planejado. Quando os insumos chegam, um volume maior de entregas dilui esses custos sobre uma receita maior. Demanda forte pode, portanto, coexistir com margens temporariamente fracas.
O teste é saber se essa melhora de fato chega. Mantida a receita do último trimestre, uma margem de 20% produziria cerca de US$ 69,7 milhões de EBITDA ajustado, aproximadamente US$ 18 milhões acima do resultado reportado. Trata-se de um exercício de sensibilidade, não de uma previsão. Ele mostra quanto a mesma base de vendas pode render em condições operacionais diferentes.
O crescimento do lucro em destaque também exige cautela. O lucro operacional consolidado recuou para US$ 74,8 milhões, ainda que o lucro por ação ajustado tenha subido 44%. Um item tributário favorável ligado à remuneração em ações ajudou o LPA, e a gestão espera que boa parte desse benefício seja compensada mais adiante no ano fiscal.10
O cliente financia capacidade, não garante lucros
A evidência mais forte a favor da tese otimista é a disposição de um cliente em ajudar a pagar a expansão. Em maio, a Modine anunciou um acordo de reserva de capacidade de mais de US$ 4 bilhões em produtos de resfriamento entre os anos-calendário de 2027 e 2029, amparado por um adiantamento de US$ 165 milhões.5
O relatório anual traz uma ressalva essencial: o cliente pode não comprar os volumes projetados. A identidade permanece confidencial. O anúncio descreve vendas esperadas respaldadas por um acordo de capacidade — não US$ 4 bilhões em pedidos de compra incondicionais.11
O caixa já fez diferença. A Modine recebeu o adiantamento em março e registrou um passivo contratual.11 O fluxo de caixa operacional do ano fiscal de 2026 somou US$ 248,7 milhões; o capex, US$ 143,3 milhões — o que deixou US$ 105,4 milhões de fluxo de caixa livre reportado.12
Retirada essa entrada de US$ 165 milhões, o restante fica negativo em US$ 59,6 milhões. Trata-se de um cálculo ilustrativo, não de uma métrica ajustada da Modine. Ele mantém os gastos de expansão que o adiantamento ajudou a financiar — por isso, não deve ser confundido com o fluxo de caixa de um negócio maduro.
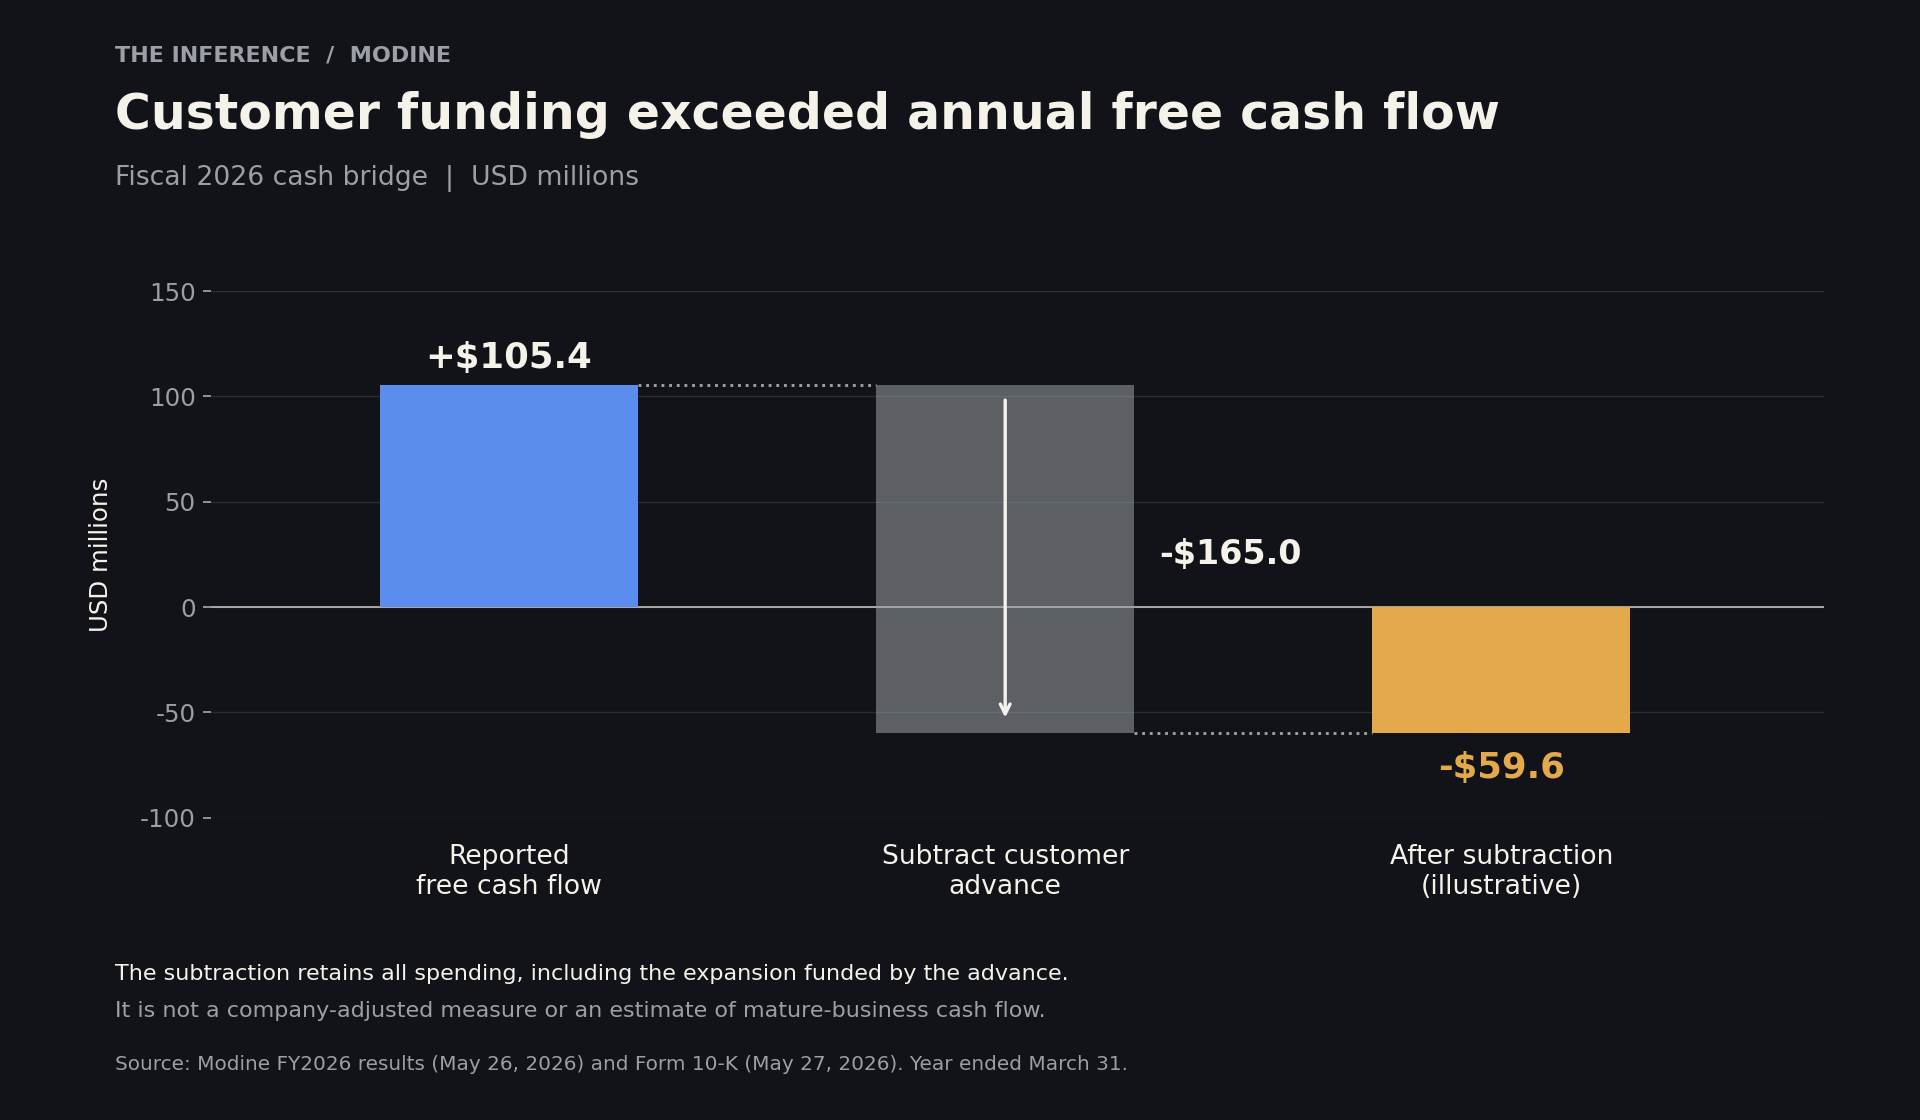
Isso não torna o adiantamento um mau financiamento. Ele reduz o valor que a Modine precisa levantar em outras fontes e demonstra o comprometimento do cliente. Significa, porém, que os investidores devem distinguir crescimento financiado pelo cliente de caixa gerado por vendas concluídas. No trimestre encerrado em junho, o fluxo de caixa livre foi negativo em US$ 5 milhões, incluindo US$ 14,9 milhões em pagamentos de reestruturação e alienação de ativos.13
Um cliente pode financiar uma fábrica antes que ela prove ser capaz de gerar um bom retorno.
O valuation precisa sobreviver à separação
Pelo preço de fechamento de 14 de setembro, de US$ 182,18, e com base na quantidade de ações divulgada em julho, o valor de mercado da Modine era de aproximadamente US$ 9,68 bilhões. Somando-se a dívida líquida de junho, chega-se a uma estimativa simples de valor da empresa (enterprise value) de US$ 10,11 bilhões.13,14
Em comparação com o ponto médio de US$ 665 milhões do guidance de EBITDA ajustado para o ano fiscal de 2027, isso equivale a aproximadamente 15,2 vezes. O mesmo valor representaria 19 vezes o EBITDA se os resultados ficassem 20% abaixo desse ponto médio. É um exercício de sensibilidade, não uma previsão de resultados.10
O guidance já exige aceleração. Depois de um EBITDA ajustado de US$ 106,5 milhões no primeiro trimestre, chegar ao ponto médio requer uma média de US$ 186,2 milhões nos três trimestres restantes. A sazonalidade e a rampa de produção podem ajudar. O preço está sendo comparado com uma previsão de resultados que já pressupõe melhora substancial.8
A tese otimista é crível: fábricas cuja ampliação já está em curso poderiam sustentar vendas muito maiores, a recuperação das margens e uma geração de caixa mais forte. Um múltiplo medido contra o peso do investimento de hoje pode superestimar o custo da capacidade de gerar lucros de amanhã.
Mas o guidance divulgado inclui a Performance Technologies ao longo de todo o ano fiscal. Não se trata de um guidance para o negócio de resfriamento que restará.10 Usá-lo para precificar o ticker MOD após a separação misturaria conjuntos diferentes de ativos e lucros.
Pelos termos anunciados da transação, os acionistas da Modine deverão deter cerca de 40% da Gentherm combinada, enquanto a Modine receberá uma distribuição de caixa de US$ 210 milhões, ambas sujeitas a ajustes.15 Os acionistas mantêm um interesse econômico no negócio que sai por meio de um título diferente.
Esse interesse não é um upside gratuito a somar ao valuation de hoje. Depois do fechamento, a análise terá de alocar valor entre as duas participações, refletir os movimentos reais de dívida e caixa e retirar os lucros do negócio que sai, levando em conta os custos que ficam. A mudança de nome simplifica a história. A transação, num primeiro momento, complica a contabilidade.
1º de outubro começa a comparação de verdade
Se a transação for concluída conforme o planejado em 1º de outubro, a próxima divulgação útil será uma projeção para o negócio que permanece. A Modine disse que atualizará o guidance após o fechamento.2,10 Isso dará aos investidores um denominador mais limpo para o preço que estão pagando.
Depois, é preciso acompanhar em conjunto as margens e o caixa do segmento de Data Centers. O ganho de eficiência nas fábricas deve elevar o lucro por dólar de receita. Com o tempo, as entregas concluídas devem sustentar a geração de caixa para além de novos adiantamentos de clientes, mesmo com o investimento em curso.
A tese perde força se o impressionante crescimento das vendas seguir exigindo mais capital sem trazer retornos melhores. Ganha força se a Modine embarcar mais produção de suas fábricas ampliadas, recuperar as margens e passar a financiar mais crescimento com recursos das próprias operações.
A próxima prova pertence à demonstração de fluxo de caixa, não ao novo nome.
How this brief was made
01Gathered & sourced315 channels · 2,361 articles▾
Agents swept 315 channels and ingested 2,361 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated15 claims · 20 data feeds▾
Every one of 15 load-bearing claims was checked against primary sources, with 20 live data feeds reconciling the figures and charts.
- 1Modine, proposed Modexus Solutions name announcement, Sep 10 2026 (primary announced intention; the name change remains subject to a separate shareholder vote, and the MOD ticker stays).
- 2Gentherm, shareholder approval of the combination with Modine's Performance Technologies business, Sep 10 2026 (primary vote result and expected Oct 1 closing, subject to remaining conditions).
- 3DatacenterDynamics, creation of Modine's dedicated Data Centers segment, Apr 16 2026 (independent reporting of a company organisational change; not a separate audit of its results).
- 4Modine, Airedale equipment for higher-temperature thermal architectures, Jan 13 2026 (primary product descriptions and manufacturer explanation; no claimed efficiency percentage used).
- 5Data Center Knowledge, cooling capacity reservation and customer funding, May 26 2026 (independent reporting and expert interpretation of company-claimed expected sales and the $165M funding; source 11 controls the purchase-guarantee qualification).
- 6Reuters, cooling-sector reaction to Nvidia's CES comments, Jan 6 2026, syndicated by Investing.com (supports market concern, not a conclusion that every data center can eliminate chillers).
- 7Zacks Investment Research, fiscal Q1 results and margin pressure, Aug 3 2026 (independent analysis of company-reported, unaudited segment results; values cross-checked against source 8, no consensus estimate used).
- 8Modine, fiscal Q1 2027 earnings presentation, Jul 30 2026, pages 7 and 10 (primary comparable segment figures, unaudited, including company-defined non-GAAP adjusted EBITDA).
- 9Modine, fiscal Q1 2027 earnings-call transcript, Jul 30 2026 (primary management explanation of production costs, the warranty comparison and forecast margin recovery; a forecast is not achieved performance).
- 10Modine, fiscal Q1 2027 results release, Jul 29 2026 (unaudited consolidated results, the stock-compensation tax explanation, and pre-separation fiscal 2027 guidance covering Performance Technologies for the full year).
- 11Modine, fiscal 2026 Form 10-K, filed May 27 2026 for the year ended Mar 31 (audited financial statements; Note 3 identifies the March customer advance and contract liability, and the risk disclosure explicitly qualifies projected customer purchases).
- 12Modine, fiscal Q4 and full-year 2026 results, May 26 2026 (cash-flow components cross-checked with the annual filing; free cash flow is a company-defined non-GAAP measure).
- 13Modine, Form 10-Q for Jun 30 2026, filed Jul 30 2026 (unaudited quarterly cash flow, June debt and cash, and 53,112,708 shares outstanding on Jul 24; share-count and balance-sheet dates differ from the valuation date).
- 14Stock Analysis / S&P Global Market Intelligence, MOD historical prices, Sep 14 2026 close of $182.18 (closing price independently matched to FinancialContent; no after-hours price used).
- 15Modine and Gentherm, joint Performance Technologies combination announcement, Jan 29 2026 (original approximately 40% ownership and $210M distribution, subject to adjustment; closing status updated by source 2).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.