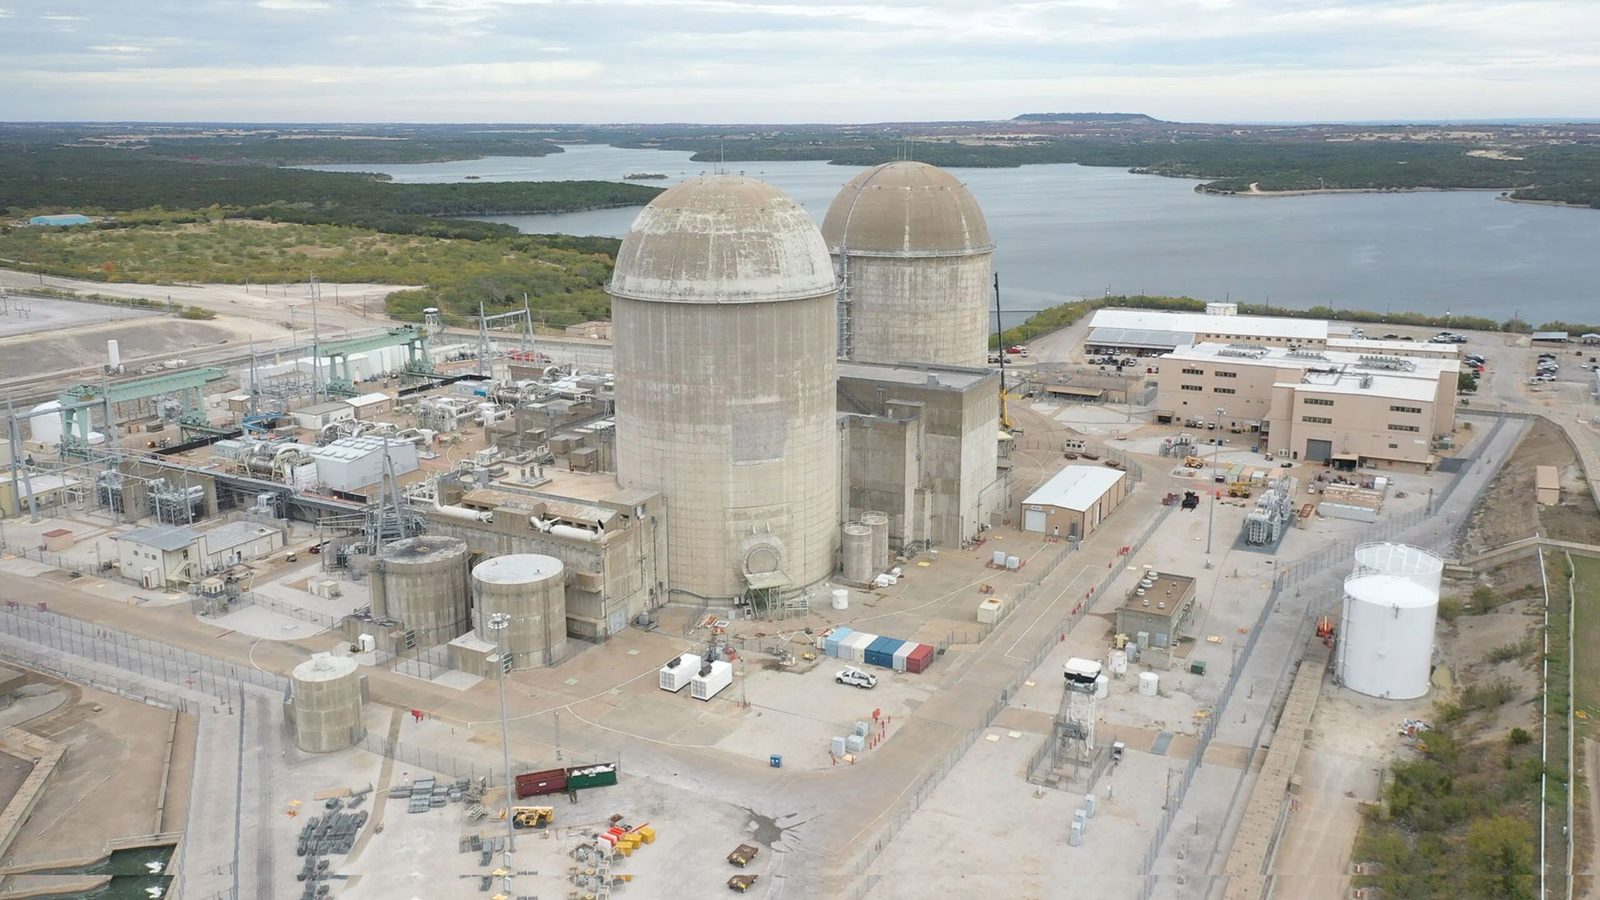
Modine может уйти из автокомпонентов. Но ИИ-оценку еще предстоит оправдать
Продажи для дата-центров почти удвоились, пока Modine готовится отделить автомобильный бизнес. Сжимающаяся маржа и денежный поток, финансируемый клиентами, показывают, что именно новой компании предстоит доказать.
 Vincent Jiang · 6 min read
Ярлык производителя автокомпонентов доживает последние дни
Нил Бринкер готовится сменить название компании, которой руководит. 10 сентября Modine объявила, что после отделения бизнеса Performance Technologies станет Modexus Solutions. Новое имя должно пройти отдельное голосование акционеров; тикер MOD останется прежним.1
До отделения самого бизнеса еще ближе. В тот же день акционеры Gentherm одобрили объединение; его закрытие теперь ожидается 1 октября при соблюдении оставшихся условий.2 Компания, которую все еще числят поставщиком запчастей для автомобилей и грузовиков, смещается в сторону охлаждения дата-центров и коммерческих систем отопления, вентиляции и холодоснабжения.
Такой бизнес заслуживает другой инвестиционной рамки. Но автоматически — не более высокой оценки. Г-н Бринкер нашел клиентов, которым срочно нужно больше оборудования. Открытый вопрос — сколько денег остается у Modine после того, как это оборудование произведено и поставлено.
Больше тепла — не значит больше ценовой власти
У трансформации есть реальное содержание. В апреле Modine создала отдельный сегмент дата-центров, выведя его из состава Climate Solutions.3 Теперь инвесторы могут оценивать результаты локомотива роста напрямую, а не вычислять их по показателям более широкого промышленного бизнеса.
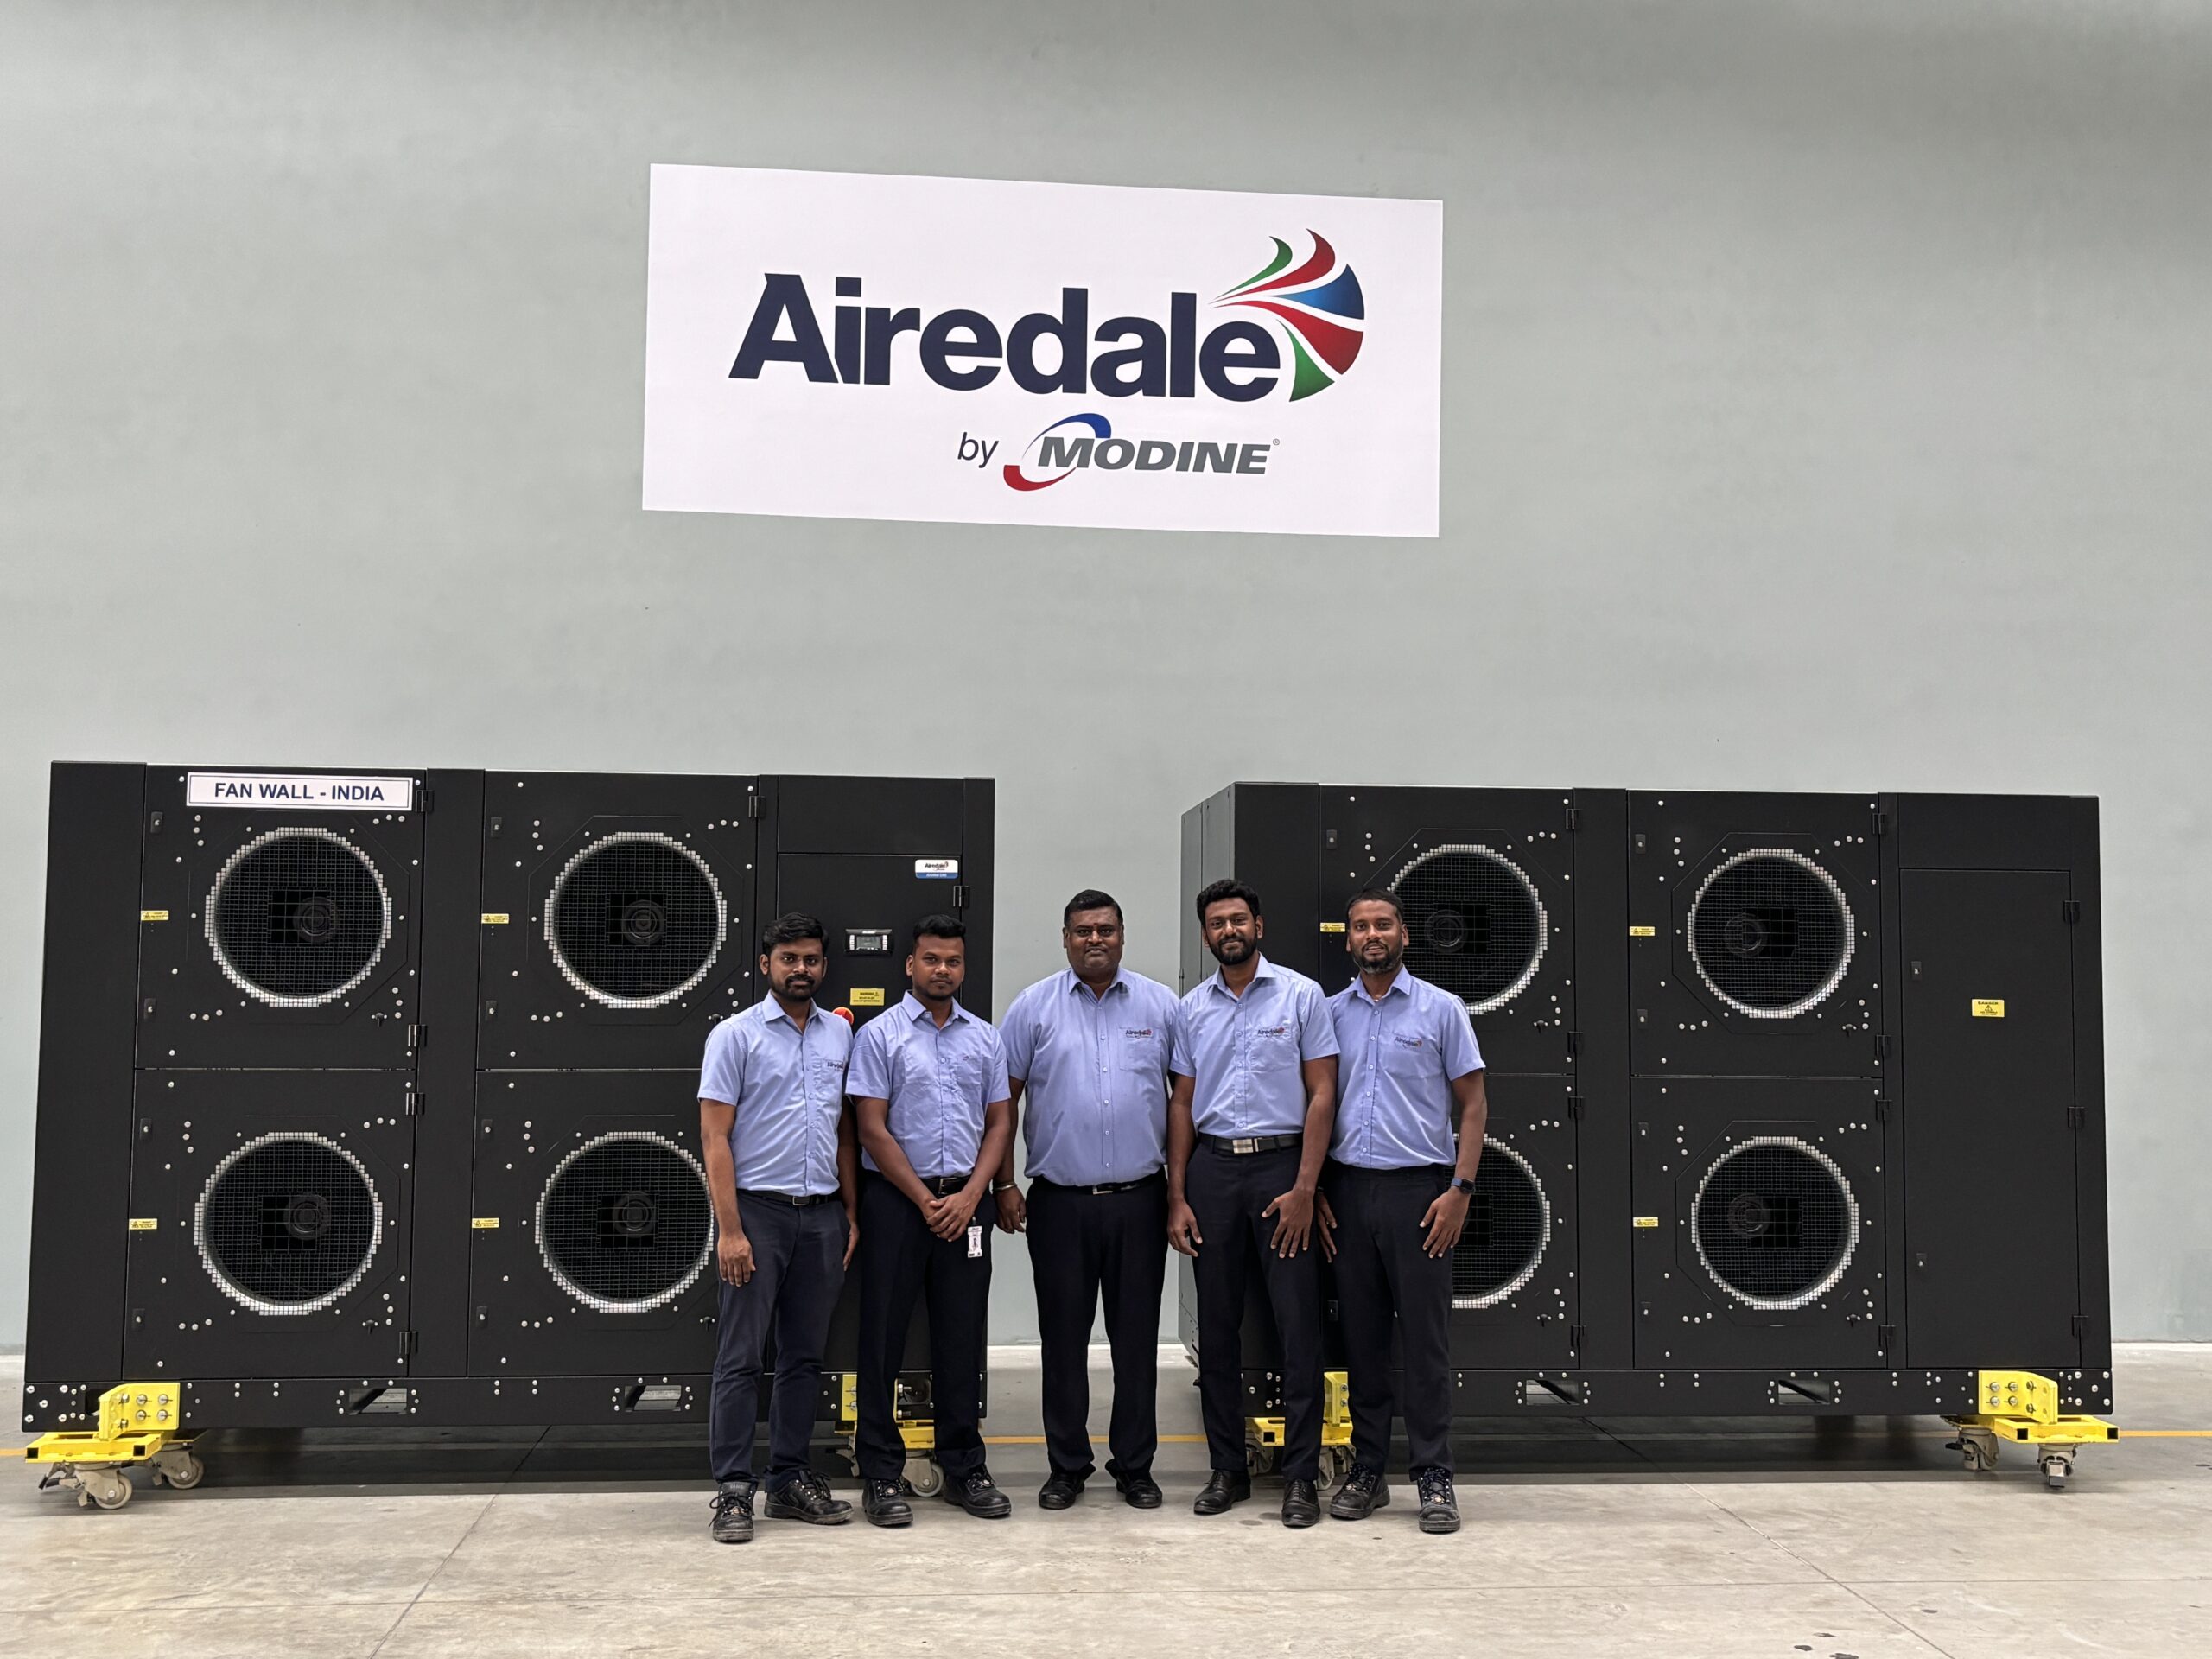
Продукт решает физическую задачу. Вычисления выделяют тепло, а охлаждающее оборудование отводит его от чипов и в конечном счете из здания. Бренд Modine Airedale поставляет оборудование для всей этой цепочки: чиллеры, блоки распределения хладагента, драйкулеры и системы управления.4
Для клиента задержка системы охлаждения может задержать и куда более крупную инвестицию в вычислительные мощности. Поэтому надежность поставок сама по себе имеет ценность. Это же объясняет, почему покупатель готов помочь с финансированием завода поставщика еще до получения оборудования.5
Но сама необходимость отводить тепло не гарантирует спроса на любой охлаждающий продукт. В январе комментарии Nvidia о сокращении потребности в чиллерах пошатнули акции производителей систем охлаждения.6 Системы с более высокими рабочими температурами могут менять состав необходимого оборудования — в зависимости от проекта и местных условий.4
Широкая продуктовая линейка дает Modine пространство для маневра. Но она не доказывает, что каждый доллар, ушедший от одного продукта, вернется через другой — да еще с той же маржой. Инвестиционная привлекательность зависит не только от совокупных расходов на ИИ, но и от соответствия продукта задачам клиента и экономики производства.
Выручка почти удвоилась. Маржа пошла вспять.
Последний квартал превращает это различие в конкретные цифры. За три месяца, завершившиеся 30 июня, Modine отчиталась о выручке сегмента дата-центров в размере $348,6 млн против $183,7 млн годом ранее. Скорректированная EBITDA — прибыль до вычета процентов, налогов, износа, амортизации и отдельных корректировок — выросла значительно скромнее.7,8
| Сегмент дата-центров | Июньский квартал 2025 года | Июньский квартал 2026 года |
|---|---|---|
| Выручка | $183,7 млн | $348,6 млн |
| Скорректированная EBITDA | $40,6 млн | $51,7 млн |
| Маржа скорректированной EBITDA | 22,1% | 14,8% |
Значительную часть этого давления руководство объясняет затратами на расширение, нехваткой компонентов и неэффективностью производства. Сравнение с прошлым годом также осложнило выгодное гарантийное урегулирование. Во втором полугодии финансового года менеджмент ожидает маржу скорректированной EBITDA сегмента дата-центров выше 20%.9
Механизм восстановления правдоподобен: укомплектованный персоналом завод без комплектующих несет расходы, не выпуская плановой продукции. Когда поставки возобновятся, возросшие отгрузки позволят распределить эти расходы на больший объем выручки. Поэтому сильный спрос вполне может сочетаться с временно слабой маржой.
Проверка — наступит ли это улучшение на самом деле. При выручке последнего квартала маржа в 20% дала бы около $69,7 млн скорректированной EBITDA — примерно на $18 млн выше отчетного показателя. Это анализ чувствительности, а не прогноз. Он показывает, сколько способна принести та же база продаж при иных операционных условиях.
Похожей осторожности требует и рост прибыли, вынесенный в заголовки. Консолидированная операционная прибыль снизилась до $74,8 млн, тогда как скорректированная прибыль на акцию выросла на 44%. EPS поддержала выгодная налоговая статья, связанная с вознаграждением в акциях; менеджмент ожидает, что большая часть этого эффекта будет компенсирована до конца финансового года.10
Клиент финансирует мощности, а не гарантирует прибыль
Самое весомое доказательство в пользу оптимистичного сценария — готовность клиента софинансировать расширение. В мае Modine объявила о соглашении о резервировании мощностей под более чем $4 млрд охлаждающего оборудования в календарные 2027–2029 годы, подкрепленном авансом в размере $165 млн.5
Годовой отчет по форме 10-K содержит существенную оговорку: клиент может не выкупить прогнозируемые объемы, а его имя не раскрывается. Речь в анонсе идет об ожидаемых продажах, подкрепленных резервированием мощностей, а не о безусловных заказах на $4 млрд.11
Эти деньги уже отразились в отчетности. Modine получила аванс в марте и признала контрактное обязательство.11 Операционный денежный поток за 2026 финансовый год составил $248,7 млн, капитальные затраты — $143,3 млн; в итоге $105,4 млн заявленного свободного денежного потока.12
Вычтите из этой суммы приток в $165 млн — и остаток превращается в минус $59,6 млн. Это иллюстративный расчет, а не скорректированный показатель Modine. Расходы на расширение, которые помог профинансировать аванс, в нем сохранены, поэтому его не стоит путать с денежным потоком зрелого бизнеса.
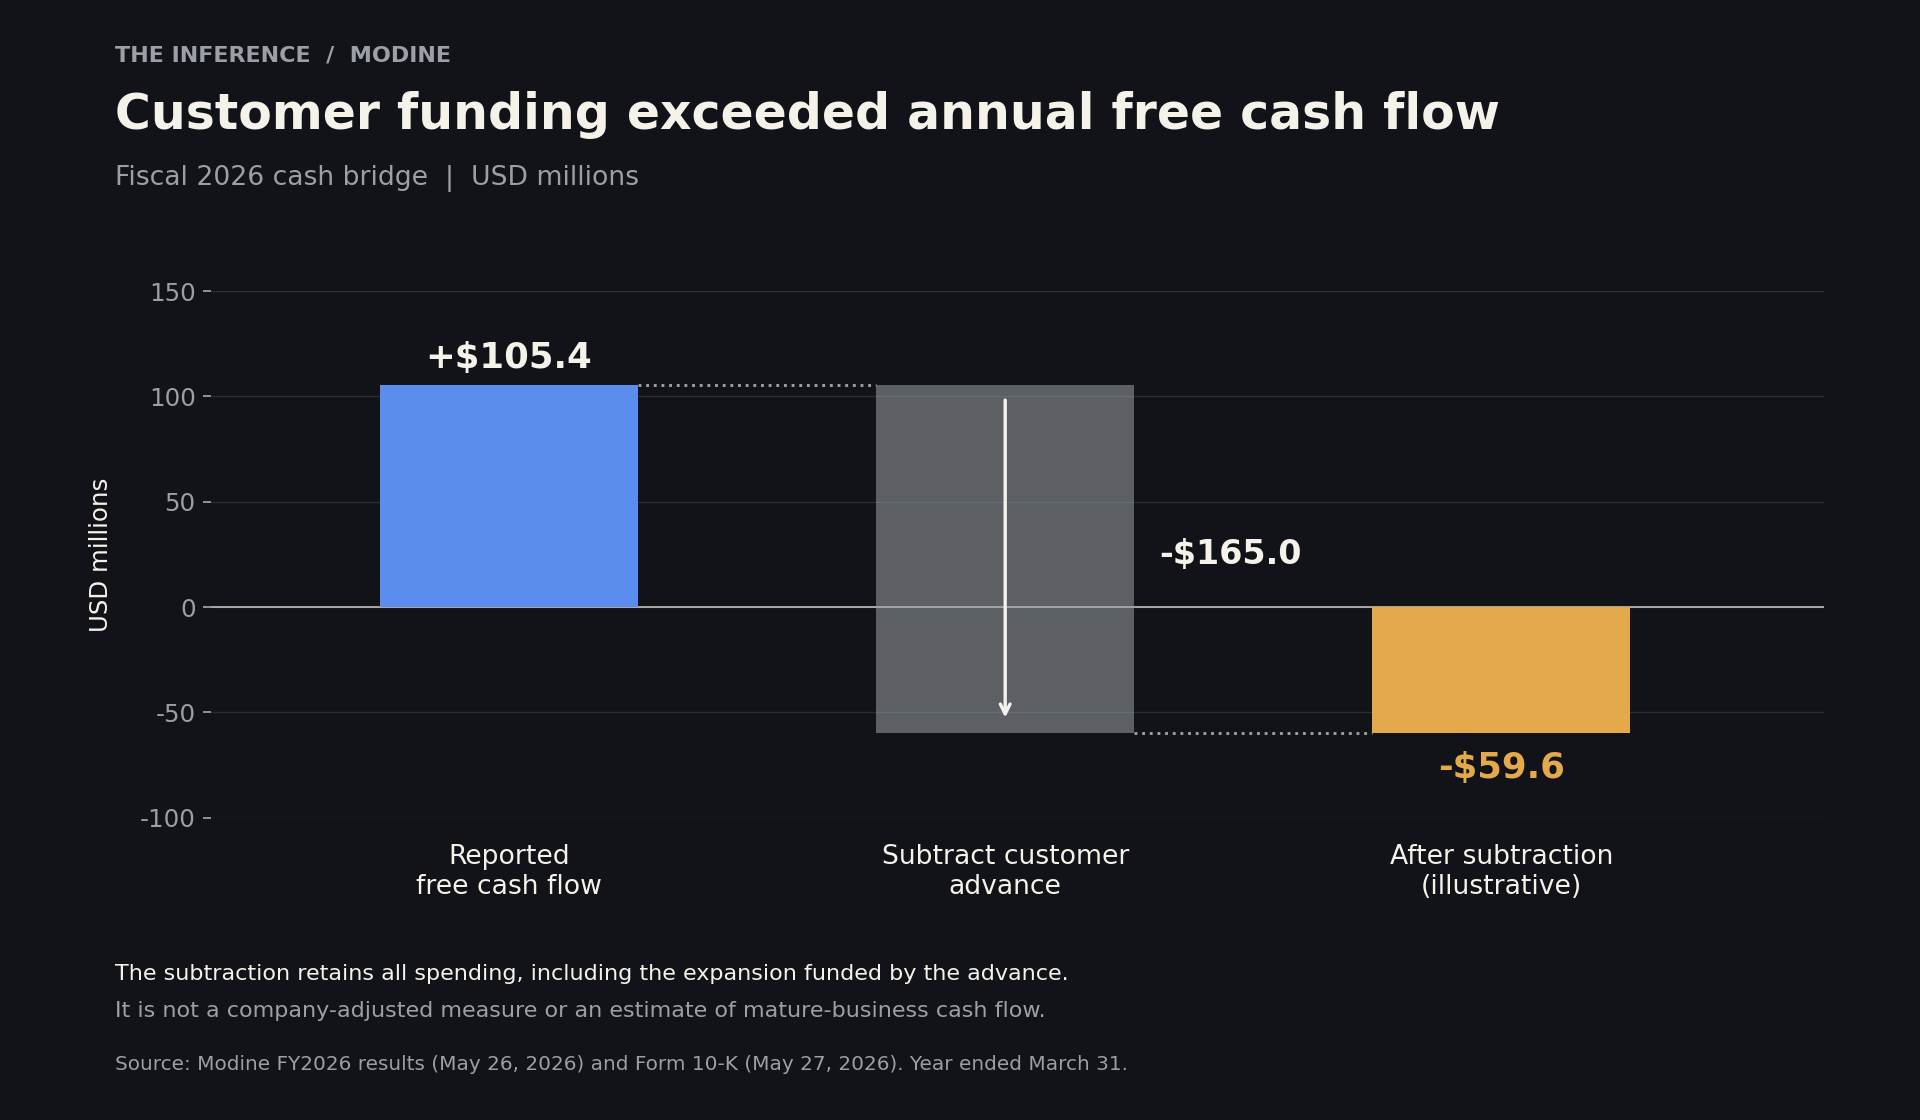
Это не делает аванс плохим финансированием. Он сокращает сумму, которую Modine приходится финансировать из других источников, и подтверждает серьезность намерений клиента. Но инвесторам стоит различать рост, оплаченный клиентом, и средства, генерируемые завершенными продажами. Свободный денежный поток в июньском квартале оказался отрицательным — минус $5 млн, в том числе $14,9 млн выплат по реструктуризации и отчуждению активов.13
Клиент может профинансировать завод еще до того, как тот докажет способность приносить хорошую отдачу.
Оценке предстоит выдержать отделение
По цене закрытия 14 сентября — $182,18 — и исходя из раскрытого в июле количества акций в обращении капитализация Modine составляла около $9,68 млрд. С учетом чистого долга на июнь получается простая оценка стоимости предприятия — около $10,11 млрд.13,14
Сопоставление с серединой диапазона — $665 млн — ориентиров руководства по скорректированной EBITDA на 2027 финансовый год дает примерно 15,2 EBITDA. Та же стоимость означала бы 19 EBITDA, если бы прибыль оказалась на 20% ниже этой середины. Это арифметический анализ чувствительности, а не прогноз прибыли.10
Само выполнение этих ориентиров уже требует ускорения. После скорректированной EBITDA в $106,5 млн за первый квартал для выхода на середину диапазона нужно в среднем $186,2 млн в каждом из трех оставшихся кварталов. Помочь могут сезонность и разгон производства. Цена сопоставляется с прогнозом прибыли, который уже предполагает существенное улучшение.8
Доводы в пользу оптимистичного сценария убедительны: заводы, расширение которых уже идет, могли бы обеспечить значительно больший объем продаж, восстановление маржи и более сильную генерацию денежного потока. Мультипликатор, соотнесенный с сегодняшней инвестиционной нагрузкой, может завышать цену завтрашней способности зарабатывать.
Но заявленные ориентиры включают Performance Technologies в течение всего финансового года. Это ориентиры не для остающегося бизнеса систем охлаждения.10 Оценивать по ним тикер MOD после отделения — значит смешивать разные наборы активов и прибыли.
Согласно объявленным условиям сделки, акционеры Modine, как ожидается, будут владеть примерно 40% объединенной Gentherm, а сама Modine получит денежную выплату в размере $210 млн; оба параметра подлежат корректировке.15 Экономический интерес в отделяемом бизнесе акционеры сохранят через иную ценную бумагу.
Этот интерес — не бесплатный потенциал роста, который можно приплюсовать к сегодняшней оценке. После закрытия сделки анализу придется распределить стоимость между двумя пакетами, отразить фактическое движение долга и денежных средств, исключить уходящую прибыль, учтя остающиеся издержки. Смена названия упрощает историю. Сама сделка поначалу усложняет учет.
Настоящее сравнение начнется 1 октября
Если сделка закроется, как запланировано, 1 октября, следующим полезным раскрытием станет прогноз по остающемуся бизнесу. Modine заявила, что обновит ориентиры после закрытия.2,10 Это даст инвесторам более чистый знаменатель для уплачиваемой цены.
Дальше маржу сегмента дата-центров и денежный поток нужно отслеживать вместе. Рост эффективности заводов должен повышать прибыль в расчете на доллар продаж. Со временем выполненные поставки должны поддерживать генерацию денежных средств сверх новых авансов клиентов, даже при продолжающихся инвестициях.
Инвестиционный тезис слабеет, если впечатляющий рост продаж и дальше требует все больше капитала без улучшения отдачи. Он крепнет, если Modine отгружает больше продукции через расширенные заводы, восстанавливает маржу и начинает финансировать дальнейший рост за счет собственных операций.
Место следующего доказательства — в отчете о движении денежных средств, а не в новом названии.
How this brief was made
01Gathered & sourced315 channels · 2,361 articles▾
Agents swept 315 channels and ingested 2,361 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated15 claims · 20 data feeds▾
Every one of 15 load-bearing claims was checked against primary sources, with 20 live data feeds reconciling the figures and charts.
- 1Modine, proposed Modexus Solutions name announcement, Sep 10 2026 (primary announced intention; the name change remains subject to a separate shareholder vote, and the MOD ticker stays).
- 2Gentherm, shareholder approval of the combination with Modine's Performance Technologies business, Sep 10 2026 (primary vote result and expected Oct 1 closing, subject to remaining conditions).
- 3DatacenterDynamics, creation of Modine's dedicated Data Centers segment, Apr 16 2026 (independent reporting of a company organisational change; not a separate audit of its results).
- 4Modine, Airedale equipment for higher-temperature thermal architectures, Jan 13 2026 (primary product descriptions and manufacturer explanation; no claimed efficiency percentage used).
- 5Data Center Knowledge, cooling capacity reservation and customer funding, May 26 2026 (independent reporting and expert interpretation of company-claimed expected sales and the $165M funding; source 11 controls the purchase-guarantee qualification).
- 6Reuters, cooling-sector reaction to Nvidia's CES comments, Jan 6 2026, syndicated by Investing.com (supports market concern, not a conclusion that every data center can eliminate chillers).
- 7Zacks Investment Research, fiscal Q1 results and margin pressure, Aug 3 2026 (independent analysis of company-reported, unaudited segment results; values cross-checked against source 8, no consensus estimate used).
- 8Modine, fiscal Q1 2027 earnings presentation, Jul 30 2026, pages 7 and 10 (primary comparable segment figures, unaudited, including company-defined non-GAAP adjusted EBITDA).
- 9Modine, fiscal Q1 2027 earnings-call transcript, Jul 30 2026 (primary management explanation of production costs, the warranty comparison and forecast margin recovery; a forecast is not achieved performance).
- 10Modine, fiscal Q1 2027 results release, Jul 29 2026 (unaudited consolidated results, the stock-compensation tax explanation, and pre-separation fiscal 2027 guidance covering Performance Technologies for the full year).
- 11Modine, fiscal 2026 Form 10-K, filed May 27 2026 for the year ended Mar 31 (audited financial statements; Note 3 identifies the March customer advance and contract liability, and the risk disclosure explicitly qualifies projected customer purchases).
- 12Modine, fiscal Q4 and full-year 2026 results, May 26 2026 (cash-flow components cross-checked with the annual filing; free cash flow is a company-defined non-GAAP measure).
- 13Modine, Form 10-Q for Jun 30 2026, filed Jul 30 2026 (unaudited quarterly cash flow, June debt and cash, and 53,112,708 shares outstanding on Jul 24; share-count and balance-sheet dates differ from the valuation date).
- 14Stock Analysis / S&P Global Market Intelligence, MOD historical prices, Sep 14 2026 close of $182.18 (closing price independently matched to FinancialContent; no after-hours price used).
- 15Modine and Gentherm, joint Performance Technologies combination announcement, Jan 29 2026 (original approximately 40% ownership and $210M distribution, subject to adjustment; closing status updated by source 2).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.