莫丁可告别汽车零件,但需用业绩支撑AI估值
数据中心业务营收近乎翻倍之际,公司正筹备剥离车辆业务。利润率收缩与客户资助的现金流揭示了新公司必须证明的关键。
 Vincent Jiang · 6 min read
汽车零部件的标签即将失效
尼尔·布林克正准备为他掌舵的公司更名。9月10日,莫丁宣布,计划在剥离其性能技术业务后,更名为Modexus Solutions。新名称仍需单独股东投票表决;股票代码MOD保持不变。1
业务剥离更近一步。Gentherm股东已于当日批准此项合并,目前预计10月1日完成交割,仍需满足剩余条件。2 这家仍被归类为汽车与卡车零部件供应商的公司,正朝着数据中心冷却及商用暖通与制冷业务迈进。
这值得用不同的投资框架来审视。但更高的估值并非理所当然。布林克找到了急需更多设备的客户。悬而未决的问题在于,莫丁在建造并交付设备后,能留下多少利润。
更多热量并不必然带来更强定价能力
这一转型有实质内容。今年4月,莫丁成立了独立的数据中心事业部,从气候解决方案业务中分离出来。3 投资者如今可直接审视这一增长引擎的表现,而非从更广泛的工业业务中推测。
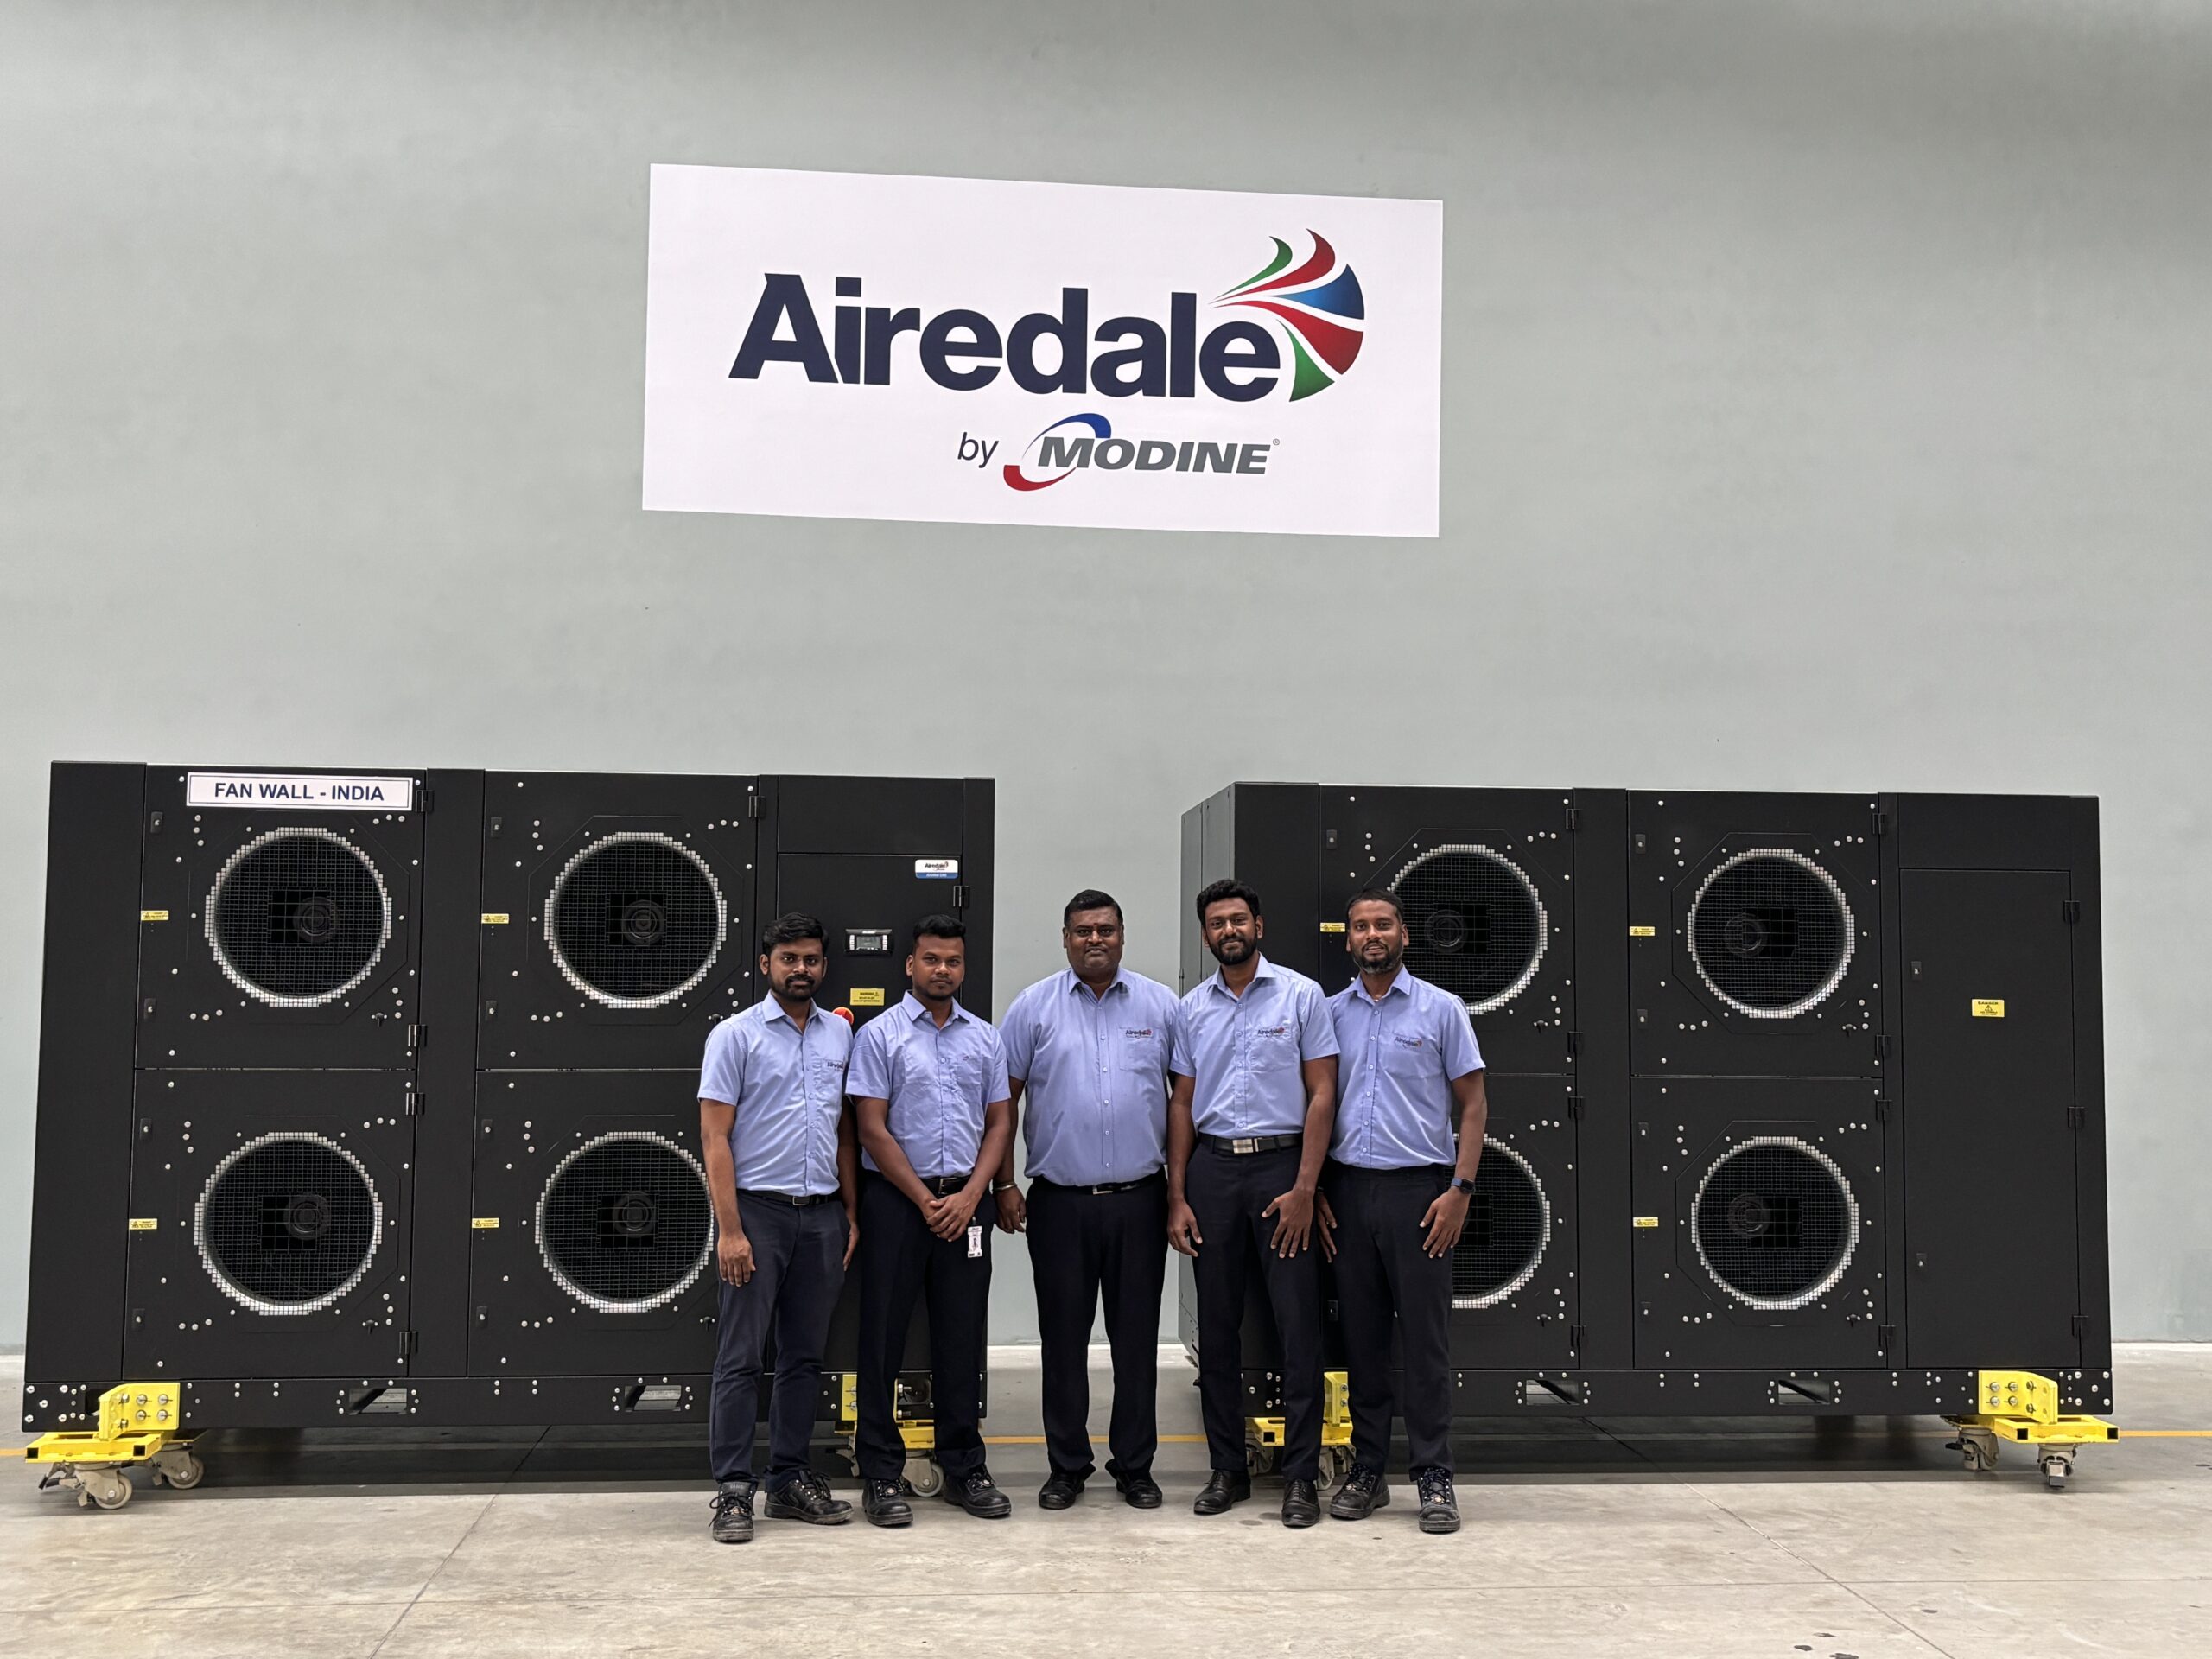
产品解决的是一个物理问题。计算产生热量;冷却设备将热量从芯片处移出并最终排出建筑物。莫丁旗下的冷却品牌Airedale提供涵盖该链条的设备,包括冷水机组、冷却液分配单元、干式冷却器及控制系统。4
对客户而言,冷却系统延迟可能导致规模大得多的计算投资延迟。这使得交付可靠性极具价值,也解释了为何买家可能在收到设备前就帮助供应商资助工厂建设。5
然而,散热需求并不能保证每种冷却产品都有需求。今年1月,英伟达关于降低冷水机组需求的言论就曾扰动冷却类股票。6 高温系统可能改变所需的设备类型,这取决于设计和当地条件。4
莫丁的产品组合使其具有适应能力。但这并不能证明,从一种产品转移出来的每一美元都会通过另一种产品以相同的利润率回流。投资取决于产品匹配度和制造经济学,以及整体AI支出。
营收近乎翻倍,利润率却逆向而行。
最新季度的数据使这一区别具体化。截至6月30日的三个月内,莫丁报告其数据中心业务销售额为3.486亿美元,高于上年同期的1.837亿美元。调整后EBITDA(一种在利息、税项、折旧、摊销及特定调整前衡量利润的指标)增幅则小得多。7,8
| 数据中心事业部 | 2025年6月季度 | 2026年6月季度 |
|---|---|---|
| 营收 | 1.837亿美元 | 3.486亿美元 |
| 调整后EBITDA | 4060万美元 | 5170万美元 |
| 调整后EBITDA利润率 | 22.1% | 14.8% |
管理层将大部分压力归因于扩张成本、零部件短缺和生产效率低下。一项有利的保修和解也抬高了上年同期的比较基数。管理层预计,数据中心业务调整后EBITDA利润率将在本财年下半年回升至20%以上。9
这一复苏机制是合理的:一家配备人员但缺少零部件的工厂会产生成本,却无法达到计划产出。一旦供应到位,更多的出货量可将这些成本分摊到更多收入上。因此,强劲的需求可以与暂时疲软的利润率并存。
考验在于这种改善是否真的会到来。以最新季度的营收计算,20%的利润率将产生约6970万美元的调整后EBITDA,比报告结果高出约1800万美元。这是一种敏感性分析,而非预测。它展示了相同销售基础在不同运营条件下可能产生的盈利差异。
标题盈利增长需要类似的审慎看待。尽管调整后每股收益增长了44%,合并营业利润仍下滑至7480万美元。一项有利的股权激励税收项目提振了每股收益,管理层预计该项收益的大部分将在本财年晚些时候被抵消。10
客户资助的是产能,而非保障利润
支撑看多论点最有力的证据,是客户愿意帮助支付扩张费用。今年5月,莫丁宣布达成一项协议,为客户预订2027年至2029日历年间价值逾40亿美元的冷却产品产能,并由一笔1.65亿美元的预付款支持。5
年报提供了一个关键的限定条件:该客户可能无法购买预期的数量。其身份仍属机密。这份报告描述的是基于产能安排支撑的预期销售额,而非无条件购买的40亿美元订单。11
这笔现金已产生影响。莫丁于3月收到预付款,并记录了一项合同负债。11 2026财年经营现金流为2.487亿美元;资本支出为1.433亿美元,留下1.054亿美元的报告自由现金流。12
若扣除这1.65亿美元的流入,剩余部分变为负5960万美元。这是一个示例性计算,并非莫丁的调整后指标。它保留了预付款帮助资助的扩张支出,因此不应被误认为是一家成熟业务的现金流。
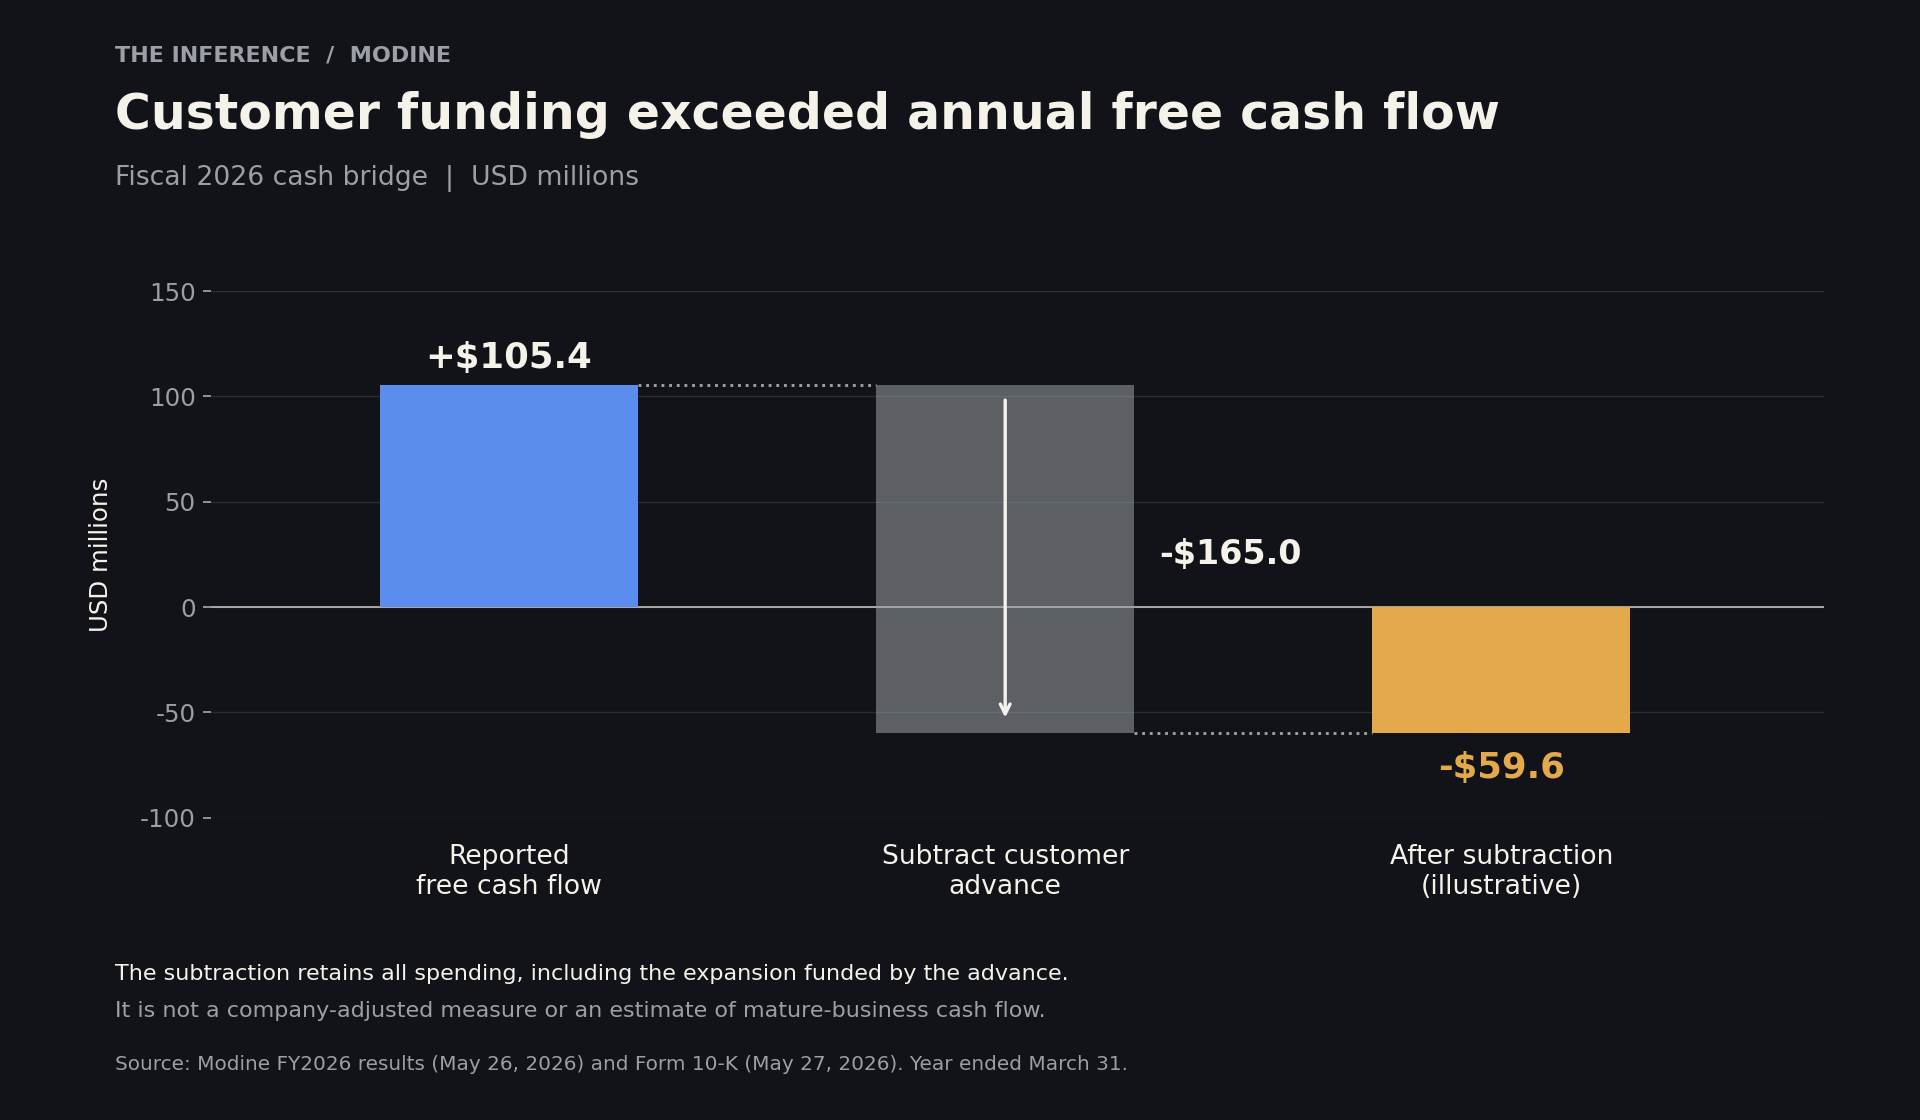
这并不意味着该笔预付款是糟糕的融资安排。它减少了莫丁需从其他渠道筹集的资金,并证明了客户的承诺。但它确实意味着,投资者应区分客户资助的增长与已完成销售产生的现金。6月季度自由现金流为负500万美元,其中包括1490万美元的重组及处置支出。13
一家客户可以在工厂证明其能创造良好回报之前就为其提供融资。
估值必须经受住剥离考验
以9月14日182.18美元的收盘价计算,并采用7月披露的股份数量,莫丁的股权价值约为96.8亿美元。加上6月的净债务,得出一个简单的企业价值估算,约为101.1亿美元。13,14
对照2027财年调整后EBITDA预测中值6.65亿美元,该企业价值约为其15.2倍。如果盈利比该中值低20%,同一价值将代表19倍EBITDA。这是敏感性算术,并非盈利预测。10
该指引本身已要求增长加速。在第一季度调整后EBITDA为1.065亿美元之后,要达到中值目标,剩余三个季度需要平均实现1.862亿美元。季节性和产能爬坡可能有所帮助。当前股价所对比的,是一个已经假设了实质性改善的盈利预测。8
看多的论点是可信的:已在扩建的工厂可支持更高的销售额、利润率恢复及更强的现金流生成。以当前投资负担衡量的估值倍数,可能高估了未来盈利产能的成本。
但是,所引用的指引包含了性能技术业务整财年的业绩。它并非针对剥离后剩余冷却业务的指引。10 用其为剥离后的MOD估值,会混淆不同的资产组合和盈利来源。
根据已宣布的交易条款,莫丁股东预计将拥有合并后Gentherm约40%的股份,同时莫丁将获得一笔2.10亿美元的现金分配,两者均可能调整。15 股东通过另一种证券保留了对剥离业务的经济权益。
该权益并非可添加至当前估值的免费上行空间。交割后,分析必须在两项持股之间分配价值,反映实际的债务和现金变动,在考虑遗留成本的同时剥离即将离场的盈利。更名简化了故事,但交易本身最初会让会计处理变得复杂。
10月1日起,真正比较开始
如果交易按计划于10月1日完成,下一个有用的披露将是关于剩余业务的展望。莫丁已表示将在交割后更新业绩指引。2,10 这将为投资者所支付的价格提供一个更清晰的基准。
届时需同时关注数据中心业务的利润率和现金流。工厂效率的提升应会提高每美元销售额的利润。随着时间的推移,完成的交付应能在持续投资的同时,支持超越额外客户预付款的现金流生成。
如果亮眼的销售增长持续需要更多资本投入却无法带来更好回报,该论点将减弱。如果莫丁通过其扩建的工厂交付更多产品、恢复利润率并开始从自身运营中为更多增长提供资金,该论点将增强。
下一次证明,将体现在现金流量表上,而非新名字里。
How this brief was made
01Gathered & sourced315 channels · 2,361 articles▾
Agents swept 315 channels and ingested 2,361 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated15 claims · 20 data feeds▾
Every one of 15 load-bearing claims was checked against primary sources, with 20 live data feeds reconciling the figures and charts.
- 1Modine, proposed Modexus Solutions name announcement, Sep 10 2026 (primary announced intention; the name change remains subject to a separate shareholder vote, and the MOD ticker stays).
- 2Gentherm, shareholder approval of the combination with Modine's Performance Technologies business, Sep 10 2026 (primary vote result and expected Oct 1 closing, subject to remaining conditions).
- 3DatacenterDynamics, creation of Modine's dedicated Data Centers segment, Apr 16 2026 (independent reporting of a company organisational change; not a separate audit of its results).
- 4Modine, Airedale equipment for higher-temperature thermal architectures, Jan 13 2026 (primary product descriptions and manufacturer explanation; no claimed efficiency percentage used).
- 5Data Center Knowledge, cooling capacity reservation and customer funding, May 26 2026 (independent reporting and expert interpretation of company-claimed expected sales and the $165M funding; source 11 controls the purchase-guarantee qualification).
- 6Reuters, cooling-sector reaction to Nvidia's CES comments, Jan 6 2026, syndicated by Investing.com (supports market concern, not a conclusion that every data center can eliminate chillers).
- 7Zacks Investment Research, fiscal Q1 results and margin pressure, Aug 3 2026 (independent analysis of company-reported, unaudited segment results; values cross-checked against source 8, no consensus estimate used).
- 8Modine, fiscal Q1 2027 earnings presentation, Jul 30 2026, pages 7 and 10 (primary comparable segment figures, unaudited, including company-defined non-GAAP adjusted EBITDA).
- 9Modine, fiscal Q1 2027 earnings-call transcript, Jul 30 2026 (primary management explanation of production costs, the warranty comparison and forecast margin recovery; a forecast is not achieved performance).
- 10Modine, fiscal Q1 2027 results release, Jul 29 2026 (unaudited consolidated results, the stock-compensation tax explanation, and pre-separation fiscal 2027 guidance covering Performance Technologies for the full year).
- 11Modine, fiscal 2026 Form 10-K, filed May 27 2026 for the year ended Mar 31 (audited financial statements; Note 3 identifies the March customer advance and contract liability, and the risk disclosure explicitly qualifies projected customer purchases).
- 12Modine, fiscal Q4 and full-year 2026 results, May 26 2026 (cash-flow components cross-checked with the annual filing; free cash flow is a company-defined non-GAAP measure).
- 13Modine, Form 10-Q for Jun 30 2026, filed Jul 30 2026 (unaudited quarterly cash flow, June debt and cash, and 53,112,708 shares outstanding on Jul 24; share-count and balance-sheet dates differ from the valuation date).
- 14Stock Analysis / S&P Global Market Intelligence, MOD historical prices, Sep 14 2026 close of $182.18 (closing price independently matched to FinancialContent; no after-hours price used).
- 15Modine and Gentherm, joint Performance Technologies combination announcement, Jan 29 2026 (original approximately 40% ownership and $210M distribution, subject to adjustment; closing status updated by source 2).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.