Nebius pidió préstamos avalados por Microsoft y Meta para construir la máquina que ambas pagaron por adelantado
Los 40.000 millones de dólares de negocio firmado y la base de endeudamiento son los mismos dos contratos; el 10 de noviembre se sabrá si la construcción corre más deprisa que la concentración.
 Vincent Jiang · 2 min read
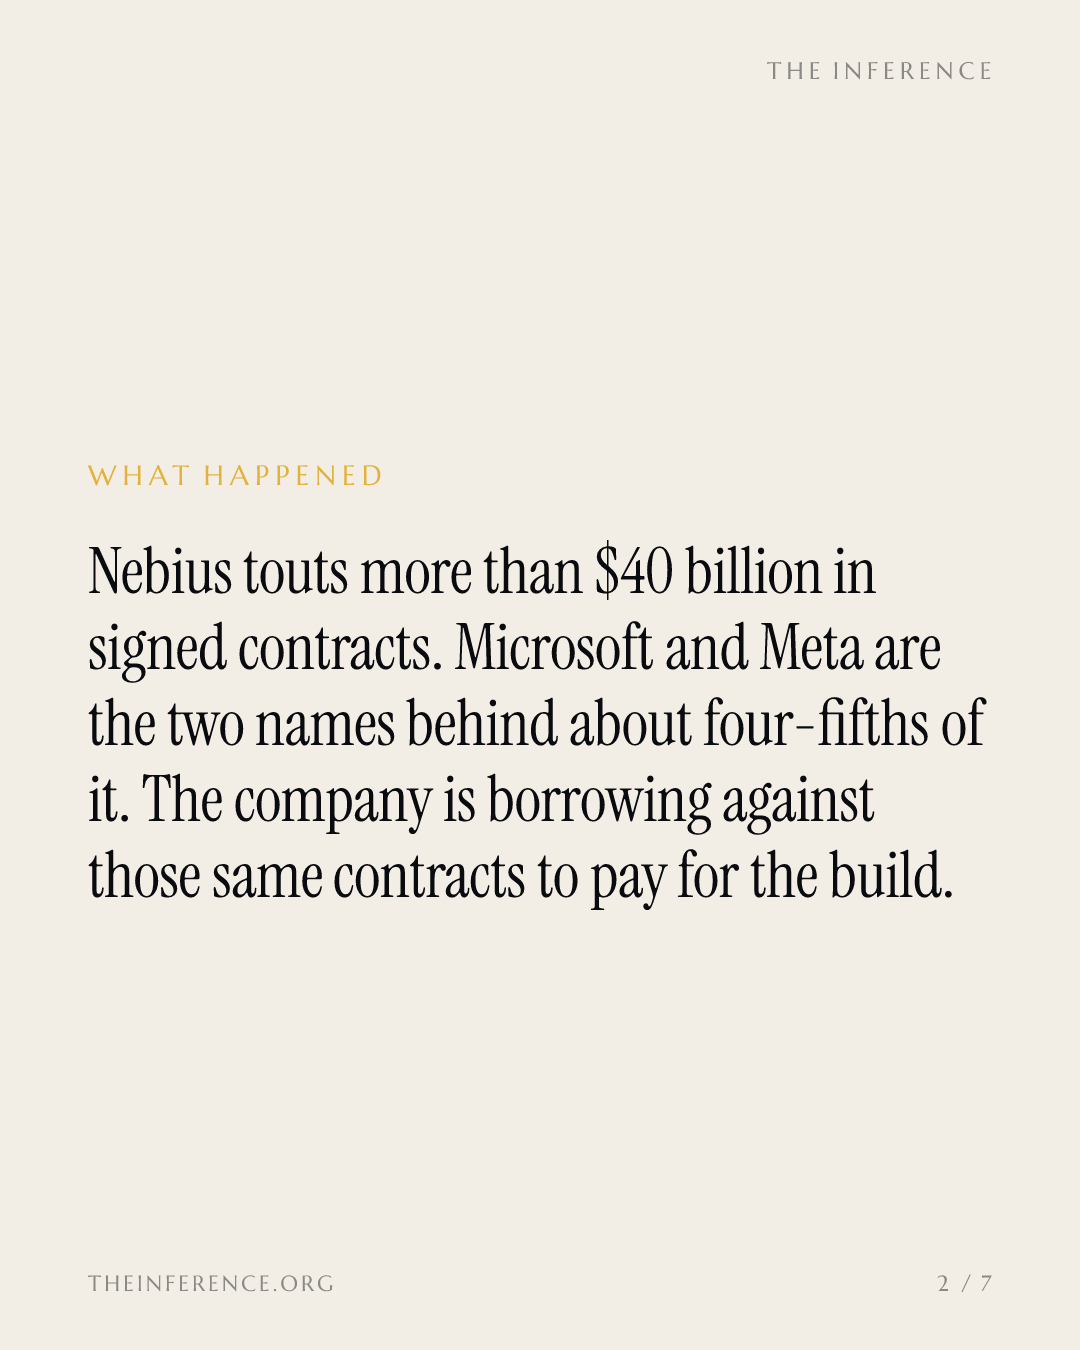
Nebius dice a sus inversores que cuenta con más de 40.000 millones de dólares de ingresos contratados con clientes de grado de inversión. Los contratos que hay detrás de esa cifra nombran a dos compañías: Microsoft y Meta 1. Microsoft firmó primero, en septiembre de 2025, por unos 17.400 millones de dólares de capacidad dedicada hasta 2031, una cifra que sube a unos 19.400 millones si compra capacidad adicional 1. Meta añadió unos 3.000 millones en noviembre y otros 12.000 millones de capacidad dedicada desde principios de 2027, con hasta 15.000 millones más que solo se abonan por clústeres que Nebius no puede vender a ningún otro cliente 1. Sumando las partes firmes, los dos nombres cubren unos 32.000 millones, cerca de cuatro quintos de la cifra anunciada; contando también cada «hasta», la suma ronda los 49.000 millones 1.
Microsoft y Meta copan cuatro quintos de los compromisos firmados por Nebius
- Estimate
Data
| Value | Range | |
|---|---|---|
| Microsoft, firme | $17.4B | — |
| Meta, firme | $15B | — |
| Meta, hasta | $15B | — |
| Microsoft, extras (est.) (estimate) | $2B | $0–2B |
El colateral lleva los mismos dos nombres
La concentración no es solo una historia de ingresos; también lo es de balance. El director financiero, Dado Alonso, lo dejó claro en la llamada de resultados de agosto: «En estos momentos tenemos unos 40.000 millones de dólares de cartera contratada contra la que podemos endeudarnos» 1. Esa base de endeudamiento se enfrenta a un plan de capex de entre 20.000 y 25.000 millones este año y a un flujo de caja libre negativo de 9.610 millones de dólares en los últimos doce meses 2.
El capex trimestral ha pasado de 500 a 5.650 millones en seis trimestres, frente a una guía anual de 20.000 a 25.000 millones
Data
| Value | |
|---|---|
| 1T '25 | $0.54B |
| 2T '25 | $0.51B |
| 3T '25 | $0.96B |
| 4T '25 | $2.06B |
| 1T '26 | $2.47B |
| 2T '26 | $5.65B |
El capex ha superado a los ingresos todos los trimestres desde que Nebius empezó a construir
- Gasto de capital
- Ingresos
Data
| Gasto de capital | Ingresos | |
|---|---|---|
| 3T '24 | $0.17B | $0.03B |
| 4T '24 | $0.42B | $0.04B |
| 1T '25 | $0.54B | $0.05B |
| 2T '25 | $0.51B | $0.11B |
| 3T '25 | $0.96B | $0.15B |
| 4T '25 | $2.06B | $0.23B |
| 1T '26 | $2.47B | $0.4B |
| 2T '26 | $5.65B | $0.58B |
El reloj: solo el 36 % se convierte en dos años
Se prevé que solo el 36 % de los 37.500 millones de dólares en obligaciones de desempeño pendientes (remaining performance obligations) a 30 de junio —unos 13.500 millones— se convierta en ingresos en un plazo de 24 meses 1. El resto es el calendario de construcción. Los ingresos del segundo trimestre se situaron en 582,3 millones de dólares, un 454 % más, con unos ingresos anualizados (run-rate) de 3.000 millones de dólares y una guía de entre 7.000 y 9.000 millones para diciembre 2. Alcanzar el punto medio de la horquilla implica facturar en el segundo semestre 2,3 veces lo ingresado en el primero. Y el despliegue de Meta sobre la plataforma Vera Rubin de Nvidia sigue sin completarse, con descuentos en las tarifas ya comprometidos por la entrega fuera de plazo 1.
La red de seguridad de Meta también funciona al revés, según la letra del propio registro: si la demanda de IA se modera y otros clientes renuncian a ese clúster, Meta está obligada a comprar más de él, con lo que Nebius queda más concentrada, no menos 1.
Lo que da por hecho el múltiplo
A 51 veces los ingresos de los últimos doce meses, la acción descuenta una lista de clientes mucho más amplia que la que figura en los registros 2. La lista solo se ensancha despacio: cuatro contratos del segundo trimestre por encima de 1.000 millones de dólares cada uno, entre ellos los de los creadores de modelos Reflection y Cohere, y clientes sin identificar que aportan el 24 %, el 21 % y el 14 % de los ingresos del trimestre 1. Los resultados del tercer trimestre, el 10 de noviembre, ponen a prueba las cuentas: los ingresos probablemente deben superar los 850 millones de dólares y los ingresos anualizados deberían alcanzar entre 4.500 y 5.000 millones para que la guía de fin de año siga siendo creíble 2. Hasta entonces, cuatro quintas partes del colateral siguen siendo dos nombres.
Clientes sin identificar acaparan las tres mayores cuotas de los ingresos trimestrales
Data
| Value | |
|---|---|
| Cliente sin identificar 1 | 24% |
| Cliente sin identificar 2 | 21% |
| Cliente sin identificar 3 | 14% |
Deepdive
AI-generated from this story and its cited sources. Not investment advice.