माइक्रोसॉफ्ट और मेटा के ठेके गिरवी रखकर नेबियस ने कर्ज उठाया है — उसी मशीन के लिए, जिसका पैसा ये दोनों पहले ही दे चुके हैं
40 अरब डॉलर के हस्ताक्षरित ठेके और कर्ज उठाने का आधार (बॉरोइंग बेस) — दोनों एक ही दो ठेके हैं। 10 नवंबर के नतीजे बताएंगे कि निर्माण की रफ्तार इस केंद्रीकरण से आगे निकल पाती है या नहीं।
 Vincent Jiang · 2 min read
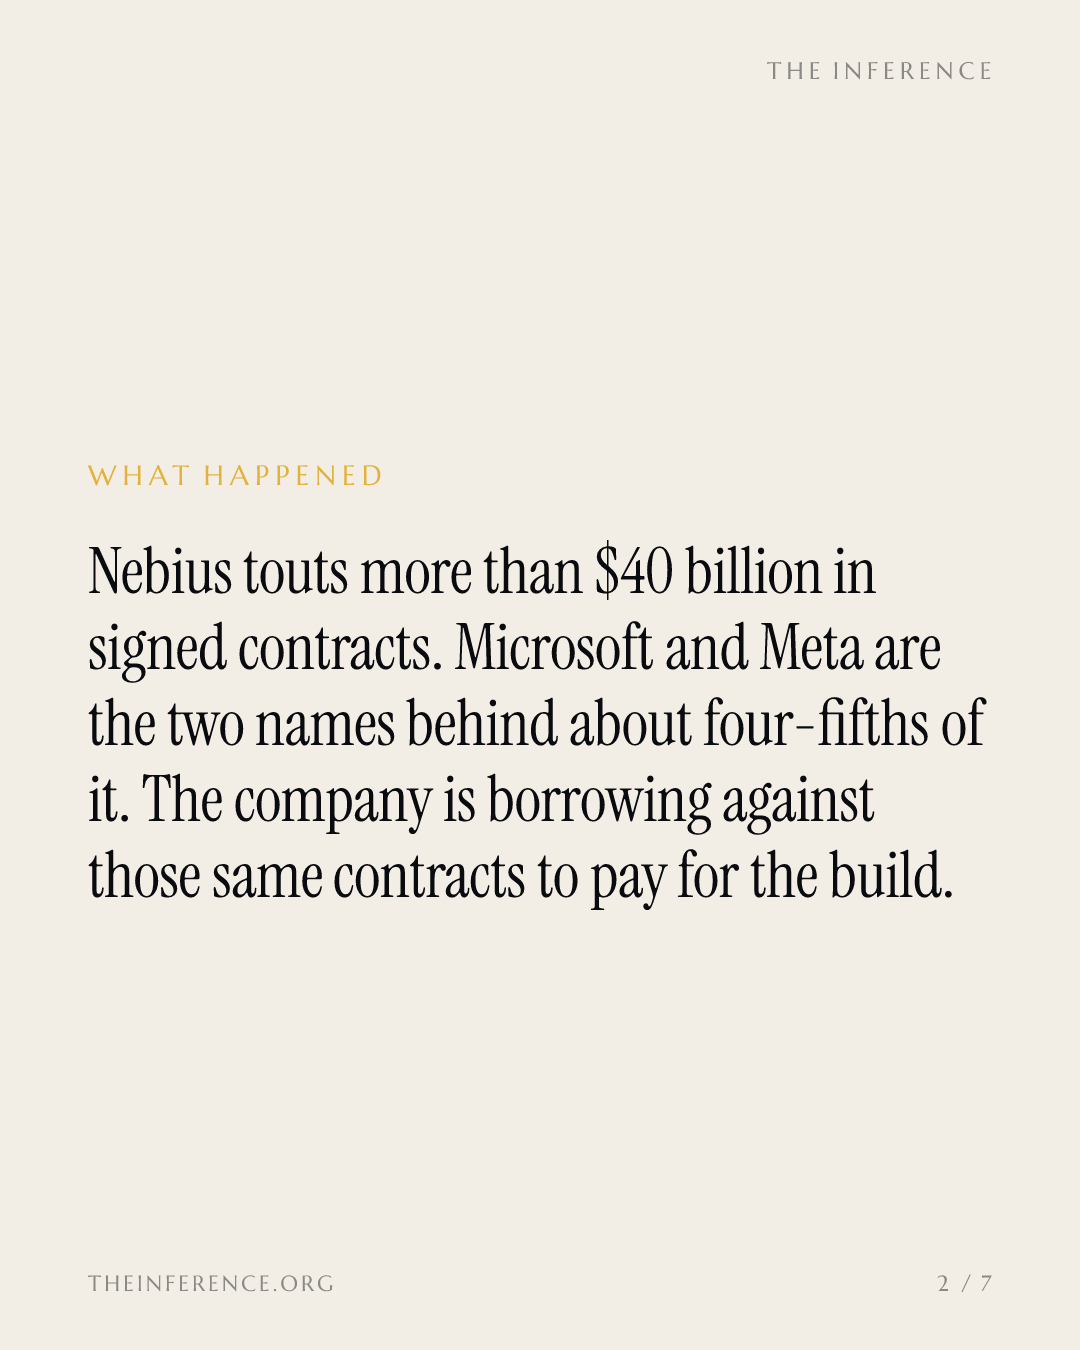
नेबियस का निवेशकों से दावा है कि उसके पास इन्वेस्टमेंट ग्रेड ग्राहकों से हासिल 40 अरब डॉलर से ज़्यादा का करारबद्ध राजस्व है। लेकिन इस आंकड़े के पीछे जो ठेके हैं, उनमें सिर्फ दो कंपनियों के नाम हैं — माइक्रोसॉफ्ट और मेटा 1। पहला ठेका माइक्रोसॉफ्ट ने सितंबर 2025 में किया — 2031 तक की करीब 17.4 अरब डॉलर की समर्पित क्षमता के लिए; अतिरिक्त क्षमता खरीदी जाए तो यह रकम करीब 19.4 अरब डॉलर तक पहुंच सकती है 1। मेटा ने नवंबर में करीब 3 अरब डॉलर जोड़े और 2027 की शुरुआत से लागू 12 अरब डॉलर की समर्पित क्षमता का ठेका लिया। ऊपर से 15 अरब डॉलर तक की और रकम भी तय है, जो सिर्फ उन क्लस्टरों पर देय होगी जिन्हें नेबियस किसी और को नहीं बेच सकता 1। पक्के हिस्से ही गिनें तो ये दो नाम करीब 32 अरब डॉलर ढकते हैं, यानी मुख्य आंकड़े का करीब चार-पांचवां हिस्सा; हर 'अधिकतम' वाली शर्त भी गिन लें तो यह रकम करीब 49 अरब डॉलर हो जाती है 1।
नेबियस के हस्ताक्षरित ठेकों का चार-पांचवां हिस्सा सिर्फ माइक्रोसॉफ्ट और मेटा
- Estimate
Data
| Value | Range | |
|---|---|---|
| माइक्रोसॉफ्ट, निश्चित | $17.4B | — |
| मेटा, निश्चित | $15B | — |
| मेटा, अधिकतम | $15B | — |
| माइक्रोसॉफ्ट, अतिरिक्त (अनुमानित) (estimate) | $2B | $0–2B |
गिरवी भी वही दो नाम
यह केंद्रीकरण सिर्फ राजस्व की कहानी नहीं है, बैलेंस शीट की कहानी भी है। मुख्य वित्तीय अधिकारी (सीएफओ) दादो अलोंसो ने अगस्त की अर्निंग्स कॉल पर साफ शब्दों में कहा था: "हमारे पास फिलहाल करीब 40 अरब डॉलर का कमिटेड बैकलॉग है, जिस पर हम कर्ज उठा सकते हैं" 1। यह बॉरोइंग बेस इस साल 20 से 25 अरब डॉलर की पूंजीगत खर्च (कैपेक्स) योजना के मुकाबले खड़ा है, जबकि पिछले बारह महीनों का फ्री कैश फ्लो माइनस 9.61 अरब डॉलर है 2।
छह तिमाहियों में कैपेक्स 0.5 अरब से बढ़कर 5.65 अरब डॉलर, सालभर की गाइडेंस 20-25 अरब डॉलर
Data
| Value | |
|---|---|
| पहली तिमाही '25 | $0.54B |
| दूसरी तिमाही '25 | $0.51B |
| तीसरी तिमाही '25 | $0.96B |
| चौथी तिमाही '25 | $2.06B |
| पहली तिमाही '26 | $2.47B |
| दूसरी तिमाही '26 | $5.65B |
नेबियस के निर्माण कार्य शुरू होने के बाद से हर तिमाही में कैपेक्स राजस्व को पीछे छोड़ता रहा
- पूंजीगत खर्च (कैपेक्स)
- राजस्व
Data
| पूंजीगत खर्च (कैपेक्स) | राजस्व | |
|---|---|---|
| तीसरी तिमाही '24 | $0.17B | $0.03B |
| चौथी तिमाही '24 | $0.42B | $0.04B |
| पहली तिमाही '25 | $0.54B | $0.05B |
| दूसरी तिमाही '25 | $0.51B | $0.11B |
| तीसरी तिमाही '25 | $0.96B | $0.15B |
| चौथी तिमाही '25 | $2.06B | $0.23B |
| पहली तिमाही '26 | $2.47B | $0.4B |
| दूसरी तिमाही '26 | $5.65B | $0.58B |
घड़ी टिक रही है: दो साल में राजस्व बनेगा सिर्फ 36%
30 जून को 37.5 अरब डॉलर के शेष परफॉर्मेंस ऑब्लिगेशन (remaining performance obligations) में से सिर्फ 36%, यानी करीब 13.5 अरब डॉलर, के ही 24 महीने के भीतर राजस्व में बदलने की उम्मीद है 1। बाकी हिस्सा निर्माण की समयसारिणी पर टिका है। दूसरी तिमाही का राजस्व 582.3 मिलियन डॉलर रहा, यानी 454% की बढ़त, और 3.0 अरब डॉलर के सालाना रन-रेट राजस्व को दिसंबर तक 7 से 9 अरब डॉलर तक ले जाने की गाइडेंस है 2। मध्य बिंदु छूने का मतलब है साल की दूसरी छमाही में पहली छमाही के राजस्व के 2.3 गुने की बुकिंग करना — और यह भी तब, जब एनवीडिया के वेरा रूबिन प्लेटफॉर्म पर मेटा का निर्माण अभी अधूरा है और देर से डिलीवरी पर घटा शुल्क लेने का वादा पहले ही किया जा चुका है 1।
उसी फाइलिंग के शब्दों के मुताबिक मेटा का यह बैकस्टॉप (सुरक्षा-जाल) उल्टी दिशा में भी काम करता है: अगर एआई की मांग ढीली पड़ती है और दूसरे ग्राहक वह क्लस्टर ठुकरा देते हैं, तो मेटा को उसका और ज्यादा हिस्सा खरीदना ही होगा — यानी नेबियस का केंद्रीकरण घटने की बजाय और बढ़ेगा 1।
मल्टीपल क्या मानकर चल रहा है
ट्रेलिंग राजस्व के 51 गुने पर कारोबार होता यह शेयर ऐसी ग्राहक-सूची की कीमत लगाए बैठा है जो फाइलिंगों में दर्ज सूची से कहीं व्यापक है 2। सूची धीरे-धीरे ही चौड़ी हो रही है: दूसरी तिमाही में हर एक 1 अरब डॉलर से बड़े चार ठेके हुए — जिनमें मॉडल बनाने वाली कंपनियां रिफ्लेक्शन और कोहियर शामिल हैं — और तिमाही के राजस्व में 24%, 21% और 14% हिस्सेदारी रखने वाले अनाम ग्राहक भी 1। 10 नवंबर के तीसरी तिमाही के नतीजे इस हिसाब को परखेंगे: सालाना गाइडेंस को भरोसेमंद रखने के लिए राजस्व का शायद 850 मिलियन डॉलर पार करना जरूरी है और रन-रेट राजस्व का 4.5 से 5 अरब डॉलर तक पहुंचना चाहिए 2। तब तक गिरवी का चार-पांचवां हिस्सा वही दो नाम बना रहेगा।
तिमाही के राजस्व की तीन सबसे बड़ी हिस्सेदारियां अनाम ग्राहकों के पास
Data
| Value | |
|---|---|
| अनाम ग्राहक 1 | 24% |
| अनाम ग्राहक 2 | 21% |
| अनाम ग्राहक 3 | 14% |
Deepdive
AI-generated from this story and its cited sources. Not investment advice.