纽森签署法案终结加州50年核电禁令,迪亚布罗峡谷东家PG&E手握期权
本周签署的两项法案有望终结加州长达50年的新建核电禁令,一场定于2028年1月完成的州级正式评估就此进入倒计时。期权的价值集中落在一张上市公司的资产负债表上,那就是PG&E的;而就在同一个月,分析师刚因输电线路成本下调该股目标价。
 Vincent Jiang · 3 min read
本周,加州州长加文·纽森签署了参议院第925号法案(SB 925)和众议院第2647号法案(AB 2647),这两项法案有望推翻加州长达50年的新建核电站禁令1。AB 2647责成州政府对新建及先进反应堆展开正式评估,成本核算一路算到燃料循环,截止日期为2028年1月1日12。SB 925则要求在2029年12月31日前向州议会递交核聚变开发计划2。这两项法案名义上是气候政策,讲的却是一位业主的故事:加州唯一在运的商业核电站——迪亚布罗峡谷(Diablo Canyon),归属太平洋燃气电力公司(PG&E)名下12。
联邦已放行,2030年这道闸门仍握在萨克拉门托手中
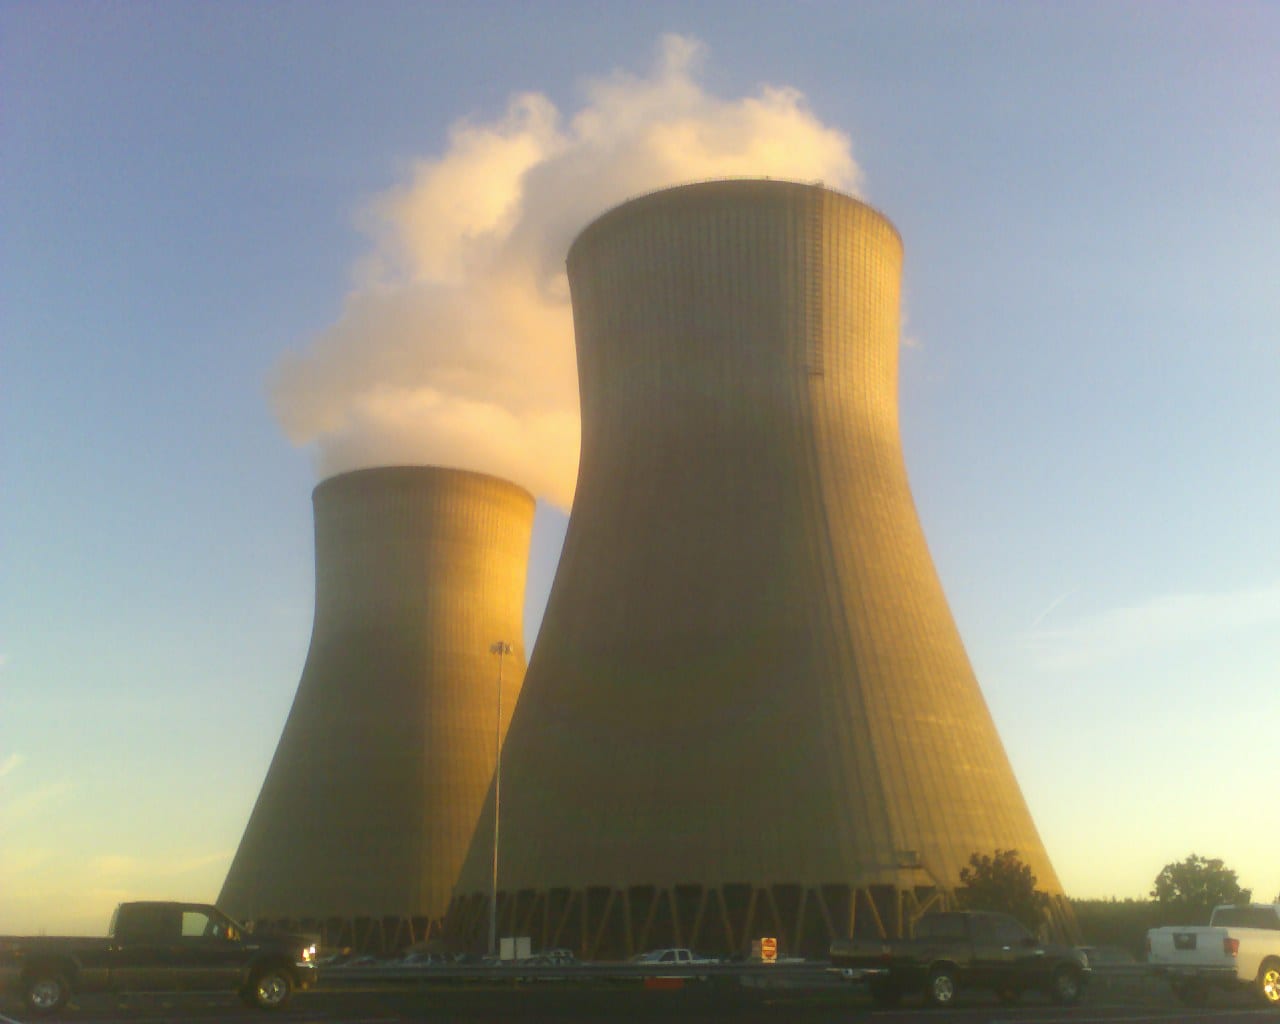
2026年4月2日,美国核管理委员会(NRC)将迪亚布罗峡谷核电站的运行许可延长20年,两台机组的许可分别延至2044年11月和2045年8月3。这座双机组、装机230万千瓦的电站供应着全州约9%的电力3。但根据2022年的一项州法律,2030年以后的任何运行都必须获得州议会批准3,因此电站的前途要靠萨克拉门托投票决定,而不是联邦。推动这次投票的需求已经清晰可见:加州预计,到2045年峰值负荷将增长超过2000万千瓦3;圣何塞居民正在抵制推高负荷的数据中心,而这座城市恰恰已与PG&E签约,为大用户加快送电4。
同样是这半个月,输电线路业务遭到挤压
10月1日,PG&E提交计划,拟在2028年至2037年间将30多个县总计5000英里的线路入地;按公司自己的账算下来,这项工程可带来1170亿美元收益,是投资额的十倍以上5。六天后,拉登堡·塔尔曼(Ladenburg Thalmann)以线路入地成本为由,将PG&E目标价从22美元下调至15.50美元,但维持买入评级67;瑞银(UBS)出手更早,9月23日已将该股降至中性评级,目标价14美元6。PCG 10月6日收报12.50美元,较1月下跌22%,而17位分析师给出的平均目标价为18.81美元68。
近八个季度中,资本开支有六个季度超过经营性现金流
- 经营性现金流
- 资本开支
Data
| 经营性现金流 | 资本开支 | |
|---|---|---|
| 2023年三季度 | $1.81B | $2.42B |
| 2023年四季度 | $0.48B | $2.61B |
| 2024年一季度 | $2.26B | $2.64B |
| 2024年二季度 | $0.71B | $2.3B |
| 2024年三季度 | $3.13B | $2.61B |
| 2024年四季度 | $1.93B | $2.83B |
| 2025年一季度 | $2.85B | $2.64B |
| 2025年二季度 | $1.06B | $3.07B |
| 2025年三季度 | $2.85B | $2.93B |
| 2025年四季度 | $1.96B | $3.16B |
| 2026年一季度 | $2.43B | $3.36B |
| 2026年二季度 | $0.91B | $2.97B |
萨克拉门托一手挤压PG&E的输电线路业务,一手重新打开核电的大门,而两只手伸进的是同一个钱包。
这张期权兑现慢,也不免费
两项法案都不影响2026年业绩。即便有公共补贴,迪亚布罗峡谷核电站仍在亏损运行,电力用户每年要为此掏出上亿美元;据核责任联盟(Alliance for Nuclear Responsibility)向加州公用事业委员会提交的文件,该电站延寿至2030年的成本已累计至约118亿美元,高于2023年预测的81亿美元2。新建核电,最终会变成记在资产负债表上的资本开支——而这张表的资本开支,在近八个季度中已有六个季度超过经营性现金流9。
决定成败的几个日期
第三季度业绩定于10月22日发布6。核能评估须在2028年1月1日前完成1,核聚变开发计划则须在2029年12月31日前提交2。而最关键的一次投票——州议会决定迪亚布罗峡谷核电站2030年后能否继续运行的那次表决3——至今尚未排上任何日程。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.