O campus de energia de US$ 22,3 bilhões da NextEra no Texas não é da NextEra
O campus pertence a Washington e Seul, e Ketchum diz que a NextEra não precisa investir um centavo — apenas recolhe taxas equivalentes a cerca da metade da margem de uma usina própria. Nas mesmas 72 horas, chegaram uma decisão que responsabiliza a companhia por aumento abusivo de preços no Oklahoma e, na Virgínia, um cronômetro que corre rumo à aprovação automática da fusão.
 Vincent Jiang · 3 min read
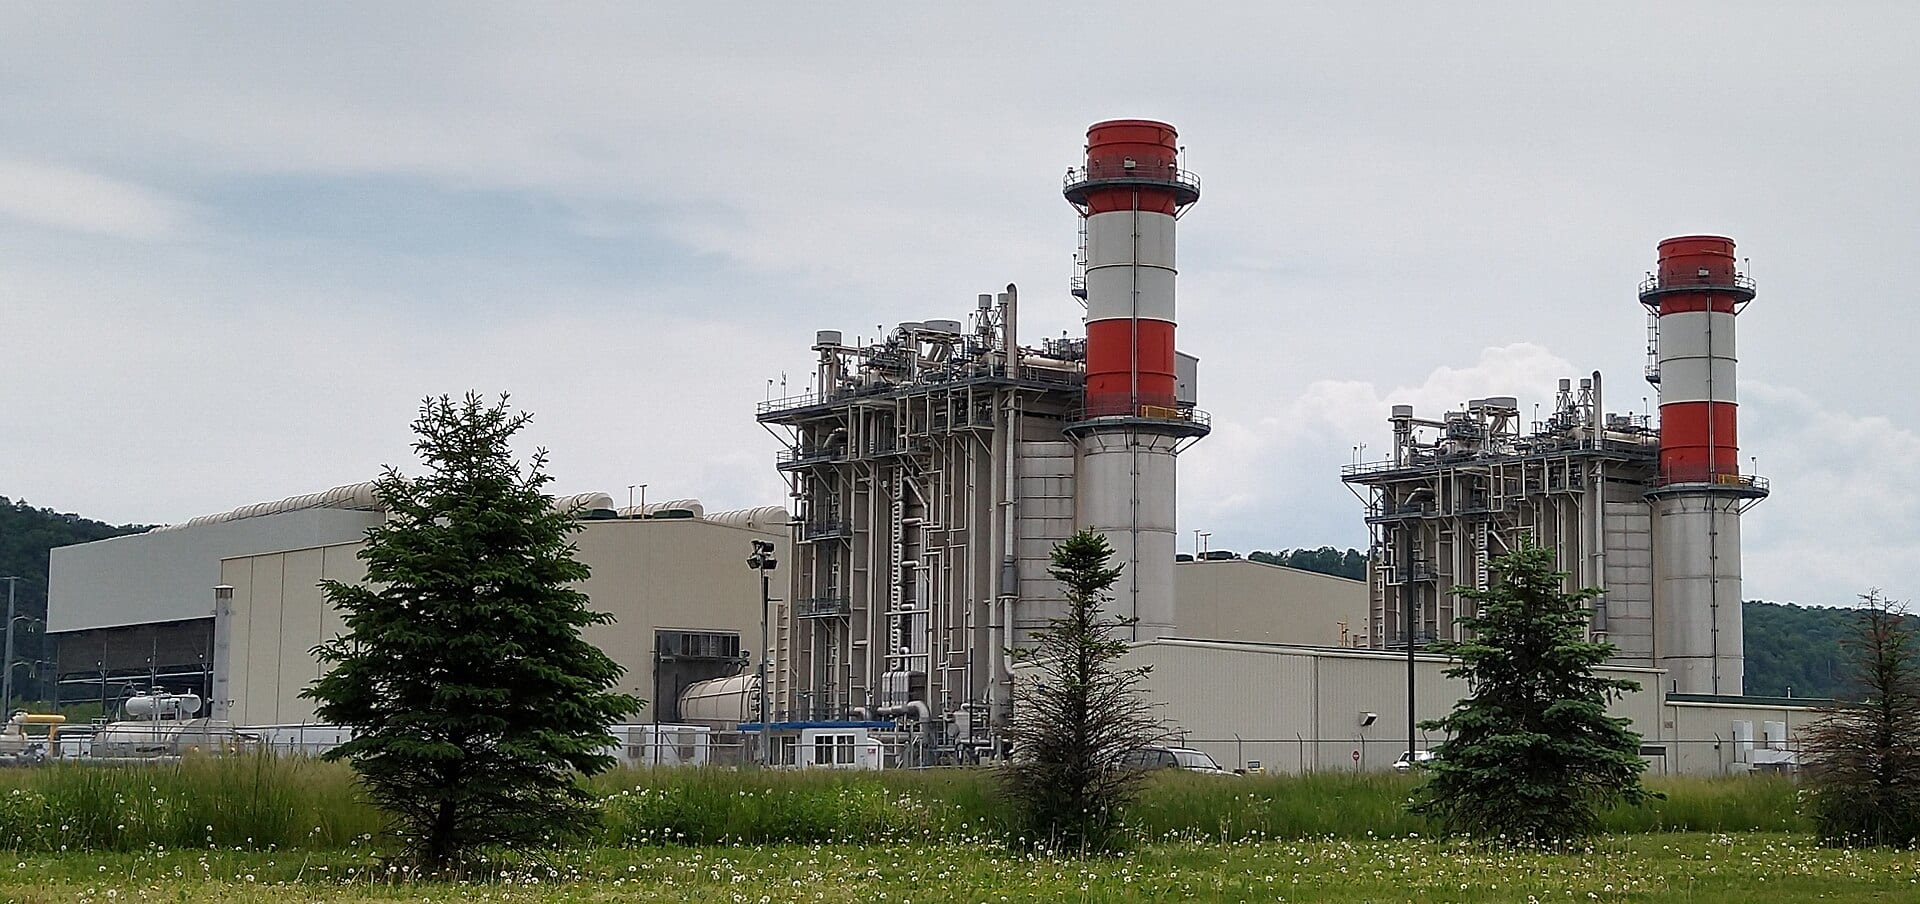
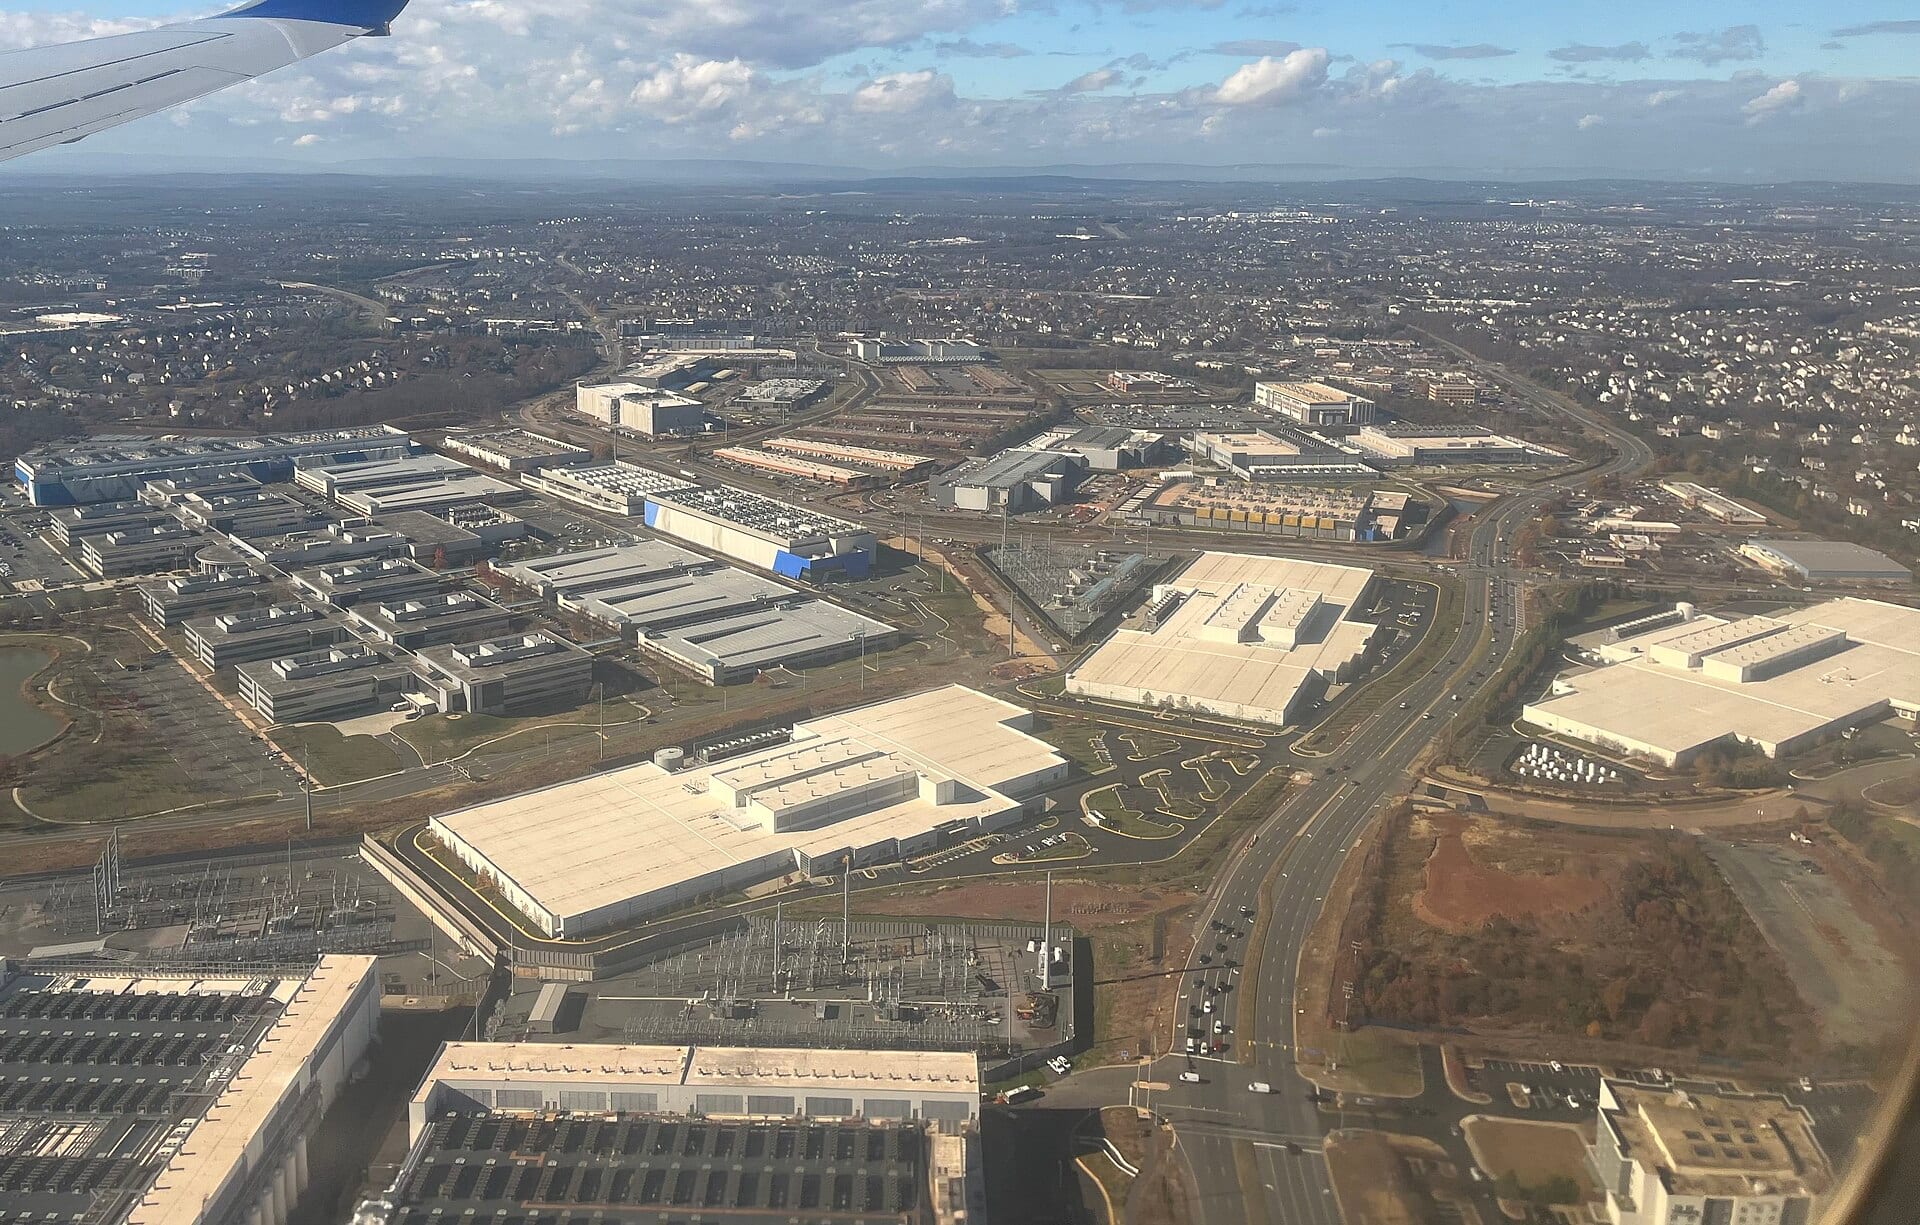
A história contada em 30 de setembro era a de que a NextEra havia ganhado um prêmio de US$ 22,3 bilhões: 6,47 GW de geração a gás natural em Encinal, no Texas, construídos para alimentar um campus de data centers de 5 GW que a Related Digital desenvolve ao lado 1. Os autores das manchetes não notaram a quem pertence o prêmio. Nos termos do acordo comercial entre EUA e Coreia do Sul, de julho de 2025, e de seu memorando de investimentos, de novembro, o campus de energia "será propriedade conjunta da República da Coreia e dos EUA" 1. O nome da NextEra está na obra, não na escritura 1.
Nem um centavo, nem uma usina
O CEO John Ketchum detalhou publicamente o modelo de negócio um dia depois, na conferência da Wolfe Research. Já chegaram US$ 2,4 bilhões de capital governamental para o Project Star; para os primeiros 10 GW de hubs financiados pelo Japão, outros US$ 3,3 bilhões 2. "Não precisamos colocar um centavo nesses projetos", disse. A NextEra recebe taxas de desenvolvimento, de marcos contratuais e de operação no valor de cerca de 50% do lucro por ação ajustado que teria se ela própria fosse dona de uma usina a gás comparável 2. São 16 GW assinados em hubs federais desde a teleconferência de resultados do segundo trimestre e 18 GW de oportunidades a gás no total — ante os 24 GW da frota a gás da FPL 2.
Expansão a gás operada pela NextEra se aproxima do tamanho da própria frota instalada de 24 GW da FPL
Data
| Value | |
|---|---|
| Frota a gás instalada da FPL | 24 GW |
| Oportunidades a gás identificadas pela NEE | 18 GW |
| Geração planejada do Project Star | 6.47 GW |
O balanço, sem rodeios: a NextEra lucra como cobradora de taxas, sem capital algum em risco; os consumidores de energia do Oklahoma pagam na fatura mensal a dívida securitizada do gás da Uri enquanto tramita um julgamento por perdas e danos; e aos consumidores de energia da Virgínia são oferecidos US$ 185 milhões em créditos em contrapartida a uma fusão de US$ 67 bilhões 235. O fluxo de taxas também depende de a NextEra cumprir marcos de construção e de operação em campi de propriedade de Washington, Seul e Tóquio 2.
A história do consumidor, lida em duas direções
A mesma empresa que apregoa "proteger os consumidores de energia elétrica" 1 foi considerada responsável por aumento abusivo de preços no Oklahoma. Em 28 de setembro, o juiz Stuart Tate, do condado de Osage, decidiu que a NextEra Energy Marketing violou a Lei de Estabilização de Preços em Emergências e a Lei de Proteção ao Consumidor do estado durante a tempestade de inverno Uri, cobrando das concessionárias do Oklahoma preços de gás que saltaram de cerca de US$ 2,55 para US$ 1.230,65 por unidade 3. Sobrepreços, restituição e devolução de lucros ficam reservados ao julgamento 37. O juiz Tate escreveu que os consumidores "carregarão por muitos anos a dívida securitizada das concessionárias" 7.
A Virgínia é a outra frente. Em 30 de setembro, 14 parlamentares federais disseram à FERC que não confiasse nos créditos na fatura oferecidos na fusão, citando a tentativa da NextEra no Havaí, em 2014, quando reguladores consideraram "insuficientes" suas garantias de créditos tarifários e derrubaram o negócio 4. Ketchum respondeu em 1º de outubro com outros US$ 85 milhões em créditos residenciais, US$ 100 milhões para auxiliar famílias de baixa renda no pagamento das faturas e 1.000 empregos na Virgínia 2. Mas o relógio do próprio estado quase não andou: a governadora Spanberger deixou expirar, em 30 de setembro, o prazo para prorrogar a análise da fusão pela Comissão Corporativa do Estado da Virgínia (SCC), e, se a SCC perder o prazo de 11 de janeiro de 2027, a fusão será aprovada por decurso de prazo 5.
O que decide o desfecho
Dois eventos com data marcada. O julgamento por perdas e danos no Oklahoma, que vai calcular os sobrepreços, a restituição e a devolução de lucros, e a decisão da SCC da Virgínia em 11 de janeiro 35. A administração projeta que a empresa combinada cresça de 110 GW para cerca de 240 GW até 2032, com crescimento do lucro por ação ajustado acima de 9% — uma projeção, não um resultado 2. A margem das taxas e a aprovação por decurso de prazo em 11 de janeiro são as questões que os investidores deveriam estar precificando antes que o processo decida por eles.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.