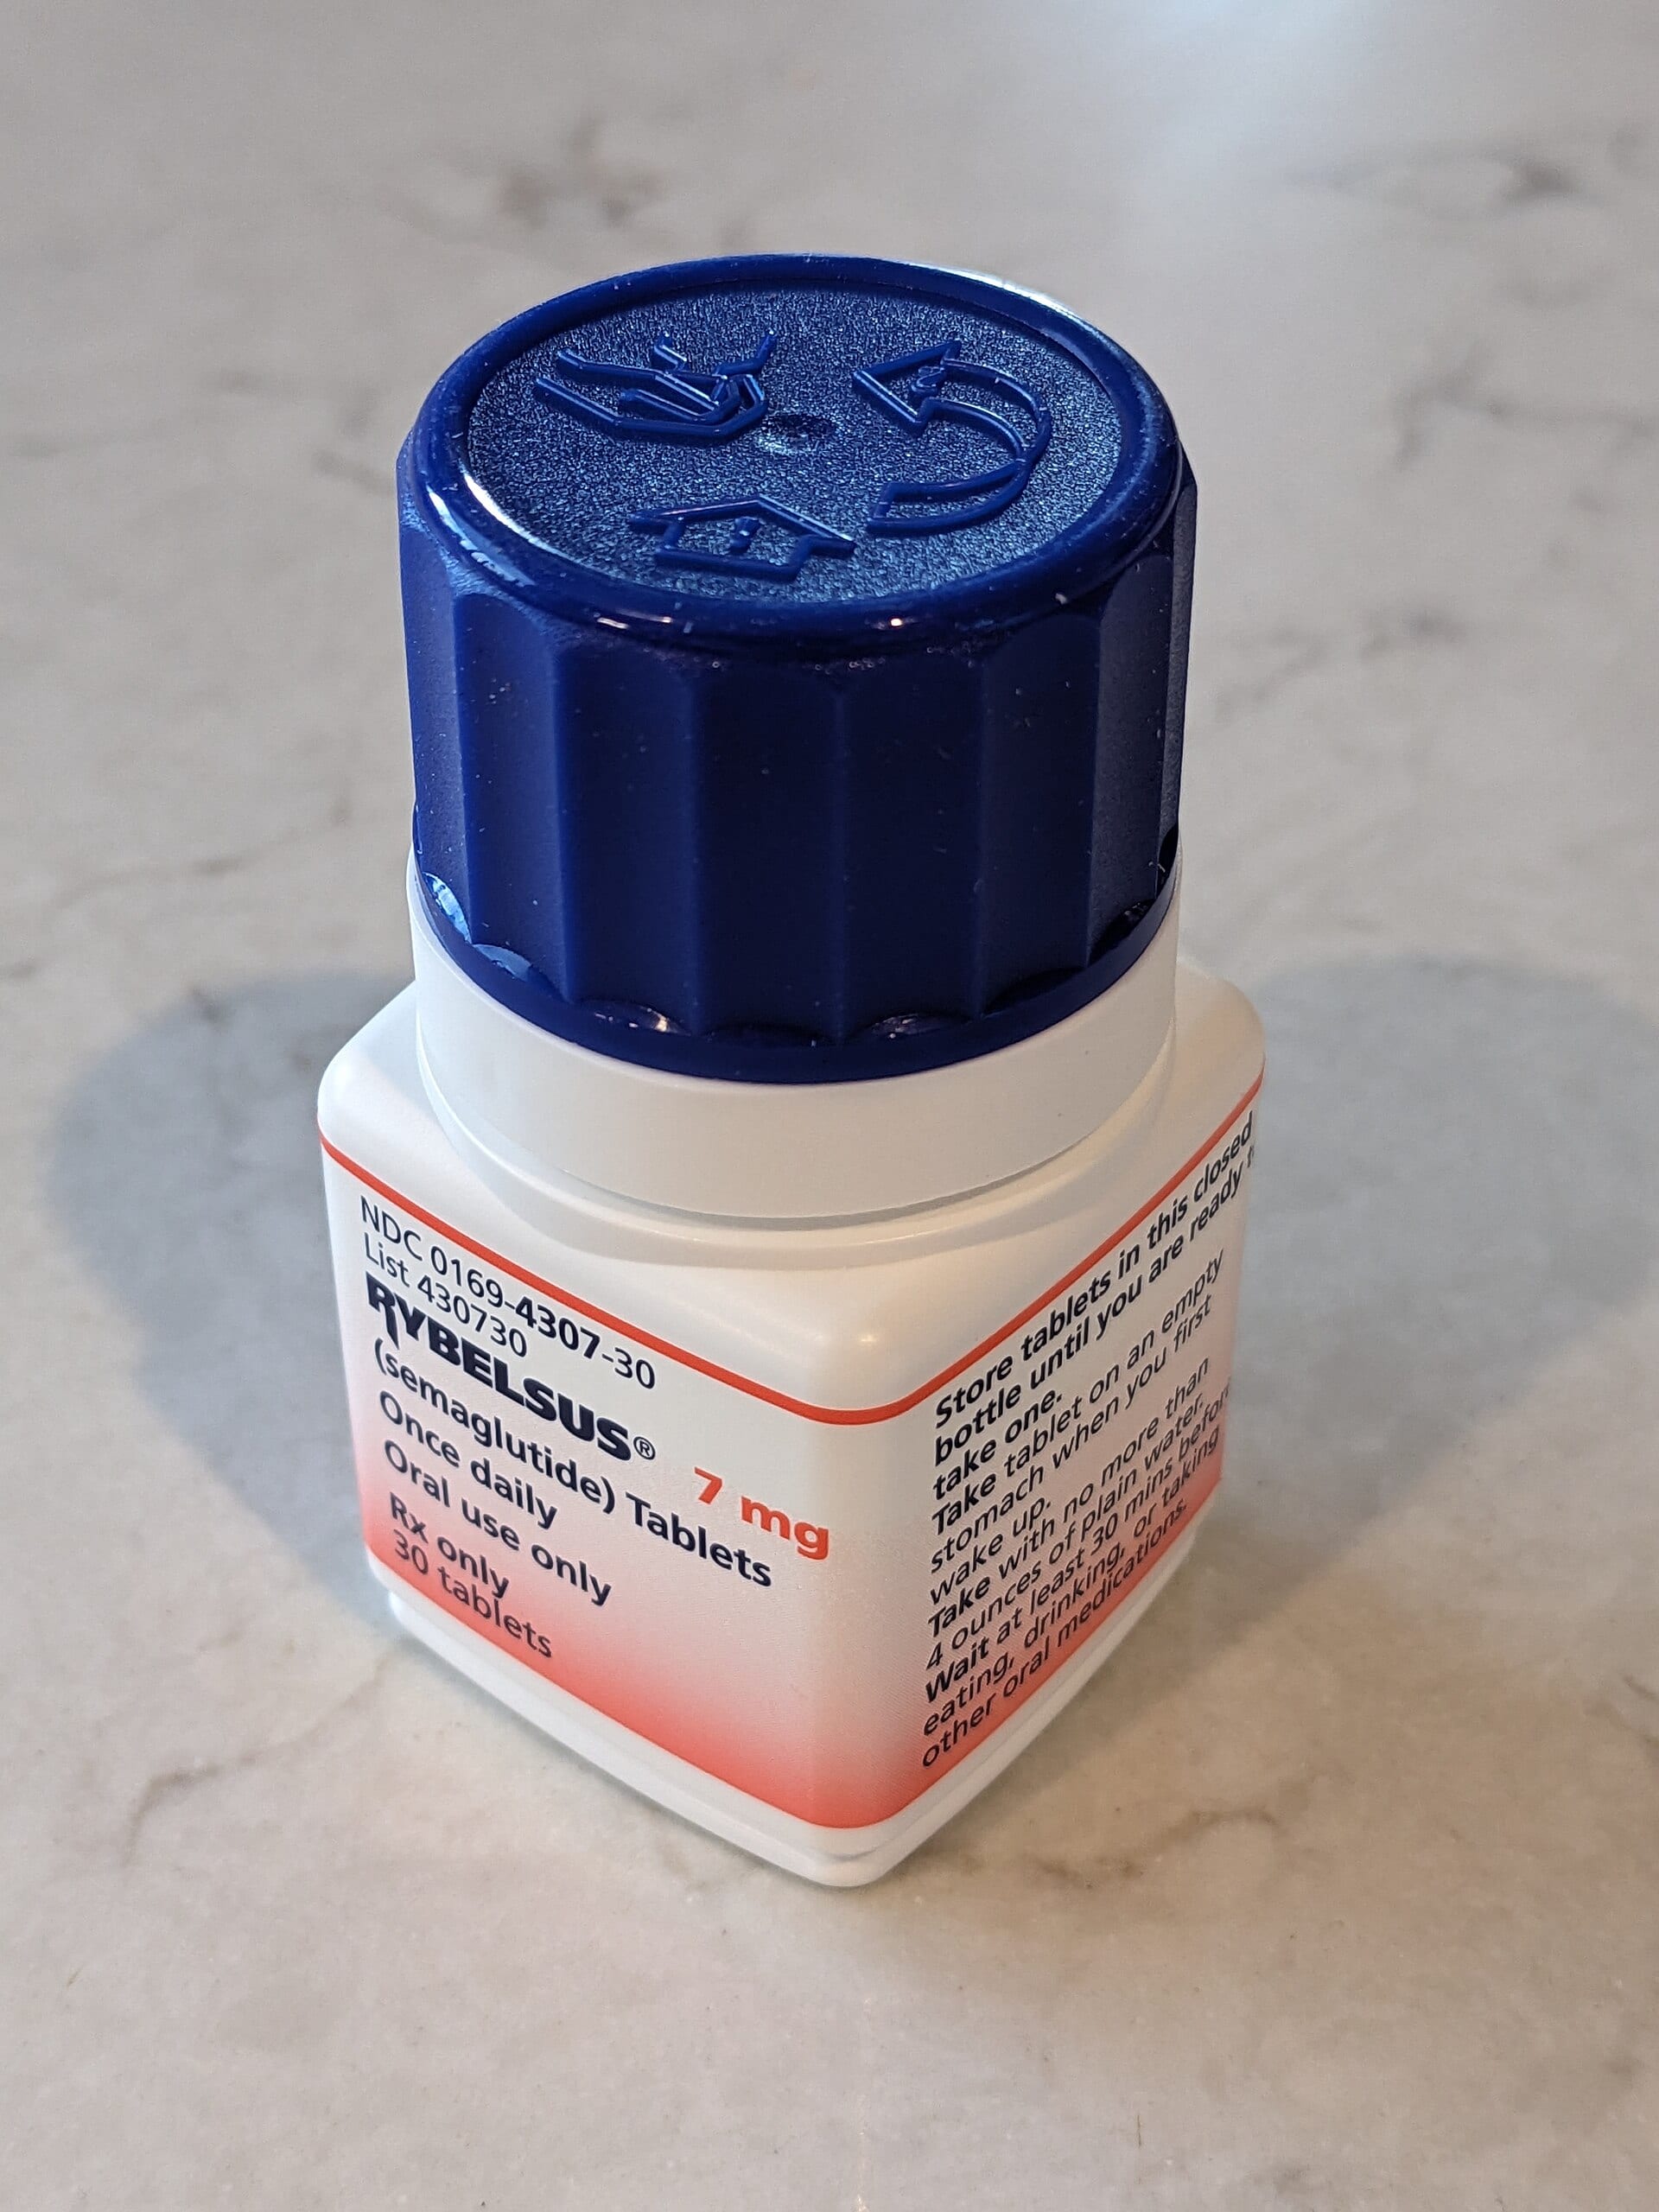
诺和诺德CEO称Wegovy口服片在美处方量达700万张 花旗仍将目标价下调至296丹麦克朗
Wegovy口服片在美国的处方量已达700万张,按CEO的说法,这是美国有史以来按销量计规模最大的药品上市。花旗刚刚将这款口服片的销售峰值预期从100亿美元上调至130亿美元,却仍把诺和诺德的目标价下调至296丹麦克朗,理由是公司指引显示利润率到2030年都将持平。
 Vincent Jiang · 3 min read
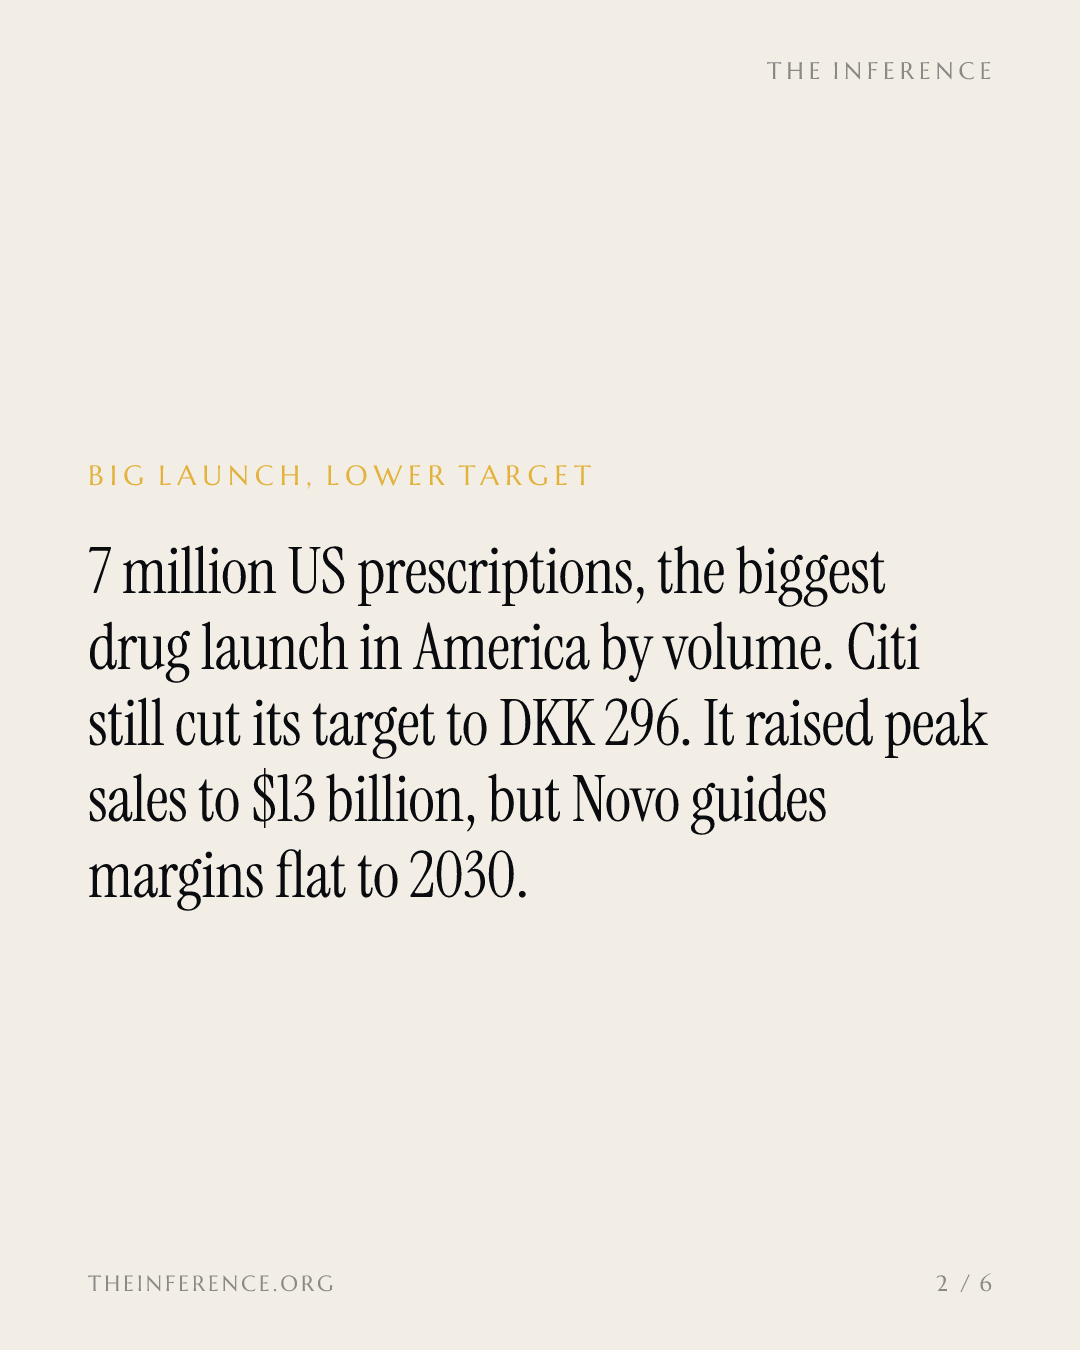
看多的理由是销量。诺和诺德+0.56% — 诺和诺德, up 0.56 percent today首席执行官给出的数字是:Wegovy口服片在美国已累计开出700万张处方,"这是全美所有公司中按销量计最好的产品上市"2。在需求问题上,花旗与CEO看法一致:该行将这款口服片的销售峰值预期从100亿美元上调至130亿美元,统计7月以来英国市场已售出约100万盒,并预计到2027年底该药将进入至少20个国家1。即便如此,花旗仍把目标价从310丹麦克朗下调至296丹麦克朗,维持"中性"评级,估值倍数也从15倍降至14倍1。
利润率持平的指引,是诺和诺德自己写下的
在9月21日的资本市场日(Capital Markets Day)上,诺和诺德给自己定的目标是到2030年"保持大体稳定的营业利润率",收入增速则仅与同业持平4。花旗的回应,是将2028年至2030年营业利润预测下调2%至4%,并把2027年至2030年的盈利增速预期从12%下调至9%1。
首席执行官的辩护是,销量本身就证明了经济性:"如果像口服片这样的产品卖得不好、又不盈利,我们就不可能……在营收和利润两端都实现正增长"3。第二季度处方量增长"稳稳达到两位数",80%的口服片使用者是首次使用GLP-1类药物;但口服片的业绩仍略低于预期3。
收入这条线为整场争论定了调:同比增速从2023年第三季度的+41.1%一路降至2026年第二季度的-0.8%,其间仅在2026年第一季度出现过一次+31%的冲高9。
从+41%到零:诺和诺德十二个季度的营收增速
Data
| 营收同比增速 | |
|---|---|
| 23Q3 | 41.1% |
| 23Q4 | 40.8% |
| 24Q1 | 21% |
| 24Q2 | 23.4% |
| 24Q3 | 26.3% |
| 24Q4 | 22.5% |
| 25Q1 | 19.8% |
| 25Q2 | 23.6% |
| 25Q3 | 12.1% |
| 25Q4 | 4.1% |
| 26Q1 | 31% |
| 26Q2 | -0.8% |
瑞典开卖德国产Wegovy口服片,诺和诺德并未发货
本周,瑞典多家药房开始销售德国生产的Wegovy口服片,而诺和诺德尚未在瑞典正式发售该药,一个月用量的售价约为2000至2600瑞典克朗5。流通路径是平行进口:所谓平行进口,是指在某欧盟国家(此处为德国)合法生产的药品,经生产商授权经销商以外的渠道流入另一国市场5。诺和诺德瑞典公司新闻负责人承认,对自家产品被进口后的“数量、剂量和定价”,公司并不掌控5。
在欧洲,诺和诺德的上市一国一国地推进,价格各按本地水平执行;这条阶梯上的赢家,是赚走价差的平行进口商和德国批发商,买单的则是诺和诺德的实际售价。10月1日,诺和诺德将注射版Wegovy在瑞典的价格下调20%5;该口服片定于11月初在法国上市,且不纳入报销6。
美国需求绕开了价格
TRM Labs追踪到流向部分供应商的加密货币付款,这些供应商同时出售“研究用多肽”和芬太尼前体;此类付款从2023年的2820万美元升至2025年的3730万美元,约占来自美国的可识别付款的57%7。这条绕开正规渠道的路径究竟让诺和诺德在实际售价上损失多少,至今无人算过。
销量超预期,却撬不动利润率
花旗预计,第三季度口服片营收为53亿丹麦克朗,高于45亿丹麦克朗的市场共识;总销售额为735亿丹麦克朗,按固定汇率计算下滑约4%1。营业利润增长18%,只因作为对比基数的季度计提了90亿丹麦克朗重组费用;剔除该因素,营业利润下降15%1。
自2月以来,诺和诺德已斥资102亿丹麦克朗回购自家股票,平均买入价为每股279.95丹麦克朗8,略低于花旗最新296丹麦克朗的目标价1。照此计算,诺和诺德自己反而成了自家销量故事最大、最坚定的买家。700万张处方证明了需求,却没有一张能证明诺和诺德依然握有定价权。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.