엔비디아 AI서버 조립 업체 위스트론, 매출 두 배 성장 뒤 14억7000만 달러 규모 유상증자 단행
엔비디아의 AI 서버 랙을 조립하는 대만 기업 위스트론은 9월까지 매출이 97% 늘었다. 램프업(생산 확대) 자금은 할인가에 판 14억7000만 달러 규모 주식으로 마련했다. 이 물량이 이익률로 이어질지는 11월에 나오는 3분기 실적이 판가름한다.
 Vincent Jiang · 3 min read
베라 루빈 램프업은 얇은 이익률의 재무제표 위에 놓인다
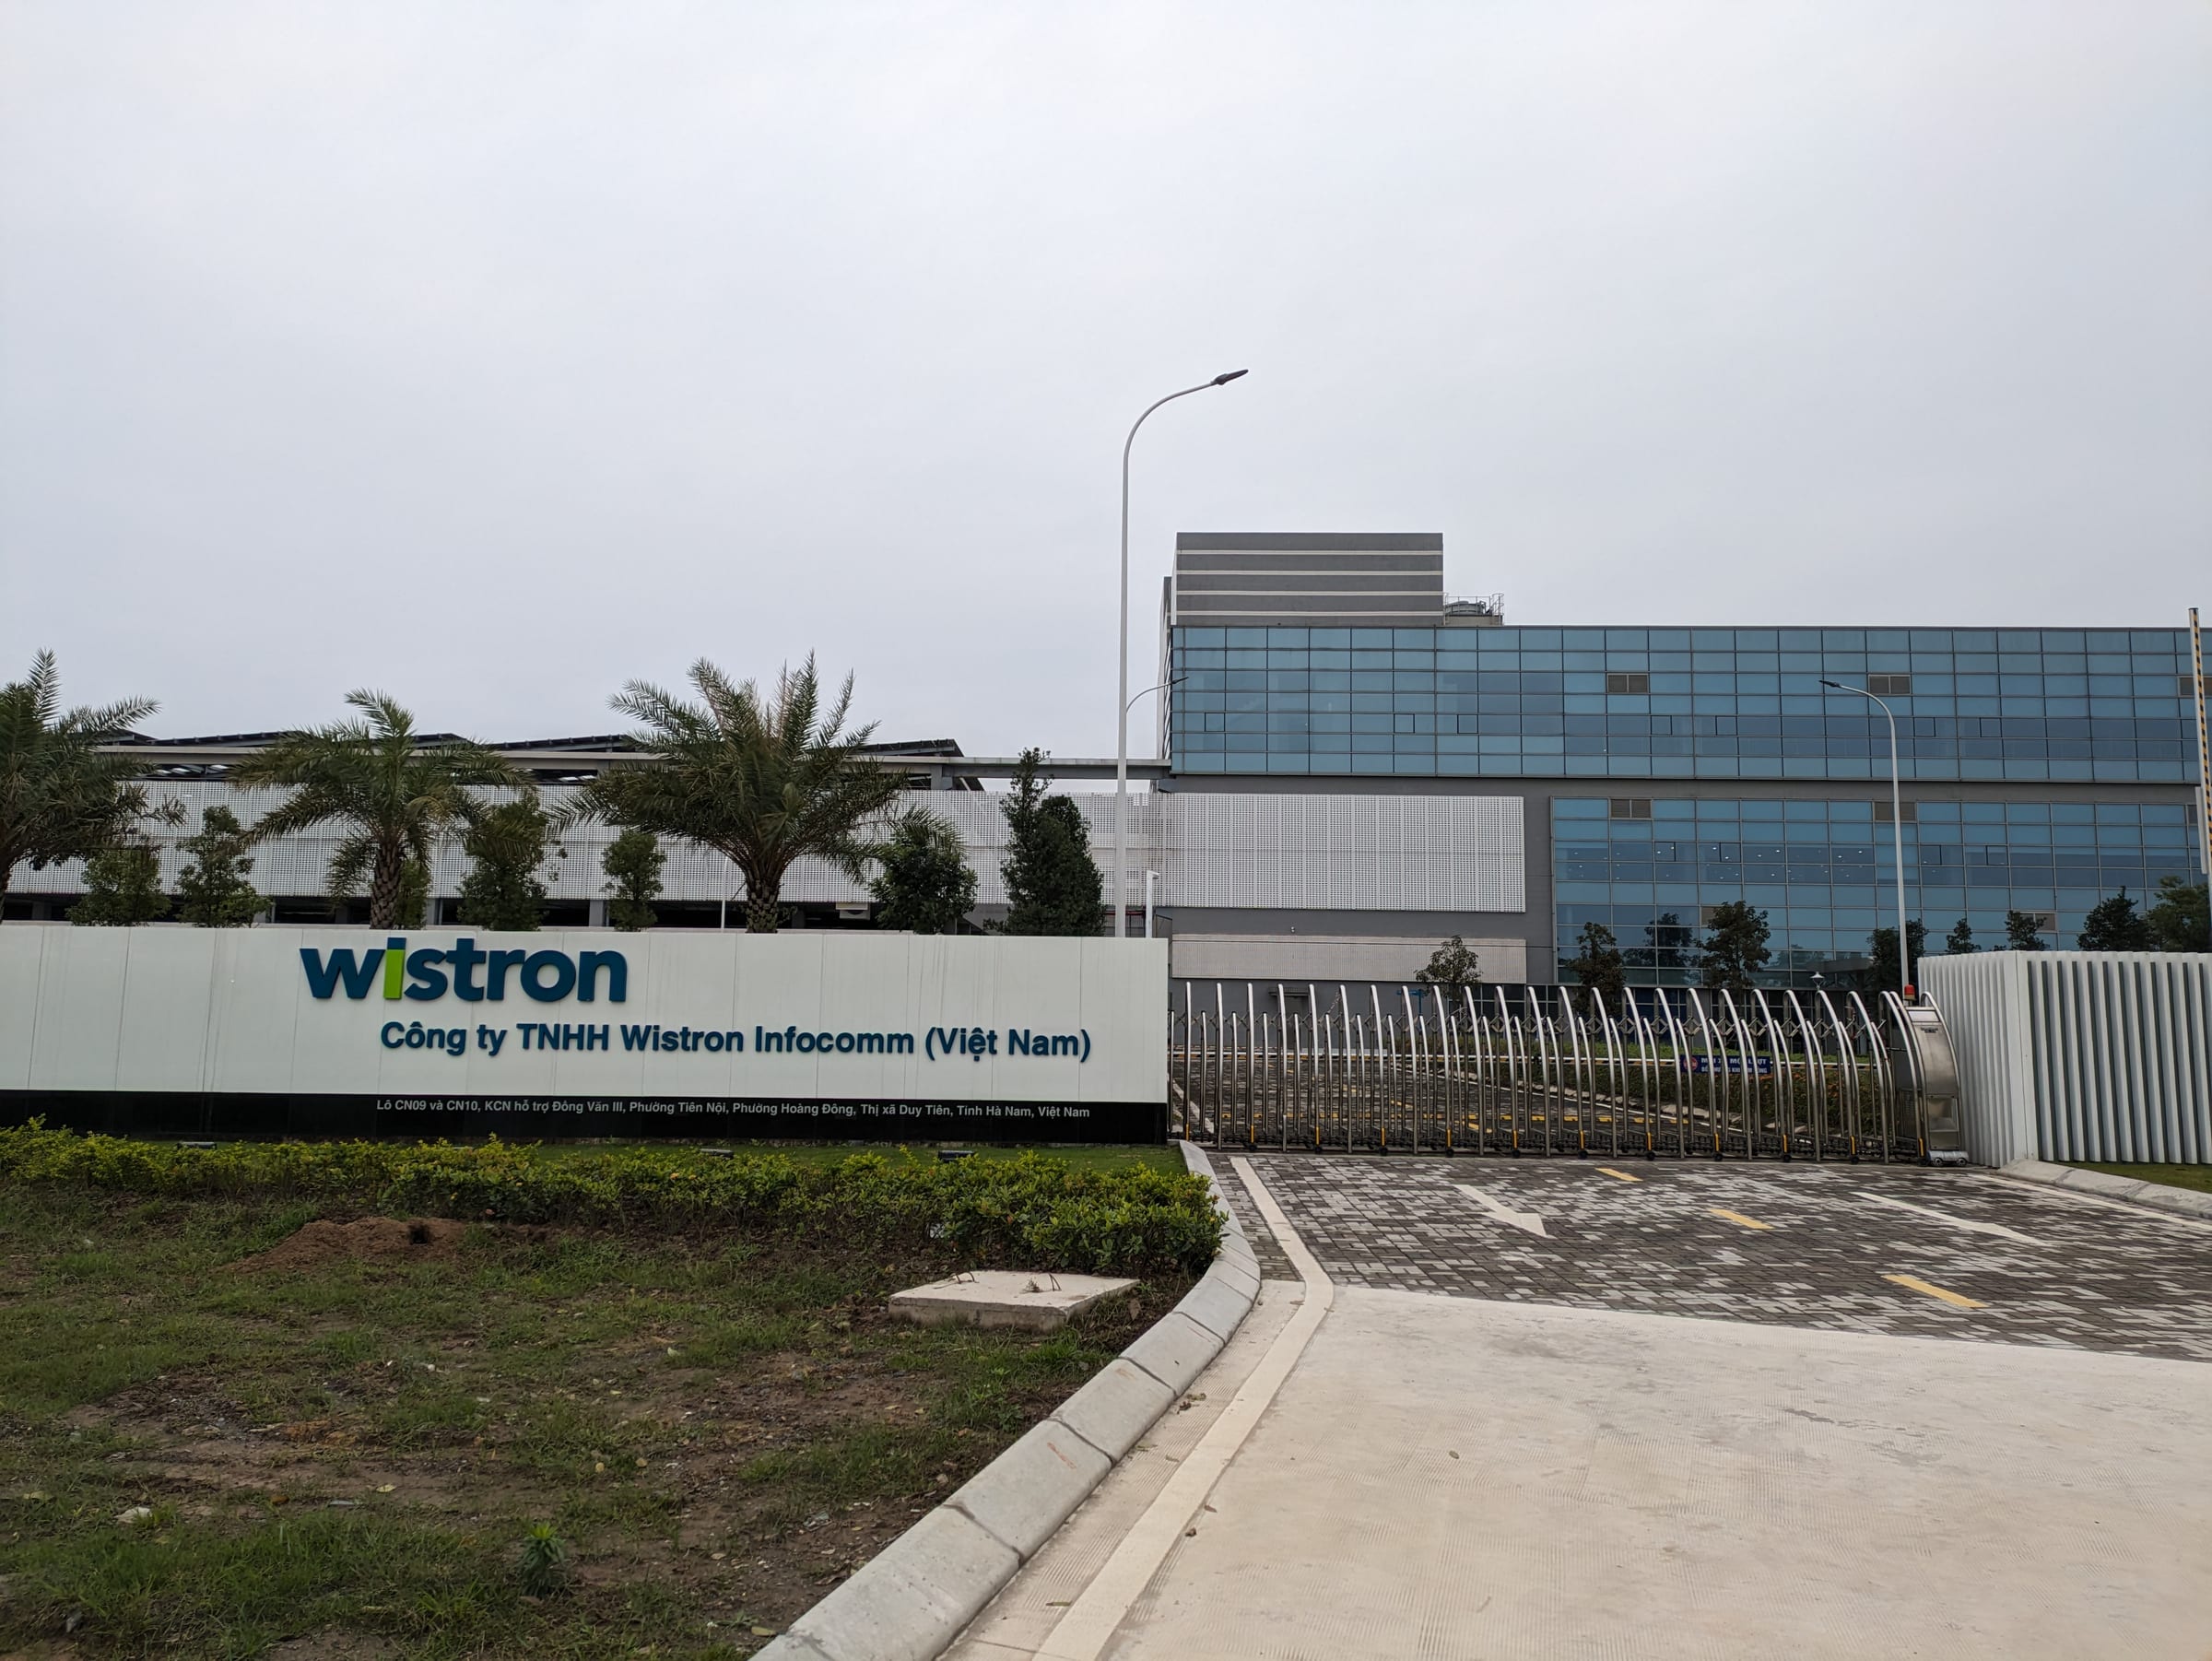
생산 뉴스가 나오기도 전에 위스트론의 이야기 틀을 먼저 잡아주는 숫자가 두 개 있다. 이 회사는 2001년 에이서에서 분사해 나온 대만 위탁생산(EMS) 업체다10. 2분기에는 8954억4000만 대만달러의 매출이 3.74%의 영업이익률로 돌아왔다9. 9월에는 같은 사업에 쓸 현금을 마련하려고 기존 주주 지분을 약 7.29% 희석했다5. 서버는 작년 702억 달러 매출의 70%를 이미 차지했다10.
업계 필자 Dan Nystedt는 이달 엔비디아 차세대 베라 루빈 서버의 생산이 위스트론에서 시작됐다고 보도했다. 엔비디아의 GB300 블랙웰 랙 양산과 함께다4. 그는 AMD−6.27% — AMD, down 6.27 percent today 최고경영자(CEO) 리사 수가 위스트론의 새 공장인 주베이 A1을 둘러봤다는 사실도 짚었고, 이 방문을 AMD의 랙 단위 AI 플랫폼 '헬리오스(Helios)'와 연결 지었다4. 위스트론의 첫 미국 공장인 텍사스주 포트워스의 7억 달러 규모 공장은 7월 문을 열었고 GB300 시스템을 생산한다5.
램프업 비용은 주주들이 낸다
공시 자료가 비용을 누가 떠안는지 보여준다. 위스트론은 2026년 9월 7일 해외예탁증서(GDR) 2500만 개를 팔았다. GDR은 1개당 현지 주식 10주에 해당하는 해외 발행 증서다. 개당 58.88달러에 팔아 14억7000만 달러를 조달했다5. 가격은 5.5% 할인가였고, 새 주식은 발행 전 주식 수의 약 7.29%에 해당하며, 조달금은 외화 표시 원자재 구매에 배정됐다56.
9월 24일에는 위스트론 계열사 하나가 베트남 닌빈 공장을 위해 5910만 달러를 확보했다2. 10월 12일 이사회는 70억9000만 대만달러의 추가 설비투자를 승인했다. 이 가운데 65억 대만달러는 가오슝 시설 몫이다. 또 타이난 공장 관련해 대만 전자그룹 코어트로닉에 최대 10억 대만달러를 지급하는 안을 제안했다3. 이런 공시 어디에도 돈을 대는 고객 이름은 없다. 한 분석은 엔비디아−1.59% — 엔비디아, down 1.59 percent today가 자신의 재무제표에는 손대지 않고 자금이 더 두툼해진 공급업체를 손에 넣게 된다고 지적했다7.
사상 최대 매출, 영업이익률은 3.74%
9월 매출은 3808억1000만 대만달러를 기록했다. 전년 동월보다 87.2% 늘어난 수치지만 사상 최대를 찍었던 8월(4600억7000만 대만달러)과 비교하면 17.2% 줄었다18. 올해 9월까지 누적 매출은 2조8900억 대만달러로 전년 동기 대비 97.2% 증가했다2.
8월 사상 최대 4600억 대만달러…9월은 17% 되돌림
Data
| 월별 매출 | |
|---|---|
| 2026년 7월 | TWD 308.22B |
| 2026년 8월 | TWD 460.07B |
| 2026년 9월 | TWD 380.81B |
그러나 2분기 실적에는 함정이 있다. 매출은 64% 늘어 8954억4000만 대만달러, 순이익은 128% 증가해 148억3000만 대만달러를 각각 기록했다. 영업이익률은 3.74%에 머물렀다129. 사이먼 린 회장은 '스마일링 커브(미소 곡선)' 이론을 함께 만든 사람이다. 가치사슬의 한가운데 자리한 조립이 가장 적게 벌어들인다는 게 요지다10.
2분기 순이익 증가율, 매출의 2배…영업이익률은 3.74%
Data
| Value | |
|---|---|
| 매출 증가율(2분기, 전년 동기 대비) | 64% |
| 순이익 증가율(2분기, 전년 동기 대비) | 128% |
| 영업이익률(2분기) | 3.74% |
11월이 영업이익률의 값을 매긴다
골드먼삭스−1.27% — 골드먼삭스, down 1.27 percent today는 9월 30일 295 대만달러의 목표주가를 유지했다1. 애널리스트 19명이 내놓은 목표주가의 중간값은 277.50 대만달러며 2026년 실적 추정치도 아직 오르는 중이다89. 10월 16일 시장이 매긴 위스트론 주가는 182.50 대만달러(시가총액 6152억 대만달러)로, 올해 최고치(206 대만달러)보다 약 11% 낮다3.
위스트론 주가, 애널리스트 목표주가 중간값보다 34% 낮아
Data
| Value | |
|---|---|
| 주가(10월 16일) | 182.5 TWD |
| 2026년 최고치 | 206 TWD |
| 목표주가 중간값(애널리스트 19명) | 277.5 TWD |
| 골드먼삭스 목표주가 | 295 TWD |
강세론자들이 내세울 반론도 있다. 2분기에는 순이익 증가율이 매출 증가율의 두 배였고12, 최대 클라우드 사업자들인 하이퍼스케일러의 수요는 여전히 업계가 공급할 수 있는 물량을 웃돌았다는 것이다6. 디지타임스(DigiTimes)는 8월에 HPE·레노버·오라클의 신규 주문도 보도했다. 이는 4분기 순풍 요인이 된다11. 3분기 실적 발표는 11월 예정이며, 직전에는 10월 월별 매출이 먼저 공시된다1. 이 논쟁의 승부를 가르는 숫자는 그 실적 발표 자료의 영업이익률 항목이다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.