Executivos da Ouster venderam a US$ 34. O rally antidrone fez topo perto de US$ 62.
Manchetes de defesa levaram o fabricante de lidar a uma máxima de 52 semanas em 13 de outubro; três pregões depois, a ação fechou a US$ 28,43. Sob a superfície, ficam US$ 21,31 milhões em vendas de executivos, uma oferta de ações de US$ 191 milhões e um balanço em 3 de novembro no qual a margem bruta, e não as parcerias, vai dizer quem tinha razão.
 Vincent Jiang · 3 min read
A máxima durou três pregões
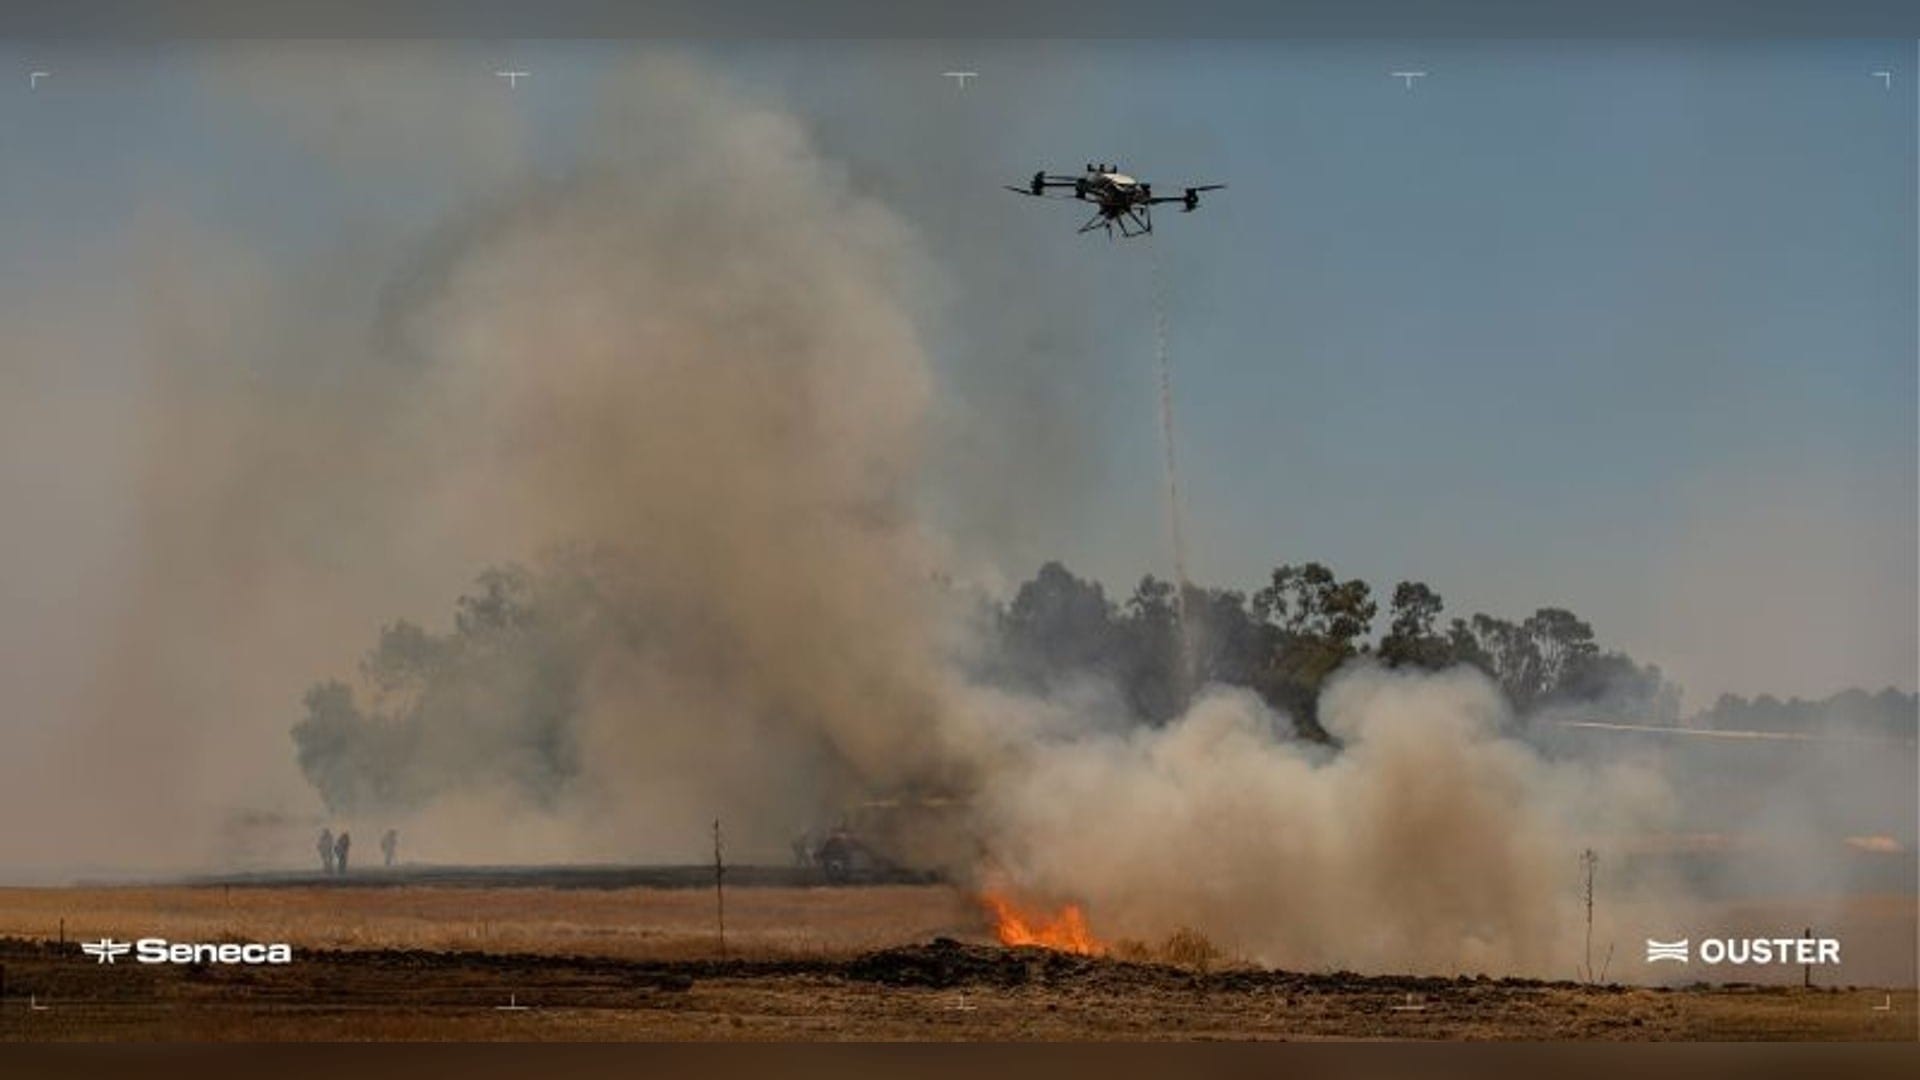
A Ouster−9.03% — Ouster, down 9.03 percent today fabrica lidar digital — os sensores 3D que permitem às máquinas enxergar — e anunciou em 13 de outubro que a alemã ARGUS Interception vai equipar os interceptadores A1-Falke com esses sensores: drones que capturam com redes aeronaves irregulares, em vez de abatê-las a tiros 1. O papel abriu em alta superior a 22%, tocou uma máxima de 52 semanas e surfeou as mensagens otimistas de investidores de varejo sobre uma ação que já acumulava alta de 308% em doze meses 1. O topo não se sustentou: a faixa de um ano tem teto em US$ 62,52, e o fechamento de 16 de outubro ficou em US$ 28,43 2. Uma nota técnica de 17 de outubro decretou o rompimento da tendência de longo prazo e recomendou vender qualquer repique até que a ação recupere cerca de US$ 32 3.
O que o trimestre dizia nas entrelinhas
O trimestre de junho, a base do rally, registrou receita de US$ 55 milhões, alta de 56% na comparação anual, com um recorde de 17.000 sensores, e indicou para o trimestre de setembro uma faixa de US$ 54,5 milhões a US$ 57,5 milhões 45. As letras miúdas apontam no sentido contrário. A margem bruta GAAP de 49% veio com um reembolso único de cerca de dez pontos percentuais que a administração não espera ver repetido, o que coloca a margem subjacente perto de 39% 4. O EBITDA ajustado foi negativo em US$ 4 milhões 4. Uma mesa de análise contabiliza fluxo de caixa livre de US$ 57 milhões negativos nos últimos doze meses, o equivalente a US$ 0,89 negativos por ação, com 10,5% do free float vendido a descoberto 6.
Receita sobe 146% em três anos; fluxo de caixa livre, negativo nos doze trimestres
- Receita
- Fluxo de caixa livre
Data
| Receita | Fluxo de caixa livre | |
|---|---|---|
| 3º tri '23 | $22.21M | -$27.88M |
| 4º tri '23 | $24.44M | -$24.56M |
| 1º tri '24 | $25.94M | -$7.1M |
| 2º tri '24 | $26.99M | -$21.5M |
| 3º tri '24 | $28.08M | -$4.17M |
| 4º tri '24 | $30.09M | -$4.01M |
| 1º tri '25 | $32.63M | -$5.43M |
| 2º tri '25 | $35.05M | -$2.2M |
| 3º tri '25 | $39.53M | -$20.04M |
| 4º tri '25 | $62.18M | -$37.18M |
| 1º tri '26 | $48.58M | -$9.84M |
| 2º tri '26 | $54.63M | -$15.41M |
Quem vendeu, e quem segue comprado
A mesma mesa de análise contabiliza US$ 21,31 milhões em vendas de ações pela cúpula executiva inteira da Ouster ao longo de 90 dias, a preços em torno de US$ 34, sem nenhuma compra de insiders, antes da oferta subsequente concluída em 6 de julho, que captou US$ 191 milhões líquidos 6. O trimestre fechou com US$ 263 milhões em caixa, nenhuma dívida e cerca de 72 milhões de ações em circulação, um total 18,4% maior no ano 42. Os insiders embolsaram perto de US$ 34; a companhia embolsou US$ 191 milhões em julho; e a torcida antidrone pagou até US$ 62 pela ação. Nenhum registro explica por que venderam, e o trabalho com a ARGUS ainda não tem valor financeiro divulgado.
Crescimento de 56% é raro, e as portas da defesa se abrem
A tese de alta é real: crescer 56% sobre uma base de US$ 205 milhões nos últimos doze meses é raro. O CEO, Angus Pacala, disse na teleconferência de agosto que a companhia "ainda não teve nenhum deslize relevante em estratégia, tecnologia, mix de produtos ou M&A", e o diretor financeiro não espera precisar de capital adicional para o plano atual 4. Os acordos de drones com a Seneca e a ARGUS — o primeiro já antecipado naquela teleconferência —, somados à aderência à norma Build America, Buy America, abrem caminho para receita com verbas federais e para receita de defesa 48.
O número que decide quem tem razão
O balanço do trimestre de setembro chega em 3 de novembro 9. A faixa indicada pela companhia pressupõe crescimento sequencial de cerca de 2,5%, com despesas operacionais subindo outros 5% a 8% — por isso, o número que decide é a margem bruta sem o reembolso, seguida da primeira divulgação do valor de qualquer contrato voltado ao Pentágono por meio da ARGUS 246.
Margem bruta sobe de 14% a 49% em três anos; os 49% do 2º trimestre embutem reembolso único
Data
| Margem bruta | |
|---|---|
| 3º tri '23 | 13.9% |
| 4º tri '23 | 22.1% |
| 1º tri '24 | 28.6% |
| 2º tri '24 | 33.7% |
| 3º tri '24 | 38.3% |
| 4º tri '24 | 43.8% |
| 1º tri '25 | 41.3% |
| 2º tri '25 | 45.2% |
| 3º tri '25 | 42.1% |
| 4º tri '25 | 60.2% |
| 1º tri '26 | 42.9% |
| 2º tri '26 | 48.9% |
Deepdive
AI-generated from this story and its cited sources. Not investment advice.