بارسونز تواصل الفوز بالعقود... لكن الاحتفاظ بالربح أصعب
شهد الربع عقوداً بقيمة 1.9 مليار دولار جاءت معها خسارة صافية قدرها 15 مليون دولار. الأعمال المتراكمة حقيقية، لكن إثبات وجود النقد خلفها يجب أن يتم ربعاً بعد ربع.
 Vincent Jiang · 6 min read
الخسائر تكشف ما تبيعه بارسونز فعلياً
قالت كاري سميث للمستثمرين في يوليو إن بارسونز كانت تستعد للخروج من عقدين في موقع ناءٍ بعد أن أصبحت تكلفة التوظيف والإمدادات هناك باهظة للغاية.1 وكانت الشركة التي تقودها قد سجلت قبل ذلك 1.9 مليار دولار من ترسيات العقود في ربع واحد، لكنها أعلنت أيضاً خسارة بقيمة 15 مليون دولار تعود إلى مساهميها.2
هذا هو التعقيد داخل PSN: تستطيع بارسونز الحصول على أعمال تتعلق ببعض أهم مشكلات الحكومة، ومع ذلك تكافح للاحتفاظ بالأموال التي تكسبها من حل تلك المشكلات.
تجمع بارسونز بين تقنيات الدفاع وهندسة البنية التحتية. والمستثمرون يشترون الأمرين معاً: القدرة التقنية، وقدرة الإدارة على تسعير الأعمال المعقدة وتزويدها بالموظفين وإنجازها.
كشف الربع الثاني عن هذه المهارة الثانية. فقد تضمنت نتائجها غير المدققة خسائر بنحو 78 مليون دولار في برامج فيدرالية كانت معدة للبيع، ونحو 41 مليون دولار من مشروع مشترك للبنية التحتية. وبلغت الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) المعلنة 42 مليون دولار. أما التسوية الإضافية التي أجرتها الإدارة بعد استبعاد تلك البنود فأسفرت عن 161 مليون دولار. ويشمل الرقمان أرباحاً تعود إلى ملاك خارجيين في مشاريع مجمعة.2
تفسر هذه الاستبعادات الفرق بين ربع سيئ ونشاط مستمر قد يكون سليماً. لكنها لا تجعل الخسائر غير ذات أهمية اقتصادية.
يُظهر الإفصاح أن البند الفيدرالي تضمن نحو 61 مليون دولار من الخسائر المستقبلية المتوقعة. وعكست رسوم المشروع المشترك تقديراً أعلى لتكاليف الإنجاز. أي أن التزامات التسليم أصبحت أكثر كلفة، وليس مجرد انخفاض في تقييم أصل مستحوذ عليه.3
بالنسبة إلى من يشغّل هذه الأعمال، يتغيّر السؤال: كم من الأعمال المتراكمة الجذابة اليوم سُعّر قبل أن تتكشف مشكلات الغد في التوظيف والمعدات والجدولة؟
اقرأ العقد قبل الاحتفاء بالرقم
تُظهر الإعلانات الأخيرة سبب أهمية مفردات المشتريات. في 14 سبتمبر/أيلول، أعلنت بارسونز أن تسعة حلول أصبحت مؤهلة للترسية على أسواق الدفاع. هذا يحسّن الوصول إلى المشترين، لكنه لا يحدد حجم أي طلب.4
أما إعلان COMET في أغسطس فكان أكثر إثارة: مكان في أداة تعاقد استخباراتية بسقف إجمالي يتجاوز 14 مليار دولار. لكن على بارسونز أن تتنافس على الطلبات الفردية. وقد أعلنت PeopleTec في سبتمبر حصولها على مكان في الأداة نفسها. فالفرصة مشتركة.5,6
حتى التمديد المحدد يتطلب الانتباه إلى التوقيت. فخيار الدفاع الصاروخي البالغ 514 مليون دولار الذي أُعلن في 24 أغسطس كان قد أسهم بالفعل بمبلغ 195 مليون دولار في حجوزات الربع الثاني. وإضافة الرقم الرئيسي كله إلى مكاسب الربع ستؤدي إلى احتساب مزدوج لجزء من الفرصة.7,2
الفوز بالوصول، وتلقي الطلبات، والاعتراف بالإيراد، وتحصيل النقد إنجازات منفصلة. ويزداد المبرر الاستثماري قوة كلما انتقل العمل من مرحلة إلى أخرى.
عدة الأمن السيبراني تملك حجة أفضل
تقدم SealingTech، التابعة لبارسونز، سبباً ملموساً أكثر للتفاؤل. كانت وحدة الابتكار الدفاعي (DIU) قد وصفت مشكلة العميل في مارس/آذار 2025: كانت فرق الأمن السيبراني العسكرية تستخدم معدات مجزأة تسبب صعوبات في التشغيل البيني. وكانت الفرق تحتاج إلى قدرة عمليات أمنية محمولة تعمل حيث يكون الوصول إلى الإنترنت وصلاحيات نقل البيانات الحساسة مقيدة. اختارت DIU ثلاثة موردين للنماذج الأولية من بين 92 طلباً، بينهم SealingTech.8
وفي أغسطس/آب 2026، أعلنت بارسونز أن SealingTech حصلت على اتفاقية إنتاج من مصدر وحيد مدتها خمس سنوات لعدة الصيد السيبراني المشتركة، بسقف يبلغ 750 مليون دولار. ويظل هذا السقف حداً أقصى لا مبيعات مضمونة. لكن اختيارها للإنتاج محطة تجارية أكثر جوهرية من مجرد القبول في سوق.9
ما أستنتجه هنا أن التوحيد القياسي قد يحسّن الجدوى الاقتصادية لبارسونز. فإعادة استخدام المنتج عبر فرق مختلفة يمكن أن توزع نفقات الهندسة على عمليات التسليم، بينما يعمق التكامل والدعم العلاقة مع العميل. وتتوقف الفائدة على الطلبات المتكررة وتكاليف التسليم الفعلية والتزامات الدعم. فلا يحدد سقف العقد ولا قرار الشراء هامش ربح المنتج.
الخبرة مهمة، بما فيها الخبرة التي يملكها المنافسون
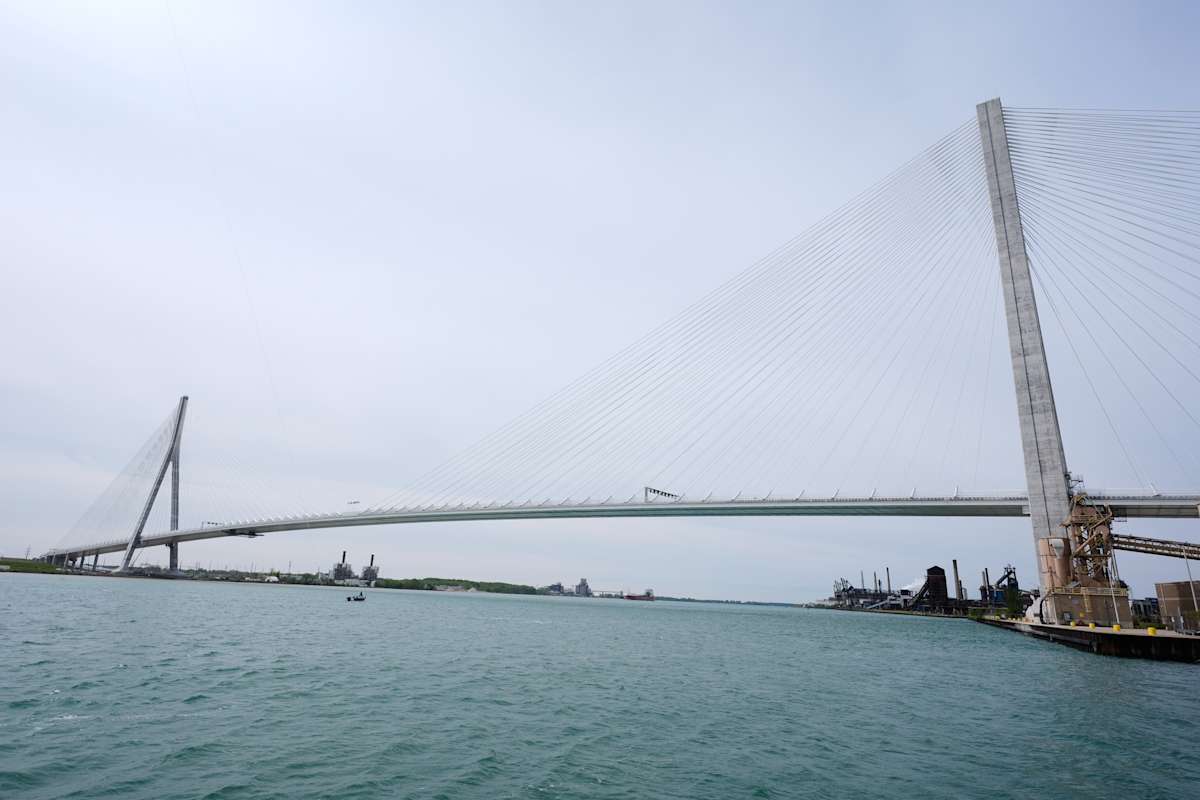
يوضح نشاط البنية التحتية في بارسونز قيمة الخبرة المتراكمة. ففي 2018، عينت هيئة جسر وندسور-ديترويت بارسونز مهندساً للمالك في جسر غوردي هاو الدولي. وشملت مسؤولياتها مراجعات التصميم وعمليات التفتيش والإشراف على الامتثال. وأفادت الهيئة بأن الجسر افتُتح في 27 يوليو/تموز 2026. ساعدت بارسونز المالك في الإشراف على التسليم، لكنها لم تكن المقاول الرئيسي لأعمال التصميم والبناء في المشروع.10,11
لهذا التمييز أهمية. فالإشراف الفني وتحمل مخاطر الإنشاء يمكن أن ينتجا اقتصادات مختلفة تماماً، حتى على الأصل المادي نفسه. والجسر دليل على الدور التشغيلي لبارسونز، وليس مصدراً محدداً لخسائر الربع الثاني.
ألفة العميل تفيد المنافسين أيضاً. ففي فبراير/شباط، رفض مكتب المساءلة الحكومية (GAO) طعناً من مشروع مشترك بين Amentum وبارسونز على تمديد الجيش لأعمال KBR اللوجستية الأوروبية. وساعدت اعتبارات الاستمرارية والانتقال في تبرير الإبقاء على المتعاقد الحالي. فالعلاقات يمكن أن تحمي الإيرادات القائمة، وفي الوقت نفسه تجعل الاستحواذ على عقد غيرك أكثر صعوبة.12
عقبة النقد خلف تقييم قدره 5 مليارات دولار
عند سعر إغلاق 14 سبتمبر/أيلول البالغ 46.94 دولاراً، بلغت القيمة التقديرية لحقوق ملكية بارسونز نحو 5 مليارات دولار، باستخدام عدد أسهمها في 21 يوليو/تموز. وهذا الرقم تقريبي، وليس تقييماً مخففاً بالكامل.13,3
يبلغ متوسط التدفق النقدي التشغيلي السنوي الذي تستهدفه الإدارة 460 مليون دولار، مع نحو 90 مليون دولار إنفاقاً رأسمالياً. وبطرح الرقمين ينتج 370 مليون دولار، ما يجعل قيمة حقوق الملكية تعادل 13.5 مرة تقريباً ذلك المبلغ. لكن هذا الحساب يأتي قبل تمويل المشاريع المشتركة والتوزيعات على الملاك الخارجيين. فهو ليس نقداً متاحاً بالكامل لمساهمي PSN.14,3
الوصول إلى هذا الرقم يتطلب أيضاً نهاية قوية. فقد ولّدت بارسونز نحو 54 مليون دولار من النقد التشغيلي في النصف الأول. وأشارت الإدارة إلى أن الربع الثالث يجب أن يسهم بنحو 22.5% من متوسط العام، أي 104 ملايين دولار. ويترك حسابي نحو 303 ملايين دولار للربع الرابع: أي قرابة 66% من مستهدف العام.3,14
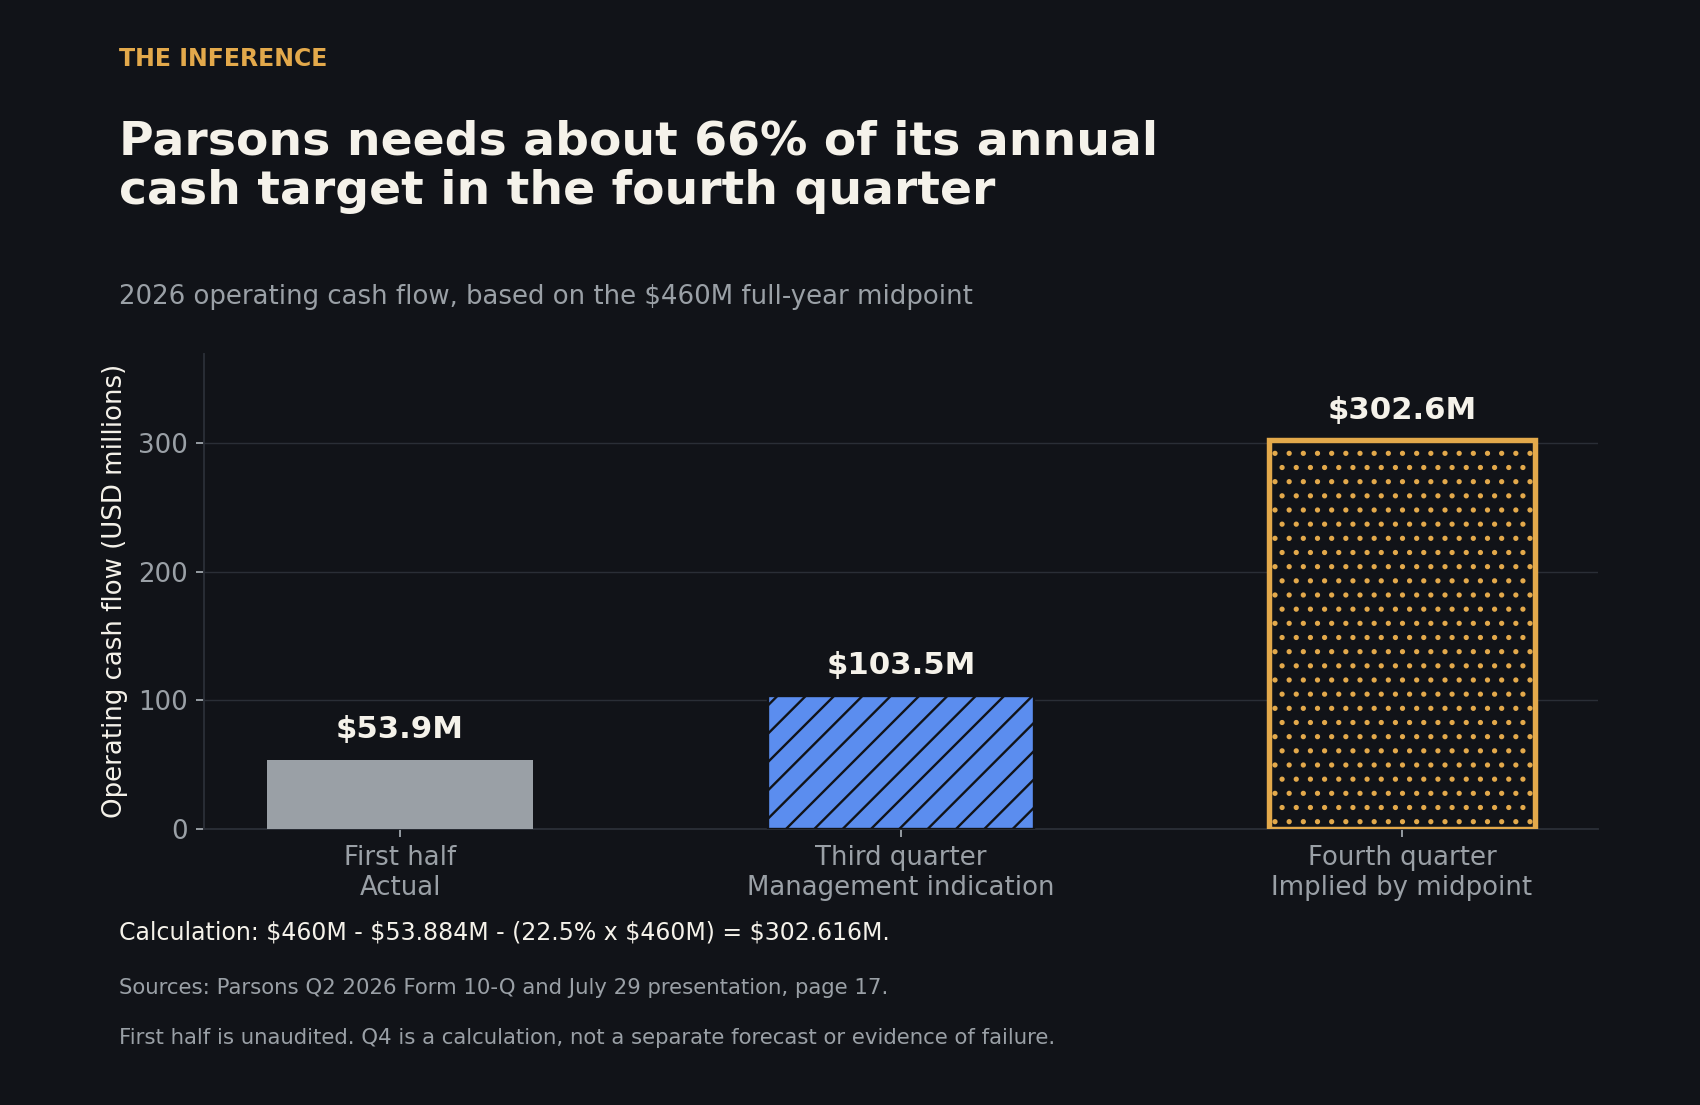
جودة الأعمال المتراكمة تُقاس بالنقد المتبقي بعد التسليم.
هذا التوقيت اختبار لتفسير الإدارة، وليس دليلاً على أن التوقعات ستفشل. ففي مكالمة الأرباح في يوليو، أرجع المدير المالي مات أوفيلوس ضغوط النقد جزئياً إلى شراء مخزون من الذاكرة ووحدات التخزين وتوقيت مدفوعات العملاء. فالمنتجات يمكن أن تحسّن الهوامش بينما تتطلب نقداً قبل أن يدفع العميل. وقد يجيء النمو واستهلاك النقد معاً.1
التنظيف قد يُنتج نشاطاً أفضل
أقوى سيناريو صاعد هو أن الخروج من البرامج الفيدرالية يزيل أعمالاً ضعيفة الملاءمة، بينما يتجه مشروع البنية التحتية القديم نحو الاكتمال. وعزت الإدارة رسوم البنية التحتية إلى أمطار استثنائية وتأخر في الجدول الزمني، وقالت إن بارسونز توقفت عن ملاحقة أعمال تحالفات مماثلة منذ 2019.1
في 30 يونيو/حزيران، كان نحو 6.6 مليار دولار من أعمال بارسونز المتراكمة البالغة 9.3 مليار دولار ممولاً. وارتفعت الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء لقطاع البنية التحتية، بعد استبعاد رسوم المشروع المشترك، بنسبة 18%، وبلغ هامشها بعد التسوية 11.9%. وكان هامش القطاع الفيدرالي بعد التسوية أقل عند 8.2%. لذلك يتضمن النشاط المستمر قوة حقيقية، رغم أن التحسن غير متساوٍ.14
لا تحتاج سميث إلى أن يتحول كل منتج جديد إلى منصة عملاقة. فتحسين اختيار العقود، وتكرار تسليمات الأمن السيبراني، وتقليص التزامات الإنشاء يمكن أن تحسّن معاً جودة الأرباح. وقد تكون قاعدة الإيرادات الأصغر أكثر قيمة إذا تطلبت رأسمالاً أقل وأنتجت مفاجآت غير سارة أقل.
المسألة العالقة هي ما إذا كانت عملية التنظيف ستنتهي عند هذه العقود. فالمستثمرون يحتاجون دليلاً على أن الجيل التالي من الأعمال يحمل جدوى اقتصادية أفضل حتى اكتمال التنفيذ.
راقب التحصيلات واكتمال التخارج
يجب أن تحدد النتائج المقبلة ما إذا كان النقد التشغيلي للربع الثالث يقترب من مؤشر الإدارة البالغ نحو 104 ملايين دولار. وأي عجز سيرفع متطلبات الربع الرابع ما لم تتغير التوجيهات السنوية.
ثم راقب ما إذا كانت عمليات بيع العقود المزمعة ستنقل الالتزامات المتبقية بحلول نهاية العام، كما يتوقع الإفصاح، وما إذا كانت رسوم جديدة ستظهر أثناء إنهاء المشاريع القائمة.3
بالنسبة إلى سميث، النتيجة المقنعة التالية هي النقد المحصّل بعد إنجاز العمل.
How this brief was made
01Gathered & sourced409 channels · 2,256 articles▾
Agents swept 409 channels and ingested 2,256 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated14 claims · 32 data feeds▾
Every one of 14 load-bearing claims was checked against primary sources, with 32 live data feeds reconciling the figures and charts.
- 1The Motley Fool, Parsons (PSN) Q2 2026 earnings call transcript, Aug 7 2026, reproducing the Jul 29 call (primary-speaker evidence: Smith on the remote contracts and rainfall; CFO Matt Ofilos on inventory purchases and payment timing). Weather causation is attributed, not independently proved; this host is not counted as independent company verification.
- 2Parsons, Q2 2026 results, Jul 29 2026 (unaudited reported results, non-GAAP reconciliations, funded backlog, bookings, and the $195M of the MDA extension already booked in Q2).
- 3Parsons, Form 10-Q for the quarter ended Jun 30 2026, filed Jul 29 2026 (primary unaudited filing: cash flows, programs held for sale, JV completion estimates, backlog, and the Jul 21 share count). Company-hosted filing used because direct SEC HTML retrieval was intermittent.
- 4Parsons, announcement of nine solutions designated eligible for defense marketplace awards, Sep 14 2026 (primary record; no order value established).
- 5Parsons, COMET contract-vehicle position announcement, Aug 26 2026 (primary record: a shared multiple-award vehicle with a combined ceiling exceeding $14B, not a $14B Parsons order).
- 6PeopleTec, COMET contract-vehicle position announcement, Sep 8 2026 (another awardee's primary announcement, confirming COMET access is shared; does not identify Parsons' future task-order share).
- 7Parsons, Missile Defense Agency contract-option announcement, Aug 24 2026 (primary record: $514M two-year extension; $195M of it already disclosed as booked in Q2 results).
- 8Defense Innovation Unit, prototype-selection announcement, Mar 20 2025 (primary customer account: fragmented equipment and interoperability problems, three prototype suppliers selected from 92 submissions, including SealingTech). Evidence of the customer need and prototype procurement, not of the subsequent production award's funding or SealingTech's unit economics.
- 9Parsons, SealingTech Joint Cyber Hunt Kit production-award announcement, Aug 25 2026 (primary record: five-year sole-source production OTA with a $750M ceiling, a maximum rather than guaranteed sales).
- 10Windsor-Detroit Bridge Authority, owner's-engineer appointment record, Mar 5 2018 (primary record of Parsons' oversight role and scope, distinct from the design-build prime).
- 11Windsor-Detroit Bridge Authority, bridge-opening record, Sep 1 2026 (primary confirmation of the Jul 27 opening; does not identify this bridge as the source of the Q2 JV loss).
- 12US Government Accountability Office, Amentum Parsons Logistics Services decision, Feb 4 2026 (primary adjudication: denied the JV's challenge to an Army extension of KBR's European logistics work on continuity and transition grounds).
- 13Stock Analysis, PSN historical prices, identifying S&P Global Market Intelligence as its data provider, Sep 14 2026 close of $46.94 (primary market-data series reproduced through a distribution site).
- 14Parsons, Q2 2026 investor presentation, Jul 29 2026 (pages 8-9 explain normalization; pages 16-18 present guidance and assumptions, including Q3 operating cash at approximately 22.5% of the full-year midpoint). Normalized measures are management's supplemental presentation, not independently certified recurring earnings.
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.