Parsons gewinnt weiter Aufträge. Den Gewinn zu behalten, fällt schwerer.
Ein Quartal mit Auftragsvergaben von 1,9 Mrd. Dollar ging mit einem Nettoverlust von 15 Mio. Dollar einher. Der Auftragsbestand ist real; ob das Geld dahinter fließt, muss sich Quartal für Quartal erst beweisen.
 Vincent Jiang · 6 min read
Die Verluste zeigen, was Parsons wirklich verkauft
Carey Smith sagte Anlegern im Juli, dass Parsons sich darauf vorbereite, zwei Verträge an einem abgelegenen Standort aufzugeben, an dem Personal und Material zu teuer geworden seien.1 Das Unternehmen, das sie führt, hatte gerade 1,9 Mrd. Dollar an Auftragsvergaben in einem einzigen Quartal verbucht. Zugleich meldete es einen den Aktionären zurechenbaren Verlust von 15 Mio. Dollar.2
Genau darin liegt die Komplikation bei PSN. Parsons bekommt Aufträge für einige der wichtigsten Probleme der Regierung und kämpft dennoch damit, das dabei verdiente Geld zu behalten.
Parsons verbindet Verteidigungstechnologie mit Infrastruktur-Engineering. Investoren kaufen sowohl technisches Können als auch die Fähigkeit des Managements, komplexe Arbeit zu kalkulieren, personell zu besetzen und zu Ende zu bringen.
Das zweite Quartal hat genau diese zweite Fähigkeit offengelegt. Die ungeprüften Zahlen enthielten Verluste von rund 78 Mio. Dollar bei Bundesprogrammen, die zum Verkauf vorgesehen sind, sowie 41 Mio. Dollar aus einem Infrastruktur-Joint-Venture. Das berichtete bereinigte EBITDA lag bei 42 Mio. Dollar. Die weitergehende Normalisierung des Managements, die diese Belastungen herausrechnet, ergab 161 Mio. Dollar. Beide Kennzahlen enthalten Ergebnisanteile, die externen Eigentümern konsolidierter Joint Ventures gehören.2
Diese Ausklammerungen erklären den Unterschied zwischen einem schwachen Quartal und einem potenziell gesunden fortgeführten Geschäft. Ökonomisch irrelevant machen sie die Verluste nicht.
Dem Quartalsbericht zufolge enthielt die Belastung im Bundesgeschäft rund 61 Mio. Dollar an erwarteten künftigen Verlusten. Die Joint-Venture-Belastung spiegelte eine nach oben korrigierte Schätzung der Fertigstellungskosten wider. Es handelte sich um Lieferverpflichtungen, die teurer wurden – nicht nur um eine gesunkene Bewertung eines erworbenen Vermögenswerts.3
Für ein operativ tätiges Unternehmen verschiebt das die Frage: Wie viel des heute attraktiven Auftragsbestands wurde kalkuliert, bevor die Personal-, Ausrüstungs- und Terminprobleme von morgen sichtbar wurden?
Erst den Vertrag lesen, dann die Zahl feiern
Die jüngsten Meldungen zeigen, warum die Sprache der Beschaffung wichtig ist. Am 14. September meldete Parsons neun Lösungen, die als zuschlagsfähig auf Verteidigungsmarktplätzen eingestuft wurden. Das verbessert den Zugang zu den Käufern. Eine Auftragshöhe ist damit nicht verbunden.4
Dramatischer ist die COMET-Meldung vom August: ein Platz in einem Rahmenvertrag für Geheimdienstleistungen mit einer Gesamtobergrenze von mehr als 14 Mrd. Dollar. Parsons muss sich um die einzelnen Aufträge bewerben. PeopleTec meldete im September einen eigenen Platz in demselben Rahmenvertrag. Die Chance wird geteilt.5,6
Selbst bei einer konkreten Verlängerung kommt es auf das Timing an. Die am 24. August gemeldete Raketenabwehr-Option über 514 Mio. Dollar hatte bereits 195 Mio. Dollar zum Auftragseingang des zweiten Quartals beigetragen. Wer die gesamte Schlagzeile zu den Quartalserfolgen addiert, würde einen Teil dieser Chance doppelt zählen.7,2
Zugang zu gewinnen, Aufträge zu erhalten, Umsatz zu verbuchen und Geld zu vereinnahmen sind getrennte Etappen. Die Investmentthese wird stärker, je weiter die Arbeit jede einzelne Stufe durchläuft.
Das Cyber-Kit hat das bessere Argument
Die Parsons-Tochter SealingTech liefert einen greifbareren Grund für Optimismus. Die Defense Innovation Unit (DIU) beschrieb das Problem des Kunden im März 2025: Militärische Cyber-Teams nutzten fragmentierte Ausrüstung, was die Interoperabilität erschwerte. Die Teams brauchten eine tragbare Fähigkeit für Sicherheitsoperationen, die auch dort funktioniert, wo der Internetzugang und die Erlaubnis, sensible Daten zu verschieben, eingeschränkt sind. Die DIU wählte aus 92 Einreichungen drei Prototyp-Anbieter aus, darunter SealingTech.8
Im August 2026 meldete Parsons, dass SealingTech eine fünfjährige Produktionsvereinbarung als Alleinanbieter für das Joint Cyber Hunt Kit mit einer Obergrenze von 750 Mio. Dollar erhalten hat. Diese Obergrenze bleibt ein Maximum und kein garantierter Umsatz. Doch die Auswahl für die Produktion ist ein wichtigerer kommerzieller Meilenstein als der Zugang zu einem Marktplatz.9
Mein Schluss: Standardisierung könnte die Wirtschaftlichkeit von Parsons verbessern. Wird ein Produkt über mehrere Teams hinweg wiederverwendet, lassen sich Engineering-Kosten über die Lieferungen verteilen; Integration und Support können die Kundenbeziehung vertiefen. Der Nutzen hängt von Wiederholungsaufträgen, den tatsächlichen Lieferkosten und den Supportverpflichtungen ab. Weder die Auftragsobergrenze noch die Beschaffungsentscheidung begründet eine Produktmarge.
Expertise zählt – auch die der Konkurrenz
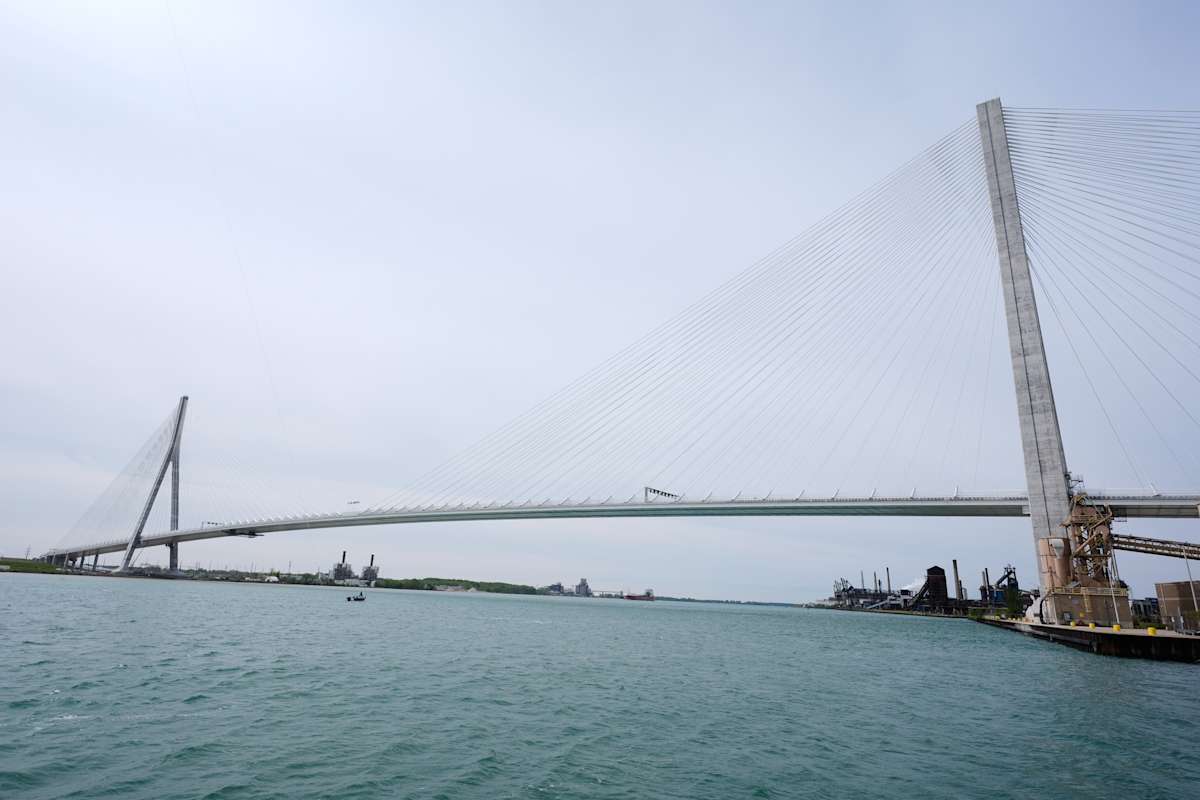
Das Infrastrukturgeschäft von Parsons zeigt den Wert akkumulierter Erfahrung. Die Windsor-Detroit Bridge Authority bestellte Parsons 2018 als Owner's Engineer für die Gordie Howe International Bridge. Zu den Aufgaben gehörten die Prüfung der Planung, Inspektionen und die Compliance-Überwachung. Die Behörde meldete, dass die Brücke am 27. Juli 2026 eröffnet wurde. Parsons half dem Bauherrn, die Ausführung zu überwachen; das Unternehmen war nicht der federführende Design-Build-Auftragnehmer des Projekts.10,11
Dieser Unterschied ist wichtig. Technische Überwachung und die Übernahme von Baurisiken können selbst bei ein und demselben physischen Anlagegut zu sehr unterschiedlichen wirtschaftlichen Ergebnissen führen. Die Brücke belegt die operative Rolle von Parsons, ist aber keine identifizierte Quelle der Belastung im zweiten Quartal.
Die Vertrautheit mit dem Kunden hilft auch Wettbewerbern. Im Februar wies das Government Accountability Office (GAO) die Beschwerde eines Gemeinschaftsunternehmens von Amentum und Parsons gegen eine Verlängerung der europäischen Logistikaufträge der US Army an KBR zurück. Kontinuitäts- und Übergangserwägungen halfen, den Verbleib des bisherigen Anbieters zu rechtfertigen. Beziehungen können bestehende Umsätze verteidigen und es zugleich erschweren, den Vertrag eines anderen zu verdrängen.12
Die Cash-Hürde hinter einer Bewertung von 5 Mrd. Dollar
Beim Schlusskurs von 46,94 Dollar am 14. September hatte Parsons auf Basis der Aktienzahl vom 21. Juli einen geschätzten Eigenkapitalwert von rund 5 Mrd. Dollar. Das ist eine Annäherung, keine voll verwässerte Bewertung.13,3
Der Mittelwert der Jahresprognose für den operativen Cashflow liegt bei 460 Mio. Dollar, bei etwa 90 Mio. Dollar Investitionsausgaben. Zieht man die Investitionsausgaben ab, bleiben 370 Mio. Dollar; der Eigenkapitalwert entspricht damit rund dem 13,5-Fachen dieses Betrags. Doch die Rechnung liegt vor der Joint-Venture-Finanzierung und vor Ausschüttungen an externe Eigentümer. Es ist kein Cash, das den PSN-Aktionären vollständig zur Verfügung steht.14,3
Um dorthin zu kommen, braucht es auch eine starke Schlussphase. Parsons erwirtschaftete im ersten Halbjahr etwa 54 Mio. Dollar operativen Cashflow. Das Management deutete an, dass das dritte Quartal etwa 22,5 Prozent des Jahresmittelwerts beisteuern sollte, also 104 Mio. Dollar. Meiner Berechnung zufolge bleiben für das vierte Quartal rund 303 Mio. Dollar: fast 66 Prozent des Jahresziels.3,14
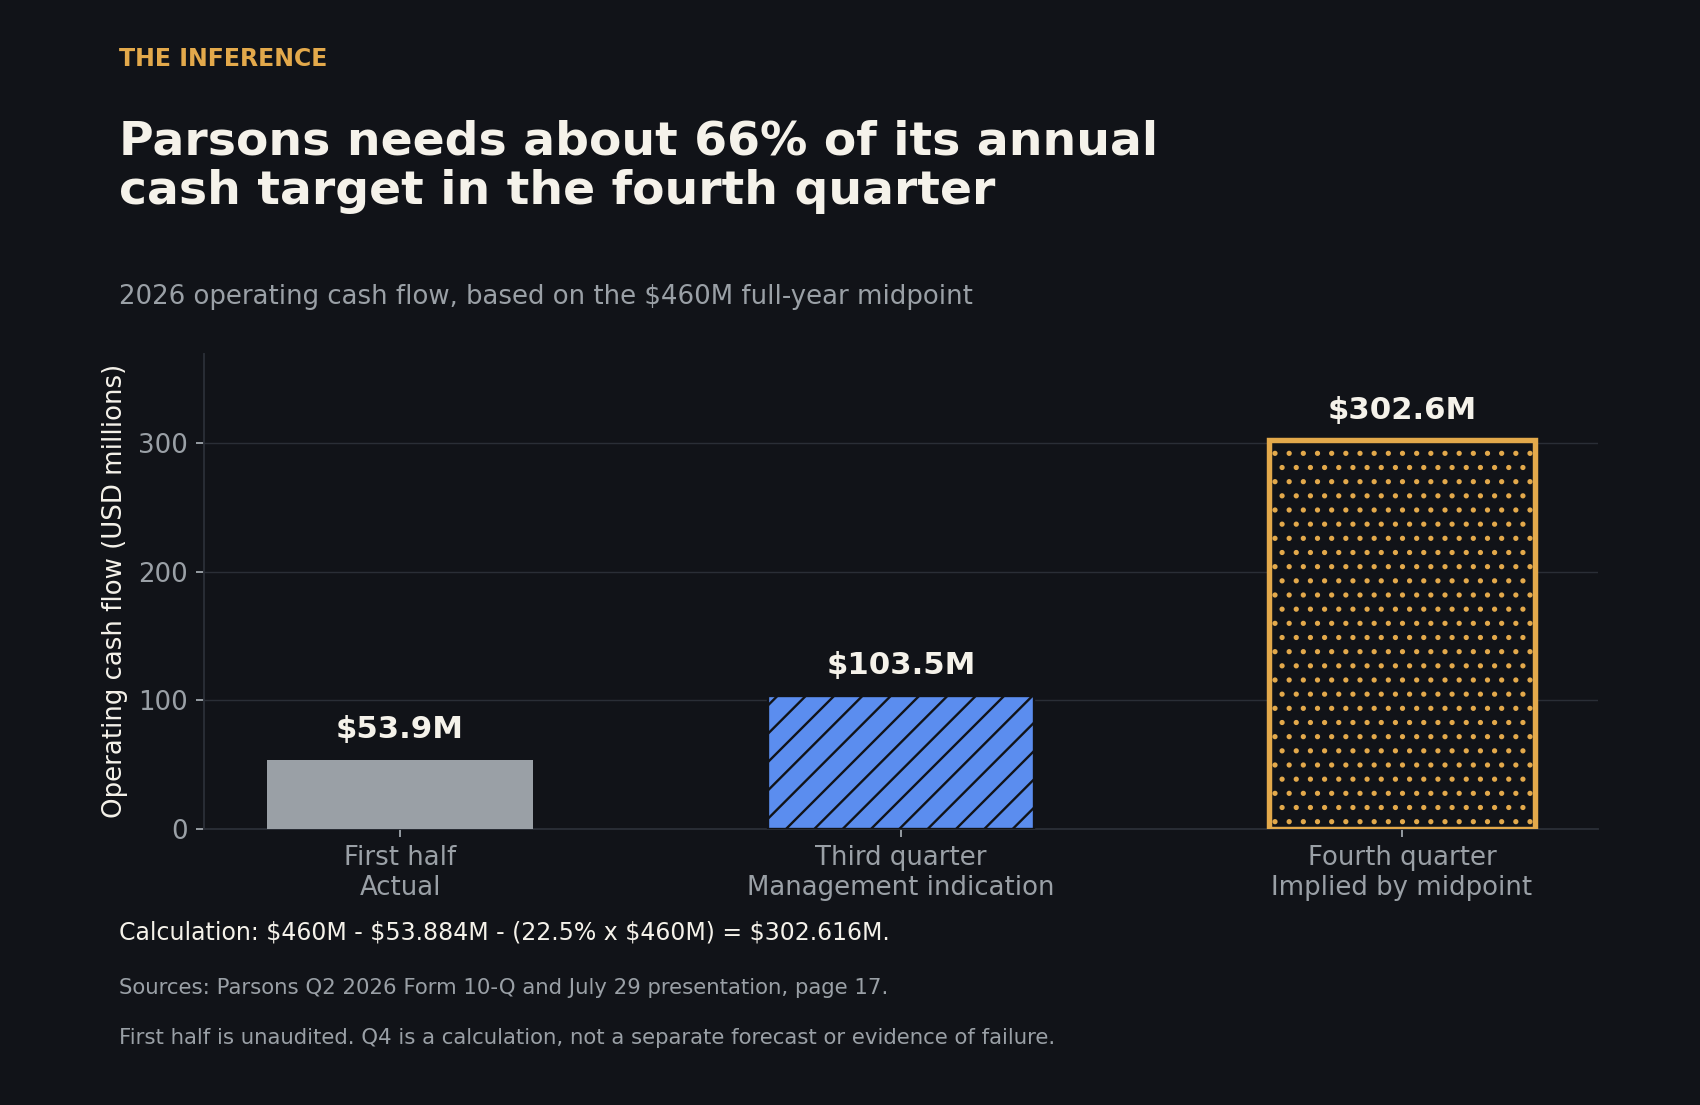
Die Qualität eines Auftragsbestands bemisst sich an der Liquidität, die nach der Lieferung übrig bleibt.
Dieses Timing ist ein Test für die Erklärung des Managements, kein Beleg dafür, dass der Ausblick scheitert. In der Telefonkonferenz im Juli führte CFO Matt Ofilos den Druck auf den Cashflow teilweise auf Käufe von Speicher- und Storage-Beständen sowie den Zeitpunkt der Kundenzahlungen zurück. Produkte können die Margen verbessern und zugleich Cash binden, bevor der Kunde zahlt. Wachstum und Cash-Verbrauch können zusammen auftreten.1
Eine Bereinigung kann ein besseres Geschäft schaffen
Das stärkste Argument für die Bullen ist, dass der Rückzug aus den Bundesprogrammen schlecht passende Arbeit entfernt, während das alte Infrastrukturprojekt auf die Fertigstellung zugeht. Das Management führte die Infrastrukturbelastung auf außergewöhnliche Regenfälle und Zeitplanverzögerungen zurück und sagte, Parsons habe 2019 aufgehört, ähnliche Konsortialarbeiten zu verfolgen.1
Am 30. Juni waren rund 6,6 Mrd. Dollar des 9,3 Mrd. Dollar schweren Auftragsbestands von Parsons finanziell gedeckt. Das bereinigte EBITDA der Infrastruktursparte stieg ohne die Joint-Venture-Belastung um 18 Prozent; die normalisierte Marge erreichte 11,9 Prozent. Die normalisierte Marge des Bundesgeschäfts lag mit 8,2 Prozent niedriger. Das fortgeführte Geschäft enthält daher echte Stärke, auch wenn die Verbesserung uneinheitlich ausfällt.14
Smith muss nicht jedes neue Produkt zu einer riesigen Plattform machen. Bessere Vertragsauswahl, wiederholbare Cyber-Lieferungen und weniger Bauverpflichtungen könnten zusammen die Ertragsqualität verbessern. Eine kleinere Umsatzbasis könnte mehr wert sein, wenn sie weniger Kapital bindet und weniger unangenehme Überraschungen produziert.
Offen bleibt, ob die Bereinigung mit diesen Verträgen endet. Anleger brauchen Belege, dass die nächste Auftragsgeneration eine bessere Wirtschaftlichkeit bis zum Abschluss aufweist.
Zahlungseingänge und vollzogene Ausstiege im Blick behalten
Die nächsten Zahlen sollten zeigen, ob der operative Cashflow des dritten Quartals an die Marke von rund 104 Mio. Dollar des Managements herankommt. Ein Rückstand würde die Anforderung an das vierte Quartal erhöhen, sofern die Jahresprognose nicht verändert wird.
Danach gilt es zu beobachten, ob die geplanten Vertragsverkäufe die verbleibenden Verpflichtungen bis zum Jahresende tatsächlich übertragen, wie es der Quartalsbericht erwartet, und ob neue Belastungen entstehen, während bestehende Projekte auslaufen.3
Für Smith ist das nächste überzeugende Ergebnis erst das nach abgeschlossener Arbeit tatsächlich eingegangene Cash.
How this brief was made
01Gathered & sourced409 channels · 2,256 articles▾
Agents swept 409 channels and ingested 2,256 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated14 claims · 32 data feeds▾
Every one of 14 load-bearing claims was checked against primary sources, with 32 live data feeds reconciling the figures and charts.
- 1The Motley Fool, Parsons (PSN) Q2 2026 earnings call transcript, Aug 7 2026, reproducing the Jul 29 call (primary-speaker evidence: Smith on the remote contracts and rainfall; CFO Matt Ofilos on inventory purchases and payment timing). Weather causation is attributed, not independently proved; this host is not counted as independent company verification.
- 2Parsons, Q2 2026 results, Jul 29 2026 (unaudited reported results, non-GAAP reconciliations, funded backlog, bookings, and the $195M of the MDA extension already booked in Q2).
- 3Parsons, Form 10-Q for the quarter ended Jun 30 2026, filed Jul 29 2026 (primary unaudited filing: cash flows, programs held for sale, JV completion estimates, backlog, and the Jul 21 share count). Company-hosted filing used because direct SEC HTML retrieval was intermittent.
- 4Parsons, announcement of nine solutions designated eligible for defense marketplace awards, Sep 14 2026 (primary record; no order value established).
- 5Parsons, COMET contract-vehicle position announcement, Aug 26 2026 (primary record: a shared multiple-award vehicle with a combined ceiling exceeding $14B, not a $14B Parsons order).
- 6PeopleTec, COMET contract-vehicle position announcement, Sep 8 2026 (another awardee's primary announcement, confirming COMET access is shared; does not identify Parsons' future task-order share).
- 7Parsons, Missile Defense Agency contract-option announcement, Aug 24 2026 (primary record: $514M two-year extension; $195M of it already disclosed as booked in Q2 results).
- 8Defense Innovation Unit, prototype-selection announcement, Mar 20 2025 (primary customer account: fragmented equipment and interoperability problems, three prototype suppliers selected from 92 submissions, including SealingTech). Evidence of the customer need and prototype procurement, not of the subsequent production award's funding or SealingTech's unit economics.
- 9Parsons, SealingTech Joint Cyber Hunt Kit production-award announcement, Aug 25 2026 (primary record: five-year sole-source production OTA with a $750M ceiling, a maximum rather than guaranteed sales).
- 10Windsor-Detroit Bridge Authority, owner's-engineer appointment record, Mar 5 2018 (primary record of Parsons' oversight role and scope, distinct from the design-build prime).
- 11Windsor-Detroit Bridge Authority, bridge-opening record, Sep 1 2026 (primary confirmation of the Jul 27 opening; does not identify this bridge as the source of the Q2 JV loss).
- 12US Government Accountability Office, Amentum Parsons Logistics Services decision, Feb 4 2026 (primary adjudication: denied the JV's challenge to an Army extension of KBR's European logistics work on continuity and transition grounds).
- 13Stock Analysis, PSN historical prices, identifying S&P Global Market Intelligence as its data provider, Sep 14 2026 close of $46.94 (primary market-data series reproduced through a distribution site).
- 14Parsons, Q2 2026 investor presentation, Jul 29 2026 (pages 8-9 explain normalization; pages 16-18 present guidance and assumptions, including Q3 operating cash at approximately 22.5% of the full-year midpoint). Normalized measures are management's supplemental presentation, not independently certified recurring earnings.
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.