Parsons sigue ganando contratos. Conservar el beneficio es más difícil.
Un trimestre con adjudicaciones de 1.900 millones de dólares llegó acompañado de una pérdida neta de 15 millones. La cartera es real; que detrás haya caja es algo que debe demostrarse trimestre a trimestre.
 Vincent Jiang · 6 min read
Las pérdidas revelan lo que Parsons vende en realidad
Carey Smith dijo a los inversores en julio que Parsons se preparaba para abandonar dos contratos en un lugar remoto donde la dotación de personal y los suministros se habían encarecido demasiado.1 La empresa que dirige acababa de contabilizar 1.900 millones de dólares en adjudicaciones en un solo trimestre. También declaró una pérdida de 15 millones de dólares atribuible a sus accionistas.2
Esa es la complicación interna de PSN. Parsons puede conseguir trabajo en algunos de los problemas más importantes del Gobierno estadounidense y, aun así, tener dificultades para quedarse con el dinero que gana al resolverlos.
Parsons combina tecnología de defensa con ingeniería de infraestructuras. Los inversores compran tanto la capacidad técnica como la habilidad de la dirección para poner precio, asignar personal y terminar trabajos complejos.
El segundo trimestre dejó al descubierto la segunda habilidad. Sus resultados no auditados incluyeron aproximadamente 78 millones de dólares de pérdidas en programas federales destinados a la venta y 41 millones de dólares procedentes de una empresa conjunta de infraestructuras. El EBITDA ajustado declarado fue de 42 millones de dólares. La normalización adicional de la dirección, al eliminar esos cargos, arrojó 161 millones de dólares. Ambas cifras incluyen ganancias que pertenecen a propietarios externos de sociedades consolidadas.2
Esas exclusiones explican la diferencia entre un mal trimestre y un negocio continuado potencialmente sano. No hacen que las pérdidas sean económicamente irrelevantes.
El documento presentado muestra que el cargo federal incluía unos 61 millones de dólares de pérdidas futuras previstas. El cargo de la empresa conjunta reflejaba una estimación más alta de los costes de finalización. Se trataba de obligaciones de entrega que se encarecían, y no de una mera caída de la valoración de un activo adquirido.3
Para un operador, esto cambia la pregunta. ¿Cuánta de la atractiva cartera de pedidos actual se valoró antes de que se hicieran visibles los futuros problemas de personal, equipos y calendario?
Lea el contrato antes de celebrar la cifra
Los últimos anuncios muestran por qué importa el lenguaje de la contratación pública. El 14 de septiembre, Parsons anunció nueve soluciones designadas como elegibles para recibir adjudicaciones en los mercados de defensa. Eso mejora el acceso a los compradores. No fija un importe de pedido.4
El anuncio de COMET de agosto es más llamativo: un puesto en un vehículo de contratación de inteligencia con un techo combinado superior a 14.000 millones de dólares. Parsons debe competir por pedidos individuales. PeopleTec anunció en septiembre su propio puesto en el mismo vehículo. La oportunidad es compartida.5,6
Incluso una prórroga concreta exige prestar atención al calendario. La opción de defensa antimisiles de 514 millones de dólares anunciada el 24 de agosto ya había aportado 195 millones de dólares a la contratación del segundo trimestre. Sumar la cifra completa del titular a las adjudicaciones del trimestre supondría contabilizar dos veces parte de la oportunidad.7,2
Conseguir acceso, recibir pedidos, reconocer ingresos y cobrar son logros distintos. La tesis de inversión se fortalece a medida que el trabajo avanza por cada etapa.
El kit cibernético presenta un mejor argumento
SealingTech, filial de Parsons, ofrece un motivo más tangible para el optimismo. La Unidad de Innovación de Defensa describió en marzo de 2025 el problema del cliente: los equipos cibernéticos militares usaban equipos fragmentados que generaban dificultades de interoperabilidad. Los equipos necesitaban una capacidad portátil de operaciones de seguridad que pudiera funcionar donde el acceso a internet y el permiso para mover datos sensibles estuvieran restringidos. La DIU seleccionó a tres proveedores de prototipos entre 92 propuestas, incluida SealingTech.8
En agosto de 2026, Parsons anunció que SealingTech había recibido un acuerdo de producción en exclusiva de cinco años para el Joint Cyber Hunt Kit, con un techo de 750 millones de dólares. Ese techo sigue siendo un máximo, no ventas garantizadas. Pero la selección para producción es un hito comercial más sustancial que la entrada en un mercado.9
Mi conclusión es que la estandarización podría mejorar el perfil económico de Parsons. Reutilizar un producto entre equipos puede repartir el gasto de ingeniería entre varias entregas, mientras que la integración y el soporte pueden estrechar la relación con el cliente. El beneficio depende de pedidos repetidos, de los costes reales de entrega y de las obligaciones de soporte. Ni el techo de la adjudicación ni la decisión de compra fijan el margen del producto.
La experiencia importa, incluida la que tienen los rivales
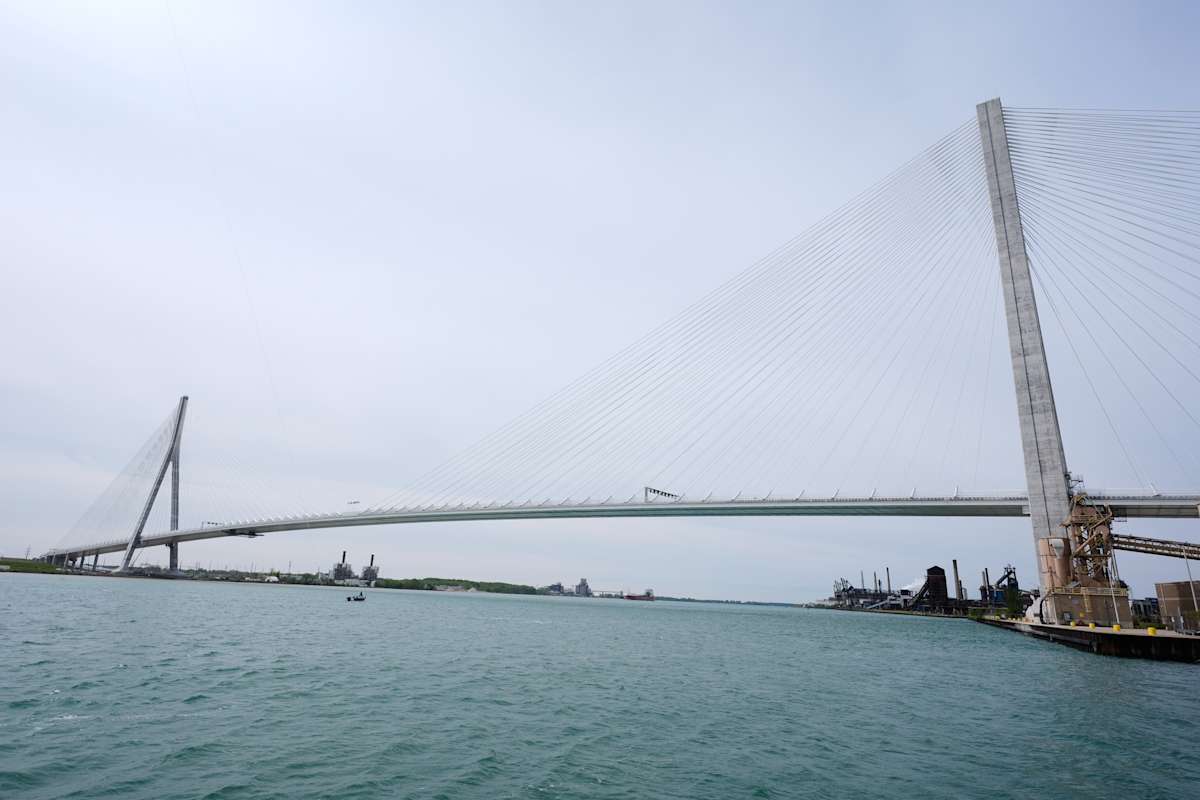
El negocio de infraestructuras de Parsons ilustra el valor de la experiencia acumulada. La Autoridad del Puente Windsor-Detroit nombró a Parsons ingeniero del propietario para el Puente Internacional Gordie Howe en 2018. Sus responsabilidades incluían revisiones de diseño, inspecciones y supervisión del cumplimiento. La autoridad comunicó que el puente se inauguró el 27 de julio de 2026. Parsons ayudó al propietario a supervisar la entrega; no fue el contratista principal de diseño y construcción del proyecto.10,11
Esa distinción importa. La supervisión técnica y asumir el riesgo de construcción pueden generar resultados económicos muy distintos, incluso sobre el mismo activo físico. El puente es una prueba del papel operativo de Parsons, no una fuente identificada de su cargo del segundo trimestre.
La familiaridad con el cliente también beneficia a los competidores. En febrero, la GAO rechazó el recurso de una empresa conjunta de Amentum y Parsons contra la prórroga del Ejército de Estados Unidos a los trabajos logísticos europeos de KBR. Las consideraciones de continuidad y transición ayudaron a justificar que se mantuviera al contratista existente. Las relaciones pueden proteger los ingresos existentes y, al mismo tiempo, dificultar que se desplace el contrato ajeno.12
El obstáculo de caja tras una valoración de 5.000 millones
Al precio de cierre del 14 de septiembre de 46,94 dólares, Parsons tenía un valor patrimonial estimado de aproximadamente 5.000 millones de dólares, según su número de acciones al 21 de julio. Se trata de una aproximación, no de una valoración totalmente diluida.13,3
El punto medio del flujo de caja operativo anual de la dirección es de 460 millones de dólares, con una inversión de capital de aproximadamente 90 millones. Al restar ambas cifras se obtienen 370 millones, lo que sitúa el valor patrimonial en unas 13,5 veces esa cantidad. Pero el cálculo es anterior a la financiación de la empresa conjunta y a las distribuciones a propietarios externos. No es efectivo totalmente disponible para los accionistas de PSN.14,3
Llegar a esa cifra también exige un final fuerte. Parsons generó aproximadamente 54 millones de dólares de caja operativa en el primer semestre. La dirección indicó que el tercer trimestre debería aportar alrededor del 22,5% del punto medio anual, es decir, 104 millones de dólares. Mi cálculo deja aproximadamente 303 millones de dólares para el cuarto trimestre: casi el 66% del objetivo del año.3,14
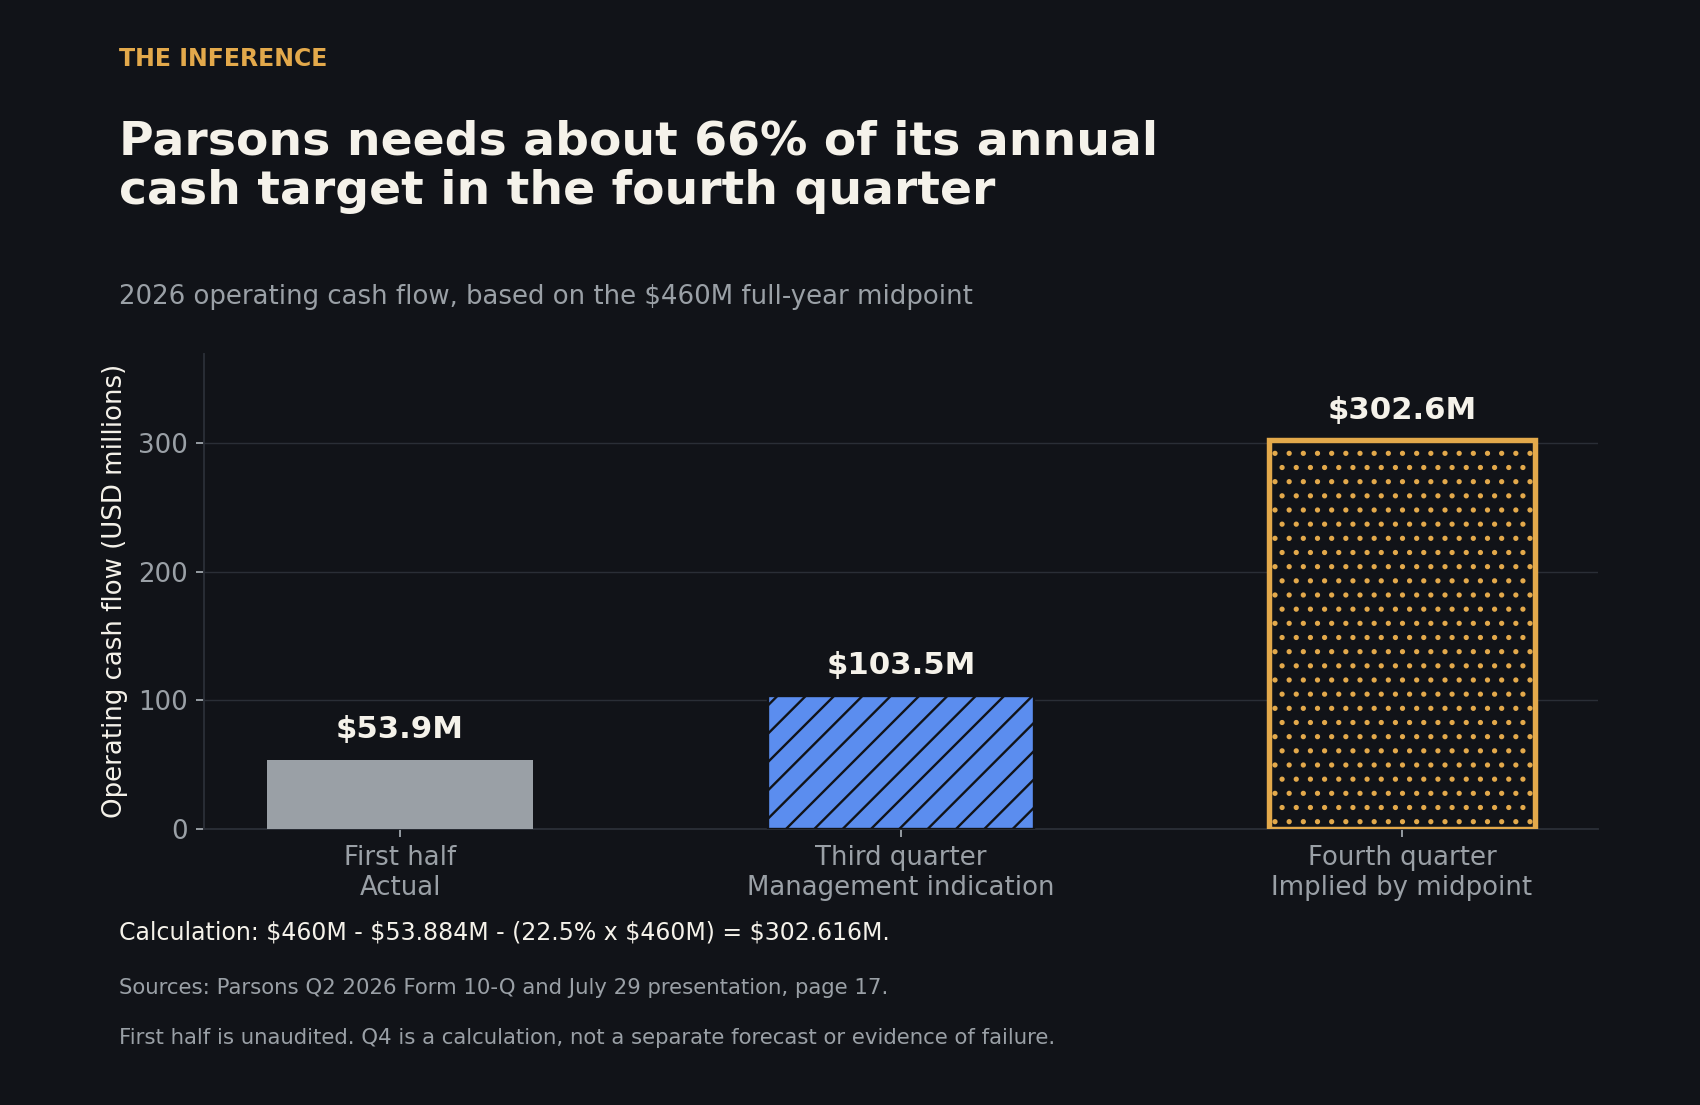
La calidad de una cartera de pedidos se mide en la caja que queda después de la entrega.
Este calendario pone a prueba la explicación de la dirección; no demuestra que las perspectivas vayan a fallar. En la conferencia de julio, el director financiero Matt Ofilos atribuyó la tensión de tesorería en parte a las compras de inventario de memoria y almacenamiento y al calendario de los pagos de los clientes. Los productos pueden mejorar los márgenes y, al mismo tiempo, exigir caja antes de que el cliente pague. El crecimiento y el consumo de caja pueden llegar a la vez.1
Una limpieza puede dar lugar a un mejor negocio
El argumento alcista más sólido es que las salidas de los contratos federales eliminan trabajos poco adecuados mientras el proyecto de infraestructuras heredado avanza hacia su finalización. La dirección atribuyó el cargo de infraestructuras a lluvias excepcionales y retrasos de calendario, y dijo que Parsons había dejado de buscar trabajos de consorcio similares en 2019.1
A 30 de junio, aproximadamente 6.600 millones de dólares de la cartera de pedidos de 9.300 millones de Parsons estaban financiados. El EBITDA ajustado de infraestructuras, excluido el cargo de la empresa conjunta, subió un 18% y su margen normalizado alcanzó el 11,9%. El margen normalizado del negocio federal fue inferior, del 8,2%. El negocio continuado contiene, por tanto, una fortaleza real, aunque la mejora sea desigual.14
Smith no necesita que cada producto nuevo se convierta en una plataforma gigante. Una mejor selección de contratos, entregas cibernéticas repetibles y menos obligaciones de construcción podrían, en conjunto, mejorar la calidad de los beneficios. Una base de ingresos más pequeña podría valer más si exige menos capital y produce menos sorpresas desagradables.
La cuestión no resuelta es si la limpieza termina con estos contratos. Los inversores necesitan pruebas de que la próxima generación de trabajos mantiene una mejor economía hasta su finalización.
Vigile los cobros y las salidas completadas
Los próximos resultados deberían determinar si la caja operativa del tercer trimestre se acerca a la indicación de la dirección de unos 104 millones de dólares. Un desfase elevaría la exigencia del cuarto trimestre, salvo que cambien las previsiones anuales.
Después hay que vigilar si las ventas de contratos previstas transfieren las obligaciones restantes al cierre del año, como anticipa el documento presentado, y si surgen nuevos cargos mientras finalizan los proyectos existentes.3
Para Smith, el próximo resultado convincente será la caja cobrada después de terminar el trabajo.
How this brief was made
01Gathered & sourced409 channels · 2,256 articles▾
Agents swept 409 channels and ingested 2,256 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated14 claims · 32 data feeds▾
Every one of 14 load-bearing claims was checked against primary sources, with 32 live data feeds reconciling the figures and charts.
- 1The Motley Fool, Parsons (PSN) Q2 2026 earnings call transcript, Aug 7 2026, reproducing the Jul 29 call (primary-speaker evidence: Smith on the remote contracts and rainfall; CFO Matt Ofilos on inventory purchases and payment timing). Weather causation is attributed, not independently proved; this host is not counted as independent company verification.
- 2Parsons, Q2 2026 results, Jul 29 2026 (unaudited reported results, non-GAAP reconciliations, funded backlog, bookings, and the $195M of the MDA extension already booked in Q2).
- 3Parsons, Form 10-Q for the quarter ended Jun 30 2026, filed Jul 29 2026 (primary unaudited filing: cash flows, programs held for sale, JV completion estimates, backlog, and the Jul 21 share count). Company-hosted filing used because direct SEC HTML retrieval was intermittent.
- 4Parsons, announcement of nine solutions designated eligible for defense marketplace awards, Sep 14 2026 (primary record; no order value established).
- 5Parsons, COMET contract-vehicle position announcement, Aug 26 2026 (primary record: a shared multiple-award vehicle with a combined ceiling exceeding $14B, not a $14B Parsons order).
- 6PeopleTec, COMET contract-vehicle position announcement, Sep 8 2026 (another awardee's primary announcement, confirming COMET access is shared; does not identify Parsons' future task-order share).
- 7Parsons, Missile Defense Agency contract-option announcement, Aug 24 2026 (primary record: $514M two-year extension; $195M of it already disclosed as booked in Q2 results).
- 8Defense Innovation Unit, prototype-selection announcement, Mar 20 2025 (primary customer account: fragmented equipment and interoperability problems, three prototype suppliers selected from 92 submissions, including SealingTech). Evidence of the customer need and prototype procurement, not of the subsequent production award's funding or SealingTech's unit economics.
- 9Parsons, SealingTech Joint Cyber Hunt Kit production-award announcement, Aug 25 2026 (primary record: five-year sole-source production OTA with a $750M ceiling, a maximum rather than guaranteed sales).
- 10Windsor-Detroit Bridge Authority, owner's-engineer appointment record, Mar 5 2018 (primary record of Parsons' oversight role and scope, distinct from the design-build prime).
- 11Windsor-Detroit Bridge Authority, bridge-opening record, Sep 1 2026 (primary confirmation of the Jul 27 opening; does not identify this bridge as the source of the Q2 JV loss).
- 12US Government Accountability Office, Amentum Parsons Logistics Services decision, Feb 4 2026 (primary adjudication: denied the JV's challenge to an Army extension of KBR's European logistics work on continuity and transition grounds).
- 13Stock Analysis, PSN historical prices, identifying S&P Global Market Intelligence as its data provider, Sep 14 2026 close of $46.94 (primary market-data series reproduced through a distribution site).
- 14Parsons, Q2 2026 investor presentation, Jul 29 2026 (pages 8-9 explain normalization; pages 16-18 present guidance and assumptions, including Q3 operating cash at approximately 22.5% of the full-year midpoint). Normalized measures are management's supplemental presentation, not independently certified recurring earnings.
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.