Parsons enchaîne les contrats. Garder le profit est plus difficile.
Un trimestre à 1,9 milliard de dollars de contrats décrochés s'est soldé par une perte nette de 15 millions de dollars. Le carnet de commandes est réel ; reste à prouver, trimestre après trimestre, que la trésorerie suit.
 Vincent Jiang · 6 min read
Les pertes révèlent ce que Parsons vend vraiment
Carey Smith a indiqué aux investisseurs en juillet que Parsons s'apprêtait à quitter deux contrats dans un site isolé où la main-d'œuvre et les approvisionnements étaient devenus trop coûteux.1 La société qu'elle dirige venait d'enregistrer 1,9 milliard de dollars d'attributions de contrats sur un trimestre. Elle a aussi publié une perte de 15 millions de dollars attribuable à ses actionnaires.2
C'est toute la difficulté de PSN. Parsons peut décrocher des contrats sur certains des problèmes les plus importants du gouvernement américain et peiner à conserver l'argent gagné en les résolvant.
Parsons associe technologies de défense et ingénierie d'infrastructure. Les investisseurs achètent à la fois la capacité technique et la capacité de la direction à chiffrer, doter en personnel et mener à bien des chantiers complexes.
Le deuxième trimestre a mis à l'épreuve cette seconde compétence. Ses résultats non audités comprenaient environ 78 millions de dollars de pertes sur des programmes fédéraux destinés à être cédés et 41 millions de dollars provenant d'une coentreprise d'infrastructure. L'EBITDA ajusté publié s'élevait à 42 millions de dollars. La normalisation complémentaire opérée par la direction, en excluant ces charges, a donné 161 millions de dollars. Les deux chiffres incluent des profits revenant aux associés extérieurs de coentreprises consolidées.2
Ces exclusions expliquent l'écart entre un mauvais trimestre et une activité poursuivie potentiellement saine. Elles ne rendent pas les pertes économiquement négligeables pour autant.
Le document déposé auprès de la SEC montre que la charge fédérale comprenait environ 61 millions de dollars de pertes futures attendues. La charge de la coentreprise reflétait une estimation plus élevée des coûts d'achèvement. Il s'agissait d'obligations de livraison devenues plus coûteuses, et non d'une simple dépréciation d'un actif acquis.3
Pour un opérateur, cela change la question. Quelle part du carnet de commandes alléchant d'aujourd'hui a été chiffrée avant que les problèmes de personnel, d'équipement et de calendrier de demain ne deviennent visibles ?
Lire le contrat avant de célébrer le chiffre
Les dernières annonces montrent pourquoi le vocabulaire des marchés publics compte. Le 14 septembre, Parsons a annoncé que neuf solutions avaient été désignées comme éligibles à des attributions sur des places de marché de défense. Cela améliore l'accès aux acheteurs, mais ne fixe aucun montant de commande.4
L'annonce de COMET en août est plus spectaculaire : une place sur un véhicule contractuel du renseignement dont le plafond cumulé dépasse 14 milliards de dollars. Parsons devra se battre pour chaque bon de commande. PeopleTec a annoncé sa propre place sur le même véhicule en septembre. L'opportunité est partagée.5,6
Même une extension concrète exige de prêter attention au calendrier. L'option de défense antimissile de 514 millions de dollars annoncée le 24 août avait déjà contribué à hauteur de 195 millions de dollars aux prises de commandes du deuxième trimestre. Ajouter la totalité du montant annoncé aux gains du trimestre reviendrait à compter deux fois une partie de l'opportunité.7,2
Obtenir un accès, recevoir des commandes, comptabiliser le chiffre d'affaires et encaisser du cash sont des étapes distinctes. La thèse d'investissement se renforce à mesure que le travail franchit chacune d'elles.
Le kit cyber a de meilleurs arguments
SealingTech, filiale de Parsons, offre une raison d'être optimiste plus tangible. La Defense Innovation Unit a décrit le problème du client en mars 2025 : les équipes cyber militaires utilisaient des équipements fragmentés qui créaient des difficultés d'interopérabilité. Il leur fallait une capacité portable d'opérations de sécurité capable de fonctionner là où l'accès à Internet et l'autorisation de déplacer des données sensibles étaient restreints. La DIU a retenu trois fournisseurs de prototypes sur 92 dossiers, dont SealingTech.8
En août 2026, Parsons a annoncé que SealingTech avait obtenu un accord de production de cinq ans, à fournisseur unique, pour le Joint Cyber Hunt Kit, avec un plafond de 750 millions de dollars. Ce plafond reste un maximum, pas des ventes garanties. Mais la sélection pour la production est un jalon commercial plus important que l'admission sur une place de marché.9
J'en déduis que la standardisation pourrait améliorer la rentabilité de Parsons. Réutiliser un produit d'une équipe à l'autre permet de répartir les coûts d'ingénierie sur plusieurs livraisons, tandis que l'intégration et le support peuvent approfondir la relation client. L'avantage dépend de commandes répétées, des coûts de livraison réels et des obligations de support. Ni le plafond du contrat ni la décision d'achat n'établissent la marge du produit.
L'expertise compte, y compris celle des concurrents
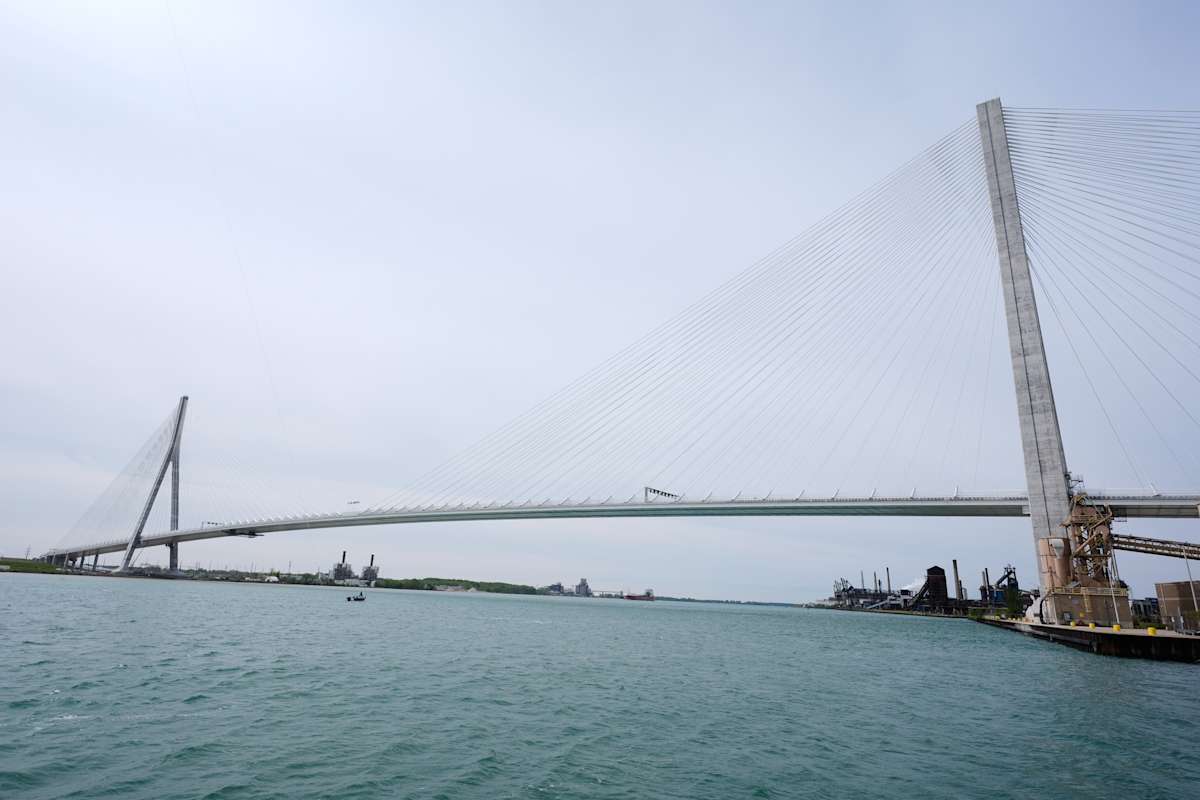
L'activité d'infrastructure de Parsons illustre la valeur de l'expérience accumulée. La Windsor-Detroit Bridge Authority a nommé Parsons ingénieur du maître d'ouvrage pour le pont international Gordie-Howe en 2018. Ses responsabilités comprenaient les revues de conception, les inspections et la surveillance de la conformité. L'autorité a indiqué que le pont avait ouvert le 27 juillet 2026. Parsons a aidé le maître d'ouvrage à superviser la livraison ; elle n'était pas le maître d'œuvre conception-construction du projet.10,11
La distinction a son importance. La supervision technique et la prise de risque de construction peuvent produire des résultats économiques très différents, même sur le même actif physique. Le pont témoigne du rôle opérationnel de Parsons, pas d'une source identifiée de la charge du deuxième trimestre.
La familiarité avec le client profite aussi aux concurrents. En février, le Government Accountability Office (GAO) a rejeté la contestation d'une coentreprise Amentum-Parsons contre la prolongation par l'armée de terre américaine des activités logistiques européennes de KBR. Les considérations de continuité et de transition ont contribué à justifier le maintien du titulaire. Les relations peuvent défendre un chiffre d'affaires existant tout en rendant plus difficile de déloger le contrat de quelqu'un d'autre.12
L'obstacle de trésorerie derrière une valorisation de 5 milliards de dollars
Au cours de clôture du 14 septembre de 46,94 dollars, Parsons affichait une valeur des fonds propres estimée à environ 5 milliards de dollars, sur la base de son nombre d'actions au 21 juillet. Il s'agit d'une approximation, pas d'une valorisation entièrement diluée.13,3
Le point médian annuel de flux de trésorerie d'exploitation de la direction est de 460 millions de dollars, pour environ 90 millions de dollars d'investissements. La soustraction donne 370 millions de dollars, ce qui valorise les fonds propres à environ 13,5 fois ce montant. Mais ce calcul intervient avant le financement des coentreprises et les distributions aux associés extérieurs. Ce cash n'est pas intégralement disponible pour les actionnaires de PSN.14,3
Pour y parvenir, il faudra aussi une fin d'année solide. Parsons a généré environ 54 millions de dollars de trésorerie d'exploitation au premier semestre. La direction a indiqué que le troisième trimestre devrait produire environ 22,5 % du point médian annuel, soit 104 millions de dollars. D'après mes calculs, il resterait environ 303 millions de dollars pour le quatrième trimestre : près de 66 % de l'objectif de l'année.3,14
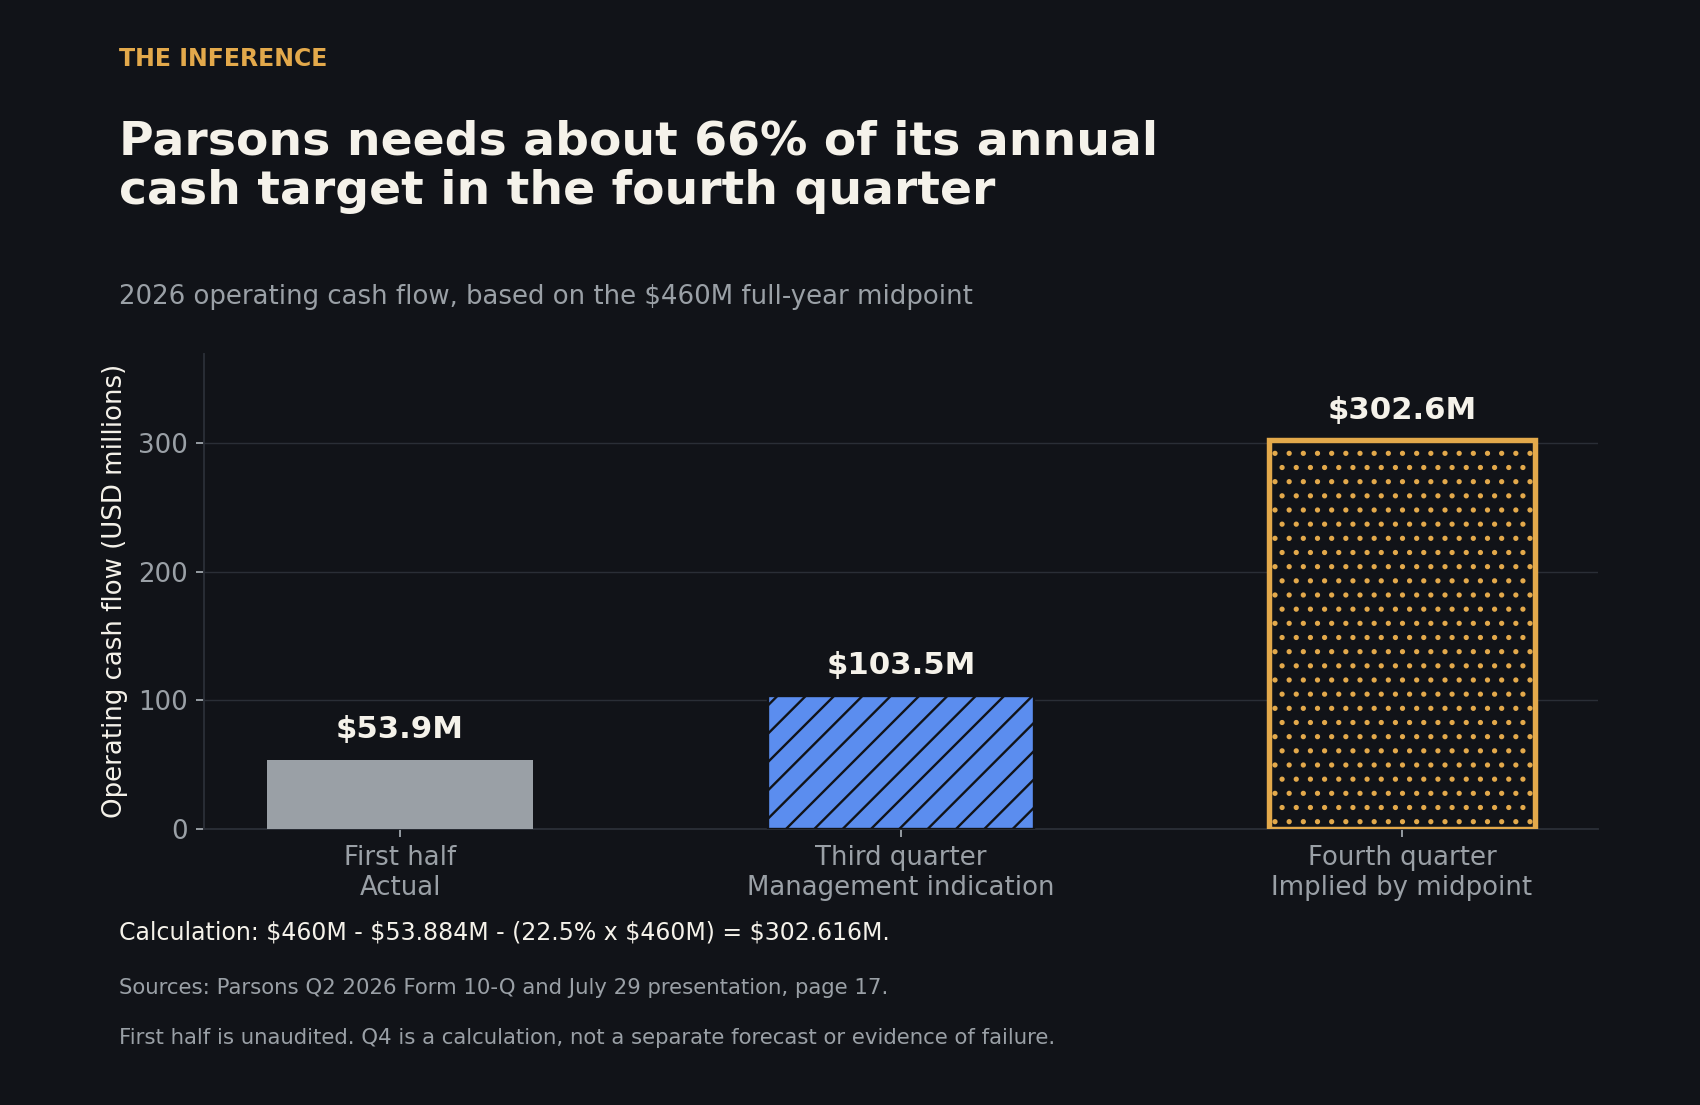
La qualité d'un carnet de commandes se mesure au cash restant après la livraison.
Ce calendrier met à l'épreuve l'explication de la direction, il ne prouve pas que les perspectives échoueront. Lors de la conférence téléphonique de juillet, le directeur financier Matt Ofilos a attribué la pression sur la trésorerie en partie aux achats de stocks de mémoire et de stockage et au calendrier des paiements des clients. Des produits peuvent améliorer les marges tout en exigeant du cash avant que le client ne paie. Croissance et consommation de trésorerie peuvent aller de pair.1
Un assainissement peut déboucher sur une activité plus saine
La thèse haussière la plus solide est que la sortie des programmes fédéraux élimine des travaux mal adaptés tandis que le projet d'infrastructure historique approche de son achèvement. La direction a attribué la charge d'infrastructure à des précipitations exceptionnelles et à des retards de calendrier, et a précisé que Parsons avait cessé de rechercher des travaux en consortium similaires en 2019.1
Au 30 juin, environ 6,6 milliards de dollars sur les 9,3 milliards de dollars de carnet de commandes de Parsons étaient financés. L'EBITDA ajusté de la division infrastructure, hors charge de coentreprise, a progressé de 18 %, et sa marge normalisée a atteint 11,9 %. La marge normalisée des activités fédérales était plus faible, à 8,2 %. L'activité poursuivie recèle donc une vraie solidité, même si l'amélioration est inégale.14
Smith n'a pas besoin que chaque nouveau produit devienne une plateforme géante. Une meilleure sélection des contrats, des livraisons cyber répétables et moins d'obligations de construction pourraient ensemble améliorer la qualité des résultats. Une base de chiffre d'affaires plus petite pourrait valoir davantage si elle exige moins de capital et génère moins de mauvaises surprises.
La question non résolue est de savoir si l'assainissement s'arrête à ces contrats. Les investisseurs doivent obtenir la preuve que la prochaine génération de contrats conservera de meilleures conditions économiques jusqu'à leur achèvement.
Surveiller les encaissements et les cessions finalisées
Les prochains résultats devraient permettre d'établir si la trésorerie d'exploitation du troisième trimestre se rapproche de l'indication d'environ 104 millions de dollars donnée par la direction. Un manque à gagner augmenterait l'exigence du quatrième trimestre, sauf modification des prévisions annuelles.
Il faudra ensuite surveiller si les cessions de contrats prévues transfèrent bien les obligations restantes d'ici la fin de l'année, comme l'anticipe le document déposé, et si de nouvelles charges apparaissent pendant que les projets existants s'achèvent.3
Pour Carey Smith, la prochaine preuve convaincante sera le cash encaissé une fois le travail achevé.
How this brief was made
01Gathered & sourced409 channels · 2,256 articles▾
Agents swept 409 channels and ingested 2,256 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated14 claims · 32 data feeds▾
Every one of 14 load-bearing claims was checked against primary sources, with 32 live data feeds reconciling the figures and charts.
- 1The Motley Fool, Parsons (PSN) Q2 2026 earnings call transcript, Aug 7 2026, reproducing the Jul 29 call (primary-speaker evidence: Smith on the remote contracts and rainfall; CFO Matt Ofilos on inventory purchases and payment timing). Weather causation is attributed, not independently proved; this host is not counted as independent company verification.
- 2Parsons, Q2 2026 results, Jul 29 2026 (unaudited reported results, non-GAAP reconciliations, funded backlog, bookings, and the $195M of the MDA extension already booked in Q2).
- 3Parsons, Form 10-Q for the quarter ended Jun 30 2026, filed Jul 29 2026 (primary unaudited filing: cash flows, programs held for sale, JV completion estimates, backlog, and the Jul 21 share count). Company-hosted filing used because direct SEC HTML retrieval was intermittent.
- 4Parsons, announcement of nine solutions designated eligible for defense marketplace awards, Sep 14 2026 (primary record; no order value established).
- 5Parsons, COMET contract-vehicle position announcement, Aug 26 2026 (primary record: a shared multiple-award vehicle with a combined ceiling exceeding $14B, not a $14B Parsons order).
- 6PeopleTec, COMET contract-vehicle position announcement, Sep 8 2026 (another awardee's primary announcement, confirming COMET access is shared; does not identify Parsons' future task-order share).
- 7Parsons, Missile Defense Agency contract-option announcement, Aug 24 2026 (primary record: $514M two-year extension; $195M of it already disclosed as booked in Q2 results).
- 8Defense Innovation Unit, prototype-selection announcement, Mar 20 2025 (primary customer account: fragmented equipment and interoperability problems, three prototype suppliers selected from 92 submissions, including SealingTech). Evidence of the customer need and prototype procurement, not of the subsequent production award's funding or SealingTech's unit economics.
- 9Parsons, SealingTech Joint Cyber Hunt Kit production-award announcement, Aug 25 2026 (primary record: five-year sole-source production OTA with a $750M ceiling, a maximum rather than guaranteed sales).
- 10Windsor-Detroit Bridge Authority, owner's-engineer appointment record, Mar 5 2018 (primary record of Parsons' oversight role and scope, distinct from the design-build prime).
- 11Windsor-Detroit Bridge Authority, bridge-opening record, Sep 1 2026 (primary confirmation of the Jul 27 opening; does not identify this bridge as the source of the Q2 JV loss).
- 12US Government Accountability Office, Amentum Parsons Logistics Services decision, Feb 4 2026 (primary adjudication: denied the JV's challenge to an Army extension of KBR's European logistics work on continuity and transition grounds).
- 13Stock Analysis, PSN historical prices, identifying S&P Global Market Intelligence as its data provider, Sep 14 2026 close of $46.94 (primary market-data series reproduced through a distribution site).
- 14Parsons, Q2 2026 investor presentation, Jul 29 2026 (pages 8-9 explain normalization; pages 16-18 present guidance and assumptions, including Q3 operating cash at approximately 22.5% of the full-year midpoint). Normalized measures are management's supplemental presentation, not independently certified recurring earnings.
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.