पार्सन्स लगातार ठेके जीत रही है, मुनाफ़ा बचाना कठिन
1.9 अरब डॉलर के तिमाही ठेकों के साथ 15 मिलियन डॉलर का शुद्ध घाटा दर्ज हुआ। बैकलॉग असली है; इसके पीछे नकदी है या नहीं, यह हर तिमाही साबित करना होगा।
 Vincent Jiang · 6 min read
घाटे बताते हैं कि पार्सन्स असल में क्या बेचती है
कैरी स्मिथ ने जुलाई में निवेशकों को बताया कि पार्सन्स दो ठेकों से बाहर निकलने की तैयारी कर रही है, जो एक दूरस्थ इलाके में हैं जहां स्टाफ और आपूर्ति बहुत महंगी हो गई थी। 1 उनके नेतृत्व वाली कंपनी ने अभी एक तिमाही में 1.9 अरब डॉलर के ठेके दर्ज किए थे। साथ ही शेयरधारकों के हिस्से आने वाला 15 मिलियन डॉलर का घाटा भी दर्ज किया। 2
यही PSN के भीतर की उलझन है। पार्सन्स सरकार की कुछ सबसे अहम समस्याओं पर काम हासिल कर सकती है, फिर भी उन्हें हल करने से कमाया पैसा बचाकर रखने के लिए संघर्ष करती है।
पार्सन्स रक्षा प्रौद्योगिकी और इंफ्रास्ट्रक्चर इंजीनियरिंग का मेल है। निवेशक एक साथ दो चीजें खरीद रहे हैं—तकनीकी क्षमता और जटिल काम की कीमत तय करने, स्टाफ जुटाने और उसे पूरा करने की प्रबंधन की क्षमता।
दूसरी तिमाही ने दूसरी क्षमता की असलियत दिखा दी। उसके अनऑडिटेड नतीजों में बिक्री के लिए रखे गए संघीय कार्यक्रमों पर करीब 78 मिलियन डॉलर का घाटा और एक इंफ्रास्ट्रक्चर संयुक्त उपक्रम से 41 मिलियन डॉलर का घाटा शामिल रहा। रिपोर्ट किया गया समायोजित EBITDA 42 मिलियन डॉलर था। प्रबंधन के अतिरिक्त सामान्यीकरण, यानी इन खर्चों को हटाने पर 161 मिलियन डॉलर बना। दोनों आंकड़ों में समेकित उपक्रमों के बाहरी मालिकों की कमाई भी शामिल है। 2
ये अपवाद बताते हैं कि एक खराब तिमाही और संभावित रूप से स्वस्थ निरंतर कारोबार के बीच फर्क क्यों है। लेकिन इनसे घाटे आर्थिक रूप से बेमानी नहीं हो जाते।
फाइलिंग से पता चलता है कि संघीय चार्ज में करीब 61 मिलियन डॉलर भविष्य में होने वाले संभावित घाटे शामिल थे। संयुक्त उपक्रम का चार्ज पूरा करने की लागत के बढ़े हुए अनुमान को दर्शाता है। ये डिलीवरी दायित्व महंगे हो रहे थे, न कि किसी अधिग्रहीत परिसंपत्ति के मूल्यांकन में गिरावट मात्र। 3
इस कारोबार को चलाने वालों के लिए यह सवाल बदल जाता है। आज का आकर्षक बैकलॉग कितना उस समय कीमत पर तय हुआ, जब कल की स्टाफिंग, उपकरण और शेड्यूलिंग समस्याएं सामने नहीं आई थीं?
आंकड़े का जश्न मनाने से पहले ठेका पढ़िए
ताजा घोषणाएं बताती हैं कि खरीद की शब्दावली क्यों मायने रखती है। 14 सितंबर को पार्सन्स ने रक्षा बाजारों में अनुबंधों के लिए पात्र नौ समाधानों की घोषणा की। इससे खरीदारों तक पहुंच बेहतर होती है, लेकिन इससे ऑर्डर की राशि तय नहीं होती। 4
अगस्त की COMET घोषणा ज़्यादा नाटकीय है: एक खुफिया कॉन्ट्रैक्ट व्हीकल (contract vehicle) में जगह, जिसकी कुल सीमा 14 अरब डॉलर से अधिक है। पार्सन्स को अलग-अलग ऑर्डर के लिए प्रतिस्पर्धा करनी होगी। PeopleTec ने सितंबर में इसी व्हीकल में अपनी जगह की घोषणा की। यानी अवसर साझा है। 5,6
यहां तक कि किसी ठोस विस्तार में भी समय का ध्यान रखना पड़ता है। 24 अगस्त को घोषित 514 मिलियन डॉलर का मिसाइल-रक्षा विकल्प पहले ही दूसरी तिमाही की बुकिंग में 195 मिलियन डॉलर जोड़ चुका था। पूरे घोषित आंकड़े को तिमाही की जीत में जोड़ना अवसर के एक हिस्से की दोहरी गिनती होगी। 7,2
पहुंच हासिल करना, ऑर्डर पाना, राजस्व मान्य करना और नकदी वसूलना अलग-अलग उपलब्धियां हैं। जैसे-जैसे काम हर चरण से आगे बढ़ता है, निवेश की दलील मजबूत होती जाती है।
साइबर किट की दलील बेहतर है
पार्सन्स की सहायक कंपनी सीलिंगटेक आशावाद की एक ज्यादा ठोस वजह देती है। रक्षा नवाचार इकाई (Defense Innovation Unit) ने मार्च 2025 में ग्राहक की समस्या बताई: सैन्य साइबर टीमें बिखरे हुए उपकरण इस्तेमाल कर रही थीं, जिससे आपस में तालमेल की दिक्कतें पैदा होती थीं। टीमों को एक पोर्टेबल सुरक्षा-संचालन क्षमता चाहिए थी जो वहां काम कर सके जहां इंटरनेट पहुंच और संवेदनशील डेटा ले जाने की अनुमति सीमित हो। DIU ने 92 आवेदनों में से सीलिंगटेक समेत तीन प्रोटोटाइप आपूर्तिकर्ताओं को चुना। 8
अगस्त 2026 में पार्सन्स ने घोषणा की कि सीलिंगटेक को जॉइंट साइबर हंट किट के लिए पांच साल का एकल-स्रोत उत्पादन समझौता मिला है, जिसकी सीमा 750 मिलियन डॉलर है। यह सीमा अधिकतम है, गारंटीड बिक्री नहीं। लेकिन उत्पादन के लिए चुना जाना बाजार में प्रवेश से कहीं बड़ा व्यावसायिक पड़ाव है। 9
मेरा अनुमान है कि मानकीकरण से पार्सन्स की मुनाफे की स्थिति सुधर सकती है। एक ही उत्पाद को कई टीमों में दोबारा इस्तेमाल करने से इंजीनियरिंग खर्च कई डिलीवरियों में बंट सकता है, जबकि एकीकरण और सपोर्ट से ग्राहक संबंध गहरे हो सकते हैं। इसका फायदा बार-बार के ऑर्डर, वास्तविक डिलीवरी लागत और सपोर्ट दायित्वों पर निर्भर करता है। न तो अनुबंध की सीमा और न ही खरीद का फैसला उत्पाद मार्जिन तय करता है।
विशेषज्ञता अहम है—प्रतिद्वंद्वियों के पास वाली भी
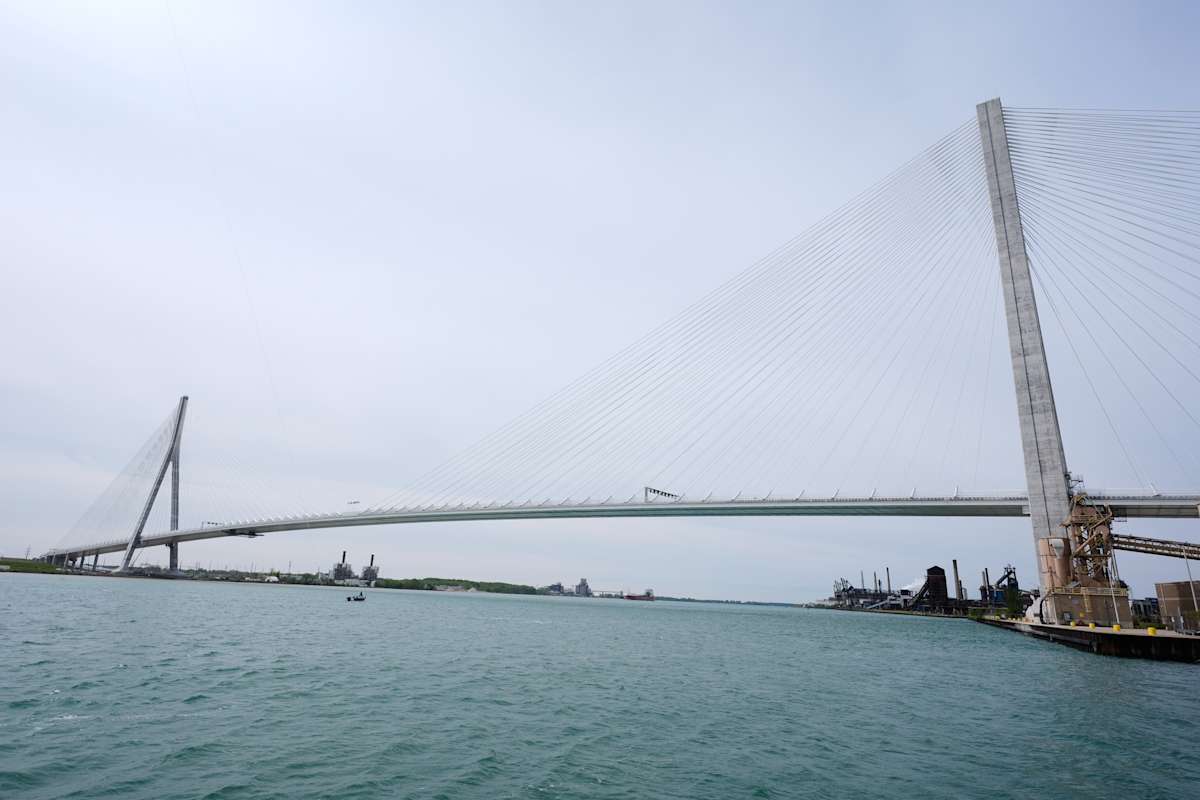
पार्सन्स का इंफ्रास्ट्रक्चर कारोबार संचित अनुभव की कीमत दिखाता है। विंडसर-डेट्रॉयट ब्रिज अथॉरिटी ने 2018 में गॉर्डी होवे अंतरराष्ट्रीय पुल के लिए पार्सन्स को मालिक का इंजीनियर नियुक्त किया था। इसकी जिम्मेदारियों में डिजाइन समीक्षा, निरीक्षण और अनुपालन निगरानी शामिल थी। अथॉरिटी ने बताया कि पुल 27 जुलाई 2026 को खुल गया। पार्सन्स ने मालिक को डिलीवरी की निगरानी में मदद की; यह परियोजना का डिजाइन-बिल्ड मुख्य ठेकेदार नहीं थी। 10,11
यह अंतर मायने रखता है। एक ही भौतिक संपत्ति पर भी तकनीकी निगरानी और निर्माण जोखिम उठाने से कमाई का गणित बहुत अलग हो सकता है। यह पुल पार्सन्स की परिचालन भूमिका का सबूत है, न कि उसकी दूसरी तिमाही के चार्ज का कोई पहचाना स्रोत।
ग्राहक का परिचय प्रतिस्पर्धियों को भी फायदा देता है। फरवरी में GAO ने KBR के यूरोपीय लॉजिस्टिक्स काम के सेना विस्तार को Amentum-Parsons संयुक्त उपक्रम की चुनौती खारिज कर दी। निरंतरता और बदलाव से जुड़ी दलीलों ने मौजूदा ठेकेदार को बनाए रखने को सही ठहराने में मदद की। रिश्ते मौजूदा राजस्व की रक्षा कर सकते हैं और साथ ही किसी और का ठेका छीनना मुश्किल बना सकते हैं। 12
5 अरब डॉलर के मूल्यांकन के पीछे नकदी की चुनौती
14 सितंबर के $46.94 के बंद भाव पर, 21 जुलाई की शेयर संख्या के हिसाब से पार्सन्स की अनुमानित इक्विटी मूल्य करीब 5 अरब डॉलर थी। यह एक मोटा अनुमान है, पूरी तरह डाइल्यूटेड मूल्यांकन नहीं। 13,3
प्रबंधन का वार्षिक ऑपरेटिंग कैश फ्लो मध्यबिंदु 460 मिलियन डॉलर है, और करीब 90 मिलियन डॉलर का पूंजीगत खर्च है। दोनों को घटाने पर 370 मिलियन डॉलर मिलते हैं, जिससे इक्विटी मूल्य उस रकम का करीब 13.5 गुना बनता है। लेकिन यह गणना संयुक्त उपक्रम की फंडिंग और बाहरी मालिकों को वितरण से पहले की है। यह पूरी तरह PSN शेयरधारकों के लिए उपलब्ध नकदी नहीं है। 14,3
वहां पहुंचने के लिए मजबूत समापन भी चाहिए। पार्सन्स ने पहली छमाही में करीब 54 मिलियन डॉलर की परिचालन नकदी बनाई। प्रबंधन ने संकेत दिया कि तीसरी तिमाही को वार्षिक मध्यबिंदु का करीब 22.5%, यानी 104 मिलियन डॉलर देना चाहिए। मेरी गणना के मुताबिक चौथी तिमाही के लिए करीब 303 मिलियन डॉलर बचते हैं: साल के लक्ष्य का लगभग 66%। 3,14
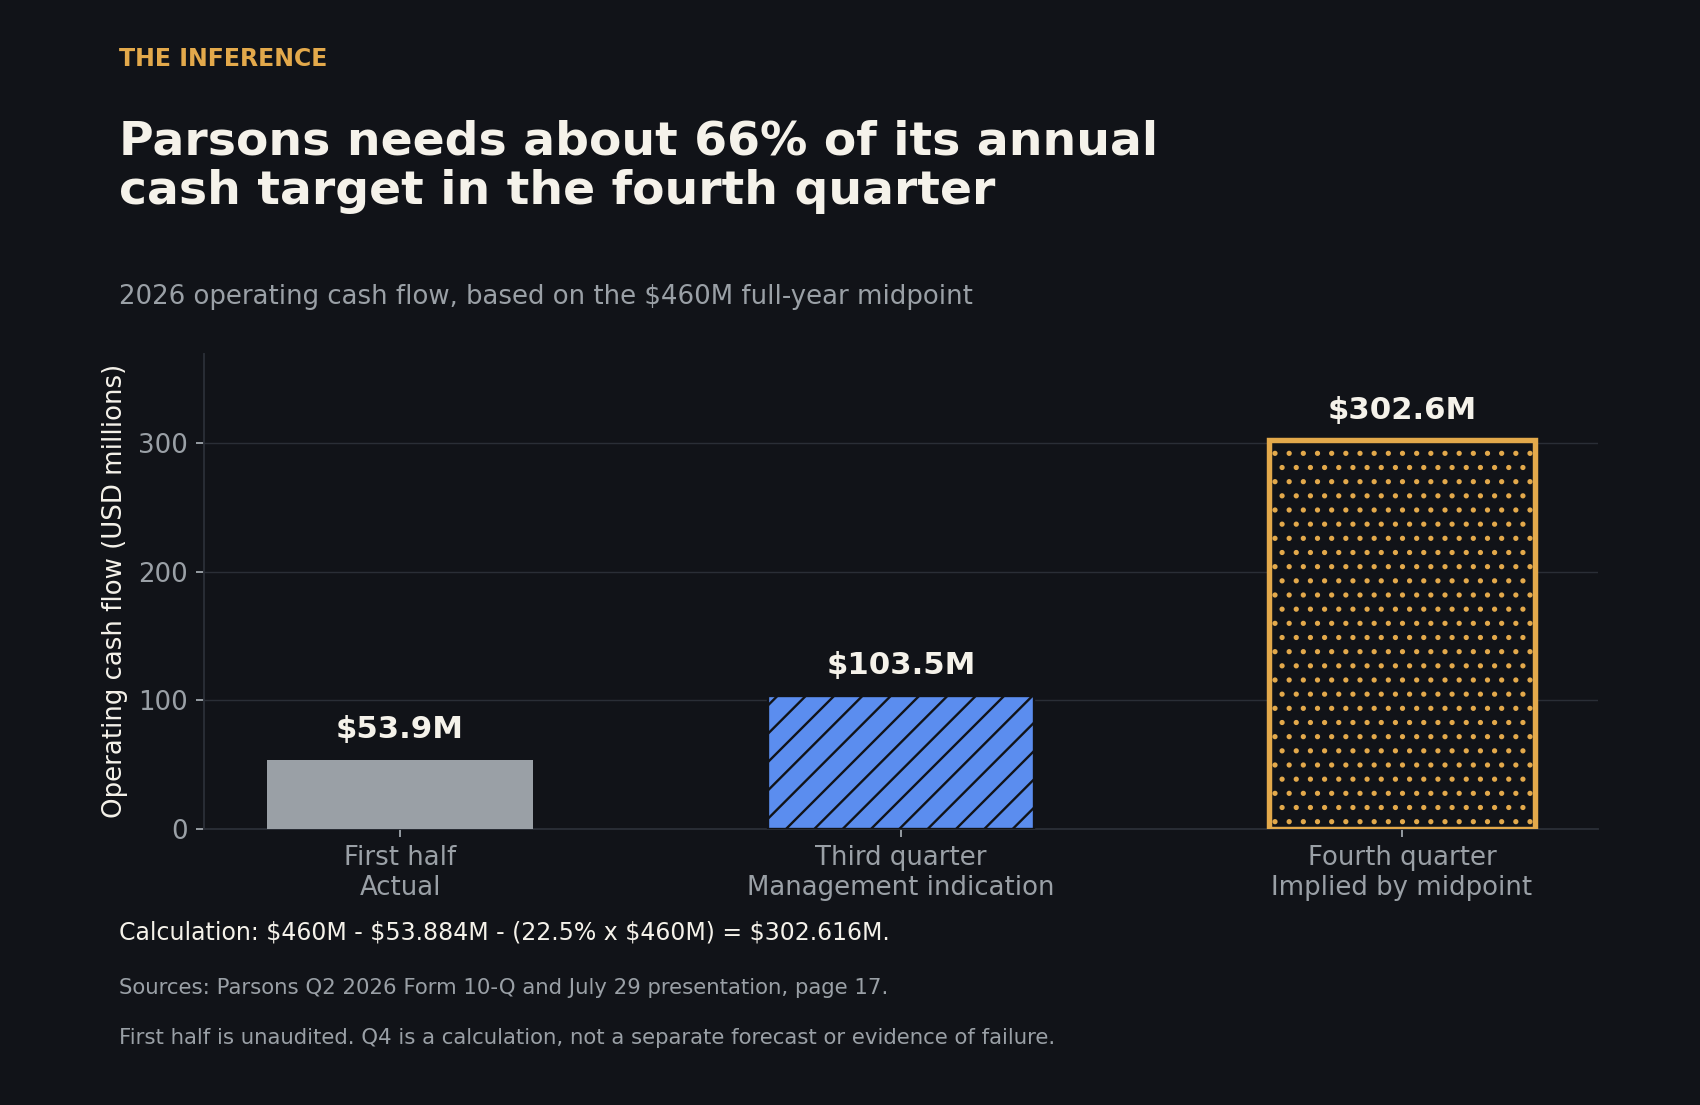
बैकलॉग की गुणवत्ता डिलीवरी के बाद बची नकदी से मापी जाती है।
यह समय-सीमा प्रबंधन की व्याख्या की परीक्षा है, इस बात का सबूत नहीं कि अनुमान विफल होगा। जुलाई की कॉल पर CFO मैट ऑफिलोस ने नकदी दबाव की वजह आंशिक रूप से मेमोरी और स्टोरेज इन्वेंट्री की खरीद और ग्राहकों के भुगतान के समय को बताया। उत्पाद मार्जिन सुधार सकते हैं, लेकिन ग्राहक से भुगतान मिलने से पहले नकदी की मांग करते हैं। वृद्धि और नकदी खपत साथ-साथ आ सकते हैं। 1
सफाई से बेहतर कारोबार बन सकता है
सबसे मजबूत तेजड़िया दलील यह है कि संघीय ठेकों से निकलने से अनुपयुक्त काम हटता है, जबकि पुरानी इंफ्रास्ट्रक्चर परियोजना पूरा होने की ओर बढ़ रही है। प्रबंधन ने इंफ्रास्ट्रक्चर चार्ज की वजह असाधारण बारिश और शेड्यूल देरी को बताया, और कहा कि पार्सन्स ने 2019 से ही इस तरह के कंसोर्शियम काम की तलाश बंद कर दी थी। 1
30 जून को पार्सन्स के 9.3 अरब डॉलर के बैकलॉग में से करीब 6.6 अरब डॉलर फंडेड था। संयुक्त उपक्रम चार्ज को छोड़कर इंफ्रास्ट्रक्चर का समायोजित EBITDA 18% बढ़ा और उसका सामान्यीकृत मार्जिन 11.9% तक पहुंच गया। संघीय कारोबार का सामान्यीकृत मार्जिन कम, 8.2% पर रहा। इसलिए निरंतर कारोबार में असली ताकत है, हालांकि सुधार एक समान नहीं है। 14
स्मिथ को हर नए उत्पाद को बड़ा प्लेटफॉर्म बनाने की जरूरत नहीं है। बेहतर ठेका चयन, दोहराई जा सकने वाली साइबर डिलीवरी और कम निर्माण दायित्व मिलकर कमाई की गुणवत्ता सुधार सकते हैं। छोटा राजस्व आधार ज्यादा कीमत का हो सकता है, अगर उसमें कम पूंजी लगे और कम अप्रिय आश्चर्य हों।
अनसुलझा सवाल यह है कि क्या सफाई इन्हीं ठेकों के साथ खत्म होती है। निवेशकों को सबूत चाहिए कि अगली पीढ़ी का काम पूरा होने तक बेहतर मुनाफे का गणित लेकर चलता है।
वसूली और पूरी हुई निकासी पर नजर
अगले नतीजे बताएंगे कि तीसरी तिमाही की परिचालन नकदी प्रबंधन के करीब 104 मिलियन डॉलर के संकेत के आसपास पहुंचती है या नहीं। कमी रहने पर चौथी तिमाही की जरूरत बढ़ जाएगी, जब तक कि वार्षिक गाइडेंस न बदले।
फिर देखें कि योजनाबद्ध ठेका बिक्री बची हुई देनदारियों को साल खत्म होने तक हस्तांतरित करती है या नहीं, जैसा फाइलिंग में अनुमान है, और मौजूदा परियोजनाएं पूरी होते समय नए खर्च तो सामने नहीं आते। 3
स्मिथ के लिए अगला विश्वसनीय नतीजा काम पूरा होने के बाद वसूली गई नकदी है।
How this brief was made
01Gathered & sourced409 channels · 2,256 articles▾
Agents swept 409 channels and ingested 2,256 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated14 claims · 32 data feeds▾
Every one of 14 load-bearing claims was checked against primary sources, with 32 live data feeds reconciling the figures and charts.
- 1The Motley Fool, Parsons (PSN) Q2 2026 earnings call transcript, Aug 7 2026, reproducing the Jul 29 call (primary-speaker evidence: Smith on the remote contracts and rainfall; CFO Matt Ofilos on inventory purchases and payment timing). Weather causation is attributed, not independently proved; this host is not counted as independent company verification.
- 2Parsons, Q2 2026 results, Jul 29 2026 (unaudited reported results, non-GAAP reconciliations, funded backlog, bookings, and the $195M of the MDA extension already booked in Q2).
- 3Parsons, Form 10-Q for the quarter ended Jun 30 2026, filed Jul 29 2026 (primary unaudited filing: cash flows, programs held for sale, JV completion estimates, backlog, and the Jul 21 share count). Company-hosted filing used because direct SEC HTML retrieval was intermittent.
- 4Parsons, announcement of nine solutions designated eligible for defense marketplace awards, Sep 14 2026 (primary record; no order value established).
- 5Parsons, COMET contract-vehicle position announcement, Aug 26 2026 (primary record: a shared multiple-award vehicle with a combined ceiling exceeding $14B, not a $14B Parsons order).
- 6PeopleTec, COMET contract-vehicle position announcement, Sep 8 2026 (another awardee's primary announcement, confirming COMET access is shared; does not identify Parsons' future task-order share).
- 7Parsons, Missile Defense Agency contract-option announcement, Aug 24 2026 (primary record: $514M two-year extension; $195M of it already disclosed as booked in Q2 results).
- 8Defense Innovation Unit, prototype-selection announcement, Mar 20 2025 (primary customer account: fragmented equipment and interoperability problems, three prototype suppliers selected from 92 submissions, including SealingTech). Evidence of the customer need and prototype procurement, not of the subsequent production award's funding or SealingTech's unit economics.
- 9Parsons, SealingTech Joint Cyber Hunt Kit production-award announcement, Aug 25 2026 (primary record: five-year sole-source production OTA with a $750M ceiling, a maximum rather than guaranteed sales).
- 10Windsor-Detroit Bridge Authority, owner's-engineer appointment record, Mar 5 2018 (primary record of Parsons' oversight role and scope, distinct from the design-build prime).
- 11Windsor-Detroit Bridge Authority, bridge-opening record, Sep 1 2026 (primary confirmation of the Jul 27 opening; does not identify this bridge as the source of the Q2 JV loss).
- 12US Government Accountability Office, Amentum Parsons Logistics Services decision, Feb 4 2026 (primary adjudication: denied the JV's challenge to an Army extension of KBR's European logistics work on continuity and transition grounds).
- 13Stock Analysis, PSN historical prices, identifying S&P Global Market Intelligence as its data provider, Sep 14 2026 close of $46.94 (primary market-data series reproduced through a distribution site).
- 14Parsons, Q2 2026 investor presentation, Jul 29 2026 (pages 8-9 explain normalization; pages 16-18 present guidance and assumptions, including Q3 operating cash at approximately 22.5% of the full-year midpoint). Normalized measures are management's supplemental presentation, not independently certified recurring earnings.
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.