パーソンズ、契約獲得は続く。利益確保はなお厳しく
四半期に19億ドルの契約獲得がありながら、純損失は1500万ドルだった。受注残は確かにある。ただ、その裏付けとなる現金は四半期ごとに証明される必要がある。
 Vincent Jiang · 6 min read
損失が映すパーソンズの本質
キャリー・スミス氏は7月、投資家に対し、遠隔地で人員確保や物資調達のコストが高くなりすぎた2件の契約から撤退する準備を進めていると説明した1。スミス氏が率いるパーソンズは、この四半期に19億ドルの契約を獲得したばかりだった。同時に、株主帰属の1500万ドルの損失も計上した2。
これがパーソンズ(PSN)の内部に潜む複雑さだ。政府が抱える最重要課題の一部で仕事を獲得できても、その解決で稼いだ資金を手元に残すのは容易ではない。
パーソンズは防衛技術とインフラ工学を組み合わせる。投資家は、技術力に加え、複雑な仕事の価格設定・人員配置・完成までやり遂げる経営陣の能力を評価している。
第2四半期は、この2番目の能力をあらわにした。未監査の決算には、売却予定の連邦プログラムで約7800万ドル、インフラ合弁事業で4100万ドルの損失が含まれた。公表された調整後EBITDAは4200万ドルだった。経営陣がこれらの費用を除いてさらに正常化した数字は1億6100万ドルとなった。いずれの数字も、連結対象となる合弁事業の外部出資者に帰属する利益を含む2。
これらの除外項目は、悪い四半期と、潜在的に健全な継続事業との違いを説明する。だが、それで損失の経済的意味が消えるわけではない。
提出書類によると、連邦事業の損失には約6100万ドルの将来損失見込みが含まれる。合弁事業の損失は完成費用の見積もり引き上げを反映したものだ。これは、取得した資産の評価損というより、納入義務が高くつくようになったことを物語る3。
事業会社にとって、これは問いの立て方を変える。現在の魅力的な受注残のうち、将来の人員配置、機材、工程管理の問題が明らかになる前に価格が決まっていた分はどれだけか。
数字を喜ぶ前に契約を読む
直近の発表は、調達用語がなぜ重要なのかを示している。パーソンズは9月14日、防衛市場で発注の対象となる資格を得た9つのソリューションを発表した。これで買い手へのアクセスは改善するが、発注額が決まるわけではない4。
8月のCOMETに関する発表は、より目を引く。合計上限額が140億ドルを超える情報機関向けの契約枠組みに参加するという内容だ。パーソンズは個々の発注を競争で得なければならない。PeopleTecも9月に同じ枠組みへの参加を発表した。機会は共有されている5,6。
具体的な契約延長であっても、時期には注意が必要だ。8月24日に発表された5億1400万ドルのミサイル防衛オプションは、第2四半期の受注にすでに1億9500万ドルが寄与していた。見出しに載る金額の全体を四半期の受注に加えると、機会の一部を二重に数えることになる7,2。
アクセス獲得、受注、売上認識、現金回収は別々の成果だ。投資妙味は、仕事が各段階を進むごとに強まる。
サイバーキットの方が説得力がある
パーソンズ子会社のシーリングテック(SealingTech)は、楽観できるより具体的な理由を示している。国防イノベーションユニット(DIU)は2025年3月、顧客の課題をこう説明した。軍のサイバーチームは断片化された機材を使い、相互運用性に問題が生じていた。チームには、インターネット接続や機密データを移す許可が制限された場所でも機能する可搬型のセキュリティ運用能力が必要だった。DIUは92件の応募から試作品を手がける3社を選び、その中にシーリングテックが含まれていた8。
2026年8月、パーソンズは、シーリングテックが統合サイバーハントキット(Joint Cyber Hunt Kit)について、上限7億5000万ドルの5年間の単独調達による生産契約を獲得したと発表した。この上限はあくまで最大額であり、売上を保証するものではない。それでも、生産段階に選ばれることは、市場への参加資格よりもはるかに実質的な商業上の節目だ9。
筆者の推測では、標準化はパーソンズの収益性を改善する可能性がある。製品を複数のチームで再利用すれば、技術費を複数の納入に分散でき、統合や支援を通じて顧客関係を深められる。その恩恵は、リピート受注、実際の納入コスト、支援義務に左右される。契約の上限額も調達決定も、製品の利益率を決めるものではない。
専門性がものを言う。それは競合が持つ専門性も同じだ
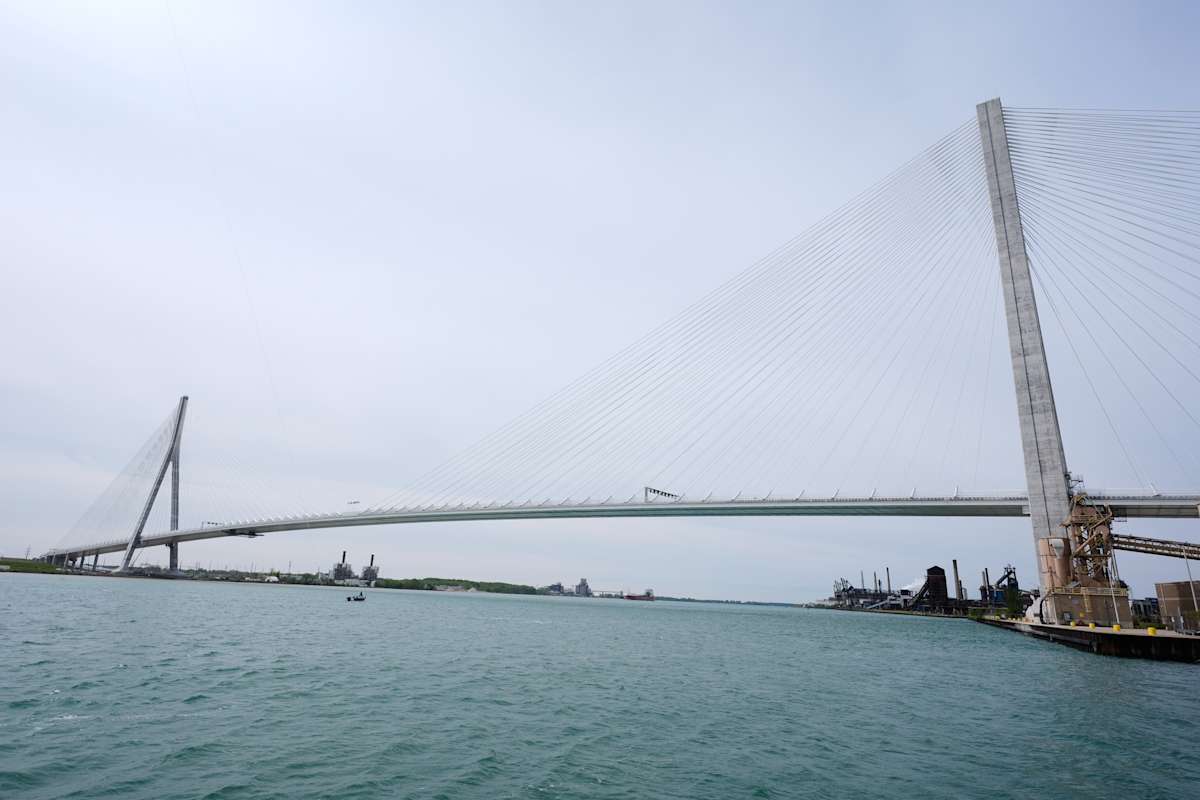
パーソンズのインフラ事業は、蓄積された経験の価値を示す例だ。ウィンザー・デトロイト橋公社は2018年、ゴーディ・ハウ国際橋でパーソンズを発注者側エンジニアに任命した。その役割には、設計レビュー、検査、コンプライアンス監督が含まれていた。同公社によれば、橋は2026年7月27日に開通した。パーソンズは発注者が納入を監督するのを支援したのであり、設計・施工を担う元請けではなかった10,11。
この違いは重要だ。技術監督と建設リスクの引き受けは、同じ物的資産でも経済的には大きく異なる結果を生む。この橋はパーソンズの運営上の役割を示す証拠ではあるが、第2四半期の損失の原因として特定されたものではない。
顧客との馴染みは競合にも利益をもたらす。2月、米政府説明責任局(GAO)は、米陸軍がKBRの欧州物流業務を延長した決定を不服としたAmentumとパーソンズの共同事業体による異議申し立てを退けた。業務継続性と移行への配慮が、既存業者を続投させる判断の正当化に寄与した。関係性は既存の収入を守る一方、他社の契約を奪うのを難しくする12。
50億ドル評価の背後にある現金の壁
9月14日の終値46.94ドルと7月21日時点の発行済み株式数に基づくと、パーソンズの推定株式価値は約50億ドルになる。これは概算であり、完全希薄化後ベースの評価ではない13,3。
経営陣が示す年間の営業キャッシュフロー中間値は4億6000万ドルで、設備投資は約9000万ドルだ。差し引くと3億7000万ドルになり、株式価値はその約13.5倍に相当する。だが、この計算は合弁事業への資金拠出や外部出資者への分配を考慮する前のものだ。PSNの株主が完全に使える現金ではない14,3。
この目標に到達するには、終盤の高い伸びも必要だ。パーソンズが上半期に生み出した営業キャッシュフローは約5400万ドルだった。経営陣は、第3四半期には年間中間値の約22.5%、つまり1億0400万ドルを計上する見通しを示した。筆者の計算では、第4四半期には約3億0300万ドルが残る。これは年間目標の66%近い3,14。
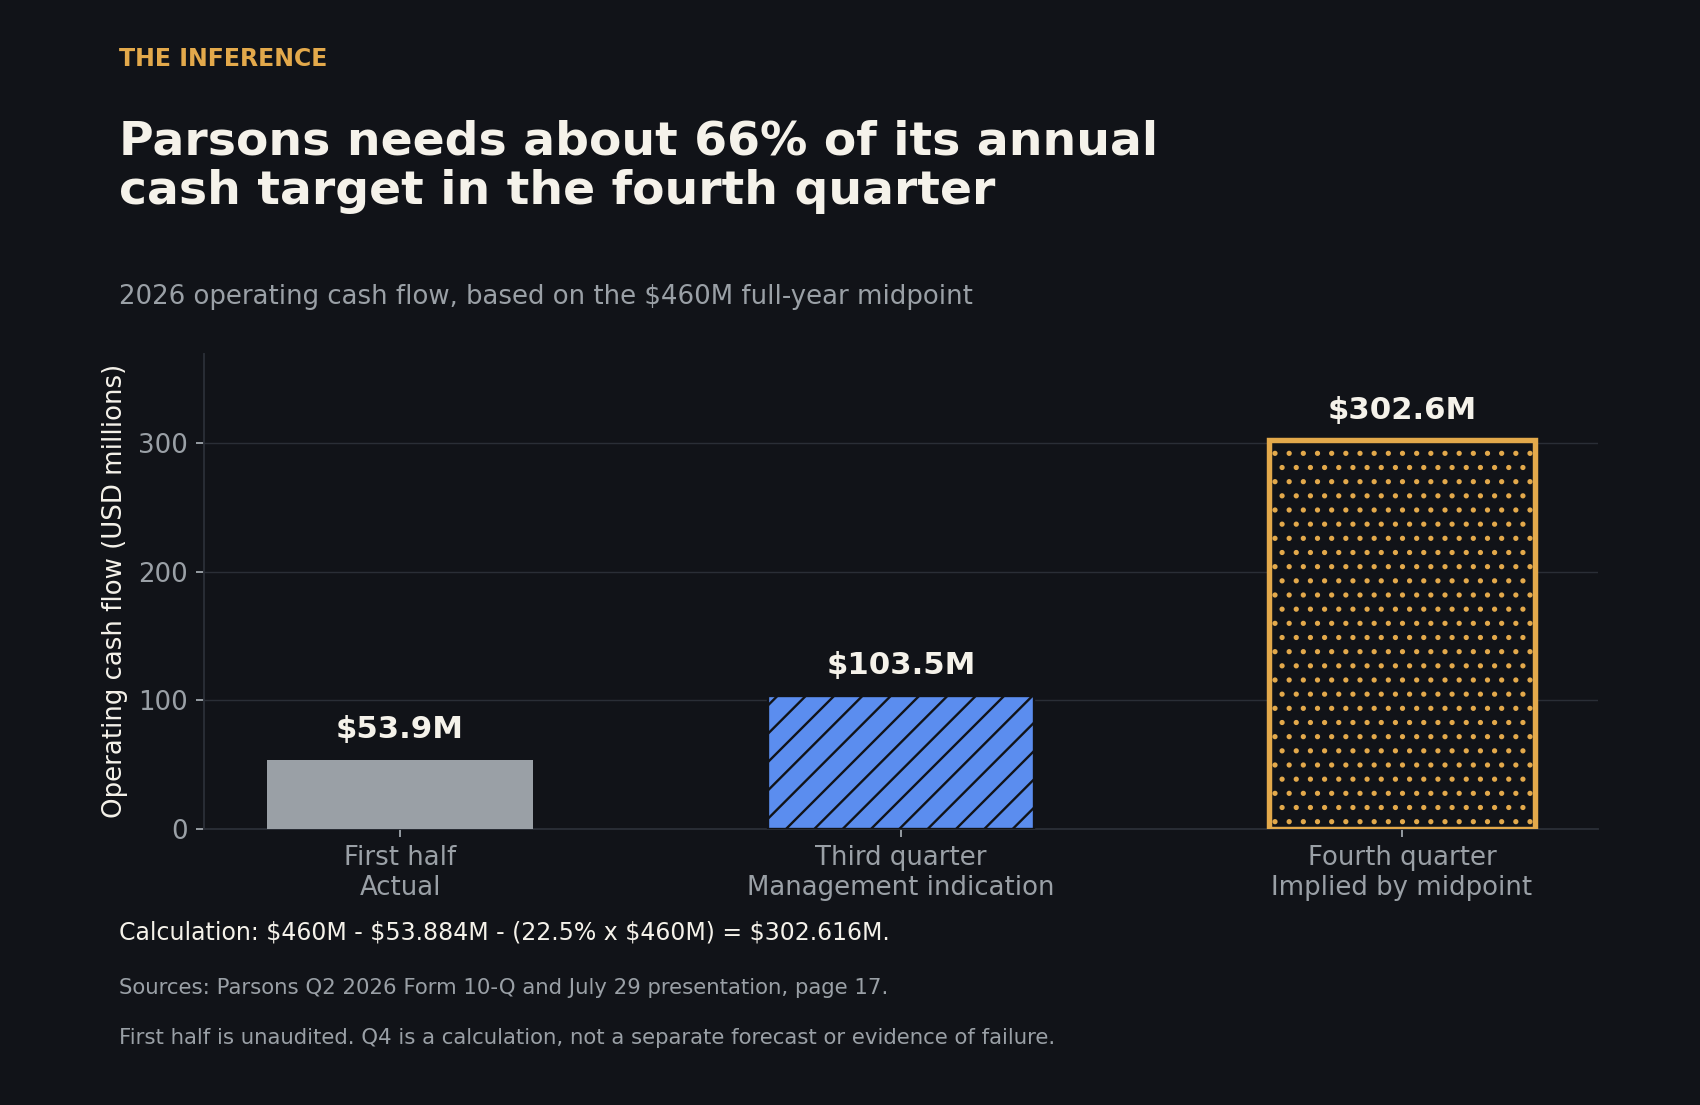
受注残の質は、納入後に残る現金で測られる。
この時期の偏りは、経営陣の説明の正しさを試すものであり、見通しが外れる証拠ではない。7月の電話会見で、マット・オフィロスCFOは、現金負担の一因としてメモリー・ストレージ在庫の購入や顧客の支払い時期を挙げた。製品は、顧客が支払う前に現金を必要とする一方で、利益率を改善する可能性がある。成長と現金消費は同時に訪れることがある1。
事業の整理はより良い会社を生む
最も強気の見方は、連邦事業からの撤退で適合性の低い仕事が除かれ、既存のインフラ事業が完成に近づくというものだ。経営陣は、インフラ事業の損失について異常な降雨と工期遅延が原因だとし、パーソンズは2019年に同様のコンソーシアム事業の追求をやめたと述べた1。
6月30日時点で、パーソンズの受注残93億ドルのうち約66億ドルには資金がついていた。合弁事業の損失を除いたインフラ部門の調整後EBITDAは18%増え、正常化後利益率は11.9%に達した。連邦部門の正常化後利益率は8.2%と、これより低かった。したがって継続事業には実際の強さがあるが、改善はまだらだ14。
スミス氏は、新製品のすべてが巨大なプラットフォームになる必要はない。契約の選定を改善し、反復可能なサイバー納入を増やし、建設義務を減らすことができれば、利益の質は全体として高まる可能性がある。必要な資本が少なく、不愉快な驚きが少なければ、売上高の規模が小さくても企業価値は高まりうる。
未解決の問題は、事業整理がこれらの契約で終わるかどうかだ。投資家は、次世代の仕事が完成までより良い経済性を維持できるという証拠を必要としている。
現金回収と撤退完了を注視
次の決算では、第3四半期の営業キャッシュフローが経営陣の示す約1億0400万ドルに近づくかどうかが明らかになるはずだ。届かなければ、通期見通しが変わらない限り、第4四半期に必要な金額は増える。
その後は、提出書類が見込むように、計画中の契約売却が年末までに残存義務を移転できるか、既存プロジェクトが完了する間に新たな損失が出ないかに注目したい3。
スミス氏にとって、次に説得力を持つ結果は、仕事を終えた後に回収される現金だ。
How this brief was made
01Gathered & sourced409 channels · 2,256 articles▾
Agents swept 409 channels and ingested 2,256 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated14 claims · 32 data feeds▾
Every one of 14 load-bearing claims was checked against primary sources, with 32 live data feeds reconciling the figures and charts.
- 1The Motley Fool, Parsons (PSN) Q2 2026 earnings call transcript, Aug 7 2026, reproducing the Jul 29 call (primary-speaker evidence: Smith on the remote contracts and rainfall; CFO Matt Ofilos on inventory purchases and payment timing). Weather causation is attributed, not independently proved; this host is not counted as independent company verification.
- 2Parsons, Q2 2026 results, Jul 29 2026 (unaudited reported results, non-GAAP reconciliations, funded backlog, bookings, and the $195M of the MDA extension already booked in Q2).
- 3Parsons, Form 10-Q for the quarter ended Jun 30 2026, filed Jul 29 2026 (primary unaudited filing: cash flows, programs held for sale, JV completion estimates, backlog, and the Jul 21 share count). Company-hosted filing used because direct SEC HTML retrieval was intermittent.
- 4Parsons, announcement of nine solutions designated eligible for defense marketplace awards, Sep 14 2026 (primary record; no order value established).
- 5Parsons, COMET contract-vehicle position announcement, Aug 26 2026 (primary record: a shared multiple-award vehicle with a combined ceiling exceeding $14B, not a $14B Parsons order).
- 6PeopleTec, COMET contract-vehicle position announcement, Sep 8 2026 (another awardee's primary announcement, confirming COMET access is shared; does not identify Parsons' future task-order share).
- 7Parsons, Missile Defense Agency contract-option announcement, Aug 24 2026 (primary record: $514M two-year extension; $195M of it already disclosed as booked in Q2 results).
- 8Defense Innovation Unit, prototype-selection announcement, Mar 20 2025 (primary customer account: fragmented equipment and interoperability problems, three prototype suppliers selected from 92 submissions, including SealingTech). Evidence of the customer need and prototype procurement, not of the subsequent production award's funding or SealingTech's unit economics.
- 9Parsons, SealingTech Joint Cyber Hunt Kit production-award announcement, Aug 25 2026 (primary record: five-year sole-source production OTA with a $750M ceiling, a maximum rather than guaranteed sales).
- 10Windsor-Detroit Bridge Authority, owner's-engineer appointment record, Mar 5 2018 (primary record of Parsons' oversight role and scope, distinct from the design-build prime).
- 11Windsor-Detroit Bridge Authority, bridge-opening record, Sep 1 2026 (primary confirmation of the Jul 27 opening; does not identify this bridge as the source of the Q2 JV loss).
- 12US Government Accountability Office, Amentum Parsons Logistics Services decision, Feb 4 2026 (primary adjudication: denied the JV's challenge to an Army extension of KBR's European logistics work on continuity and transition grounds).
- 13Stock Analysis, PSN historical prices, identifying S&P Global Market Intelligence as its data provider, Sep 14 2026 close of $46.94 (primary market-data series reproduced through a distribution site).
- 14Parsons, Q2 2026 investor presentation, Jul 29 2026 (pages 8-9 explain normalization; pages 16-18 present guidance and assumptions, including Q3 operating cash at approximately 22.5% of the full-year midpoint). Normalized measures are management's supplemental presentation, not independently certified recurring earnings.
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.