파슨스, 수주는 계속되는데 이익 지키기는 더 어렵다
19억 달러 규모의 분기 수주와 함께 1500만 달러 순손실이 나왔다. 수주 잔고는 실재하지만, 그 뒤에 현금이 있는지는 분기마다 증명돼야 한다.
 Vincent Jiang · 6 min read
손실이 드러낸 파슨스의 실제 상품
캐리 스미스는 7월 투자자들에게 파슨스가 인력과 물자 비용이 너무 커진 외딴 지역의 계약 2건에서 손을 떼려고 준비 중이라고 말했다.1 그가 이끄는 회사는 한 분기에 19억 달러 규모의 계약을 수주했다. 그러나 주주 귀속 순손실은 1500만 달러로 집계됐다.2
이것이 파슨스(PSN) 내부의 복잡함이다. 파슨스는 정부의 가장 중요한 문제 일부에 대한 일감을 따낼 수 있지만, 이를 해결해 번 돈을 지키는 데는 여전히 애를 먹는다.
파슨스는 국방 기술과 인프라 엔지니어링을 결합한 회사다. 투자자들은 기술 역량과 더불어 복잡한 사업의 가격을 매기고, 인력을 배치하고, 끝까지 완수하는 경영진의 능력을 함께 사는 셈이다.
2분기는 두 번째 능력이 시험대에 오른 분기였다. 감사 전 실적에는 매각 예정인 연방 프로그램에서 약 7800만 달러, 인프라 조인트벤처에서 4100만 달러의 손실이 포함됐다. 보고된 조정 EBITDA는 4200만 달러였다. 경영진이 이런 손실을 제거해 추가로 정상화한 조정 EBITDA는 1억6100만 달러였다. 두 수치 모두 연결 대상 벤처의 외부 지분 귀속 이익을 포함한다.2
이런 제외 항목은 나쁜 분기와 잠재적으로 건강한 계속 사업의 차이를 설명해준다. 그렇다고 손실이 경제적으로 무의미해지는 것은 아니다.
공시에 따르면 연방 관련 손실에는 약 6100만 달러의 미래 예상 손실이 포함됐다. 조인트벤처 손실은 준공 원가 추정치가 높아진 것을 반영한다. 이는 인수 자산의 가치 하락이 아니라 납품 의무가 더 비싸진 것이다.3
사업을 직접 운영하는 회사라면 질문이 달라진다. 오늘의 매력적인 수주 잔고 가운데 얼마가 내일의 인력·장비·일정 문제가 눈에 보이기 전에 가격이 책정된 것인가.
숫자에 환호하기 전에 계약을 읽어라
최근 발표는 조달 용어가 왜 중요한지 보여준다. 9월 14일 파슨스는 9개 솔루션이 국방 마켓플레이스에서 수주 자격이 있는 것으로 지정됐다고 밝혔다. 이는 구매자에 대한 접근성을 높여줄 뿐 주문 금액을 확정해주지는 않는다.4
8월 COMET 발표는 더 극적이다. 통합 상한이 140억 달러를 넘는 정보 계약 비히클(contract vehicle)에 참여 자격을 확보한 것이다. 파슨스는 개별 주문을 따내기 위해 경쟁해야 한다. 피플텍(PeopleTec)도 9월 같은 비히클에 자체 참여 자격을 확보했다고 밝혔다. 기회는 나눠 갖는 것이다.5,6
구체적인 계약 연장도 시점을 따져봐야 한다. 8월 24일 발표된 5억1400만 달러 규모 미사일방어 옵션은 이미 2분기 수주에 1억9500만 달러가 반영돼 있었다. 헤드라인 금액 전체를 분기 수주에 더하면 기회의 일부를 이중으로 계산하는 셈이 된다.7,2
접근 권한 확보, 주문 수령, 매출 인식, 현금 회수는 각각 별개의 성과다. 일감이 각 단계로 넘어갈수록 투자 논리는 강해진다.
사이버 키트는 더 설득력 있는 근거를 갖췄다
파슨스 자회사인 실링테크(SealingTech)는 낙관할 더 실질적인 이유를 제공한다. 국방혁신유닛(DIU)은 2025년 3월 고객의 문제를 이렇게 설명했다. 군 사이버 팀이 파편화된 장비를 쓰다 보니 상호운용성 문제가 생겼고, 인터넷 접근과 민감 데이터 이동 권한이 제한된 환경에서도 작동하는 휴대형 보안 운영 능력이 필요하다는 것이다. DIU는 92개 제안 중 실링테크를 포함한 3개 시제품 공급업체를 선정했다.8
2026년 8월 파슨스는 실링테크가 합동 사이버 헌트 키트(Joint Cyber Hunt Kit)에 대해 5년 단독 공급 생산 계약을 따냈다고 밝혔다. 상한은 7억5000만 달러다. 이 상한은 보장된 매출이 아니라 최대치다. 다만 생산 계약자로 선정된 것은 마켓플레이스 입장보다 더 실질적인 상업적 이정표다.9
내 추론은 표준화가 파슨스의 수익성을 개선할 수 있다는 것이다. 제품을 여러 팀에서 재사용하면 엔지니어링 비용을 여러 납품에 분산할 수 있고, 통합과 지원은 고객 관계를 더 깊게 만들 수 있다. 이익은 반복 주문, 실제 납품 원가, 지원 의무에 달려 있다. 수주 상한이나 조달 결정만으로 제품 마진이 확정되지는 않는다.
전문성은 경쟁사가 가진 것도 중요하다
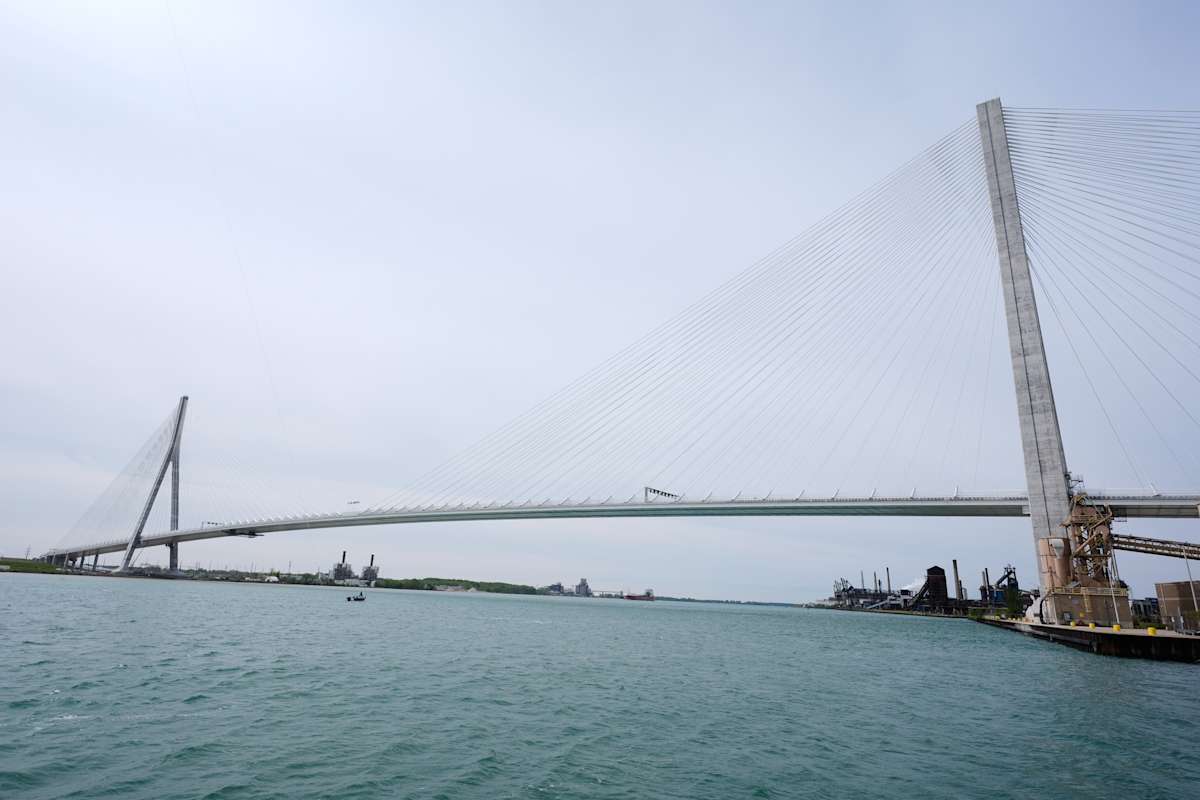
파슨스의 인프라 사업은 축적된 경험의 가치를 보여준다. 윈저-디트로이트 교량청은 2018년 고디 하우 인터내셔널 브리지의 발주자 측 엔지니어(owner’s engineer)로 파슨스를 선정했다. 설계 검토, 검사, 규정 준수 감독이 주요 임무였다. 교량청은 2026년 7월 27일 다리가 개통했다고 밝혔다. 파슨스는 발주청이 납품을 감독하도록 도왔을 뿐 이 프로젝트의 설계·시공 주간사는 아니었다.10,11
이 구분은 중요하다. 기술 감독과 시공 리스크를 떠안는 것은 같은 물리적 자산에서도 경제성이 크게 다를 수 있다. 이 다리는 파슨스의 운영 역할을 보여주는 증거일 뿐, 2분기 손실의 특정 원천으로 확인된 것은 아니다.
고객과의 친숙함은 경쟁사에도 유리하게 작용한다. 2월 미국 정부감사원(GAO)은 KBR의 유럽 물류 사업 계약을 연장한 미 육군의 결정에 아멘텀(Amentum)-파슨스 조인트벤처가 제기한 이의를 기각했다. 업무 연속성과 전환 부담이 기존 사업자를 유지하는 근거가 됐다. 관계는 기존 매출을 지켜주는 동시에 남의 계약을 빼앗는 것도 어렵게 만든다.12
50억 달러 밸류에이션 뒤의 현금 장벽
9월 14일 종가 46.94달러를 기준으로, 7월 21일 발행주식수를 사용해 계산한 파슨스의 추정 자기자본 가치는 약 50억 달러다. 이는 완전 희석 기준이 아닌 근사치다.13,3
경영진이 제시한 연간 영업현금흐름 중간값은 4억6000만 달러이고 자본 지출은 약 9000만 달러다. 둘을 빼면 3억7000만 달러가 되며, 자기자본 가치는 이 금액의 약 13.5배다. 다만 이 계산은 조인트벤처 자금 조달과 외부 지분 보유자에 대한 분배 전이다. 파슨스 주주가 온전히 가져갈 수 있는 현금은 아니다.14,3
그 목표에 도달하려면 강한 후반부 실적이 필요하다. 파슨스는 상반기에 약 5400만 달러의 영업현금을 창출했다. 경영진은 3분기에 연간 중간값의 약 22.5%인 1억400만 달러가 나올 것이라고 시사했다. 내 계산으로는 4분기에 약 3억300만 달러가 남는데, 이는 연간 목표의 약 66%에 가깝다.3,14
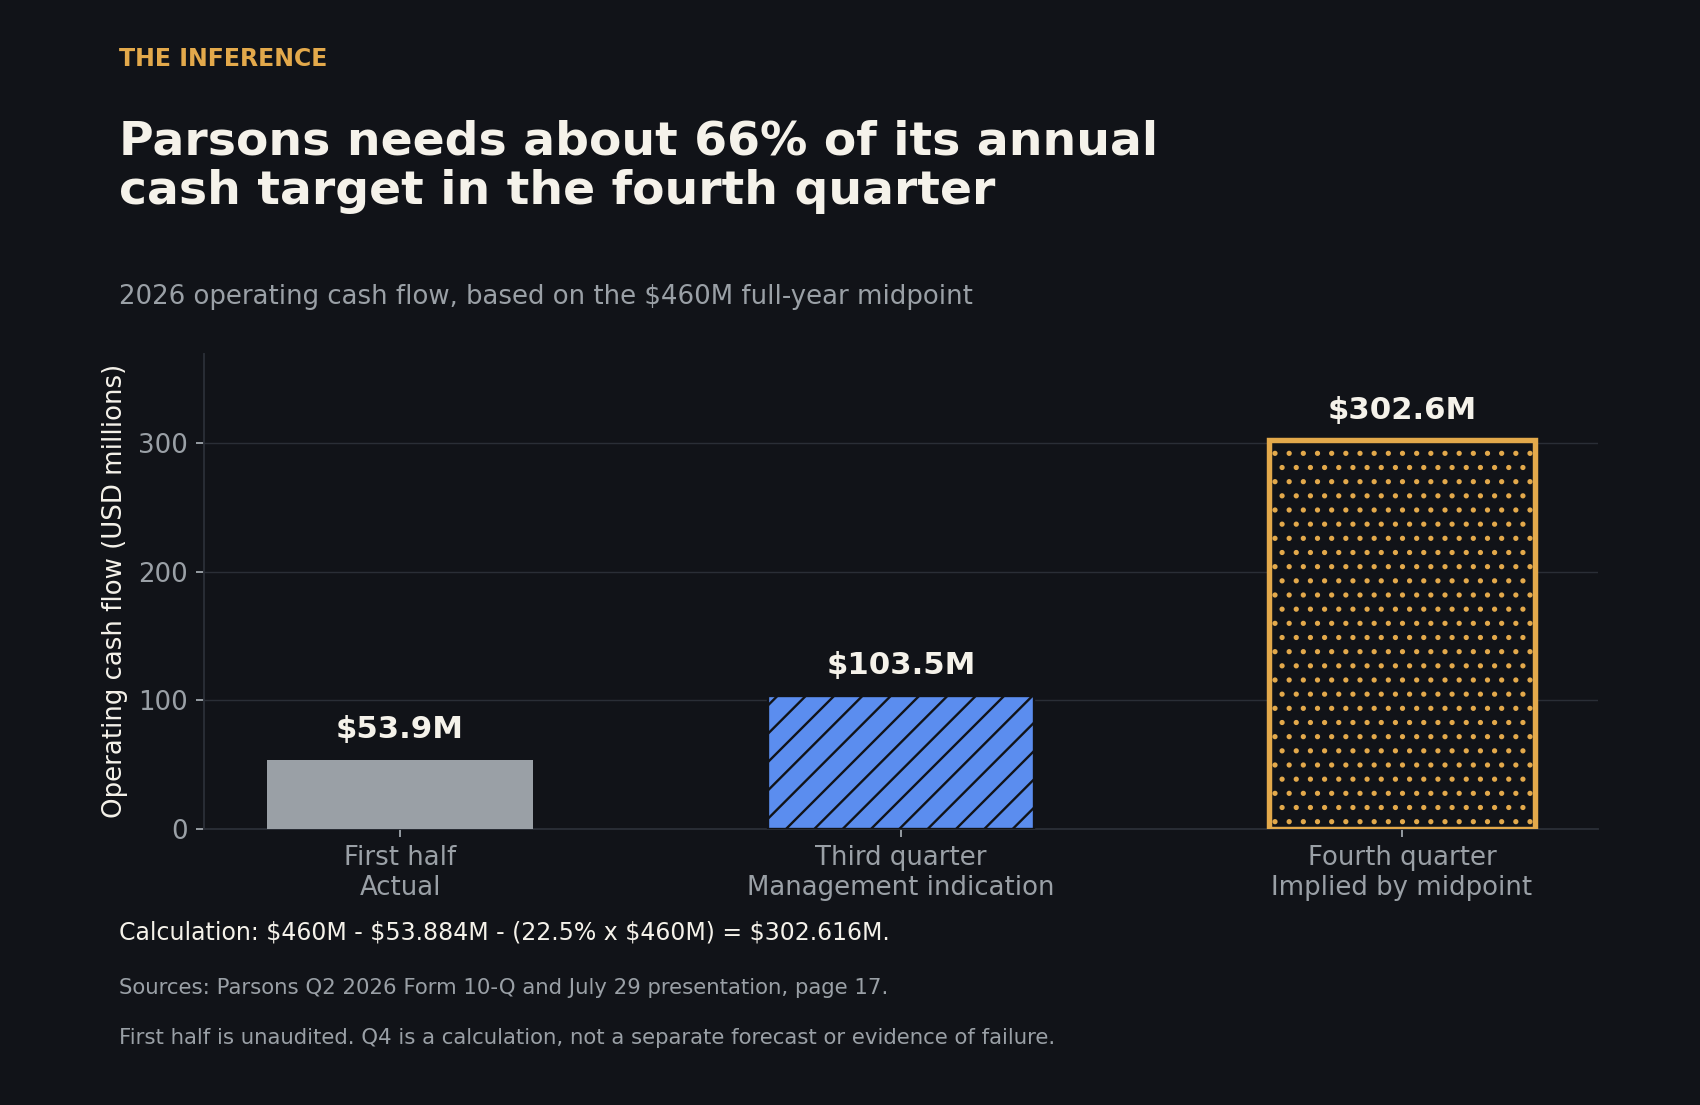
수주 잔고의 질은 납품 뒤 남는 현금으로 가늠한다.
이런 시점은 전망이 실패할 것이라는 증거가 아니라 경영진 설명에 대한 시험이다. 맷 오필로스 CFO는 7월 컨퍼런스콜에서 현금 부담의 원인으로 메모리·스토리지 재고 매입과 고객 대금 지급 시기를 꼽았다. 제품은 고객이 대금을 지급하기 전에 현금을 필요로 하면서도 마진은 개선할 수 있다. 성장과 현금 소비는 함께 올 수 있다.1
정리는 더 나은 사업을 만들 수 있다
가장 강력한 낙관 논거는 연방 사업 철수가 맞지 않는 일감을 없애고, 기존 인프라 프로젝트는 완공에 가까워진다는 것이다. 경영진은 인프라 손실의 원인으로 예외적인 강우와 일정 지연을 꼽았고, 파슨스는 2019년부터 유사한 컨소시엄 사업을 더 이상 추진하지 않았다고 밝혔다.1
6월 30일 기준 파슨스의 93억 달러 수주 잔고 중 약 66억 달러가 자금이 확보된 일감이었다. 인프라 부문의 조정 EBITDA는 조인트벤처 손실을 제외하면 18% 증가했고, 정상화 기준 마진은 11.9%에 달했다. 연방 부문의 정상화 마진은 8.2%로 더 낮았다. 따라서 계속 사업에는 실질적인 강점이 있지만 개선은 고르지 않다.14
스미스가 모든 신제품을 거대한 플랫폼으로 만들 필요는 없다. 더 나은 계약 선별, 반복 가능한 사이버 납품, 줄어든 시공 의무가 합쳐지면 이익의 질이 좋아질 수 있다. 매출 기반이 작아도 필요한 자본이 적고 반갑지 않은 서프라이즈가 적다면 더 높은 가치를 인정받을 수 있다.
아직 풀리지 않은 문제는 정리가 이 계약들로 끝나는지다. 투자자들은 다음 세대 일감이 완공까지 더 나은 경제성을 갖고 간다는 증거를 필요로 한다.
지켜볼 것은 현금 회수와 출구 완료
다음 실적에서는 3분기 영업현금이 경영진이 시사한 약 1억400만 달러에 근접하는지 확인될 것이다. 연간 가이던스가 바뀌지 않는 한, 미달하면 4분기에 채워야 할 몫은 더 커진다.
이후에는 공시가 예상하는 대로 계약 매각이 연말까지 남은 의무를 실제로 이전하는지, 기존 프로젝트가 마무리되는 동안 새로운 손실이 나타나는지 지켜봐야 한다.3
스미스에게 다음 설득력 있는 성과는 일을 끝낸 뒤 실제로 회수된 현금이다.
How this brief was made
01Gathered & sourced409 channels · 2,256 articles▾
Agents swept 409 channels and ingested 2,256 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated14 claims · 32 data feeds▾
Every one of 14 load-bearing claims was checked against primary sources, with 32 live data feeds reconciling the figures and charts.
- 1The Motley Fool, Parsons (PSN) Q2 2026 earnings call transcript, Aug 7 2026, reproducing the Jul 29 call (primary-speaker evidence: Smith on the remote contracts and rainfall; CFO Matt Ofilos on inventory purchases and payment timing). Weather causation is attributed, not independently proved; this host is not counted as independent company verification.
- 2Parsons, Q2 2026 results, Jul 29 2026 (unaudited reported results, non-GAAP reconciliations, funded backlog, bookings, and the $195M of the MDA extension already booked in Q2).
- 3Parsons, Form 10-Q for the quarter ended Jun 30 2026, filed Jul 29 2026 (primary unaudited filing: cash flows, programs held for sale, JV completion estimates, backlog, and the Jul 21 share count). Company-hosted filing used because direct SEC HTML retrieval was intermittent.
- 4Parsons, announcement of nine solutions designated eligible for defense marketplace awards, Sep 14 2026 (primary record; no order value established).
- 5Parsons, COMET contract-vehicle position announcement, Aug 26 2026 (primary record: a shared multiple-award vehicle with a combined ceiling exceeding $14B, not a $14B Parsons order).
- 6PeopleTec, COMET contract-vehicle position announcement, Sep 8 2026 (another awardee's primary announcement, confirming COMET access is shared; does not identify Parsons' future task-order share).
- 7Parsons, Missile Defense Agency contract-option announcement, Aug 24 2026 (primary record: $514M two-year extension; $195M of it already disclosed as booked in Q2 results).
- 8Defense Innovation Unit, prototype-selection announcement, Mar 20 2025 (primary customer account: fragmented equipment and interoperability problems, three prototype suppliers selected from 92 submissions, including SealingTech). Evidence of the customer need and prototype procurement, not of the subsequent production award's funding or SealingTech's unit economics.
- 9Parsons, SealingTech Joint Cyber Hunt Kit production-award announcement, Aug 25 2026 (primary record: five-year sole-source production OTA with a $750M ceiling, a maximum rather than guaranteed sales).
- 10Windsor-Detroit Bridge Authority, owner's-engineer appointment record, Mar 5 2018 (primary record of Parsons' oversight role and scope, distinct from the design-build prime).
- 11Windsor-Detroit Bridge Authority, bridge-opening record, Sep 1 2026 (primary confirmation of the Jul 27 opening; does not identify this bridge as the source of the Q2 JV loss).
- 12US Government Accountability Office, Amentum Parsons Logistics Services decision, Feb 4 2026 (primary adjudication: denied the JV's challenge to an Army extension of KBR's European logistics work on continuity and transition grounds).
- 13Stock Analysis, PSN historical prices, identifying S&P Global Market Intelligence as its data provider, Sep 14 2026 close of $46.94 (primary market-data series reproduced through a distribution site).
- 14Parsons, Q2 2026 investor presentation, Jul 29 2026 (pages 8-9 explain normalization; pages 16-18 present guidance and assumptions, including Q3 operating cash at approximately 22.5% of the full-year midpoint). Normalized measures are management's supplemental presentation, not independently certified recurring earnings.
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.