Parsons segue vencendo contratos. Segurar o lucro é mais difícil.
Um trimestre com US$ 1,9 bilhão em contratos veio acompanhado de prejuízo líquido de US$ 15 milhões. A carteira é real; se o caixa por trás dela também é real, isso precisa ser comprovado trimestre a trimestre.
 Vincent Jiang · 6 min read
As perdas revelam o que a Parsons realmente vende
Carey Smith disse a investidores em julho que a Parsons se preparava para deixar dois contratos em um local remoto, onde pessoal e suprimentos haviam ficado caros demais.1 A empresa que ela comanda tinha acabado de registrar US$ 1,9 bilhão em contratos ganhos em um trimestre. Também reportou um prejuízo de US$ 15 milhões atribuível aos acionistas.2
É essa a complicação dentro da PSN. A Parsons consegue garantir trabalho em alguns dos problemas mais importantes do governo e, ainda assim, tem dificuldade para reter o dinheiro ganho ao resolvê-los.
A Parsons combina tecnologia de defesa com engenharia de infraestrutura. Os investidores compram tanto a capacidade técnica quanto a habilidade da administração de precificar, alocar pessoal e concluir trabalhos complexos.
O segundo trimestre expôs a segunda habilidade. Os resultados não auditados incluíram aproximadamente US$ 78 milhões em perdas com programas federais destinados à venda e US$ 41 milhões vindos de uma joint venture de infraestrutura. O EBITDA ajustado reportado foi de US$ 42 milhões. A normalização adicional feita pela administração, excluindo esses encargos, produziu US$ 161 milhões. Ambos os números incluem lucros pertencentes a sócios externos de empreendimentos consolidados.2
Essas exclusões explicam a diferença entre um trimestre ruim e um negócio recorrente potencialmente saudável. Elas não tornam as perdas economicamente irrelevantes.
O documento mostra que a perda federal incluiu cerca de US$ 61 milhões em perdas futuras esperadas. A perda da joint venture refletiu uma estimativa mais alta dos custos de conclusão. Eram obrigações de entrega ficando mais caras, e não apenas uma desvalorização de um ativo adquirido.3
Para um operador, isso muda a pergunta. Quanto da carteira de pedidos atraente de hoje foi precificada antes de os problemas de pessoal, equipamentos e cronograma de amanhã se tornarem visíveis?
Leia o contrato antes de comemorar o número
Os comunicados mais recentes mostram por que o vocabulário de contratações públicas importa. Em 14 de setembro, a Parsons anunciou nove soluções designadas como elegíveis para contratos em marketplaces de defesa. Isso melhora o acesso aos compradores. Não estabelece um valor de pedido.4
O anúncio do COMET em agosto é mais expressivo: uma vaga em um veículo de contratos de inteligência com teto combinado acima de US$ 14 bilhões. A Parsons precisa competir por pedidos individuais. A PeopleTec anunciou a própria vaga no mesmo veículo em setembro. A oportunidade é compartilhada.5,6
Mesmo uma extensão concreta exige atenção ao fator tempo. A opção de defesa antimísseis de US$ 514 milhões anunciada em 24 de agosto já havia contribuído com US$ 195 milhões para as contratações do segundo trimestre. Somar o valor cheio da manchete às conquistas do trimestre contaria parte da oportunidade duas vezes.7,2
Ganhar acesso, receber pedidos, reconhecer receita e receber caixa são conquistas separadas. A tese de investimento fica mais forte à medida que o trabalho avança em cada etapa.
O kit cibernético tem um argumento melhor
A SealingTech, subsidiária da Parsons, oferece um motivo mais tangível para otimismo. A Defense Innovation Unit descreveu o problema do cliente em março de 2025: equipes cibernéticas militares usavam equipamentos fragmentados que criavam dificuldades de interoperabilidade. As equipes precisavam de uma capacidade portátil de operações de segurança que funcionasse onde o acesso à internet e a permissão para mover dados sensíveis fossem restritos. A DIU selecionou três fornecedores de protótipos entre 92 inscrições, incluindo a SealingTech.8
Em agosto de 2026, a Parsons anunciou que a SealingTech havia recebido um acordo de produção de cinco anos, com fonte exclusiva, para o Joint Cyber Hunt Kit, com teto de US$ 750 milhões. Esse teto continua sendo um valor máximo, não uma venda garantida. Mas a seleção para produção é um marco comercial mais relevante do que a admissão em um marketplace.9
Minha leitura é que a padronização pode melhorar a economia da Parsons. Reutilizar um produto entre equipes pode diluir o gasto com engenharia por entrega, enquanto integração e suporte podem aprofundar o relacionamento com o cliente. O benefício depende de pedidos recorrentes, dos custos reais de entrega e das obrigações de suporte. Nem o teto do contrato nem a decisão de compra estabelecem uma margem de produto.
Conhecimento técnico importa, inclusive o que os concorrentes detêm
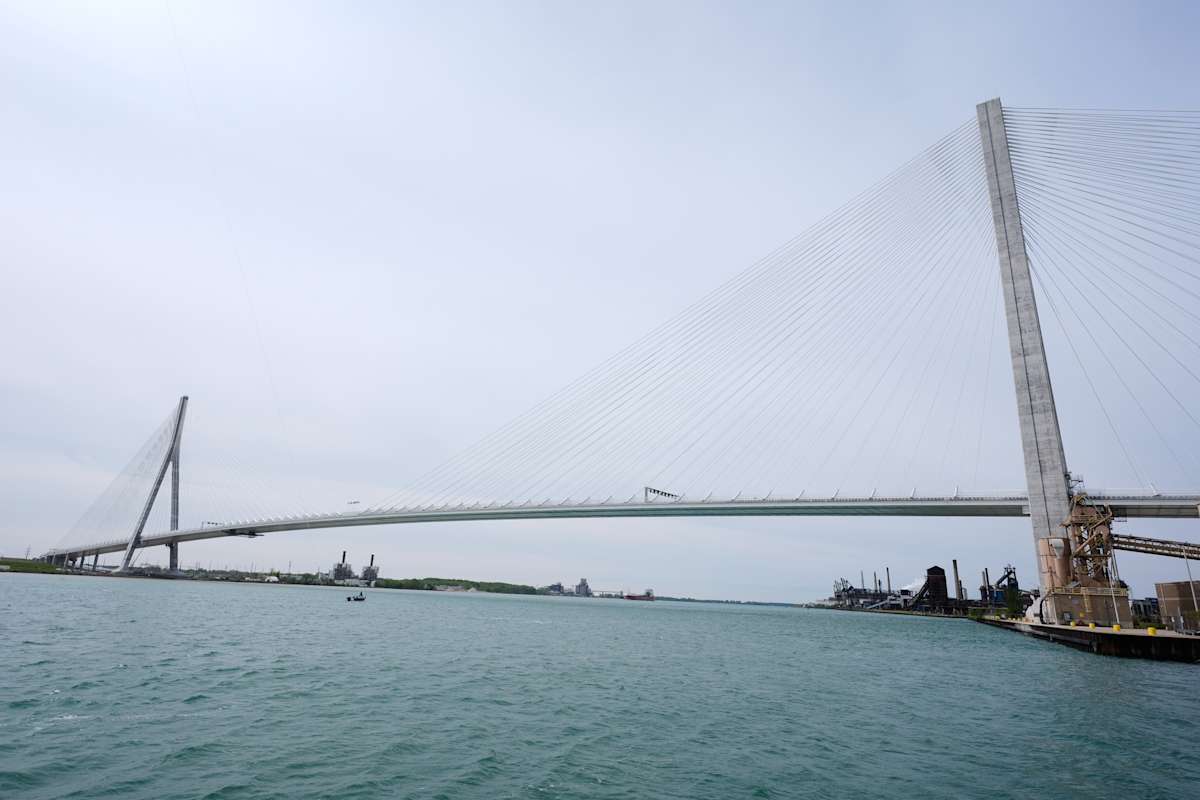
O negócio de infraestrutura da Parsons ilustra o valor da experiência acumulada. A Windsor-Detroit Bridge Authority nomeou a Parsons como engenheira do proprietário para a Ponte Internacional Gordie Howe em 2018. Suas responsabilidades incluíam revisão de projeto, inspeções e supervisão de conformidade. A autoridade informou que a ponte abriu em 27 de julho de 2026. A Parsons ajudou o proprietário a supervisionar a entrega; não era a contratada principal do projeto e construção (design-build) do empreendimento.10,11
Essa distinção importa. Supervisão técnica e assunção de risco de construção podem produzir economias muito diferentes, mesmo no mesmo ativo físico. A ponte é evidência do papel operacional da Parsons, não uma fonte identificada da perda do segundo trimestre.
A familiaridade com o cliente também beneficia concorrentes. Em fevereiro, o GAO negou provimento a um recurso da joint venture Amentum-Parsons contra a prorrogação, pelo Exército, do contrato de logística europeia da KBR. Considerações de continuidade e transição ajudaram a justificar a permanência da atual contratada. Relacionamentos podem defender a receita existente e, ao mesmo tempo, dificultar a tomada de um contrato alheio.12
O obstáculo de caixa por trás de uma avaliação de US$ 5 bilhões
Pelo preço de fechamento de US$ 46,94 em 14 de setembro, a Parsons tinha um valor de mercado estimado em cerca de US$ 5 bilhões, considerando a contagem de ações de 21 de julho. Trata-se de uma aproximação, não de uma avaliação totalmente diluída.13,3
O ponto médio do fluxo de caixa operacional anual da administração é de US$ 460 milhões, com cerca de US$ 90 milhões em investimentos de capital. Subtraindo um do outro, chega-se a US$ 370 milhões, o que torna o valor de mercado cerca de 13,5 vezes esse montante. Mas o cálculo vem antes de aportes nas joint ventures e de distribuições a sócios externos. Não é caixa totalmente disponível aos acionistas da PSN.14,3
Chegar lá também exige um encerramento forte. A Parsons gerou aproximadamente US$ 54 milhões de caixa operacional no primeiro semestre. A administração indicou que o terceiro trimestre deve produzir cerca de 22,5% do ponto médio anual, ou US$ 104 milhões. Meu cálculo deixa aproximadamente US$ 303 milhões para o quarto trimestre: quase 66% da meta do ano.3,14
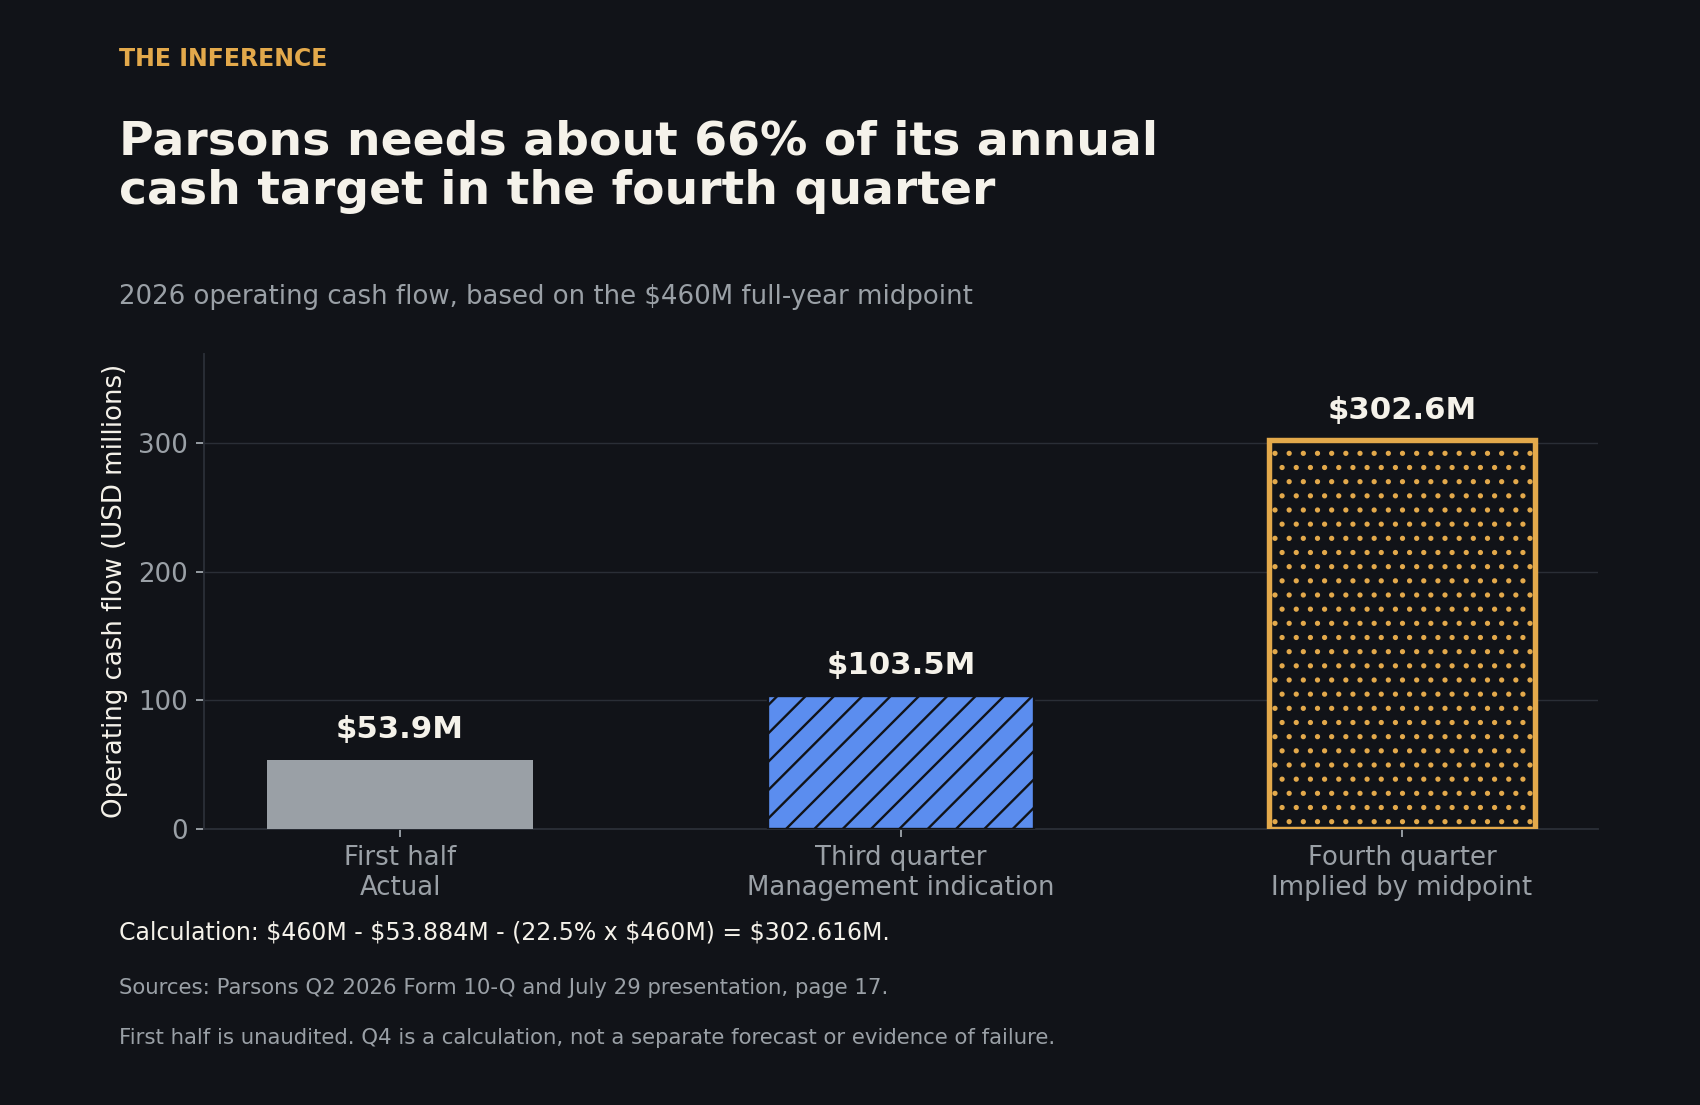
A qualidade de uma carteira de pedidos é medida pelo caixa que sobra após a entrega.
Esse cronograma é um teste para a explicação da administração, não uma prova de que as perspectivas vão fracassar. Na teleconferência de julho, o CFO Matt Ofilos atribuiu a pressão sobre o caixa parcialmente às compras de estoques de memória e armazenamento e ao momento dos pagamentos dos clientes. Produtos podem melhorar margens e, ao mesmo tempo, exigir caixa antes de o cliente pagar. Crescimento e consumo de caixa podem chegar juntos.1
Uma limpeza pode produzir um negócio melhor
A tese de alta mais forte é que as saídas federais removem trabalhos pouco adequados, enquanto o projeto de infraestrutura legado caminha para a conclusão. A administração atribuiu a perda da infraestrutura a chuvas excepcionais e atrasos de cronograma, e disse que a Parsons havia deixado de buscar trabalhos semelhantes em consórcio em 2019.1
Em 30 de junho, cerca de US$ 6,6 bilhões da carteira de US$ 9,3 bilhões da Parsons estavam financiados. O EBITDA ajustado da infraestrutura, excluindo a perda da joint venture, subiu 18%, e sua margem normalizada chegou a 11,9%. A margem normalizada da área federal foi menor, de 8,2%. O negócio continuado, portanto, contém força real, embora a melhora seja desigual.14
Smith não precisa que cada novo produto se torne uma plataforma gigante. Seleção melhor de contratos, entregas repetíveis na área cibernética e menos obrigações de construção podem, juntas, melhorar a qualidade dos lucros. Uma base de receita menor pode valer mais se exigir menos capital e produzir menos surpresas desagradáveis.
A questão não resolvida é se a limpeza termina nesses contratos. Os investidores precisam de evidências de que a próxima geração de trabalhos traz economia melhor até a conclusão.
Atenção aos recebimentos e às saídas concluídas
Os próximos resultados devem estabelecer se o caixa operacional do terceiro trimestre se aproxima da indicação de cerca de US$ 104 milhões da administração. Um descumprimento elevaria a necessidade do quarto trimestre, a menos que a orientação anual mude.
Depois, observe se as vendas planejadas de contratos transferem as obrigações remanescentes até o fim do ano, como o documento prevê, e se novas perdas surgem enquanto os projetos existentes terminam.3
Para Smith, o próximo resultado convincente é o caixa recebido depois que o trabalho estiver concluído.
How this brief was made
01Gathered & sourced409 channels · 2,256 articles▾
Agents swept 409 channels and ingested 2,256 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated14 claims · 32 data feeds▾
Every one of 14 load-bearing claims was checked against primary sources, with 32 live data feeds reconciling the figures and charts.
- 1The Motley Fool, Parsons (PSN) Q2 2026 earnings call transcript, Aug 7 2026, reproducing the Jul 29 call (primary-speaker evidence: Smith on the remote contracts and rainfall; CFO Matt Ofilos on inventory purchases and payment timing). Weather causation is attributed, not independently proved; this host is not counted as independent company verification.
- 2Parsons, Q2 2026 results, Jul 29 2026 (unaudited reported results, non-GAAP reconciliations, funded backlog, bookings, and the $195M of the MDA extension already booked in Q2).
- 3Parsons, Form 10-Q for the quarter ended Jun 30 2026, filed Jul 29 2026 (primary unaudited filing: cash flows, programs held for sale, JV completion estimates, backlog, and the Jul 21 share count). Company-hosted filing used because direct SEC HTML retrieval was intermittent.
- 4Parsons, announcement of nine solutions designated eligible for defense marketplace awards, Sep 14 2026 (primary record; no order value established).
- 5Parsons, COMET contract-vehicle position announcement, Aug 26 2026 (primary record: a shared multiple-award vehicle with a combined ceiling exceeding $14B, not a $14B Parsons order).
- 6PeopleTec, COMET contract-vehicle position announcement, Sep 8 2026 (another awardee's primary announcement, confirming COMET access is shared; does not identify Parsons' future task-order share).
- 7Parsons, Missile Defense Agency contract-option announcement, Aug 24 2026 (primary record: $514M two-year extension; $195M of it already disclosed as booked in Q2 results).
- 8Defense Innovation Unit, prototype-selection announcement, Mar 20 2025 (primary customer account: fragmented equipment and interoperability problems, three prototype suppliers selected from 92 submissions, including SealingTech). Evidence of the customer need and prototype procurement, not of the subsequent production award's funding or SealingTech's unit economics.
- 9Parsons, SealingTech Joint Cyber Hunt Kit production-award announcement, Aug 25 2026 (primary record: five-year sole-source production OTA with a $750M ceiling, a maximum rather than guaranteed sales).
- 10Windsor-Detroit Bridge Authority, owner's-engineer appointment record, Mar 5 2018 (primary record of Parsons' oversight role and scope, distinct from the design-build prime).
- 11Windsor-Detroit Bridge Authority, bridge-opening record, Sep 1 2026 (primary confirmation of the Jul 27 opening; does not identify this bridge as the source of the Q2 JV loss).
- 12US Government Accountability Office, Amentum Parsons Logistics Services decision, Feb 4 2026 (primary adjudication: denied the JV's challenge to an Army extension of KBR's European logistics work on continuity and transition grounds).
- 13Stock Analysis, PSN historical prices, identifying S&P Global Market Intelligence as its data provider, Sep 14 2026 close of $46.94 (primary market-data series reproduced through a distribution site).
- 14Parsons, Q2 2026 investor presentation, Jul 29 2026 (pages 8-9 explain normalization; pages 16-18 present guidance and assumptions, including Q3 operating cash at approximately 22.5% of the full-year midpoint). Normalized measures are management's supplemental presentation, not independently certified recurring earnings.
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.