Parsons продолжает выигрывать контракты. Удержать прибыль труднее.
Квартальные заказы на $1,9 млрд обернулись чистым убытком в $15 млн. Портфель заказов реален; а есть ли за ним деньги — это придётся доказывать от квартала к кварталу.
 Vincent Jiang · 6 min read
Убытки показывают, что на самом деле продаёт Parsons
Кэри Смит в июле сказала инвесторам, что Parsons готовится выйти из двух контрактов в удалённом районе, где персонал и снабжение стали слишком дорогими.1 Компания, которую она возглавляет, только что зафиксировала заказы на $1,9 млрд за квартал. При этом она отчиталась об убытке в $15 млн, приходящемся на акционеров.2
В этом и состоит сложность внутри PSN. Parsons может получать заказы на решение одних из самых важных государственных задач и при этом с трудом удерживает заработанные на них деньги.
Parsons объединяет оборонные технологии с инфраструктурным инжинирингом. Инвесторы покупают и технические компетенции, и умение менеджмента назначать цену, укомплектовывать штат и доводить до конца сложные работы.
Второй квартал обнажил именно второй навык. Неаудированные результаты включали примерно $78 млн убытков по федеральным программам, предназначенным к продаже, и $41 млн от инфраструктурного совместного предприятия. Скорректированная EBITDA в отчётности составила $42 млн. Дополнительная нормализация менеджмента, исключившая эти списания, дала $161 млн. Обе цифры включают доход, принадлежащий внешним совладельцам консолидированных совместных предприятий.2
Эти исключения объясняют разницу между плохим кварталом и потенциально здоровым продолжающимся бизнесом. Они не делают убытки экономически незначимыми.
Отчётность показывает, что списание по федеральному направлению включало около $61 млн ожидаемых будущих убытков. Списание по СП отражало более высокую оценку затрат на завершение. Это были обязательства по исполнению, которые стали дороже, а не просто снижение оценки приобретённого актива.3
Для операционной компании это меняет суть вопроса: какая часть сегодняшнего привлекательного портфеля заказов была оценена до того, как стали заметны будущие проблемы с персоналом, оборудованием и сроками?
Читайте контракт, прежде чем радоваться сумме
Последние объявления показывают, почему важна терминология закупок. 14 сентября Parsons сообщила, что девять её решений допущены к получению заказов на оборонных маркетплейсах. Это улучшает доступ к покупателям, но не устанавливает объём заказов.4
Августовское объявление о COMET выглядит более впечатляюще: место в рамочном контракте разведывательного сообщества с общим потолком выше $14 млрд. За отдельные заказы Parsons придётся конкурировать. В сентябре о своём месте в том же механизме объявила PeopleTec. Возможность — общая.5,6
Даже конкретное продление требует внимания к срокам. Опцион на $514 млн в сфере противоракетной обороны, объявленный 24 августа, уже добавил $195 млн в заказы второго квартала. Если прибавить всю сумму из заголовка к победам квартала, часть возможности будет посчитана дважды.7,2
Получить доступ, получить заказ, признать выручку и получить деньги — это разные достижения. Инвестиционная история становится сильнее по мере прохождения каждого этапа.
У киберкомплекта аргументы убедительнее
Дочерняя структура Parsons SealingTech даёт более осязаемый повод для оптимизма. В марте 2025 года Подразделение оборонных инноваций (DIU) описало проблему заказчика: военные киберкоманды использовали разрозненное оборудование, из-за чего возникали трудности с совместимостью. Им требовался портативный комплекс для операций в сфере безопасности, способный работать там, где ограничены доступ в интернет и право перемещать конфиденциальные данные. DIU отобрало трёх поставщиков прототипов из 92 заявок, включая SealingTech.8
В августе 2026 года Parsons объявила, что SealingTech получила пятилетнее соглашение о серийном производстве без конкурентной процедуры на комплекс Joint Cyber Hunt Kit с потолком $750 млн. Этот потолок остаётся максимумом, а не гарантированными продажами. Но отбор на производство — более значимый коммерческий рубеж, чем допуск на маркетплейс.9
Мой вывод: стандартизация может улучшить экономику Parsons. Повторное использование продукта разными командами позволяет распределить инженерные расходы на большее число поставок, а интеграция и поддержка способны углубить отношения с заказчиком. Выгода зависит от повторных заказов, фактических затрат на поставку и обязательств по поддержке. Ни потолок контракта, ни решение о закупке не определяют маржу продукта.
Опыт имеет значение, в том числе опыт конкурентов
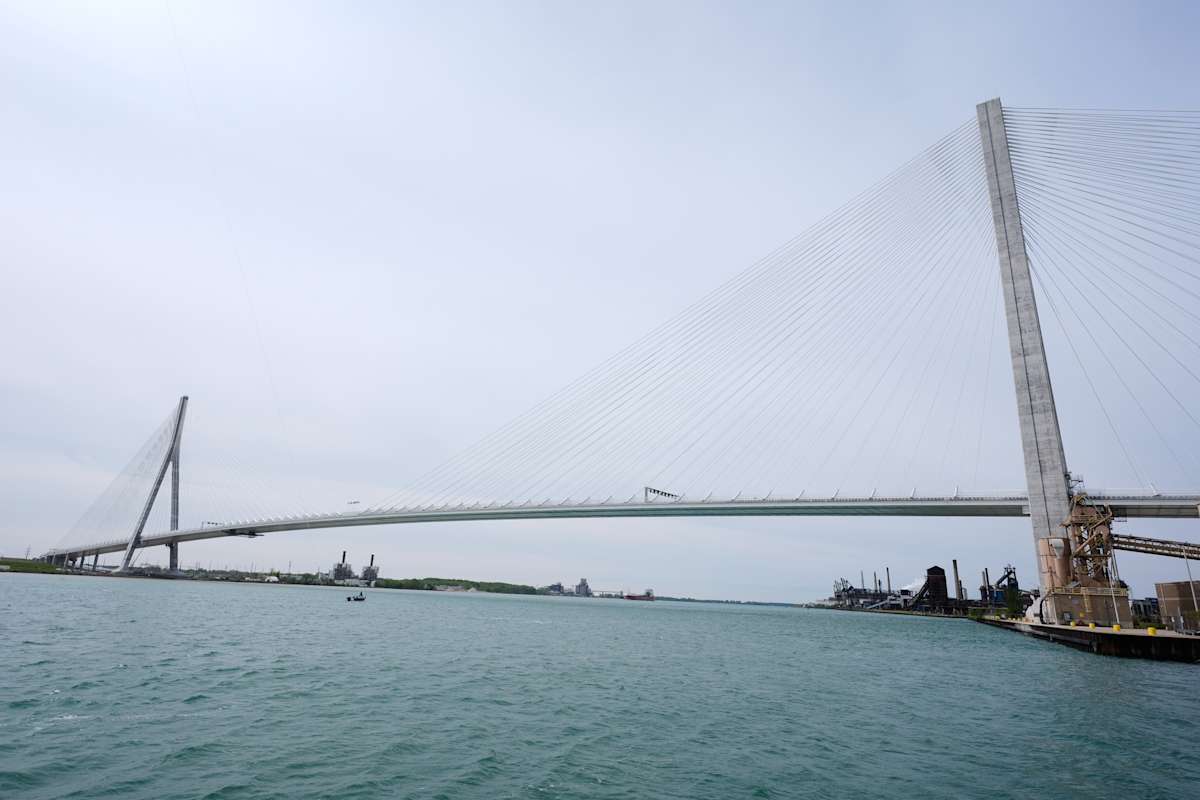
Инфраструктурное направление Parsons показывает ценность накопленного опыта. Управление моста Виндзор—Детройт назначило Parsons инженером заказчика по международному мосту Горди Хоу в 2018 году. В обязанности компании входили проверка проектных решений, инспекции и контроль соблюдения требований. Управление сообщило, что мост открылся 27 июля 2026 года. Parsons помогала заказчику контролировать реализацию, но не была генеральным подрядчиком проектирования и строительства по этому проекту.10,11
Это различие важно. Технический надзор и принятие строительного риска могут давать совершенно разную экономику даже на одном и том же объекте. Мост подтверждает операционную роль Parsons, но не является выявленным источником списания во втором квартале.
Знакомство с заказчиком помогает и конкурентам. В феврале GAO отклонило протест совместного предприятия Amentum и Parsons против продления контракта KBR на логистические работы в Европе для Армии США. Соображения непрерывности и передачи дел помогли обосновать сохранение действующего подрядчика. Отношения могут защищать текущую выручку и одновременно затруднять вытеснение чужого контракта.12
Денежный барьер для оценки в $5 млрд
При цене закрытия 14 сентября $46,94 стоимость акционерного капитала Parsons оценивалась примерно в $5 млрд, исходя из числа акций на 21 июля. Это приблизительная оценка, а не оценка с учётом полного разводнения.13,3
Годовой ориентир менеджмента по операционному денежному потоку — $460 млн при капитальных затратах примерно $90 млн. Разница между ними равна $370 млн, то есть стоимость акционерного капитала составляет примерно 13,5 этой суммы. Но расчёт сделан до финансирования совместных предприятий и выплат внешним совладельцам. Это не деньги, полностью доступные акционерам PSN.14,3
Чтобы добиться этого, нужен сильный финиш. В первом полугодии Parsons получила примерно $54 млн операционного денежного потока. Менеджмент указал, что третий квартал должен принести около 22,5% годового ориентира, или $104 млн. По моим расчётам, на четвёртый квартал остаётся примерно $303 млн — почти 66% годовой цели.3,14
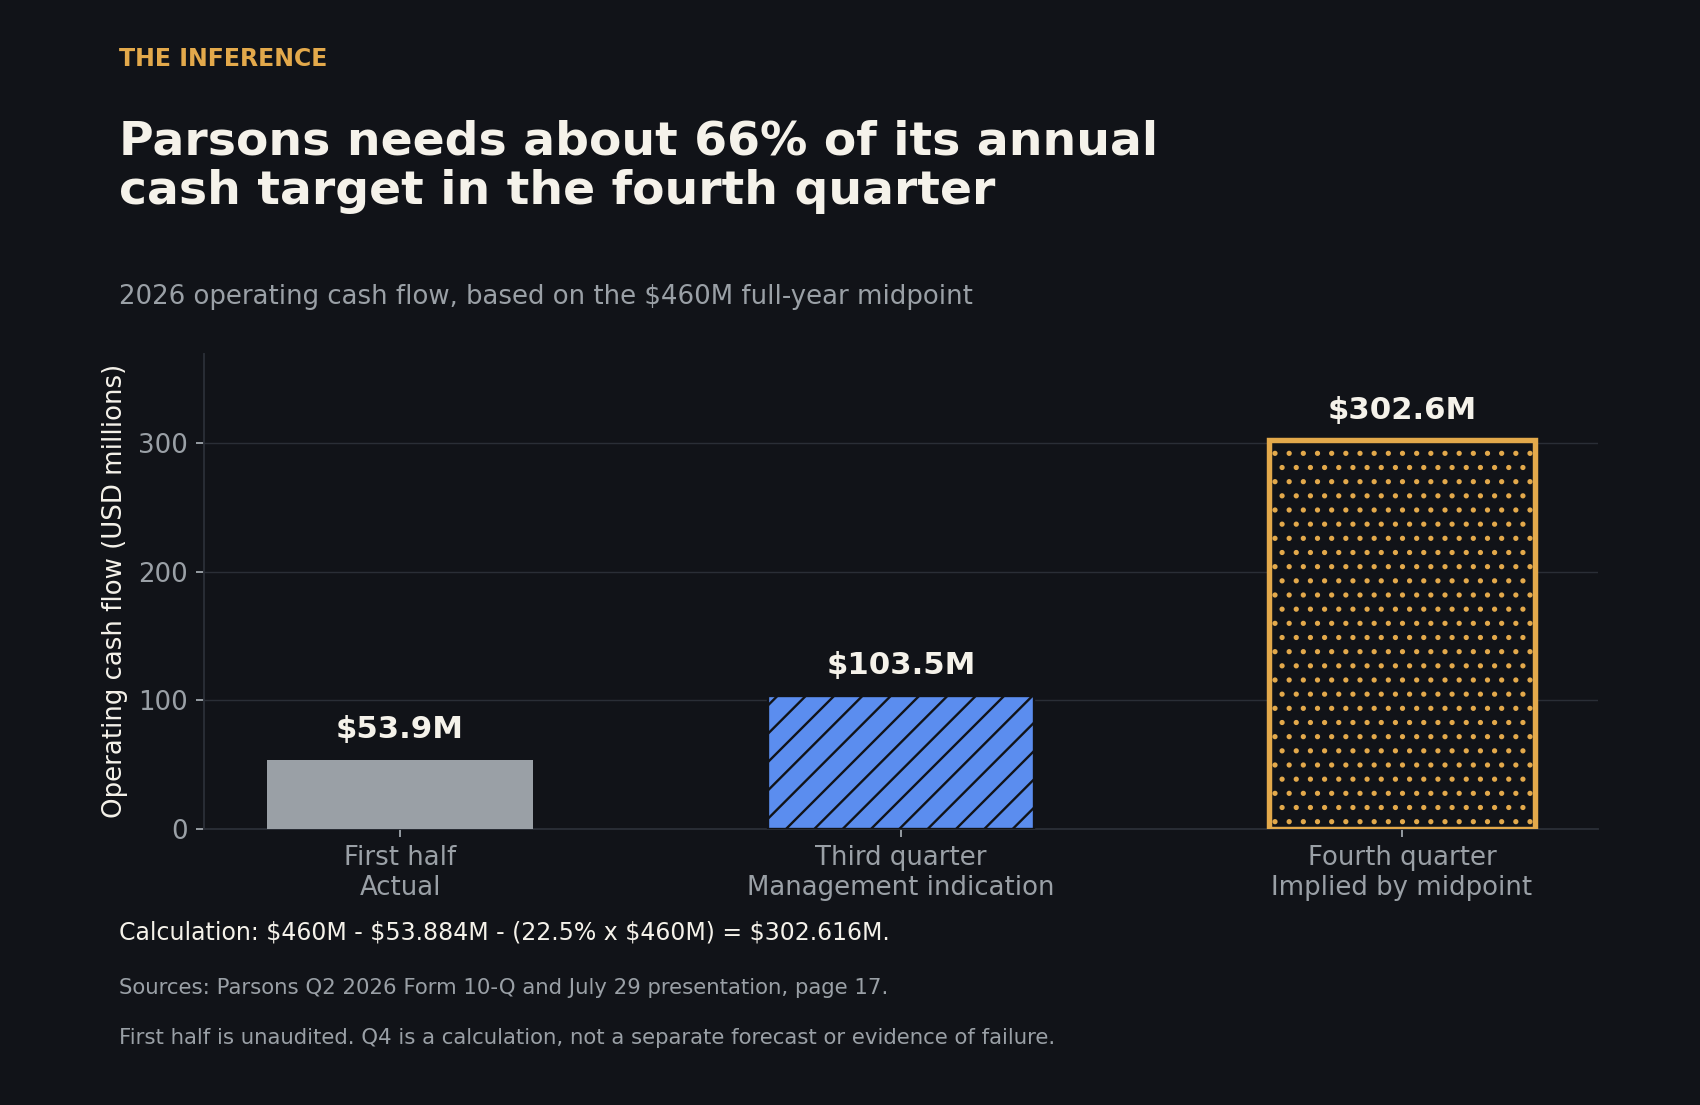
Качество портфеля заказов измеряется деньгами, оставшимися после исполнения.
Такая динамика — проверка объяснений менеджмента, а не доказательство того, что прогноз не сбудется. На июльском звонке финдиректор Мэтт Офилос объяснил давление на денежные средства отчасти закупками памяти и систем хранения, а также сроками платежей заказчиков. Продуктовый бизнес может улучшать маржу, но при этом требовать денег до того, как заплатит клиент. Рост и потребление ликвидности могут идти одновременно.1
Расчистка может сделать бизнес лучше
Самый сильный бычий сценарий состоит в том, что продажа федеральных активов убирает плохо подходящую работу, а старый инфраструктурный проект движется к завершению. Менеджмент объяснил инфраструктурное списание аномальными дождями и отставанием от графика, а также заявил, что Parsons перестала претендовать на аналогичную консорциумную работу ещё в 2019 году.1
На 30 июня примерно $6,6 млрд из портфеля заказов Parsons на $9,3 млрд были обеспечены финансированием. Скорректированная EBITDA инфраструктурного направления без учёта списания по СП выросла на 18%, а нормализованная маржа достигла 11,9%. У федерального направления нормализованная маржа была ниже — 8,2%. Таким образом, продолжающийся бизнес действительно обладает силой, хотя улучшения неравномерны.14
Смит не нужно превращать каждый новый продукт в гигантскую платформу. Более тщательный отбор контрактов, повторяемые поставки в кибербезопасности и меньше строительных обязательств вместе способны повысить качество прибыли. Меньшая выручка может стоить дороже, если требует меньше капитала и создаёт меньше неприятных сюрпризов.
Нерешённый вопрос — закончится ли расчистка этими контрактами. Инвесторам нужны доказательства, что новое поколение заказов будет иметь лучшую экономику вплоть до завершения.
Следите за поступлениями и завершёнными выходами
Следующая отчётность должна показать, приближается ли операционный денежный поток третьего квартала к ориентиру менеджмента примерно в $104 млн. Недобор повысит требование к четвёртому кварталу, если только годовой прогноз не изменится.
Затем следите, перейдут ли оставшиеся обязательства по запланированным продажам контрактов к концу года, как предполагает отчётность, и не появятся ли новые списания, пока завершаются текущие проекты.3
Для Смит следующий убедительный результат — это деньги, полученные после завершения работы.
How this brief was made
01Gathered & sourced409 channels · 2,256 articles▾
Agents swept 409 channels and ingested 2,256 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated14 claims · 32 data feeds▾
Every one of 14 load-bearing claims was checked against primary sources, with 32 live data feeds reconciling the figures and charts.
- 1The Motley Fool, Parsons (PSN) Q2 2026 earnings call transcript, Aug 7 2026, reproducing the Jul 29 call (primary-speaker evidence: Smith on the remote contracts and rainfall; CFO Matt Ofilos on inventory purchases and payment timing). Weather causation is attributed, not independently proved; this host is not counted as independent company verification.
- 2Parsons, Q2 2026 results, Jul 29 2026 (unaudited reported results, non-GAAP reconciliations, funded backlog, bookings, and the $195M of the MDA extension already booked in Q2).
- 3Parsons, Form 10-Q for the quarter ended Jun 30 2026, filed Jul 29 2026 (primary unaudited filing: cash flows, programs held for sale, JV completion estimates, backlog, and the Jul 21 share count). Company-hosted filing used because direct SEC HTML retrieval was intermittent.
- 4Parsons, announcement of nine solutions designated eligible for defense marketplace awards, Sep 14 2026 (primary record; no order value established).
- 5Parsons, COMET contract-vehicle position announcement, Aug 26 2026 (primary record: a shared multiple-award vehicle with a combined ceiling exceeding $14B, not a $14B Parsons order).
- 6PeopleTec, COMET contract-vehicle position announcement, Sep 8 2026 (another awardee's primary announcement, confirming COMET access is shared; does not identify Parsons' future task-order share).
- 7Parsons, Missile Defense Agency contract-option announcement, Aug 24 2026 (primary record: $514M two-year extension; $195M of it already disclosed as booked in Q2 results).
- 8Defense Innovation Unit, prototype-selection announcement, Mar 20 2025 (primary customer account: fragmented equipment and interoperability problems, three prototype suppliers selected from 92 submissions, including SealingTech). Evidence of the customer need and prototype procurement, not of the subsequent production award's funding or SealingTech's unit economics.
- 9Parsons, SealingTech Joint Cyber Hunt Kit production-award announcement, Aug 25 2026 (primary record: five-year sole-source production OTA with a $750M ceiling, a maximum rather than guaranteed sales).
- 10Windsor-Detroit Bridge Authority, owner's-engineer appointment record, Mar 5 2018 (primary record of Parsons' oversight role and scope, distinct from the design-build prime).
- 11Windsor-Detroit Bridge Authority, bridge-opening record, Sep 1 2026 (primary confirmation of the Jul 27 opening; does not identify this bridge as the source of the Q2 JV loss).
- 12US Government Accountability Office, Amentum Parsons Logistics Services decision, Feb 4 2026 (primary adjudication: denied the JV's challenge to an Army extension of KBR's European logistics work on continuity and transition grounds).
- 13Stock Analysis, PSN historical prices, identifying S&P Global Market Intelligence as its data provider, Sep 14 2026 close of $46.94 (primary market-data series reproduced through a distribution site).
- 14Parsons, Q2 2026 investor presentation, Jul 29 2026 (pages 8-9 explain normalization; pages 16-18 present guidance and assumptions, including Q3 operating cash at approximately 22.5% of the full-year midpoint). Normalized measures are management's supplemental presentation, not independently certified recurring earnings.
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.