PayPal fait du crédit à la consommation son nouveau métier — et les règles du crédit figurent sur sa liste de lobbying à 606 000 dollars
Trois documents publiés en 48 heures montrent PayPal troquer une activité de paiements en perte de vitesse contre le crédit à la consommation, pendant que ses propres déclarations de lobbying révèlent un groupe à l'œuvre sur les règles qui fixeront le prix de ce crédit. Le cycle du crédit, lui, vient de se durcir.
 Richard Tang · 3 min read
PayPal−0.13% — PayPal, down 0.13 percent today vient de l'admettre : son ancien métier ne croît plus, son nouveau plan, c'est le crédit, et ses propres déclarations de lobbying montrent qu'il aide à écrire les règles qui fixeront le prix de ce crédit. C'est ce que disent trois documents publiés en 48 heures — et cela change ce que possèdent les actionnaires : moins un réseau de paiements, davantage un portefeuille de crédit à la consommation qui flanchera au premier retournement du cycle.
Le patron a posé le diagnostic lui-même
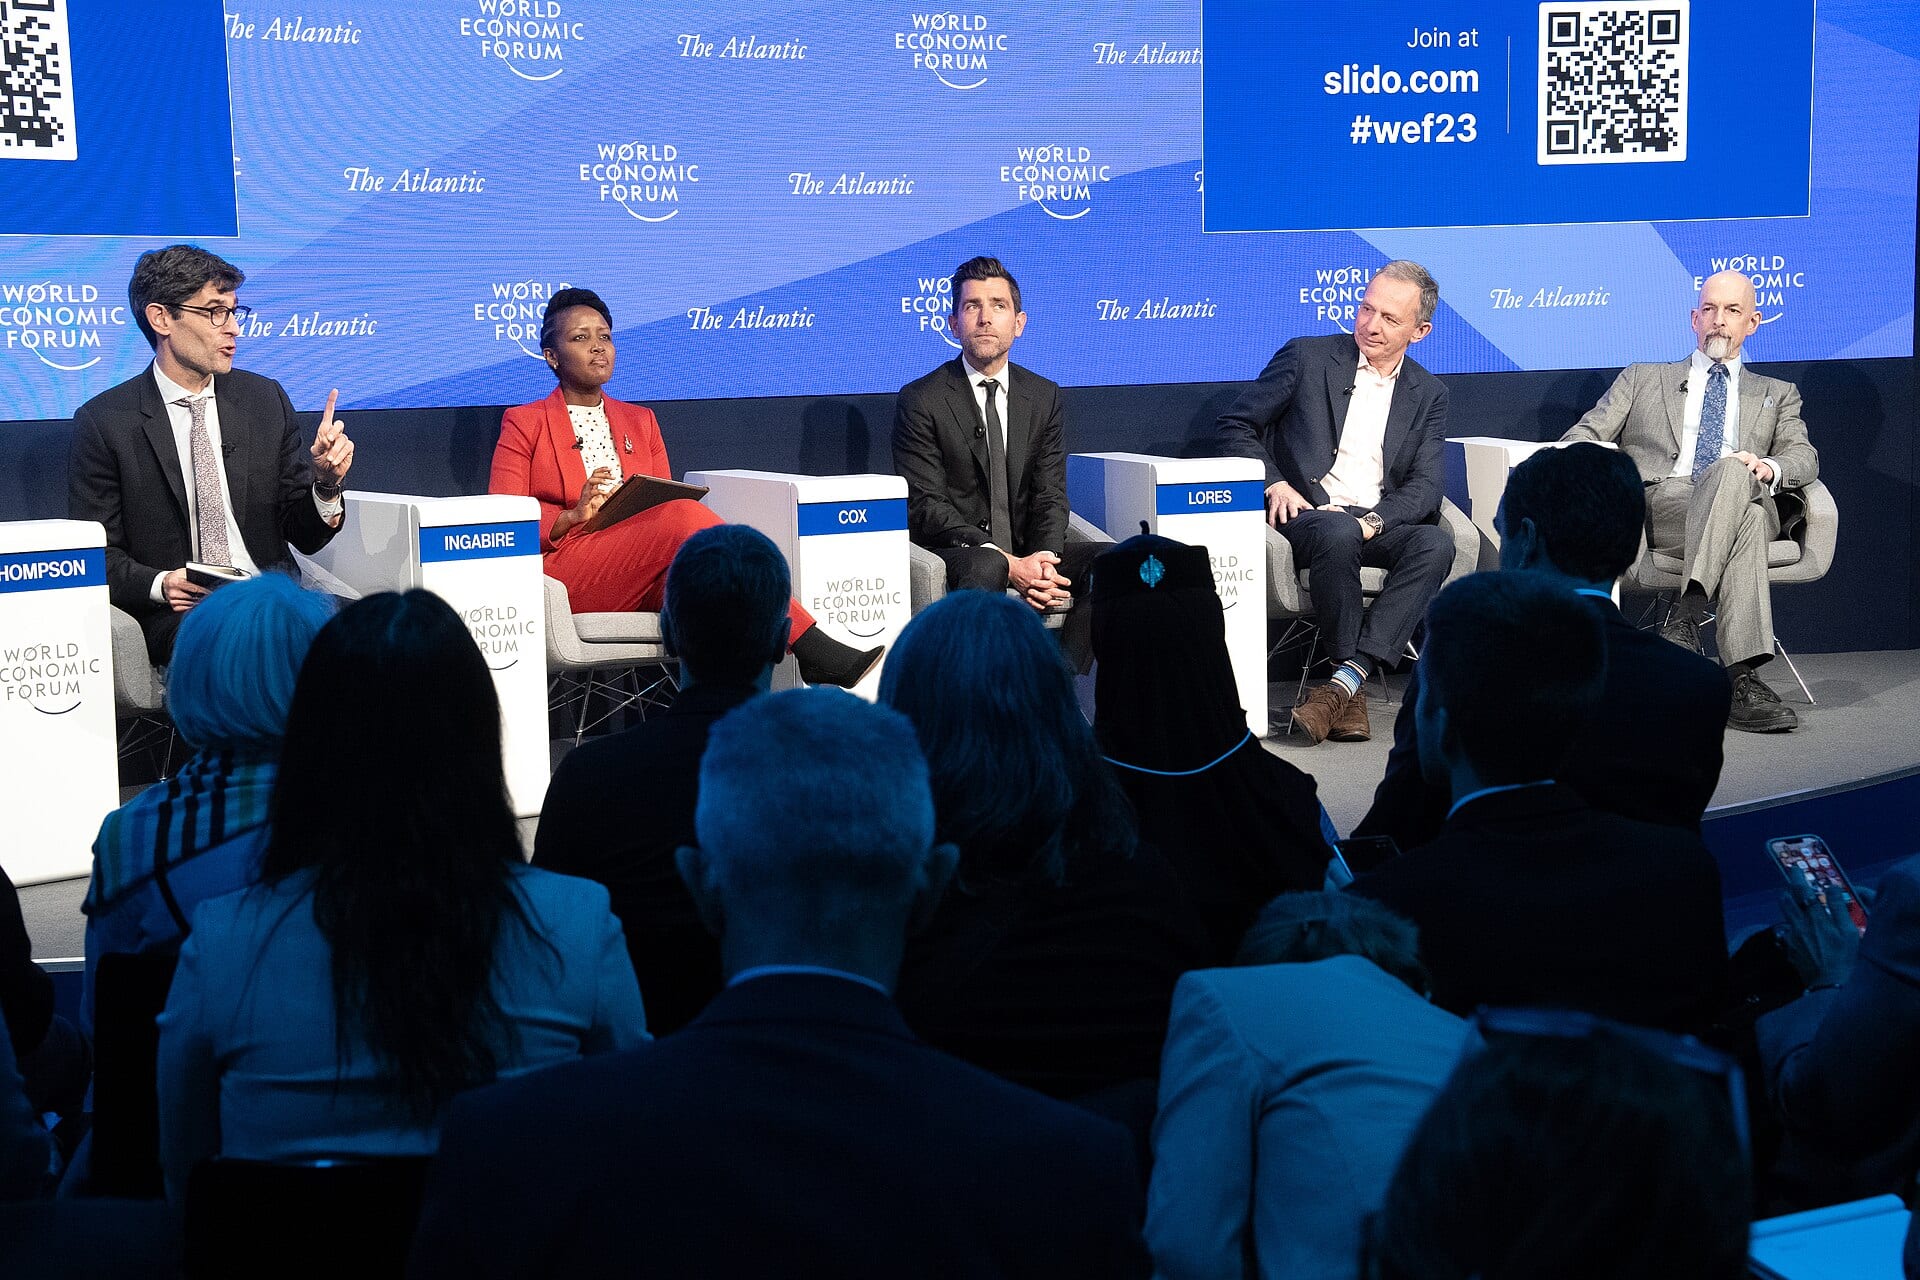
Le 19 octobre à Money 20/20, à Las Vegas, le directeur général Enrique Lores, en poste depuis sept mois, a déclaré que PayPal « n'est pas assez agile », que trop de niveaux hiérarchiques freinaient les décisions, et que Venmo comme l'activité de traitement de paiements Braintree n'avaient pas reçu assez d'attention ni d'investissements 1. Le groupe a commencé à supprimer des postes dans le cadre de son plan à trois ans ; en mai, Bloomberg et le Wall Street Journal ont rapporté un objectif de réduction d'environ 20 % des effectifs mondiaux 1.
La croissance du chiffre d'affaires de PayPal est retombée de 9 % début 2024 à 4,8 % au dernier trimestre
Data
| Croissance du chiffre d'affaires, en glissement annuel | |
|---|---|
| T3 23 | 8.4% |
| T4 23 | 8.7% |
| T1 24 | 9.4% |
| T2 24 | 8.2% |
| T3 24 | 5.8% |
| T4 24 | 4.2% |
| T1 25 | 1.2% |
| T2 25 | 5.1% |
| T3 25 | 7.3% |
| T4 25 | 3.7% |
| T1 26 | 7.2% |
| T2 26 | 4.8% |
L'objectif : ressembler davantage à SoFi+1.60% — SoFi, up 1.60 percent today et à Chime−0.16% — Chime, down 0.16 percent as of its last quote. Les utilisateurs les plus actifs des applications de PayPal — ils sont plus de 400 millions — veulent du crédit, a-t-il assuré : du paiement en plusieurs fois (« buy now, pay later ») et des prêts, tandis que le checkout reste, mais se voit « complémenté » 2. Le hic : le commerce agentique (agentic commerce), ce futur que Lores veut occuper, n'apportera aucun volume significatif avant 2028 1. D'ici là, la croissance que financent les actionnaires, c'est le crédit.
Le cycle du crédit se durcit
Miser sur le crédit, c'est parier sur le consommateur au mauvais moment : une inflation sous-jacente plus forte qu'attendue le 14 octobre a renforcé l'argument en faveur d'un resserrement monétaire supplémentaire de la Réserve fédérale 6. Wall Street l'avait intégré avant que Lores ne prenne la parole : BofA+0.32% — BofA, up 0.32 percent as of its last quote Securities a repris la couverture de PayPal en « sous-performance » (underperform) 5, et Cleveland Research a dégradé le titre en sous-performance, sur des tendances faibles chez Braintree le 19 octobre 4. Ce doute se lit dans le cours : le titre a perdu environ 76 % en cinq ans 1.
Les règles voulues par PayPal
PayPal a dépensé 606 000 dollars de lobbying fédéral au troisième trimestre, et sa déclaration du 19 octobre fait figurer parmi ses sujets les services bancaires au secteur du cannabis et le SAFE Banking Act, les monnaies numériques, le crédit à la consommation, la transmission de fonds et les protections financières des consommateurs 3. Une société qui se fait prêteuse a un intérêt évident à la façon dont le crédit est réglementé ; le document ne dit pas quelle part de cette somme a visé chaque sujet 3.
Un lobbying fédéral à près de 600 000 dollars par trimestre, pendant que PayPal construisait son dossier en faveur du crédit à la consommation
Data
| Dépenses de lobbying fédéral | |
|---|---|
| T3 2025 | $570,000 |
| T2 2026 | $611,000 |
| T3 2026 | $606,000 |
Quant à une cession, Bloomberg a rapporté que PayPal avait étudié une offre émanant de Stripe et d'Advent International, formulée en juillet, puis retirée par les repreneurs en août ; Lores ne l'a pas évoquée sur scène 1.
Les pertes de crédit, pas les volumes
Surveillez la prochaine publication de résultats. Le checkout sous marque est à la traîne, Braintree est battu sur les prix, et l'activité de crédit à la consommation qui les remplace est ce que PayPal pouvait ajouter de plus cyclique. Tant que Lores n'affiche pas les pertes de crédit — et pas seulement les volumes —, les actionnaires détiennent le cycle, pas le redressement.
Get Economy by email, free
How AI moves rates, banks, payments and the wider economy. In our daily email, every weekday.