퀄컴, 애플 대체하려면 1년 새 데이터센터 매출 16배 키워야
퀄컴 최고재무책임자(CFO)는 데이터센터 매출이 올해 약 3억 달러에서 내년 50억 달러로 급증하고, 데이터센터와 자동차 사업이 12개월 안에 애플 매출 감소분을 전부 메울 것이라고 말했다. 아마존발 첫 매출은 12월 분기에야 들어온다. '600억 달러' 헤드라인의 실체는 주문이 들어와야 베스팅되는 주식매수인수권(워런트)이다.
 Vincent Jiang · 3 min read
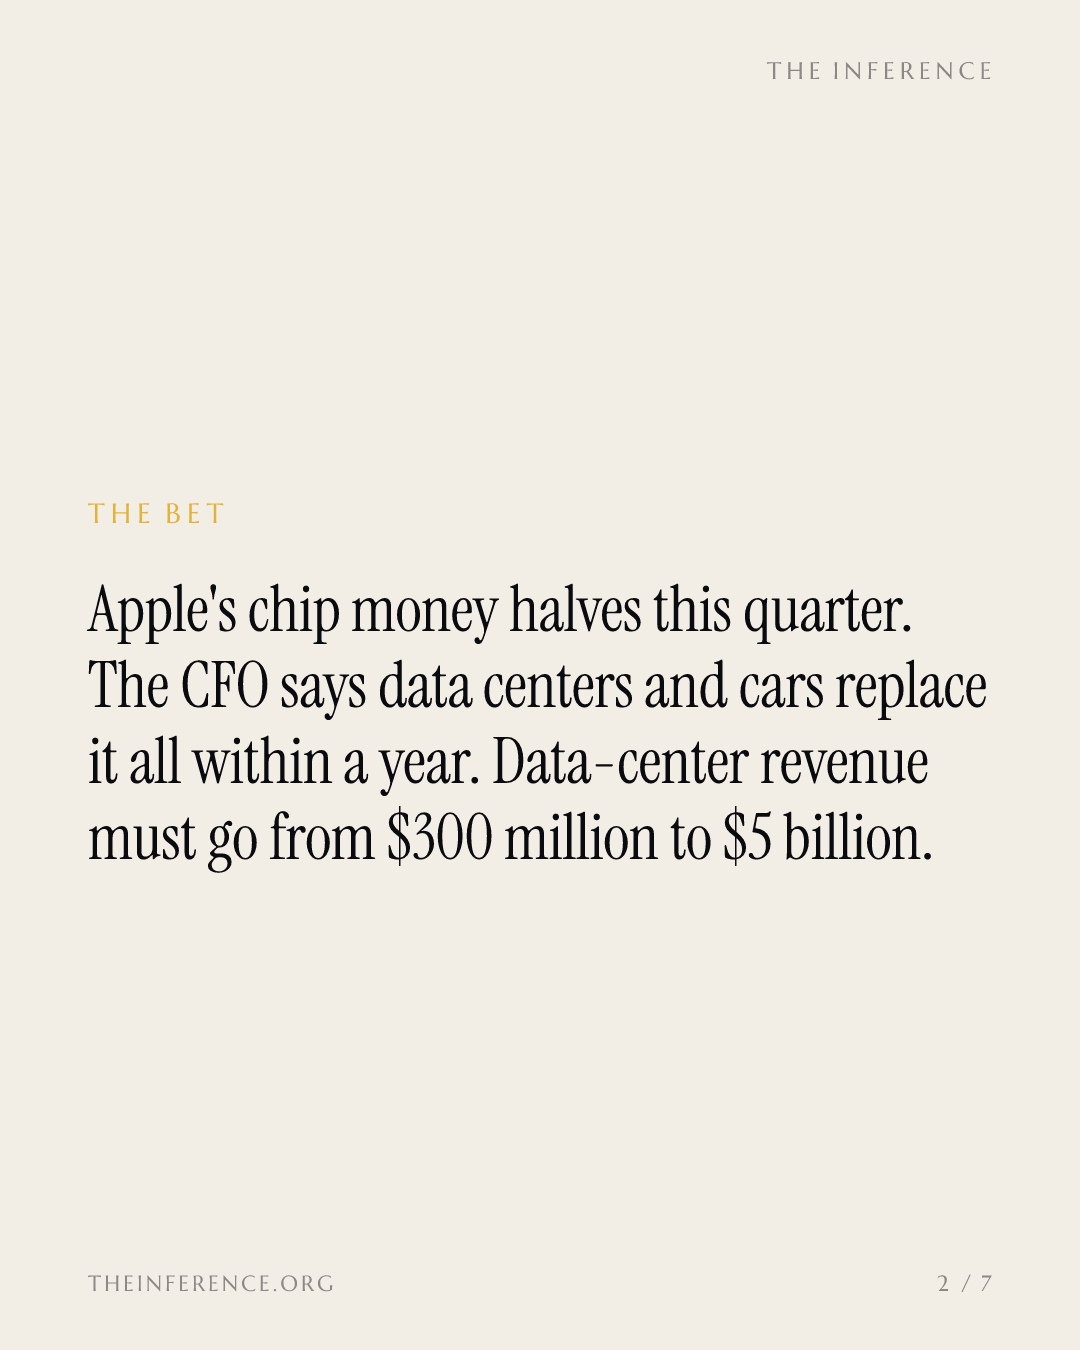
퀄컴의 아카시 팔키왈라 최고재무책임자(CFO) 겸 최고운영책임자(COO)가 10월 1일 '애플 이후'의 회사 행보에 숫자와 기한을 제시했다. 내년 데이터센터 매출 약 50억 달러(올해는 약 3억 달러), 그리고 그의 표현대로 줄어드는 애플 사업 매출 전부를 데이터센터와 자동차가 "향후 12개월 안에" 대체한다는 그림이다 1. 그가 헤아리는 회계연도는 이미 시작됐다.
이번 분기부터 벌어지는 애플 공백
애플의 이탈은 이제 가정의 문제가 아니다. 애플 제품 매출은 9월 분기에서 12월 분기로 넘어가며 약 50% 줄어든다. 새 아이폰의 모뎀 가운데 퀄컴 몫은 회사가 가정했던 20%보다 "상당히 낮은" 수준에 그친다 211. 6월 분기 총매출은 4% 감소한 99억5000만 달러로, 전년 동기 대비 감소는 두 분기 연속이다 34. 스마트폰 칩 매출은 20% 줄었다 3.
매출, 123억 달러로 정점…2개 분기 연속 하락
Data
| 매출 | |
|---|---|
| 23년 3분기 | $8.63B |
| 23년 4분기 | $9.94B |
| 24년 1분기 | $9.39B |
| 24년 2분기 | $9.39B |
| 24년 3분기 | $10.24B |
| 24년 4분기 | $11.67B |
| 25년 1분기 | $10.98B |
| 25년 2분기 | $10.37B |
| 25년 3분기 | $11.27B |
| 25년 4분기 | $12.25B |
| 26년 1분기 | $10.6B |
| 26년 2분기 | $9.95B |
아마존이 실제로 서명한 것
지난 9월 8일 아마존과 맺은 계약은 '최대 600억 달러'라는 헤드라인을 달고 나왔다 6. 퀄컴이 공시한 내용은 이보다 좁다. 주당 161.26달러에 2500만 주를 살 수 있는 워런트로, 규모는 약 40억 달러다. 상업계약이 체결되고 아마존이 2036년 9월 3일까지 서버 칩과 기타 기술을 최대 600억 달러어치 사들이는 조건이 충족될 때마다 단계적으로 베스팅된다 57.
첫 매출은 12월 분기에 들어온다 68. 이 구조는 디 인퍼런스가 지난 9월 27일 분석한 것과 같다. 퀄컴이 자사 주식으로 아마존에 값을 치르고, 그 조건으로 아마존이 퀄컴 칩을 사들이게 하는 셈이다.
600억 달러 아마존 헤드라인은 '상한'일 뿐…내년 목표는 50억 달러
- Estimate
Data
| Value | |
|---|---|
| 아마존 구매 상한(2036년까지) (estimate) | $60B |
| 데이터센터 목표(2027 회계연도) (estimate) | $5B |
| 아마존에 발행한 워런트 | $4B |
| 데이터센터 매출(2026 회계연도) | $0.3B |
이미 현실이 된 것들
경영진의 논리에 실체가 있다. 하이퍼스케일러 두 곳이 이미 발주를 넣었고 웨이퍼 생산도 진행 중이다 8. 메타는 2028년부터 드래곤플라이 서버 CPU를 도입한다 5.
데이터센터 목표는 2029 회계연도까지 150억 달러로 커진다. 퀄컴이 점유율 5%를 노리는 1조 달러짜리 시장 안에서 나온 숫자다 158. 자동차 부문은 직전 분기 15억9000만 달러의 사상 최대 매출을 기록했고, 전년 동기 대비 61% 증가다 3. 크리스티아노 아몬 최고경영자는 7월 "어떻게 보면 데이터센터로 애플을 대체한 셈"이라고 말했다 2.
데이터센터 매출, 2029 회계연도까지 50배 키운다는 목표
- 데이터센터 매출
- Estimate
Data
| 데이터센터 매출 | |
|---|---|
| 2026 회계연도 | $0.3B |
| 2027 회계연도 (estimate) | $5B |
| 2029 회계연도 (estimate) | $15B |
아직 잘 풀려야 할 것들
이미 검증된 성장축인 자동차 부문조차 연환산 매출 70억 달러를 100억 달러로 키우는 데는 2029년까지 걸린다1. 첫 주문형 서버 반도체는 칩 매출총이익률을 기준선인 48~50%보다 1.5~2%포인트 끌어내린다2.
진입도 늦었다. 엔비디아는 여전히 GPU라는 기본 선택지를 쥐고 있고, 구글과 메타의 주문형 반도체 수주 자리는 브로드컴과 마벨이 이미 차지했다6. 팔키왈라의 반론은 이렇다. 컴퓨팅이 모든 워크로드에 GPU를 다는 방식에서 특화형·분리형(disaggregated)·저전력 추론 쪽으로 옮겨가고 있다는 것이다1. 50억 달러 목표를 시험할 잣대는 헤드라인이 아니라 바로 이 메커니즘이다.
갱신된 애플 특허 라이선스는 2027년 4월 1일부로 효력이 발생하며, 2026년 출시 제품을 끝으로 막을 내리는 모뎀 공급과는 별개다10. 이 라이선스 덕에 버스타인이 추산하는 연간 15억~17억 달러의 '통행료'가 매년 걷힌다9. 다만 이는 라이선스 부문 이야기일 뿐, 칩 매출은 그대로 빠져나간다.
첫 시험대는 11월 4일
퀄컴은 11월 4일 실적을 발표한다. 버스타인의 스테이시 라스곤은 이 자리에서 라이선스 계약의 기간과 조건, 그리고 12월 분기 가이던스가 공개될 것으로 기대한다9. 최고재무책임자(CFO)가 직접 내놓은 숫자로 따져도 1년 50억 달러는 지금 분기당 7500만 달러 안팎으로 돌아가는 사업을 분기 평균 12억5000만 달러로 끌어올려야 한다는 뜻이다1. 이 산수를 판가름하는 것은 보도자료가 아니라 아마존의 수주 잔고다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.