Rekordspreads bei Ausfallversicherungen auf Oracle und CoreWeave stellen Regal Rexnords Auftragsbuch vom 3. November auf die Probe – die Aktie notiert 37 Prozent unter ihrem Höchststand
Regal Rexnord schloss den 14. Oktober bei 157,06 Dollar, 37 Prozent unter dem 52-Wochen-Hoch – während Rekordkosten für Ausfallversicherungen auf Oracle und CoreWeave die Frage aufwerfen, ob der Bau von KI-Rechenzentren weiter finanziert wird. Dieselben Analysten, die ihre Kursziele senken, empfehlen die Aktie nach wie vor zum Kauf, und als Erstes stimmt das Auftragsbuch vom 3. November ab.
 Vincent Jiang · 2 min read
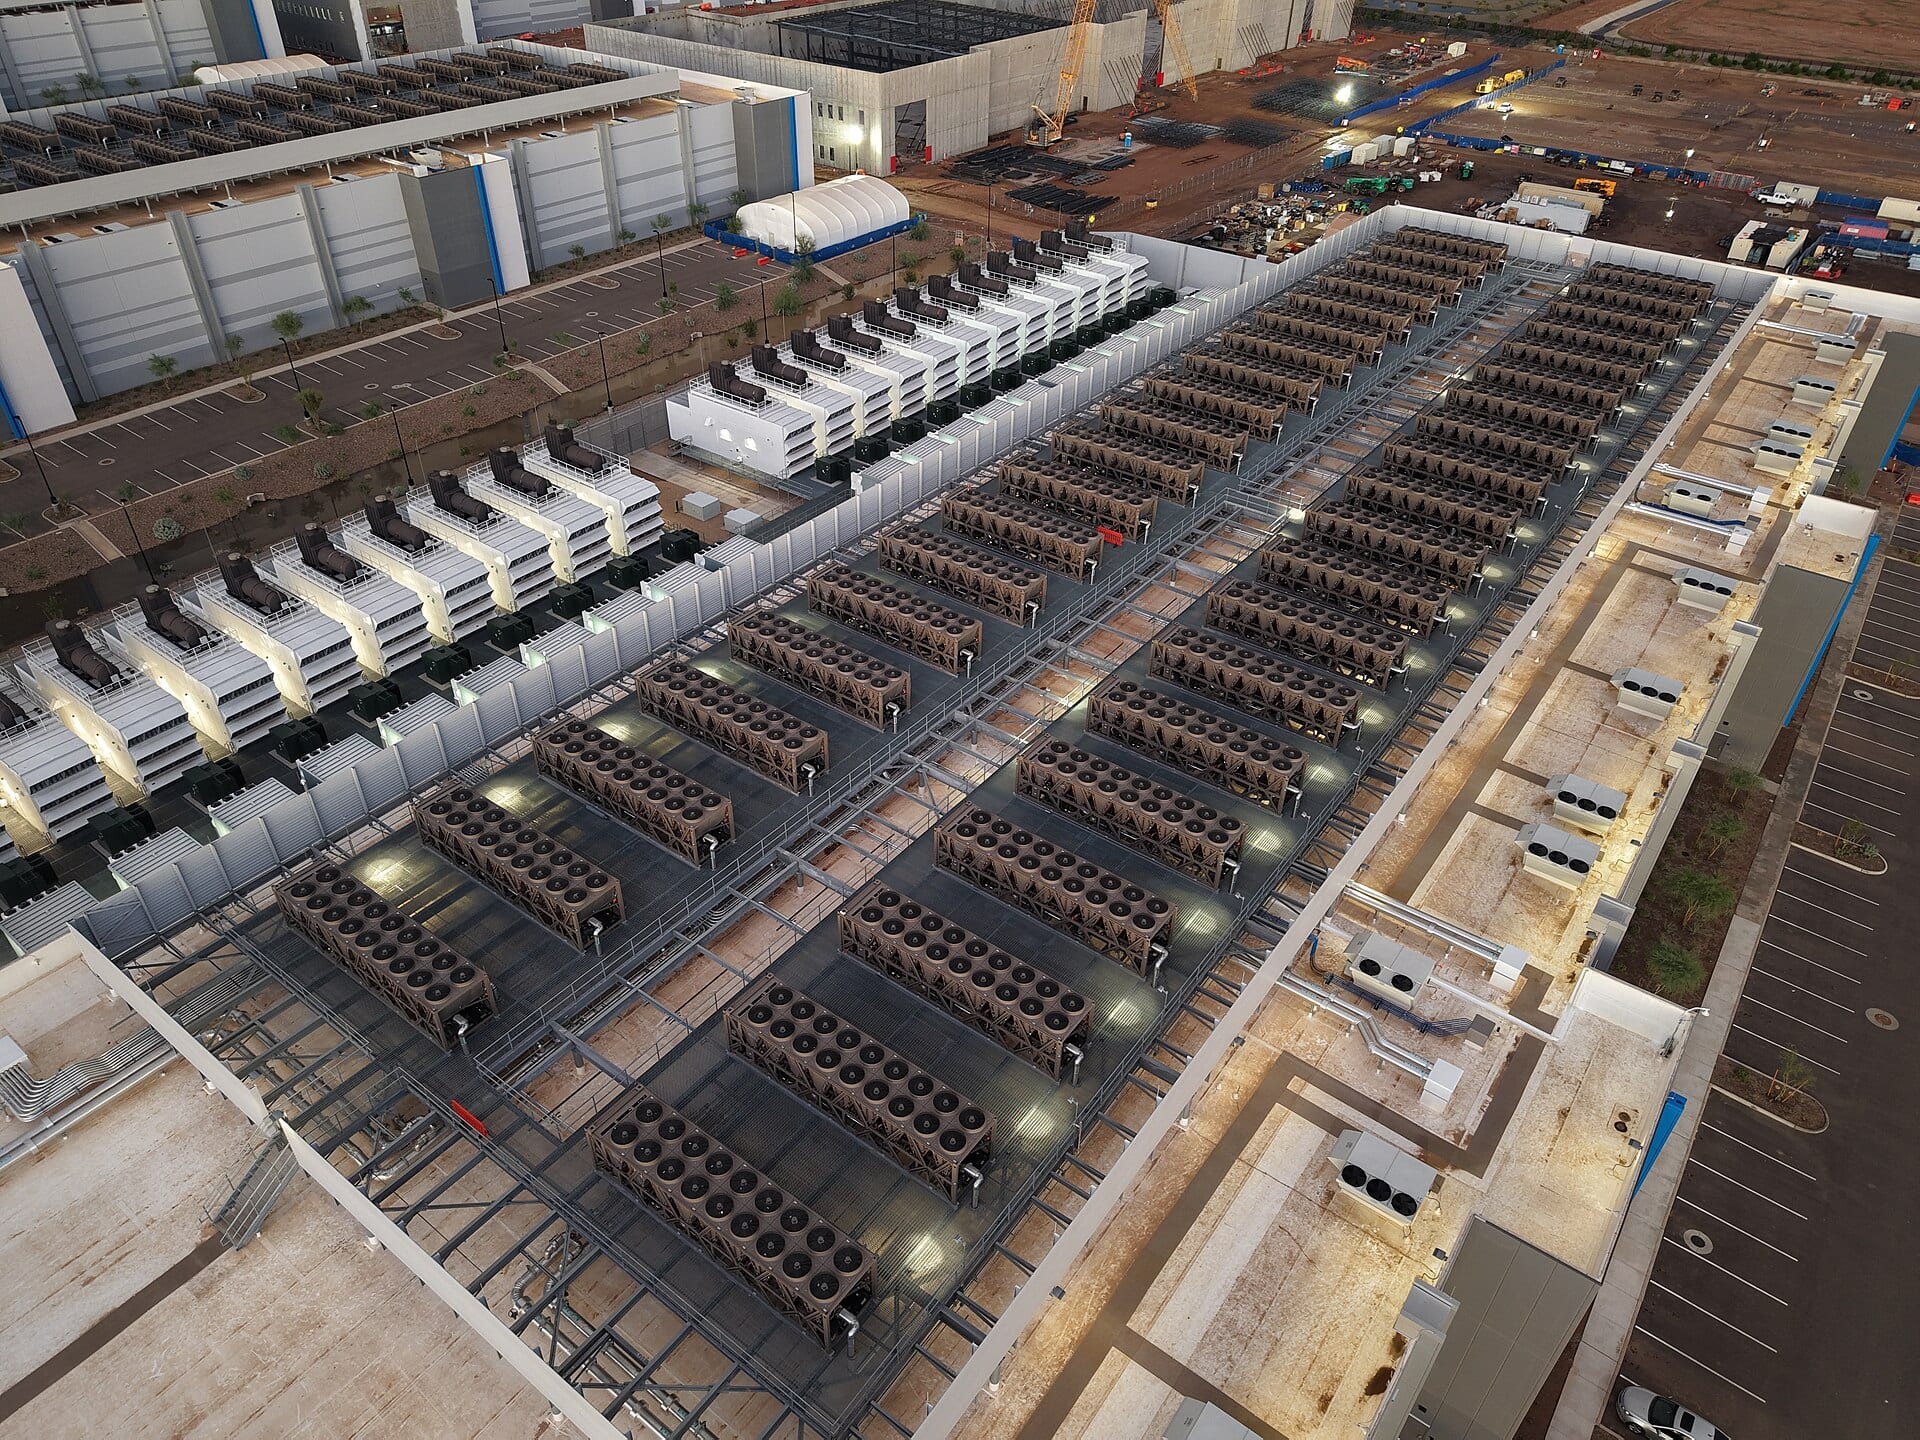
Diese Woche haben die Kreditmärkte dem Zweifel einen Preis gegeben. Wie Reuters am 15. Oktober meldete, weiteten sich die fünfjährigen Ausfallversicherungen (Credit Default Swaps, CDS) auf Oracle−5.14% — Oracle, down 5.14 percent today über Nacht auf einen Rekordwert von 288 Basispunkten aus, Softbank rutschte auf 424, und beim Rechenzentrumsbetreiber CoreWeave−12.18% — CoreWeave, down 12.18 percent today rissen die Spreads die Marke von 1.000 Basispunkten: seine Anleihen mit Fälligkeit 2032 wechselten zu 77 Cent je Dollar den Besitzer – bei Schulden von fast 50 Milliarden Dollar 1. Damit fragt der Anleihemarkt, wie der KI-Bauboom finanziert wird. Regal Rexnord−1.36% — Regal Rexnord, down 1.36 percent today, der Hersteller aus Milwaukee für Motoren, Lüfter und Präzisionsantriebskomponenten, wie sie in diesen Rechenzentren stecken, wird nur bezahlt, wenn das Geld weiter fließt.
CDS auf CoreWeave sprengten die Marke von 1.000 Basispunkten, Oracle erreichte mit 288 einen Rekordwert
Data
| Value | |
|---|---|
| CoreWeave | 1,000 bps |
| Softbank | 424 bps |
| Oracle | 288 bps |
Die Senkungen trafen die Kursziele – nicht die Kaufempfehlungen
RRX schloss am 14. Oktober bei 157,06 Dollar, 3,8 Prozent im Minus und rund 37 Prozent unter dem 52-Wochen-Hoch von 247,80 Dollar 2. Zwei Kurszielsenkungen binnen zwei Tagen: Oppenheimer setzte sein Ziel am 8. Oktober von 245 auf 200 Dollar herab und beließ die Aktie auf „Outperform“ 3; JPMorgan nahm am 9. Oktober eine Senkung von 240 auf 196 Dollar vor und hielt an „Overweight“ fest 4. Keine der beiden Senkungen führte zu einer Verkaufsempfehlung. Die einzige Änderung der Einstufung in diesem Zeitraum ging vielmehr vom Kauf weg: Wall Street Zen stufte seine Empfehlung für RRX am 3. Oktober auf „Halten“ zurück 4.
Zwölf von dreizehn Analysten empfehlen weiter den Kauf
FactSet−0.05% — FactSet, down 0.05 percent today zählt 13 Analysten, die das Papier begleiten: Zwölf von ihnen empfehlen den Kauf, einer „Halten“. Im Schnitt liegt das Kursziel bei 231,10 Dollar, rund 40 Prozent über dem Schlusskurs vom 9. Oktober 5. Der Tracker von MarketBeat führt acht Kaufempfehlungen und drei Mal „Halten“ bei einem Durchschnitt von 235,50 Dollar – je nach Datenbank fällt die Zählung also anders aus 4. Ihr Argument ist das Quartal: Der Umsatz stieg im zweiten Quartal um 4,2 Prozent gegenüber dem Vorjahreszeitraum auf 1,56 Milliarden Dollar, das bereinigte Ergebnis je Aktie betrug 2,99 Dollar nach erwarteten 2,58 Dollar. Und die Auftragseingänge wuchsen, getragen von der Nachfrage aus Rechenzentren, gewerblicher Klimatechnik und diskreter Automation 46. Nach vier Quartalen mit sinkenden Umsätzen drehte das Wachstum Ende 2025 ins Plus und hält seither an 8.
Umsatzwachstum drehte Ende 2025 ins Plus – und hält seither an
Data
| Umsatzwachstum im Jahresvergleich | |
|---|---|
| Q3/24 | -10.4% |
| Q4/24 | -9.1% |
| Q1/25 | -8.4% |
| Q2/25 | -3.3% |
| Q3/25 | 1.3% |
| Q4/25 | 4.3% |
| Q1/26 | 4.3% |
| Q2/26 | 4.2% |
Die Prognose von 10,35 bis 10,85 Dollar beim bereinigten Ergebnis je Aktie hält stand 4 – doch zum Schutz der Margen stützt sie sich auf Zollerstattungen 6, und Insider haben im vergangenen Jahr Aktien im Wert von 27,7 Millionen Dollar verkauft, Zukäufe gab es keine 2.
Das Auftragsbuch entscheidet den Streit
Die Kreditmärkte zweifeln, ob das Geld ankommt; die Aktienanalysten haben gewettet, dass es längst geflossen ist. Das Auftragsbuch von RRX liegt genau dazwischen. Die Zahlen für das dritte Quartal erscheinen am 3. November vor Börsenbeginn – die ersten gemeldeten Auftragseingänge seit Beginn der Verunsicherung an den Kreditmärkten 7. Zwei Zahlen entscheiden, welches Lager die nächste Runde gewinnt: ob die gemeldeten Auftragseingänge das von Rechenzentren getriebene Wachstum des zweiten Quartals bestätigen – und ob die Margen halten, ohne dass die Zollerstattungen noch stärker herhalten müssen.
Nach jeder Senkung: Kursziele samt Kaufempfehlung weit über dem abgestürzten Kurs
Data
| Value | |
|---|---|
| JPMorgan (9. Okt.) | $196 |
| Oppenheimer (8. Okt.) | $200 |
| FactSet-Konsens | $231.1 |
Deepdive
AI-generated from this story and its cited sources. Not investment advice.