Regal Rexnord se deja un 37% desde máximos mientras los diferenciales récord de Oracle y CoreWeave ponen a prueba sus pedidos del 3 de noviembre
Regal Rexnord cerró el 14 de octubre en 157,06 dólares, un 37% por debajo de su máximo de 52 semanas, mientras el coste récord del seguro de impago de Oracle y CoreWeave planteaba la pregunta de si la construcción de centros de datos de IA sigue encontrando financiación. Los mismos analistas que recortan precios objetivo siguen recomendando compra, y la cartera de pedidos del 3 de noviembre es la primera en votar.
 Vincent Jiang · 2 min read
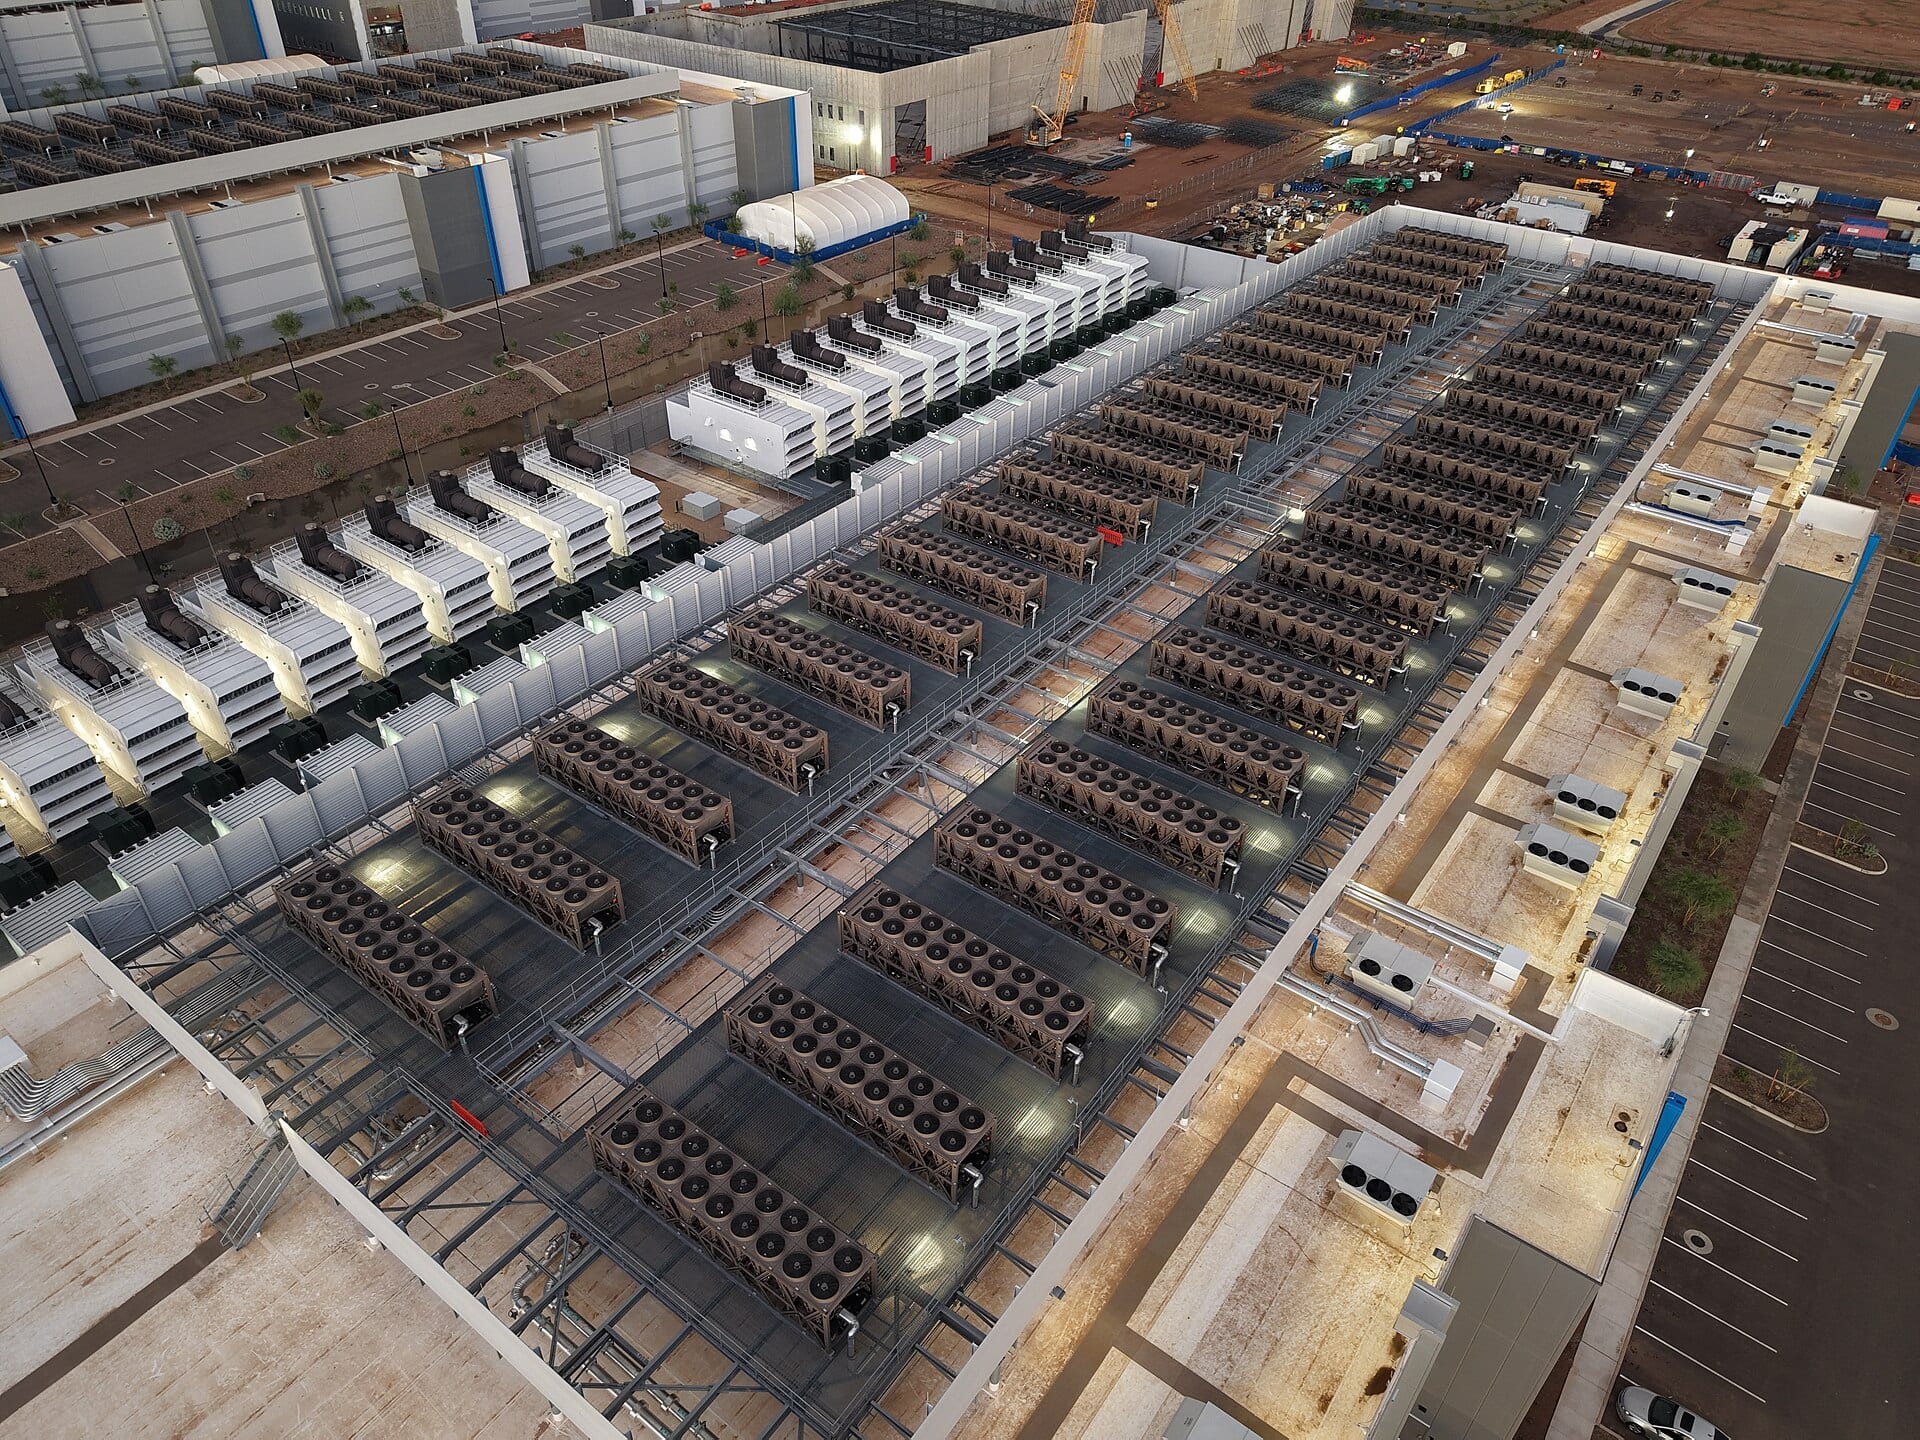
Los mercados de crédito pusieron precio a la duda esta semana. Reuters informó el 15 de octubre de que el seguro de impago (credit default swap, CDS) a cinco años de Oracle−5.14% — Oracle, down 5.14 percent today se ampliaba de la noche a la mañana hasta un nivel récord de 288 puntos básicos, el de SoftBank subía a 424 y el del operador de centros de datos CoreWeave−12.18% — CoreWeave, down 12.18 percent today se disparaba por encima de los 1.000 puntos básicos, con sus bonos a 2032 cambiando de manos a 77 centavos por dólar frente a los casi 50.000 millones de dólares adeudados 1. Es la manera que tiene el mercado de bonos de preguntar cómo se financia el boom de construcción de la IA. Regal Rexnord−1.36% — Regal Rexnord, down 1.36 percent today, el fabricante de Milwaukee que produce los motores, ventiladores y componentes de movimiento de precisión que van dentro de esos centros de datos, solo cobra si ese boom sigue encontrando financiación.
El seguro de impago de CoreWeave superó los 1.000 puntos básicos y el de Oracle marcó un récord de 288
Data
| Value | |
|---|---|
| CoreWeave | 1,000 bps |
| SoftBank | 424 bps |
| Oracle | 288 bps |
Los recortes rebajaron los precios objetivo, no las recomendaciones de compra
RRX cerró el 14 de octubre en 157,06 dólares, un 3,8% menos y en torno a un 37% por debajo de su máximo de 52 semanas, de 247,80 dólares 2. Dos recortes en dos días: Oppenheimer bajó el 8 de octubre su precio objetivo de 245 a 200 dólares manteniendo Outperform 3, y JPMorgan lo bajó de 240 a 196 dólares el 9 de octubre conservando Overweight 4. En ninguno de los dos casos la recomendación pasó a venta. De hecho, el único cambio de recomendación del periodo se alejó de la compra: Wall Street Zen rebajó el 3 de octubre su recomendación sobre RRX a Hold 4.
Doce de los trece analistas siguen recomendando compra
FactSet−0.05% — FactSet, down 0.05 percent today contabiliza 13 analistas que siguen el valor: 12 recomendaciones de compra y una de Hold, con un precio objetivo medio de 231,10 dólares, en torno a un 40% por encima del cierre del 9 de octubre 5. El recuento de MarketBeat da ocho compras y tres Hold con una media de 235,50 dólares, así que las cifras difieren según quién cuente 4. Su argumento es el trimestre: ingresos de 1.560 millones de dólares en el segundo trimestre, un 4,2% más interanual, un beneficio ajustado por acción de 2,99 dólares frente a los 2,58 esperados y pedidos impulsados por la demanda de centros de datos, climatización comercial y automatización discreta 46. Tras cuatro trimestres de caída de las ventas, el crecimiento volvió a terreno positivo a finales de 2025 y desde entonces se ha mantenido 8.
El crecimiento de los ingresos volvió a terreno positivo a finales de 2025 y ahí se ha mantenido
Data
| Crecimiento de los ingresos, interanual | |
|---|---|
| T3 '24 | -10.4% |
| T4 '24 | -9.1% |
| T1 '25 | -8.4% |
| T2 '25 | -3.3% |
| T3 '25 | 1.3% |
| T4 '25 | 4.3% |
| T1 '26 | 4.3% |
| T2 '26 | 4.2% |
La previsión de un beneficio ajustado por acción de entre 10,35 y 10,85 dólares aguanta 4, pero se apoya en las devoluciones de aranceles para proteger los márgenes 6, y los directivos han vendido 27,7 millones de dólares en acciones en el último año sin que se registre una sola compra 2.
La cartera de pedidos zanja la cuestión
Los mercados de crédito se preguntan si el dinero llega; los analistas de renta variable han apostado a que ya ha llegado. La cartera de pedidos de RRX queda en medio de los dos. Los resultados del tercer trimestre se publican antes de la apertura del 3 de noviembre, los primeros pedidos comunicados desde que empezó el susto crediticio 7. Dos cifras deciden qué bando gana la siguiente ronda: si los pedidos comunicados sostienen el crecimiento del segundo trimestre, impulsado por los centros de datos, y si los márgenes aguantan sin apoyarse aún más en las devoluciones de aranceles.
Todos los recortes dejan las recomendaciones de compra muy por encima de una acción castigada
Data
| Value | |
|---|---|
| JPMorgan (9 oct) | $196 |
| Oppenheimer (8 oct) | $200 |
| Consenso de FactSet | $231.1 |
Deepdive
AI-generated from this story and its cited sources. Not investment advice.