甲骨文、CoreWeave信用利差创纪录:Regal Rexnord较52周高点跌37%,11月3日订单见分晓
甲骨文与CoreWeave的违约保险成本创下纪录,AI数据中心建设能否继续获得资金,由此被打上问号。Regal Rexnord于10月14日收于157.06美元,较52周高点低37%。下调目标价的仍是同一批分析师,评级却依然是买入;而率先投票的,是11月3日公布的订单。
 Vincent Jiang · 2 min read
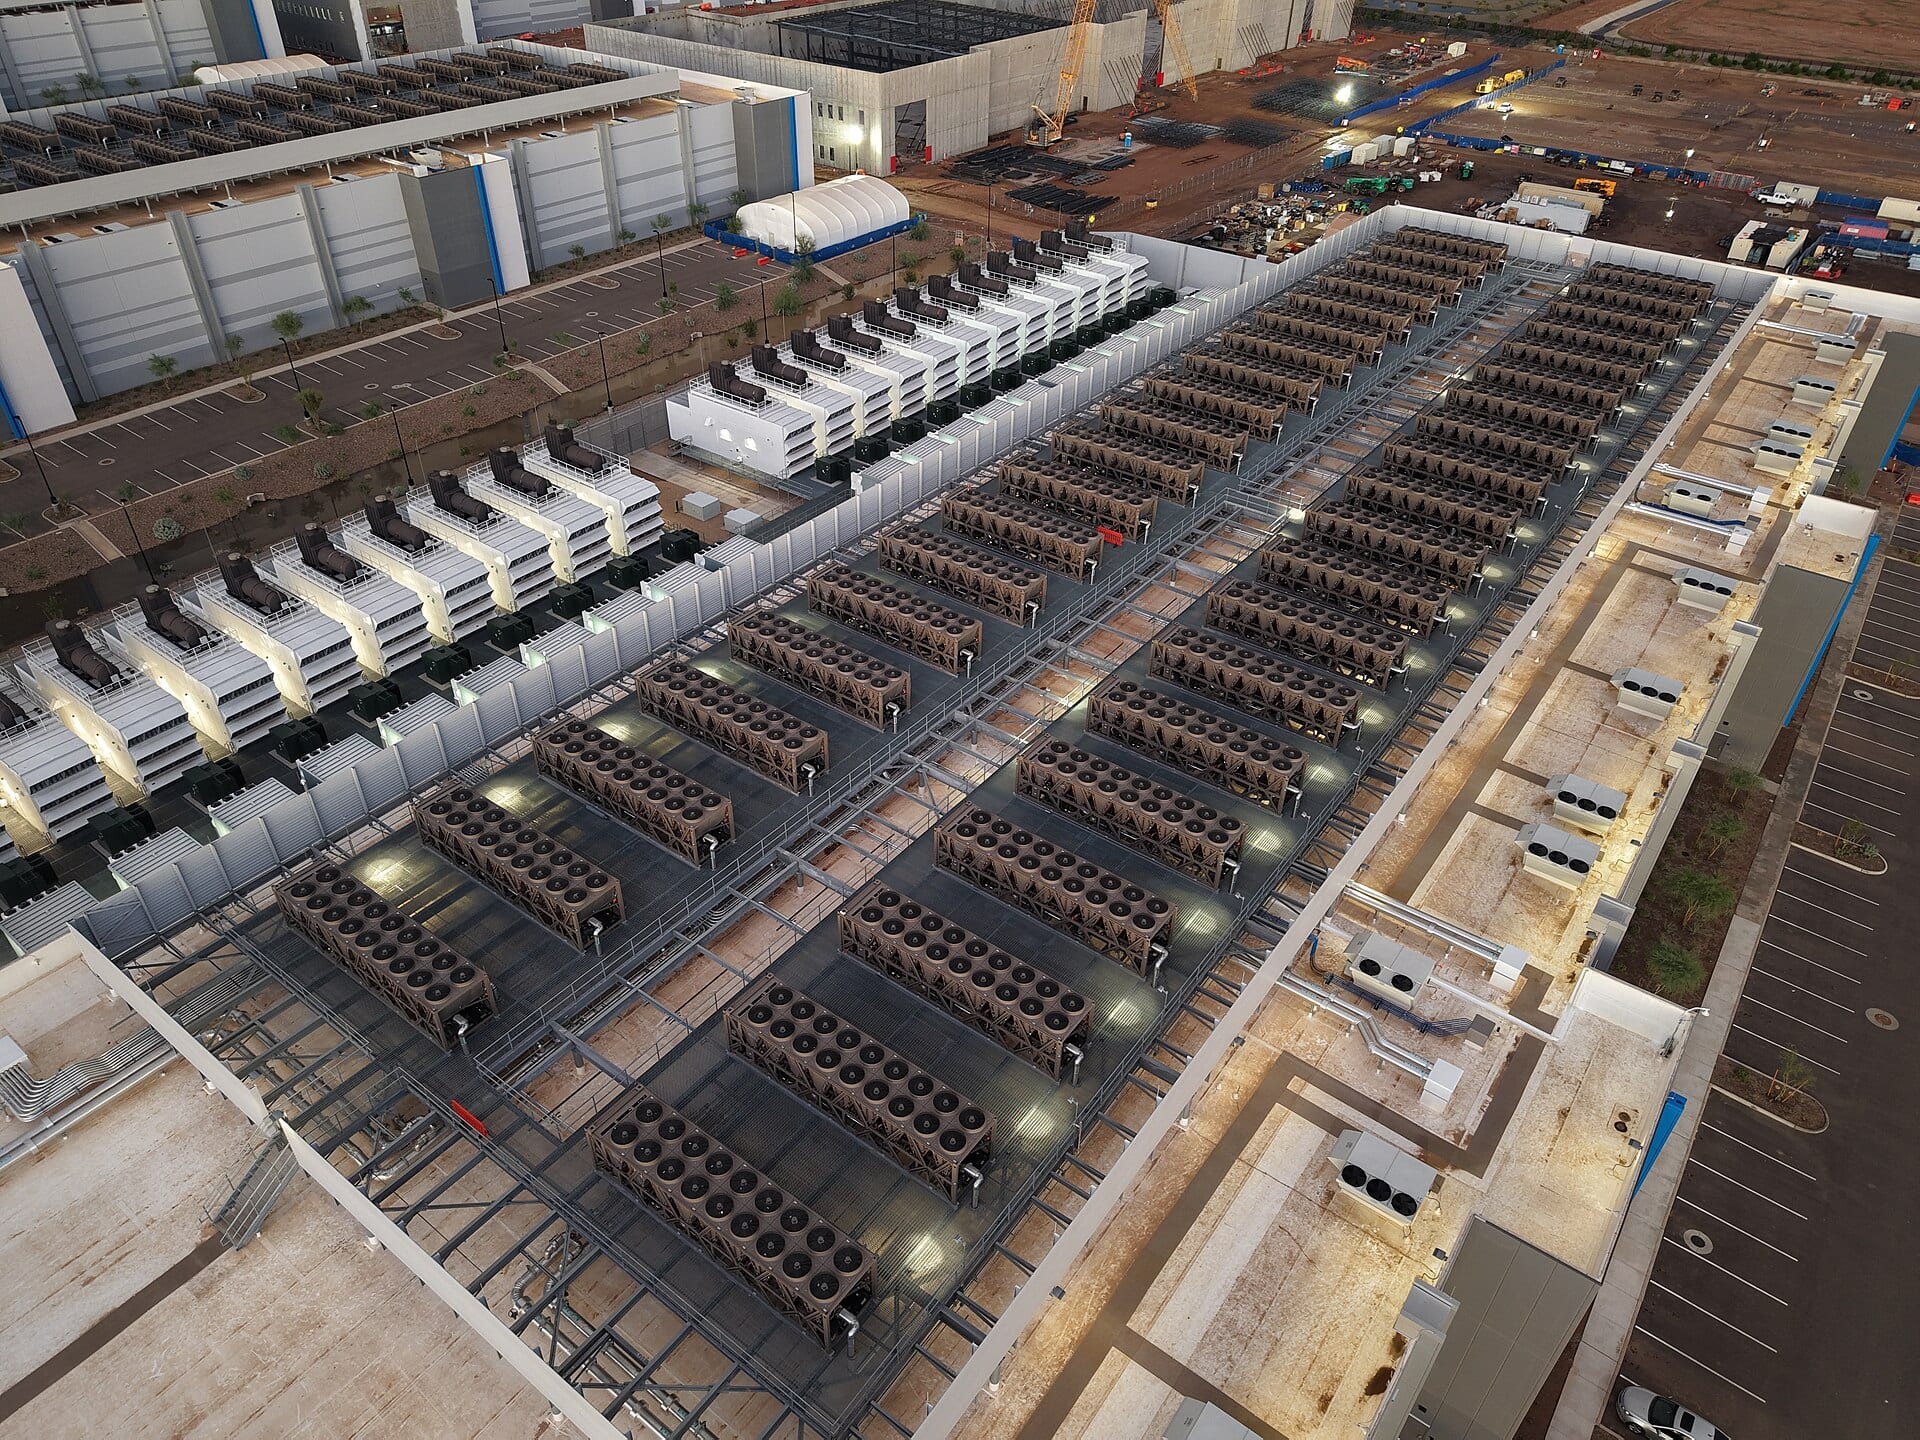
本周,信用市场为疑虑标出了价格。据路透社10月15日报道,甲骨文−5.14% — 甲骨文, down 5.14 percent today的五年期违约保险利差隔夜走阔至创纪录的288基点;软银升至424基点;数据中心运营商CoreWeave−12.18% — CoreWeave, down 12.18 percent today更是一举飙破1000基点,该公司2032年到期债券的成交价仅为面值的77%,而未偿债务接近500亿美元1。这等于债券市场在发问:AI建设热潮的钱从哪里来。Regal Rexnord−1.36% — Regal Rexnord, down 1.36 percent today总部位于密尔沃基,生产数据中心里的电机、风扇和精密运动部件;只有这股建设热潮持续获得融资,这家公司才收得到货款。
CoreWeave违约保险利差飙破1000基点,甲骨文创288基点纪录
Data
| Value | |
|---|---|
| CoreWeave | 1,000 bps |
| 软银 | 424 bps |
| 甲骨文 | 288 bps |
下调的是目标价,不是买入评级
RRX10月14日收于157.06美元,当日下跌3.8%,较247.80美元的52周高点回落约37%2。两天之内,目标价两度下调:奥本海默于10月8日将目标价从245美元降至200美元,维持“跑赢大盘”(Outperform)评级3;摩根大通于10月9日将目标价从240美元降至196美元,维持“增持”(Overweight)评级4。两次下调均未将评级降至“卖出”。这段时间里唯一的一次评级调整,方向恰恰是调离“买入”:Wall Street Zen于10月3日将RRX的评级下调至“持有”4。
13位分析师中12位仍建议买入
FactSet−0.05% — FactSet, down 0.05 percent today统计,覆盖该股的13位分析师中,12位建议“买入”,1位建议“持有”,平均目标价231.10美元,较10月9日收盘价高出约40%5。MarketBeat的追踪数据则显示8个“买入”、3个“持有”,平均目标价235.50美元——可见不同平台的统计口径并不一致4。他们看多的底气来自第二季度成绩单:营收15.6亿美元,同比增长4.2%;调整后每股收益2.99美元,高于2.58美元的市场预期;订单则受到数据中心、商用暖通空调(HVAC)与离散自动化需求的提振46。在连续四个季度销售下滑之后,营收增速于2025年下半年转正,并保持至今8。
营收增速2025年下半年转正后延续至今
Data
| 营收同比增速 | |
|---|---|
| 24Q3 | -10.4% |
| 24Q4 | -9.1% |
| 25Q1 | -8.4% |
| 25Q2 | -3.3% |
| 25Q3 | 1.3% |
| 25Q4 | 4.3% |
| 26Q1 | 4.3% |
| 26Q2 | 4.2% |
调整后每股收益10.35美元至10.85美元的业绩指引维持不变4,但这份指引要靠关税退税来保住利润率6,而且过去一年公司内部人士累计卖出2770万美元股票,期间没有一笔买入2。
订单定输赢
信贷市场在追问资金能否到位;股票分析师则押注资金早已到位。RRX的订单恰好夹在两者中间。第三季度业绩将于11月3日美股盘前公布,这是这场信贷风波爆发以来公司首次披露订单7。下一轮哪一方胜出,取决于两个数字:一是订单能否延续第二季度由数据中心拉动的增长势头,二是利润率能否在不进一步依赖关税退税的情况下守住。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.