셈프라, 페트로브라스와 20년 계약…그런데도 은행 5곳 목표주가 하향
LNG 부문이 첫 남미 고객과 건설 이정표 두 건을 손에 넣었다. 그럼에도 10월 12일부터 15일 사이 은행 5곳은 주가 목표치를 낮췄다. 논거는 타이밍이다. 규제 사업 수익은 지금, LNG 현금은 2030년부터다.
 Vincent Jiang · 3 min read
20년 고객 확보…목표주가는 싸늘해졌다
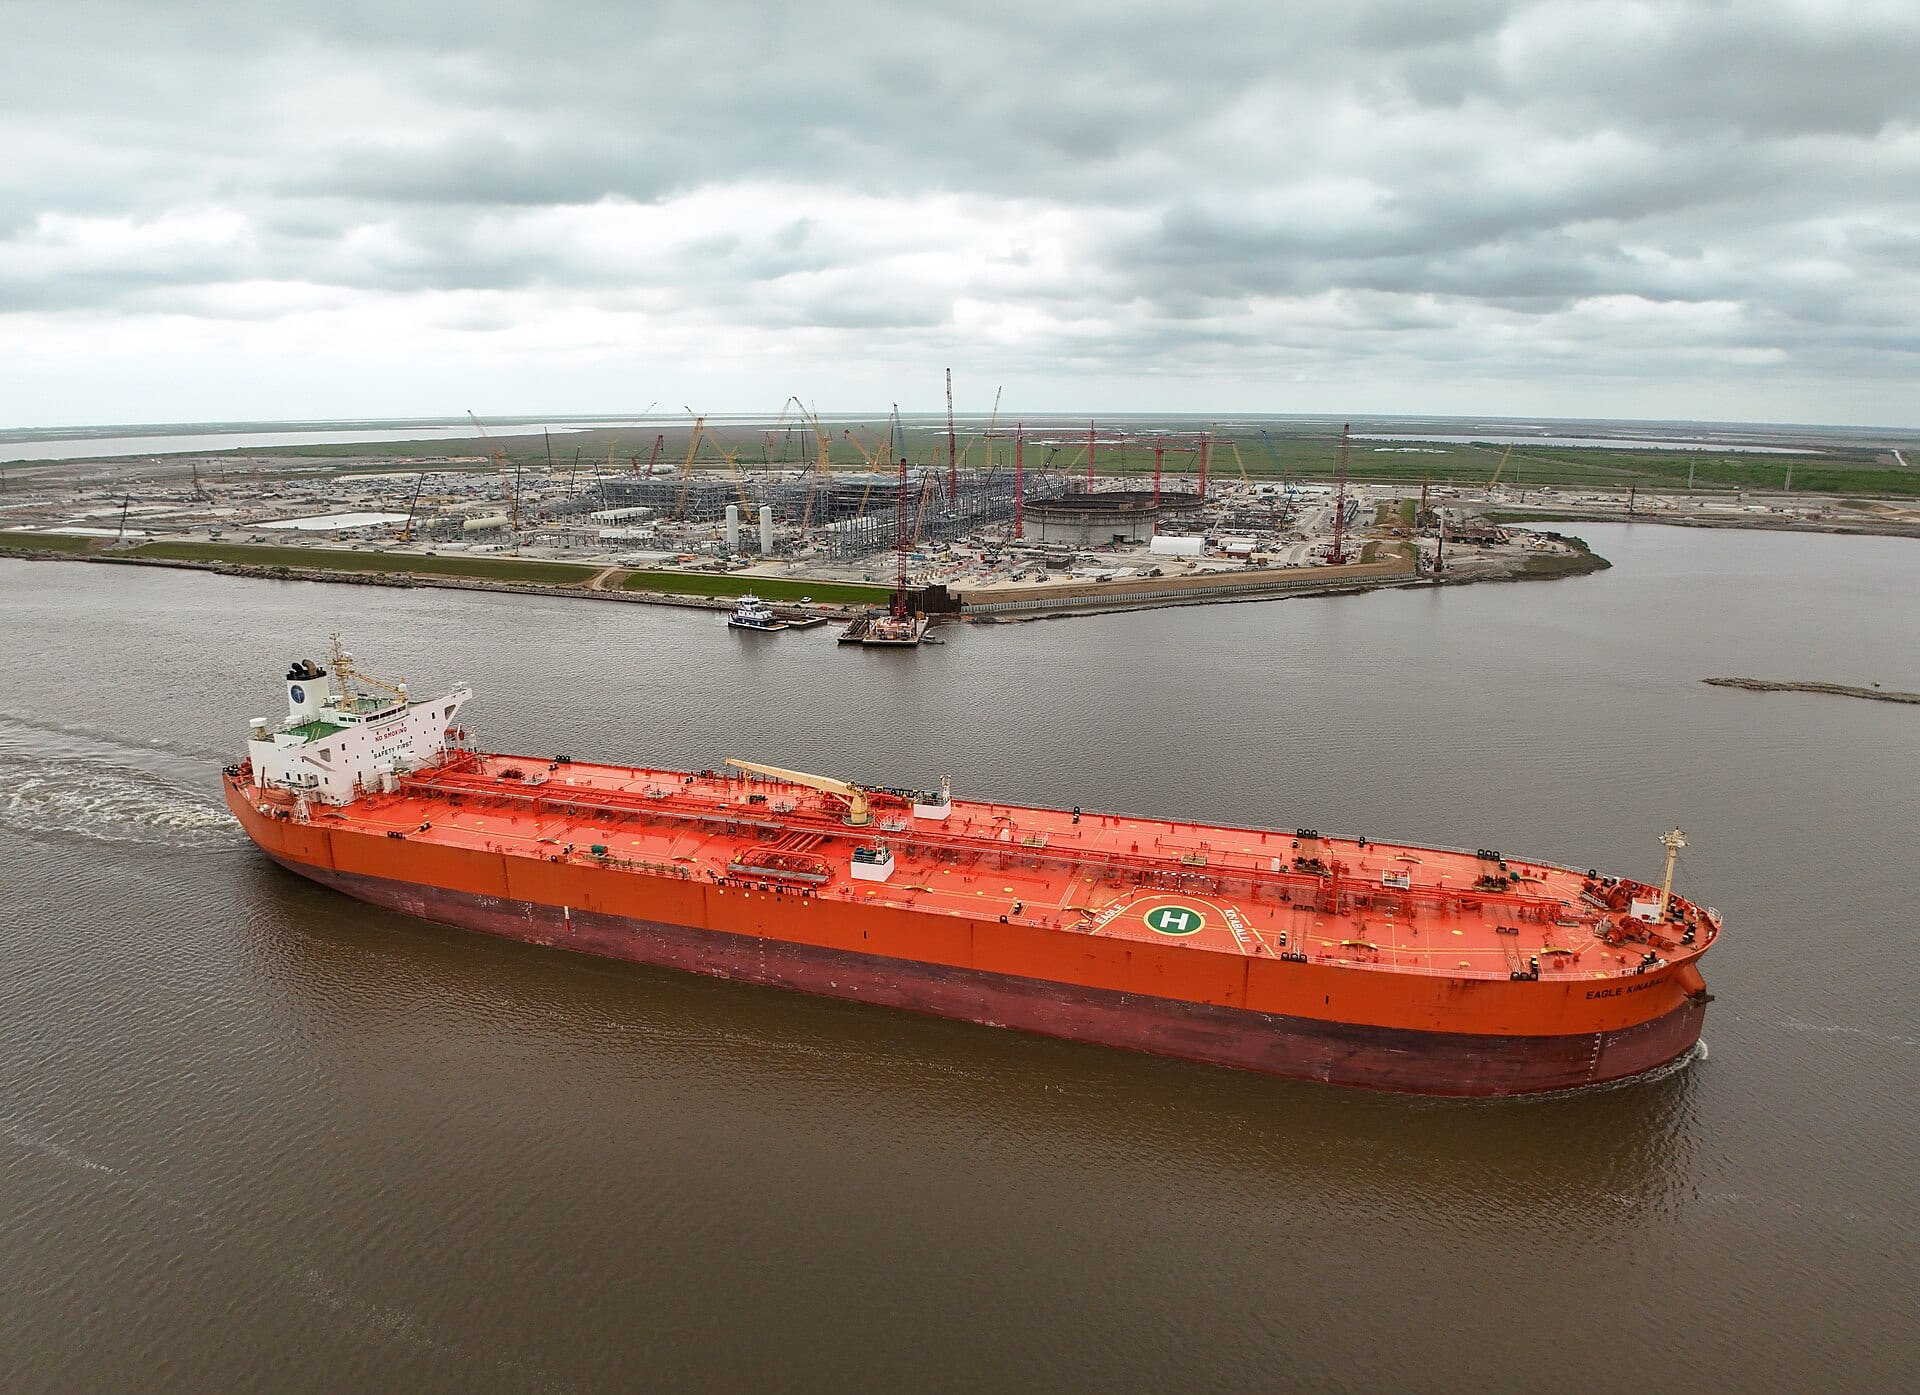
셈프라(NYSE: SRE)는 시가총액 약 540억 달러 규모의 유틸리티 기업이다2. 이 회사의 LNG 부문인 셈프라+0.70% — 셈프라, up 0.70 percent today 인프라는 9월 14일 브라질 페트로브라스+3.56% — 페트로브라스, up 3.56 percent today와 텍사스 포트아서 2단계(Phase 2)에서 연간 약 80만톤의 LNG를 20년간 공급하는 계약을 체결했다. 남미 고객을 확보한 것은 이번이 처음이다 12. 계약 물량은 이 프로젝트에 새로 들어서는 트레인 2기가 설계상 내놓을 연간 1300만톤의 약 6%에 해당한다 1.
10월 12일부터 15일 사이에는 은행 다섯 곳이 목표주가를 잇달아 깎았다. 12일 JP모건은 102달러에서 99달러로, 바클레이스−0.09% — 바클레이스, down 0.09 percent today는 103달러에서 90달러로 내렸다. 14일에는 뱅크오브아메리카(BofA)−0.91% — 뱅크오브아메리카(BofA), down 0.91 percent today가 101달러에서 88달러로, 트루이스트+0.52% — 트루이스트, up 0.52 percent today가 96달러에서 94달러로 낮췄다. 15일 골드만삭스−1.27% — 골드만삭스, down 1.27 percent today는 110달러에서 103달러로 조정했다 2345. 셈프라 주가는 10월 14일 81.99달러에 마감했다. 연초 이후 약 7% 하락한 수준이다 3.
나흘 새 하향된 목표주가 5건…모두 종가 81.99달러 위
- 기존 목표주가
- 조정 후 목표주가
Data
| 기존 목표주가 | 조정 후 목표주가 | Change | |
|---|---|---|---|
| JP모건 | $102 | $99 | -2.9% |
| 바클레이스 | $103 | $90 | -12.6% |
| 뱅크오브아메리카 | $101 | $88 | -12.9% |
| 트루이스트 | $96 | $94 | -2.1% |
| 골드만삭스 | $110 | $103 | -6.4% |
건설 일정은 그대로
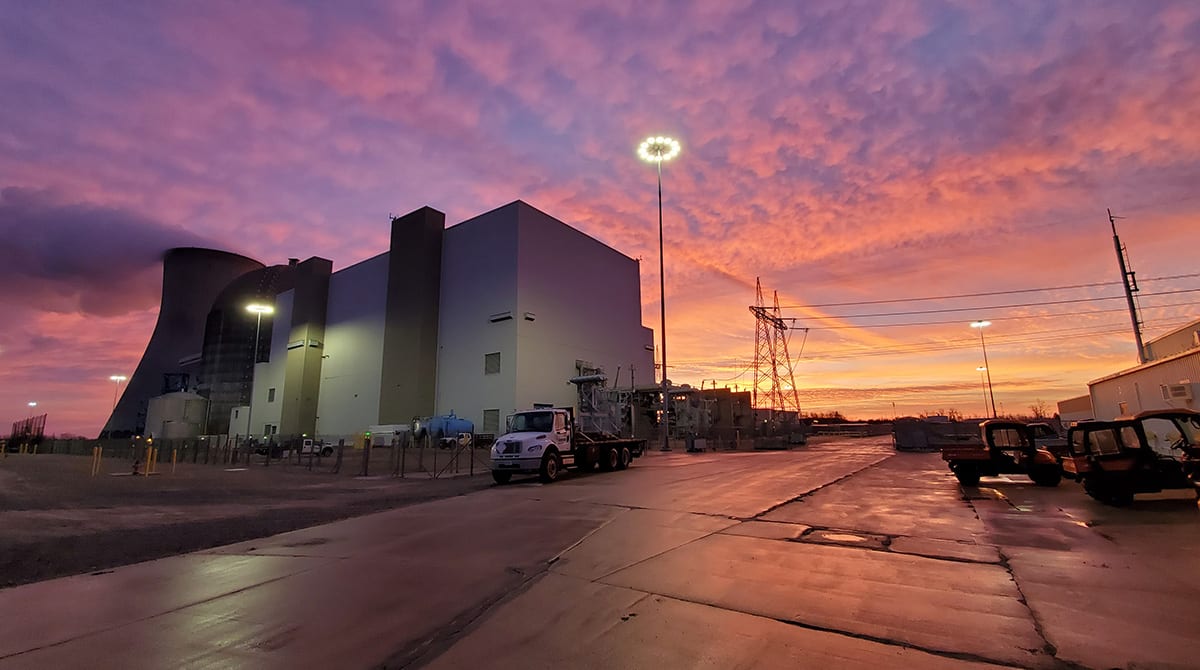
10억 달러를 들여 72마일을 잇는 루이지애나 커넥터(Louisiana Connector)는 지난달 가동에 들어갔다. 하루 20억 입방피트의 원료가스를 포트아서로 보낼 수 있는 규모다 6. 멕시코 태평양 연안에서는 셈프라 인프라가 운영하고 토탈에너지스가 지분 16.6%를 보유한 에네르히아 코스타 아술(Energía Costa Azul)이 7월 첫 화물을 선적했다 78. 다만 이후 현장에서 압축기 설비가 손상된 사실이 확인됐고, 셈프라는 완전한 완공 시점을 4분기로 내다보고 있다 9.
130억 달러를 들여 벡텔(Bechtel)이 시공하는 포트아서 1단계는 연간 최대 1300만 톤 규모다. 트레인 2기는 각각 2027년과 2028년에 완공된다 6. 2025년 9월 최종투자결정(FID)이 내려진 2단계는 규모가 비슷한 트레인 2기를 추가하며, 상업 가동은 2030년 또는 2031년으로 잡혀 있다 1. 2025년에는 비계 붕괴로 작업자 3명이 숨졌고 현장이 한때 중단되기도 했다 6.
지금의 수익은 규제 유틸리티가 번다
현재 수익은 규제 부문에서 나온다. 텍사스 송전 유틸리티 온코어(Oncor)와 셈프라의 캘리포니아 가스·전력 사업이 그 축이다 9. 2분기 이익은 1년 전 4억6100만 달러에서 7억9600만 달러로 늘었다 29. 분기 순이익도 2025년 말 9500만 달러에서 2026년 초 10억 달러를 갓 넘는 수준까지 뛰었다 10.
분기 순이익, 9500만 달러에서 10억 달러까지 뛰었다
Data
| 순이익 | |
|---|---|
| 2023년 3분기 | $0.73B |
| 2023년 4분기 | $0.75B |
| 2024년 1분기 | $0.81B |
| 2024년 2분기 | $0.73B |
| 2024년 3분기 | $0.65B |
| 2024년 4분기 | $0.68B |
| 2025년 1분기 | $0.92B |
| 2025년 2분기 | $0.47B |
| 2025년 3분기 | $0.1B |
| 2025년 4분기 | $0.35B |
| 2026년 1분기 | $1.04B |
| 2026년 2분기 | $0.8B |
실적 이면에서는 2026년 상반기 돈이 나가는 속도가 들어오는 속도를 앞질렀다. 분기마다 22억~25억 달러가 시설투자로 쓰인 반면 영업현금흐름은 13억~18억 달러에 그쳤다 10.
승부처는 10월 30일 실적발표
목표주가는 깎였어도 투자의견은 건재하다. 트루이스트는 텍사스와 캘리포니아의 정치적 변수를 거론하며 매수 의견을 유지했다 5. 애널리스트 평균 목표주가는 주가보다 20%가량 높은 수준이고, 커버리지 애널리스트 23명 중 매도 의견을 내놓은 곳은 없다 11. 경영진은 8월 포트아서 1·2단계 모두 일정과 예산을 지키고 있다고 밝혔다 9.
페트로브라스가 대금을 지불하기 시작하는 시점은 2단계가 상업 가동에 돌입하는 2030년 또는 2031년이다. 목표주가 하향은 다섯 건 모두 4일 사이에 이뤄졌다. 은행들이 값을 다시 매긴 것은 설비가 아니라 LNG 현금이 들어오기까지의 기다림이다. 셈프라가 제시한 2026년 조정 주당순이익(EPS) 가이던스는 4.80~5.30달러다. 지금은 분기당 0.6575달러의 배당금을 지급하고 있으며 10월 30일 3분기 실적을 발표한다 29. 주목할 대목은 2027년 1호 트레인의 완공, 그리고 2단계의 다음 계약이 페트로브라스의 6%보다 많은 물량을 담보하게 될지 여부다 6.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.